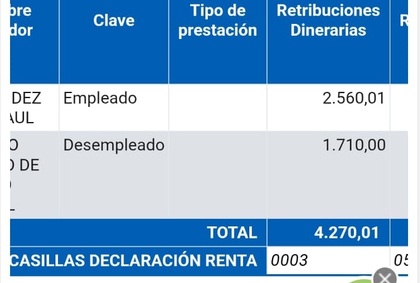
#1
Entra en vigor nuevo incentivo al empleo - Ingreso mínimo vital
En el caso de que el importe del incremento de las rentas previsto en el artículo 3 sea inferior o igual a 6.000 euros, se excluirá del cómputo de rentas para el cálculo del ingreso mínimo vital el 100 % de este incremento.
En el caso de que el importe del incremento de las rentas previsto en el artículo 3 sea superior a 6.000 euros, se excluirá del cómputo de rentas 6.000 euros más el 50 % de la cuantía del incremento de rentas que supere los 6.000 euros.
En el caso de unidades de convivencia a las que se aplican los complementos por discapacidad o monoparentalidad a que se refiere el artículo 13.2.a), b), c) y d) de la Ley 19/2021, de 20 de diciembre, el porcentaje de exención para la cuantía superior a 6.000 euros será del 55 %.
A tal efecto se tendrán en cuenta las circunstancias existentes el día 1 de enero del ejercicio en que haya de tener efectos la revisión del ingreso mínimo vital resultante de la toma en consideración de dicha exención.»