Acceder

Grab Holdings (GRAB)

10 respuestas
Grab Holdings (GRAB)
#3

Re: Grab Holdings (GRAB)

La parte de pagos on line se presta a fuerte crecimiento.
Un ejemplo es un banco brasileño, una fintech realmente, que opera en el ecosistema digital, que es una máquina de crecer.
No dejes de reportar.
#4

Re: Grab Holdings (GRAB)

La zona ASEAN tiene un potencial enorme, me ha gustado mucho la compañía, ya os comentare...

El Conocimiento es Poder...

#5

Re: Grab Holdings (GRAB)

¿Es está?


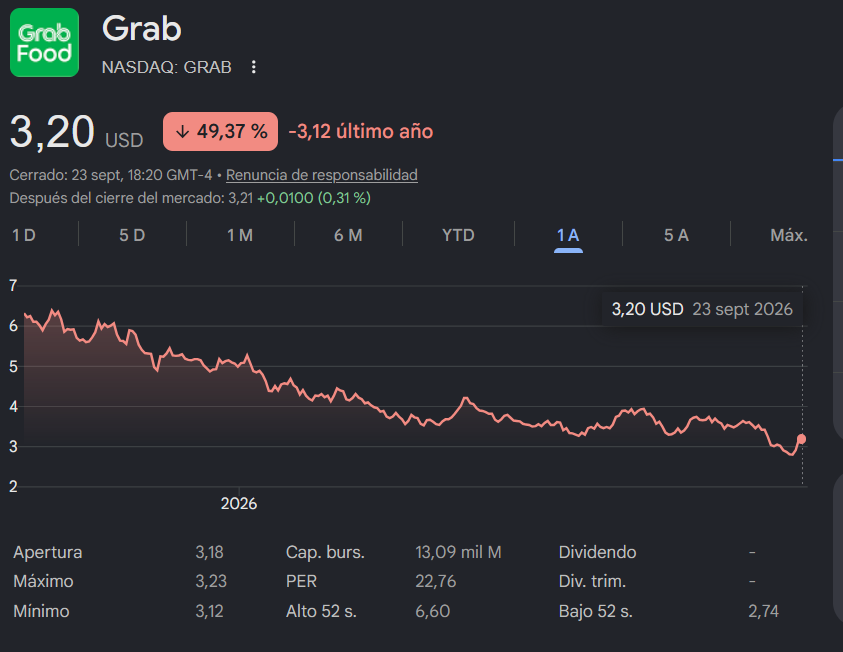
Lleva una buena bajada tanto anual como desde que salió a cotizar. ¿Tienes alguna hipótesis del por qué de esta bajada a pesar de operar en una zona con futuro?

Por una parte me gusta la bajada, pero por otra el instinto dice que no se debe entrar en un edificio ardiendo, pero es una de las mejores formas de ganar una vez se ha extinguido el incendio.
#6

Re: Grab Holdings (GRAB)

La caída puede explicarse menos por el crecimiento de usuarios y más por la conversión de ese crecimiento en caja: en plataformas de pagos el mercado castiga el take rate, el coste de adquisición y la monetización. Además, una cotización con expectativas altas deja poco margen cuando hay dudas sobre competencia y capex; yo miraría crecimiento de ingresos, margen EBITDA/FCF y unit economics antes de llamarla oportunidad. La zona tiene futuro, sí, pero futuro no es lo mismo que retorno sobre el capital invertido.
#7

Re: Grab Holdings (GRAB)

No estoy seguro, pero parece que salio a cotizar con una valoración 5-6 veces la actual, y con unos números que no eran los de ahora...

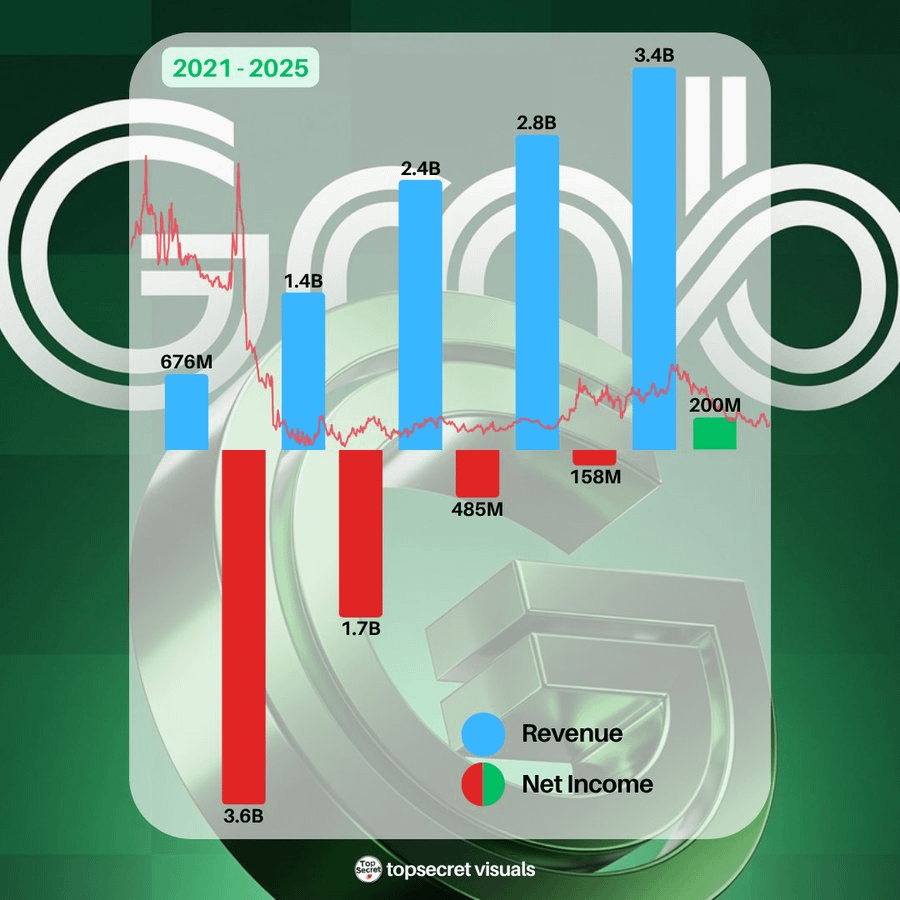
Sobre la situación de este año he visto esto:

Por lo visto tiene 3 problemas, una tasa restrictiva de comisiones por viaje, en Indonesia, del 8%...la compra de una compañía de comida en Taiwan, que esta medio parada por el gobierno...y el coste del combustible que esta afectando a los conductores de reparto...

Dicho esto la compañía sin duda es una para seguir muy de cerca, porque esta creciendo mucho y entrando en mercados muy jugosos como el fintech...


Me gusta mucho su zona economica, y me gusta mucho la diversificación de negocio que está haciendo...es buscar un punto de entrada...

El Conocimiento es Poder...

#8

Re: Grab Holdings (GRAB)

Buen matiz. Esos tres puntos encajan bien con la tesis de «crecimiento ≠ retorno»:
1) Un tope del 8% en comisiones en Indonesia es riesgo regulatorio puro sobre el take rate: limita el upside aunque el GMV crezca.
2) La operación en Taiwán parada por el regulador es riesgo de ejecución y capital atrapado: diluye la narrativa de expansión hasta que haya claridad.
3) El combustible es coste variable del ecosistema de conductores; o suben incentivos (baja el margen) o cae la oferta (cae el servicio).

Yo priorizaría mirar la contribución por viaje/pedido después de incentivos, y si el fintech mejora el FCF o solo añade intensidad de capital. ¿Alguna de esas tres veis reversible en 12 meses, o son estructurales?
#9

Re: Grab Holdings (GRAB)

Creo que las 3 son reversibles, pero no estoy seguro si en los próximos 12 meses...

El Conocimiento es Poder...

#10

Re: Grab Holdings (GRAB)

Coincido en que las tres son reversibles en teoría, pero el plazo no es el mismo. El combustible es el más cíclico: o se traslada (precio o menos incentivos) o se diluye si el crudo afloja. Ahí sí cabe un horizonte de 12 meses, y se vería en la contribución por pedido después de incentivos, no en el GMV. El tope del 8% en Indonesia es regulatorio: reversible solo si cambia la norma, y eso no lo marca el trimestre. Yo lo trataría como techo de take rate hasta que haya señal política. Taiwán es binario: o el regulador desbloquea y el capital deja de estar parado, o la expansión se queda a medias. Doce meses pueden bastar si es trámite; si es oposición de fondo, no. El test de los próximos dos trimestres, para mí, es si el margen por viaje aguanta sin más incentivos. ¿Entrarías solo con esa mejora de contribución, o esperarías también claridad en Indonesia o Taiwán?