El efecto bola de nieve de los dividendos: cuánto cambia reinvertir (con números)
Myrendix
Llevo un tiempo invirtiendo en dividendos y hay una idea que tardé en interiorizar de verdad: el grueso del resultado a largo plazo no viene de elegir la acción perfecta, sino de reinvertir de forma constante. El famoso efecto bola de nieve. Quería ponerle números para verlo claro y comparto el ejercicio por si os sirve.
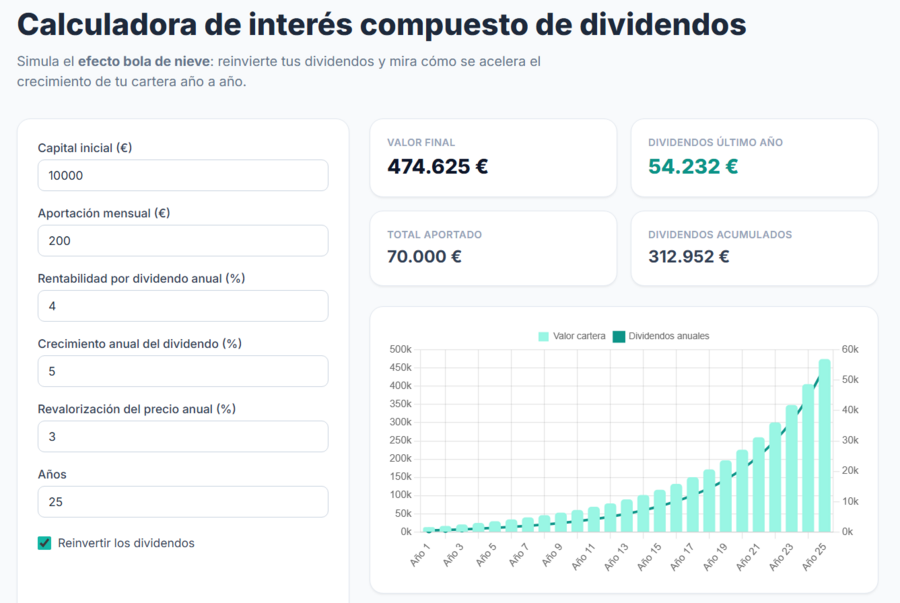
Ejemplo sencillo (fácil de verificar): Partimos de 10.000 € y aportamos 300 €/mes durante 25 años, con una rentabilidad total media del 7% anual (revalorización + dividendos reinvertidos).
Total aportado de tu bolsillo: 100.000 € (10.000 inicial + 90.000 en aportaciones)
Valor final estimado: ~297.000 €
A un 4% de yield, eso son ~11.900 €/año en dividendos, casi 1.000 €/mes
Es decir: aportas 100.000 € a lo largo de los años y el interés compuesto pone los otros ~200.000 €. Y lo interesante es lo poco lineal que es: los primeros años parece que no pasa nada, y la curva se dispara en el último tercio. Por eso empezar pronto y no tocar la reinversión pesan tantísimo.
Para no hacer las cuentas a mano cada vez, me monté una calculadora (gratis y sin registro) donde metes capital, aportación, yield y crecimiento del dividendo y te saca la proyección año a año: 👉 https://myrendix.com/herramientas/calculadora-interes-compuesto (es un proyecto mío, lo digo por transparencia — se agradece feedback)
Lo que me gustaría debatir con vosotros:
¿Qué rentabilidad media usáis como hipótesis razonable para una cartera de dividendos a 20-25 años? ¿7% os parece optimista o conservador?
¿Reinvertís todo automáticamente o seleccionáis dónde meter los dividendos cobrados?
¿Tenéis en cuenta la fiscalidad de los dividendos en vuestras proyecciones o la dejáis fuera?
Me interesan vuestras hipótesis, que seguro son más realistas que las mías.
11)- El dividendo es irrelevante: si se reparte, el accionista lo recibe en metálico (con la correspondiente retención fiscal del 19% !!!); si NO se reparte, ese valor se incorpora a largo plazo en el propio valor de la empresa (y por ende en su precio).
22)- NOMINALMENTE una cartera de bolsa te da un "rendimiento" histórico del 11% anual, pero descontando la inflación real (del 5%) y unos gastos y comisiones en torno al 1 ó 2% (siempre y cuando te gestiones la cartera por tu cuenta); el rendimiento NETO real anual a duras penas alcanzará entre el 4 ó 5% anual compuesto.
33)- RESUMIENDO : independientemente de los dividendos, la conclusión importante es que obtendrás como máximo un 5% de rentabilidad anual ;..... pero OJO : siempre que inviertas tú mismo directamente en las empresas más importantes y veteranas de tu mercado más próximo (IBEX-35 en caso de residir en España), formando una cartera diversificada y homogénea, y manteniendo la mínima actividad operativa ("comprar y mantener"). La bolsa con su "interés compuesto" es efectivamente una "máquina de hacer dinero, pero si no andas con cuidado, el estado con sus IMPUESTOS y las financieras con sus GRAVÁMENES (gastos + comisiones), se te llevarán todo el beneficio que la bolsa es capaz de generar.- Saludos.
El problema fundamental de la Bolsa es la corrupción y manipulación.
Si la empresa es buena y sube en bolsa es mejor que no reparta dividendos y los utilice para crecer ella misma.
Si te reparte los dividendos, primero hay que pagar a hacienda y luego los tenemos que reinvertir, que te vuelven a cobrar comisiones.
Las malas que repartan ya que no saben trabajar y si salen de bolsa y la compran sus propios trabajadores mejor, ya que trabajan mal, para ellos su empresa.
Re: El efecto bola de nieve de los dividendos: cuánto cambia reinvertir (con números)
Myrendix
Gracias a ambos, planteáis el debate de fondo y estáis en lo cierto en lo esencial según mi opinión.
@Javi01@Rmoonu — sobre la irrelevancia del dividendo: de acuerdo, en teoría (Modigliani-Miller) un dividendo equivale a un trozo de precio que sale de la cotización, y lo que importa es la rentabilidad total. Y con la fiscalidad encima, el dividendo es incluso peor en fase de acumulación: tributas al 19% por algo que no has decidido cobrar, mientras que la plusvalía latente compone con impuesto diferido. En eso no hay discusión: para acumular, una empresa que reinvierte bien y no reparte es más eficiente fiscalmente.
Matizo un par de cosas, no para llevar la contraria sino para afinar:
El 7% que puse era nominal total (no real). Coincido en que, descontando inflación y gastos, el neto real se va al 4-5% o menos. Buen apunte.
El dividendo cobra sentido sobre todo en fase de rentas, no de acumulación: cuando quieres vivir de la cartera sin vender, los dividendos te dan flujo sin tener que deshacer posiciones en un mal momento (riesgo de secuencia de retornos). Ahí la comparación no es "dividendo vs nada", sino "cobrar dividendo vs vender acciones" — y ambas tributan.
Y hay un factor no financiero pero real: el comportamiento. Mucha gente aguanta mejor las caídas viendo entrar dividendos que vendiendo participaciones. El inversor medio que no vende en pánico acaba batiendo al que sí lo hace.
Sobre la herramienta: justamente el campo de "crecimiento" representa rentabilidad total, así que sirve igual para modelar una estrategia sin dividendos (yield a 0 y todo a revalorización). No defiende los dividendos, solo visualiza el interés compuesto.
Dentro de lo malo, si te dan dividendos pues pagas las comisiones sin vender acciones y con lo que queda te da para entretenerte y compar mas cosas, osea sigues teniendo capital para seguir trabajando y no aburrirte. Saludos.
Re: El efecto bola de nieve de los dividendos: cuánto cambia reinvertir (con números)
Myrendix
Totalmente, ese es para mí el punto fuerte de los dividendos: generan caja sin tener que tocar el principal, así que en fase de acumulación reinvierto y dejo que componga, y el día de mañana esa misma caja es la que te da de comer sin vender en mal momento.
Donde sigo con la duda es justo en eso: si la cartera ya te da rentas crecientes y descorrelacionadas dentro de la bolsa (sectores, países, algún REIT), ¿aporta algo meter oro o bitcoin, que no generan flujo? ¿O para un inversor de dividendos en acumulación es más distracción que diversificación real?
¿Tú llevas algo fuera de renta variable o estás 100% acciones?
Históricamente, el S&P 500 ha generado un rendimiento medio anualizado de aproximadamente el 10% al 10.5% nominal (incluyendo la reinversión de dividendos) desde su adopción en 1957 y durante el último siglo. Al ajustar esta cifra por la inflación, el rendimiento real promedio se sitúa cerca del 7% al 7.3% anual.
Para comprender mejor cómo se desglosa este promedio histórico a largo plazo, aquí tienes las cifras clave desglosadas por periodos:
Rendimientos Históricos (Anualizados)
Últimos 150 años: Nominal ~ 9.4% | Real ~ 7.0%
Últimos 100 años: Nominal ~ 10.5% | Real ~ 7.3%
Últimos 50 años: Nominal ~ 11.9% | Real ~ 8.0%
Factores a tener en cuenta sobre este promedio
No es lineal: Aunque la media ronda el 10%, el mercado no sube un 10% todos los años. Es un promedio de subidas espectaculares y caídas bruscas.
Impacto de las décadas recientes: Periodos más recientes, como los últimos 10 o 5 años, han mostrado rentabilidades anualizadas superiores (entre el 13% y el 15%) impulsadas fuertemente por las grandes empresas tecnológicas y ciclos alcistas excepcionales.
Dividendos: La diferencia es notable. Si no se reinvierten los dividendos, el rendimiento bruto se reduce a cerca del 6.5% anualizado (históricamente a 100 años).
Fuente: Google AI.
El porcentaje de rendimiento promedio más repetido es del 7%.
Se comenta el ajuste por inflación pero Hacienda que somos todos también se lleva lo suyo.
En la página se comenta la retención del -19%, pero esta solo sirve para compensar el primer tramo fiscal de la base del ahorro situado hasta 6.000€, después la imposición sube al 21% hasta 50.000€ y luego un nuevo tramo y así.
Digamos que el cargo fiscal ya lo está haciendo al menos una parte el dividendo cobrado.
Luego está el momento de añadir posiciones, en los 4 últimos años sean doblado los índices y no considero que este momento sea el mejor apara iniciar un proceso de acumulación de la RV.
También por el lado de apalancamiento, endeudamiento gubernamental y corporativo en máximos históricos respecto al PIB mundial.
Luego está la pregunta para un inversor de largo plazo o así se llaman, ¿estarías dispuesto a aguantar un drawdown de tu cartera superior al -50%?, u otra pregunta ¿una década perdida sin obtener rendimientos?
Cuidado que muchos de los inversores de estos últimos años no han sufrido nada de las preguntas que he abierto en mi comentario.
Esas dos preguntas han ocurrido en el siglo XXI por lo tanto no hace tanto.
Re: El efecto bola de nieve de los dividendos: cuánto cambia reinvertir (con números)
Myrendix
Gran comentario, @carlosocean, se agradece el desglose. Matizas bien lo de la fiscalidad: la retención del 19% es solo un pago a cuenta, luego viene la escala real, así que lo neto queda bastante por debajo de la nominal que todos citamos.
Y comparto la cautela sobre valoraciones y deuda global. Mi enfoque es aportar de forma periódica y no depender de vender: si llega un -50%, al menos los dividendos siguen entrando y reinvierto más barato. Dicho esto, reconozco que es fácil decirlo sin haber vivido un drawdown así con la cartera ya grande. Tus dos preguntas son las que de verdad importan.
El S&P 500 está caro en términos agregados, pero eso es precisamente lo que hace que sea valioso: te obliga a encontrar las "joyas" que cotizan a mitad de precio que el mercado general.
Si bien recomiendo comprar poco a poco y a largo plazo empresas baratas. Pues no recomiendo el BTC, ya que al no tener un CEO, ni trabajadores competentes que intenten subir el precio del valor, pues no lo veo claro.
En mi humilde opinión vas muy bien encaminado. Este asunto es recurrente en esta Comunidad (con las dos almas principales: los que tradean a medio plazo versus los que buscan rentabilidad por dividendo. Aunque creo que alguno/ass combinan las dos estrategias.) La fiscalidad creo que se debería quedar fuera de los cálculos porque en todos los países serios hay una buena fiscalidad (que los usanos también retienen lo suyo.)
Por último (por si acaso no has dado todavía con él), hay un mítico hilo del también mítico @Tito11934
Te pongo la penúltima página (ahora que me fijo hay 146 páginas en el hilo) Así que tienes ahí material y opiniones interesantes para nutrirte y afinar tu estrategia.
Para tu enfoque, creo que deberías acumular efectivo y esperar una caída técnica. ahora está todo muy caro (máximos históricos en los índices y en muchos de sus valores.)