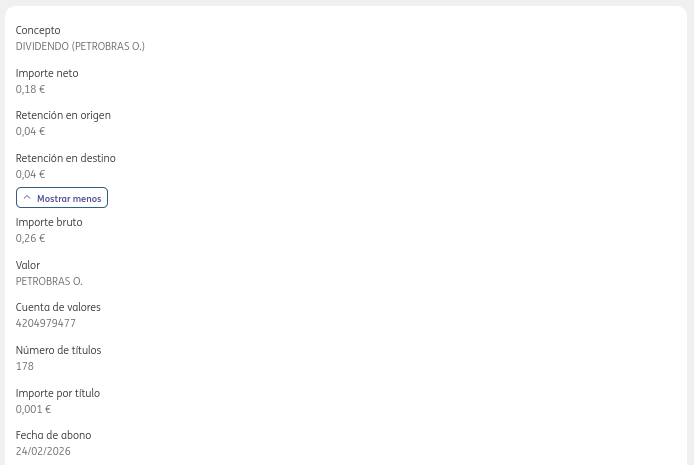
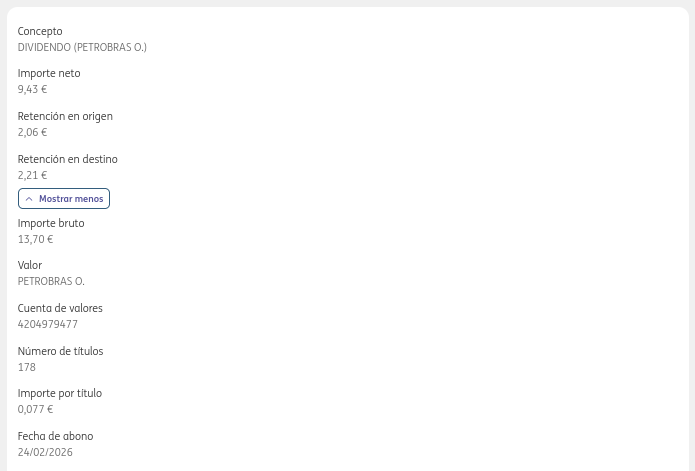
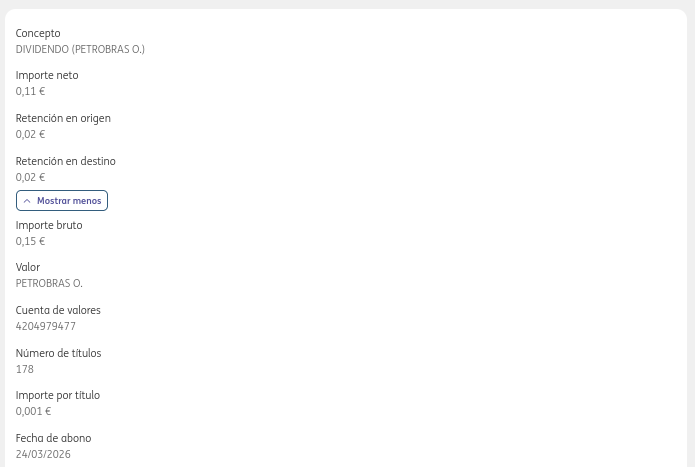
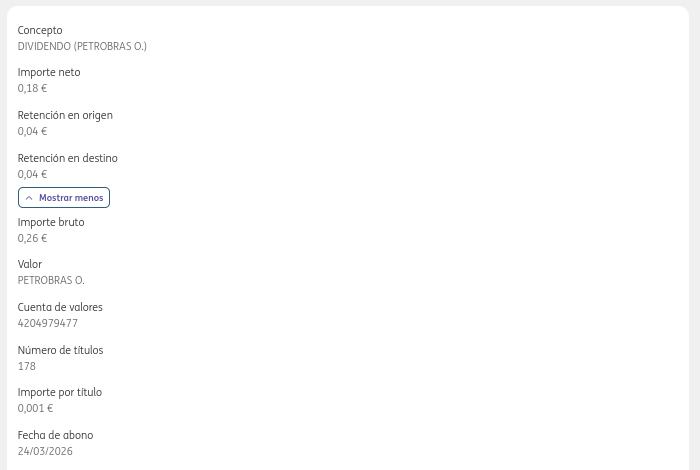
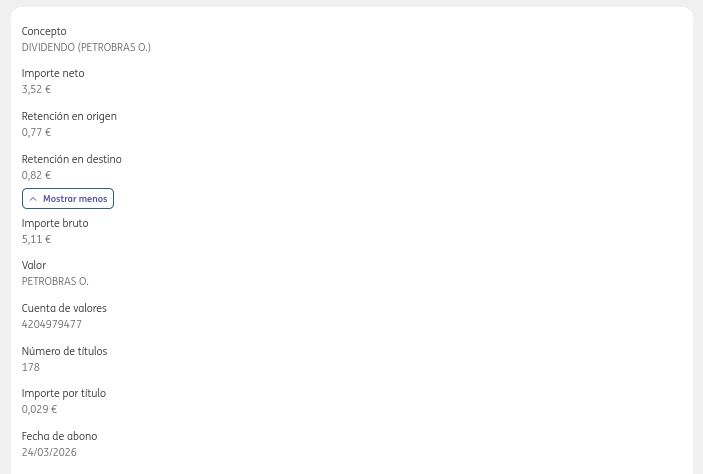
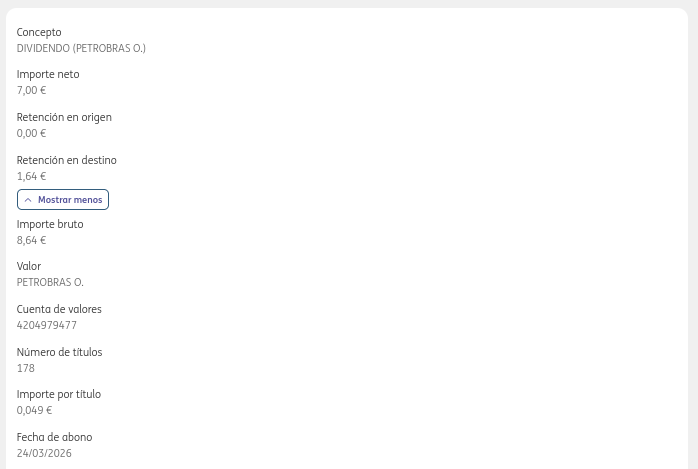
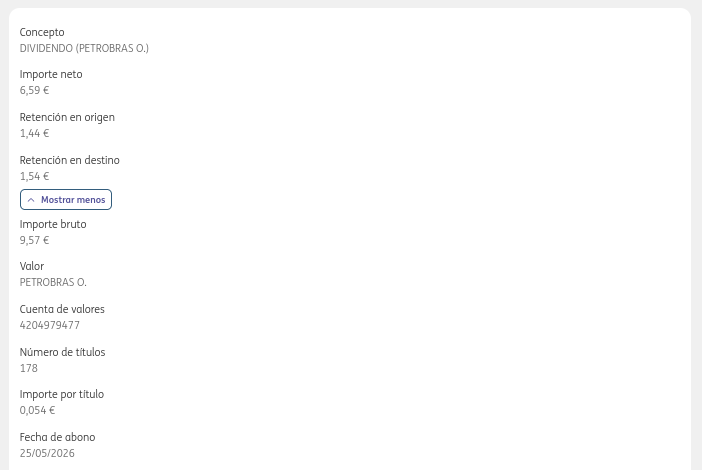
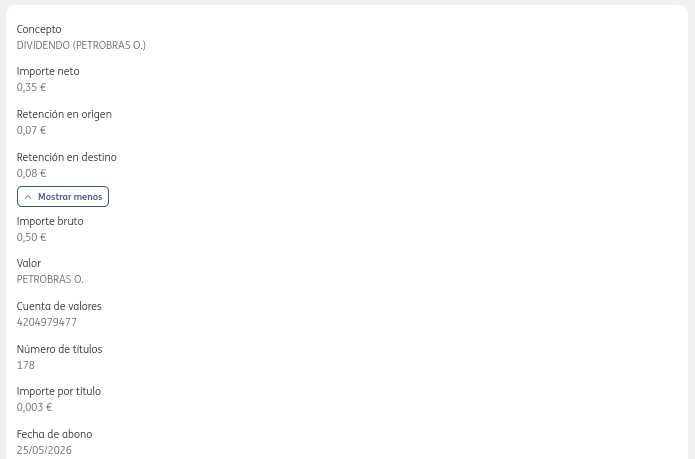
A partir del 1 de enero de 2026, Brasil ha modificado significativamente su política fiscal sobre la distribución de beneficios, afectando directamente a los inversores de Petrobras (
NYSE:PBR).
La retención en origen para el pago de dividendos se estructura de la siguiente manera:
1. Retención General del 10%
Bajo la Ley N 15.270/2025, todos los dividendos pagados o acreditados a beneficiarios no residentes en Brasil a partir de 2026 están sujetos a una retención del 10%.
- Esta tasa se aplica independientemente del país de residencia del beneficiario.
- Anteriormente (desde 1996), los dividendos en Brasil estaban exentos de este impuesto, pero la nueva normativa reintroduce el gravamen para compensar otros ajustes fiscales en el país.
2. Interés sobre el Capital Propio (JCP)
Petrobras utiliza frecuentemente el "Interés sobre el Capital Propio" (Juros sobre o Capital Próprio - JCP), una forma de remuneración distinta al dividendo puro que es deducible para la empresa.
A partir de 2026, la retención en origen para los pagos por concepto de JCP ha aumentado al 20% (frente al 15% anterior).
3. Exenciones y Reglas de Transición
Existen escenarios donde no se aplica la retención o se puede reclamar un ajuste:
- Utilidades antiguas: Los dividendos provenientes de beneficios generados y cuya distribución fue aprobada antes del 31 de diciembre de 2025 mantienen su exención, incluso si el pago físico ocurre en 2026 o años posteriores.
- Mecanismo de Crédito/Reembolso: Los inversores extranjeros pueden solicitar un reembolso si demuestran que la combinación de los impuestos corporativos de la empresa y la retención del 10% excede la tasa impositiva nominal en Brasil (generalmente el 34%).
- Entidades exentas: Algunos gobiernos extranjeros, fondos soberanos y fondos de pensiones específicos pueden estar exentos de esta retención bajo ciertas regulaciones.
No importa lo fuerte que pegues, lo importante es mantenerse en pie.