El ORO: El Activo que Nunca ha Necesitado Promesas para Conservar su Valor
La historia de la inversión está llena de activos que han disfrutado de un enorme prestigio para acabar desapareciendo, perdiendo relevancia o quedando relegados a una nota a pie de página. Empresas que parecían invencibles, sectores considerados imprescindibles y monedas que dominaron el comercio internacional terminaron siendo sustituidos por otros protagonistas.
El oro, sin embargo, constituye una excepción extraordinaria.
Ha atravesado imperios, guerras, revoluciones, crisis financieras, cambios tecnológicos y transformaciones monetarias sin perder su condición de reserva de valor para millones de personas. Mientras la economía mundial evolucionaba desde el trueque hasta la inteligencia artificial, el oro seguía ocupando un lugar privilegiado en la protección del patrimonio.
Esta permanencia no garantiza rentabilidades futuras ni implica que deba ser el único activo de una cartera. Pero sí invita a una reflexión: pocos activos han demostrado tanta capacidad para conservar relevancia durante tantos siglos.
Desde JLMC Inversión, la inversión se plantea como un proceso de aprendizaje continuo, disciplina, pensamiento crítico y construcción de patrimonio a largo plazo. Bajo esa filosofía, el oro merece ser analizado no desde el entusiasmo pasajero, sino desde su función dentro de una estrategia racional.
La inversión no consiste en adivinar el futuro
Muchos inversores comienzan su recorrido convencidos de que el éxito depende de anticipar el próximo movimiento del mercado.
- ¿Qué hará la inflación?
- ¿Bajarán los tipos de interés?
- ¿Entraremos en recesión?
- ¿Seguirán subiendo las bolsas?
La experiencia demuestra que responder correctamente a estas preguntas de forma consistente resulta extraordinariamente difícil.
Por ello, una estrategia de inversión sólida no debería construirse sobre predicciones, sino sobre probabilidades.
El oro no necesita que un escenario concreto se materialice para justificar su existencia dentro de una cartera. Su principal aportación consiste en ofrecer diversificación frente a riesgos difíciles de anticipar.
El verdadero enemigo del patrimonio
Muchos inversores creen que su mayor enemigo son las caídas bursátiles. En realidad, suelen ser otros factores mucho más silenciosos:
- Vender presa del miedo.
- Comprar dominados por la euforia.
- Perseguir la rentabilidad de moda.
- Cambiar continuamente de estrategia.
- Sobreoperar.
- Ignorar el riesgo.
La rentabilidad sostenible rara vez depende exclusivamente del activo seleccionado. Depende, sobre todo, del comportamiento del propio inversor.
En esa línea, los contenidos recientes de JLMC Inversión insisten en el valor de la disciplina emocional, la paciencia, el interés compuesto y el pensamiento crítico, así como en utilizar la inteligencia artificial como apoyo al análisis y no como sustituto del juicio humano.
El ORO no produce beneficios... y eso no constituye un defecto
Una crítica habitual afirma que el oro no genera dividendos. Es cierto, tampoco paga cupones, ni reparte beneficios, pero esa observación parte de una comparación incorrecta. Las empresas existen para producir beneficios. Los bonos generan intereses. Los inmuebles producen rentas. El oro desempeña otra función completamente distinta. Su utilidad consiste en proteger patrimonio frente a escenarios donde otros activos pueden sufrir simultáneamente. No es un sustituto de la renta variable. Es un complemento.
La inflación: un impuesto silencioso
El poder adquisitivo rara vez desaparece de un día para otro. Lo hace lentamente. Un pequeño porcentaje anual parece insignificante. Sin embargo, acumulado durante décadas termina erosionando el valor real del dinero. Muchos inversores concentran toda su atención en la rentabilidad nominal. Mucho menos analizan cuánto patrimonio conservan realmente después de descontar inflación e impuestos.
El oro ha sido históricamente uno de los activos utilizados para intentar preservar poder adquisitivo durante largos periodos, aunque su comportamiento puede ser muy variable en horizontes cortos.
Bancos centrales: observar lo que hacen, no lo que dicen
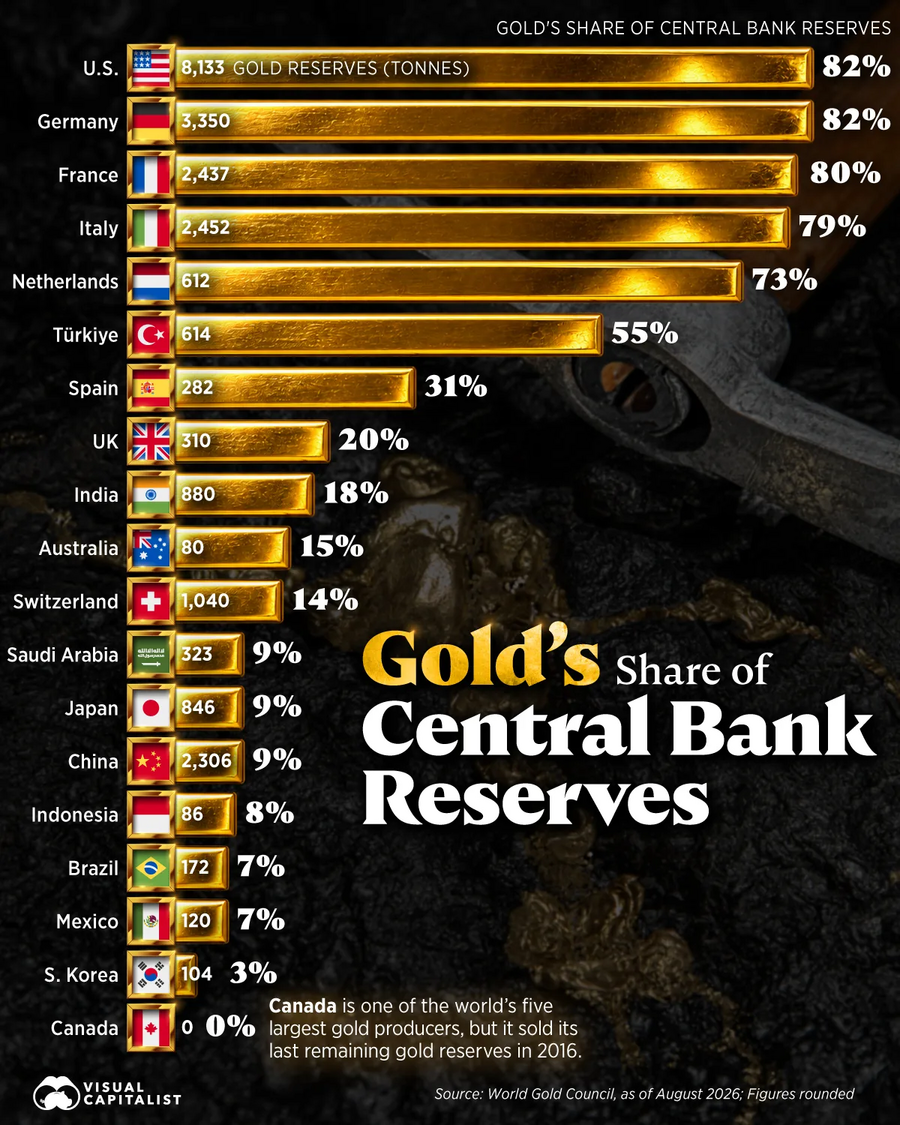
Los bancos centrales poseen enormes cantidades de oro. Este hecho resulta llamativo.
Si el oro careciera completamente de utilidad estratégica, difícilmente ocuparía una parte relevante de las reservas oficiales de numerosos países.
Ello no significa que un inversor particular deba replicar exactamente esa composición, pero sí invita a preguntarse qué papel desempeña este activo cuando incluso las instituciones encargadas de emitir moneda mantienen reservas significativas de él.
La geopolítica vuelve a ocupar el centro del escenario
Durante años muchos inversores prestaron poca atención a la geopolítica. La globalización parecía reducir continuamente los conflictos económicos. Sin embargo, la realidad ha demostrado que el mundo continúa siendo profundamente incierto:
- Conflictos internacionales.
- Fragmentación comercial.
- Reconfiguración de cadenas de suministro.
- Competencia tecnológica.
- Sanciones económicas.
- Cambios regulatorios.
En ese contexto, disponer de activos cuya evolución no dependa exclusivamente de los beneficios empresariales adquiere una lógica diferente. No porque el oro sea perfecto. Sino porque responde a dinámicas distintas.
Diversificación: aceptar que nadie puede saberlo todo
La diversificación constituye un reconocimiento de humildad intelectual. Nadie conoce con certeza qué activo liderará la próxima década. Precisamente por eso muchos inversores prefieren construir carteras capaces de adaptarse a escenarios diversos.
Una combinación equilibrada puede incluir:
- Renta variable global.
- Gestión activa cuando aporte un valor diferencial.
- Fondos indexados y ETFs.
- Liquidez para aprovechar oportunidades, y una exposición moderada a activos refugio como el oro.
Diversificar no elimina el riesgo, lo distribuye.
La inteligencia artificial cambia las herramientas, no los principios
La inteligencia artificial representa una revolución extraordinaria. Permite analizar información con una velocidad impensable hace pocos años. Puede resumir informes, comparar fondos, identificar tendencias y facilitar el trabajo del analista.
Pero continúa existiendo una diferencia esencial entre procesar información y tomar decisiones.
El criterio.
La experiencia.
La capacidad para soportar incertidumbre.
La disciplina emocional.
Los contenidos recientes del canal insisten precisamente en esta idea: la IA debe actuar como un copiloto del inversor, nunca como el sustituto de su pensamiento crítico.
El oro dentro de una filosofía de inversión
La cuestión correcta no es si el oro va a subir mañana. La pregunta verdaderamente importante es otra.
¿Contribuye este activo a construir una cartera más resistente durante los próximos veinte años?
Planteada así, la discusión cambia completamente. El objetivo deja de ser acertar el próximo movimiento. Pasa a ser construir un patrimonio capaz de sobrevivir a escenarios muy distintos.
Invertir es gestionar probabilidades
Los mercados financieros recompensan la paciencia mucho más de lo que premian la brillantez puntual.
El éxito rara vez depende de una decisión espectacular. Suele ser consecuencia de cientos de decisiones razonables mantenidas durante muchos años:
✅ Aportar periódicamente.
✅ Reducir costes.
✅ Diversificar.
✅ Evitar errores emocionales.
✅ Mantener disciplina.
✅ Aceptar que nadie controla el mercado.
En ese contexto, el oro deja de ser una apuesta especulativa para convertirse en una herramienta adicional dentro de una arquitectura patrimonial diseñada para resistir la incertidumbre.
Reflexión final
Vivimos una época de cambios acelerados. La tecnología evoluciona a una velocidad sin precedentes. La inteligencia artificial transforma profesiones enteras. La geopolítica redefine el comercio mundial. Los mercados reaccionan en cuestión de segundos.
En medio de todo ese ruido, el inversor dispone de dos opciones:
1⃣ Perseguir cada novedad intentando anticipar el próximo movimiento.
2⃣ Construir una estrategia basada en principios que han demostrado utilidad durante décadas.
El oro no ofrece certezas, ningún activo puede hacerlo. Pero su historia recuerda una lección que sigue plenamente vigente: preservar patrimonio es tan importante como hacerlo crecer.
Porque la verdadera riqueza no consiste únicamente en obtener grandes rentabilidades durante un año excepcional. Consiste en conservar y aumentar el patrimonio de forma consistente durante toda una vida inversora, y esa diferencia es, precisamente, la que separa la especulación de la inversión.
𝐀𝐯𝐢𝐬𝐨 𝐥𝐞𝐠𝐚𝐥 𝐲 𝐝𝐞 𝐫𝐢𝐞𝐬𝐠𝐨:
𝘓𝘢𝘴 𝘪𝘯𝘷𝘦𝘳𝘴𝘪𝘰𝘯𝘦𝘴 𝘦𝘯 𝘭𝘰𝘴 𝘮𝘦𝘳𝘤𝘢𝘥𝘰𝘴 𝘥𝘦 𝘤𝘢𝘱𝘪𝘵𝘢𝘭𝘦𝘴 𝘦𝘴𝘵á𝘯 𝘴𝘶𝘫𝘦𝘵𝘢𝘴 𝘢 𝘳𝘪𝘦𝘴𝘨𝘰𝘴, 𝘪𝘯𝘤𝘭𝘶𝘪𝘥𝘢 𝘭𝘢 𝘱𝘰𝘴𝘪𝘣𝘪𝘭𝘪𝘥𝘢𝘥 𝘥𝘦 𝘭𝘢 𝘱é𝘳𝘥𝘪𝘥𝘢 𝘵𝘰𝘵𝘢𝘭 𝘥𝘦𝘭 𝘤𝘢𝘱𝘪𝘵𝘢𝘭 𝘪𝘯𝘷𝘦𝘳𝘵𝘪𝘥𝘰. 𝘌𝘴 𝘪𝘮𝘱𝘰𝘳𝘵𝘢𝘯𝘵𝘦 𝘳𝘦𝘤𝘰𝘳𝘥𝘢𝘳 𝘲𝘶𝘦 𝘭𝘢𝘴 𝘳𝘦𝘯𝘵𝘢𝘣𝘪𝘭𝘪𝘥𝘢𝘥𝘦𝘴 𝘱𝘢𝘴𝘢𝘥𝘢𝘴 𝘯𝘰 𝘨𝘢𝘳𝘢𝘯𝘵𝘪𝘻𝘢𝘯 𝘳𝘦𝘴𝘶𝘭𝘵𝘢𝘥𝘰𝘴 𝘧𝘶𝘵𝘶𝘳𝘰𝘴.
𝘌𝘴𝘵𝘦 𝘤𝘰𝘯𝘵𝘦𝘯𝘪𝘥𝘰 𝘵𝘪𝘦𝘯𝘦 𝘶𝘯𝘢 𝘧𝘪𝘯𝘢𝘭𝘪𝘥𝘢𝘥 𝘦𝘹𝘤𝘭𝘶𝘴𝘪𝘷𝘢𝘮𝘦𝘯𝘵𝘦 𝘦𝘥𝘶𝘤𝘢𝘵𝘪𝘷𝘢 𝘦 𝘪𝘯𝘧𝘰𝘳𝘮𝘢𝘵𝘪𝘷𝘢 𝘺 𝘯𝘰 𝘤𝘰𝘯𝘴𝘵𝘪𝘵𝘶𝘺𝘦 𝘢𝘴𝘦𝘴𝘰𝘳𝘢𝘮𝘪𝘦𝘯𝘵𝘰 𝘧𝘪𝘯𝘢𝘯𝘤𝘪𝘦𝘳𝘰. 𝘚𝘦 𝘳𝘦𝘤𝘰𝘮𝘪𝘦𝘯𝘥𝘢 𝘦𝘯𝘤𝘢𝘳𝘦𝘤𝘪𝘥𝘢𝘮𝘦𝘯𝘵𝘦 𝘢 𝘭𝘢 𝘢𝘶𝘥𝘪𝘦𝘯𝘤𝘪𝘢 𝘲𝘶𝘦 𝘳𝘦𝘢𝘭𝘪𝘤𝘦 𝘴𝘶 𝘱𝘳𝘰𝘱𝘪𝘢 𝘪𝘯𝘷𝘦𝘴𝘵𝘪𝘨𝘢𝘤𝘪ó𝘯 𝘺 𝘷𝘦𝘳𝘪𝘧𝘪𝘲𝘶𝘦 𝘭𝘢 𝘦𝘹𝘢𝘤𝘵𝘪𝘵𝘶𝘥 𝘥𝘦 𝘵𝘰𝘥𝘢 𝘭𝘢 𝘪𝘯𝘧𝘰𝘳𝘮𝘢𝘤𝘪ó𝘯 𝘥𝘦 𝘧𝘰𝘳𝘮𝘢 𝘪𝘯𝘥𝘦𝘱𝘦𝘯𝘥𝘪𝘦𝘯𝘵𝘦 𝘢𝘯𝘵𝘦𝘴 𝘥𝘦 𝘵𝘰𝘮𝘢𝘳 𝘤𝘶𝘢𝘭𝘲𝘶𝘪𝘦𝘳 𝘥𝘦𝘤𝘪𝘴𝘪ó𝘯 𝘥𝘦 𝘪𝘯𝘷𝘦𝘳𝘴𝘪ó𝘯.
JLMC Inversión