Acceder

Salesforce.com (CRM) : empresa de crecimiento imparable.

33 respuestas
Salesforce.com (CRM) : empresa de crecimiento imparable.

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Se habla de Salesforce.com CRM · NYSE
229,13 US$ +0,58 % sube
Ver la acción
Página
3 / 3
#31

Salesforce supera expectativas en el cuarto trimestre de 2026

Salesforce Inc. reportó sus resultados del cuarto trimestre para el año fiscal 2026, superando las expectativas de los analistas con un beneficio por acción (BPA) de 3,81 dólares en comparación con los 3,05 dólares pronosticados, marcando una sorpresa positiva del 24,92%. La empresa también reportó ingresos de 11.200 millones de dólares, superando ligeramente los 11.180 millones de dólares esperados. A pesar de superar las expectativas de resultados, las acciones de Salesforce experimentaron una caída del 1,2% en las operaciones fuera de horario, cerrando en 183,20 dólares, por debajo del cierre anterior de 185,42 dólares. 

https://es.investing.com/news/transcripts/salesforce-supera-expectativas-en-el-cuarto-trimestre-de-2026-93CH-3533404

Ni arrepentido ni encantado de haberme conocido

Se está hablando de

Salesforce.com CRM · NYSE
#32

Asombroso programa de recompra de acciones de 50 000 millones de dólares.

Salesforce acaba de lanzar una bomba en Wall Street: un programa de recompra de acciones por valor de 50 000 millones de dólares, uno de los mayores de la historia del software empresarial. El anuncio se produjo junto con los resultados del cuarto trimestre, que dibujaron un panorama complejo: un crecimiento acelerado impulsado por una reciente adquisición, pero unas previsiones que dejaron a algunos analistas con ganas de más. Las señales contradictorias hicieron que las acciones bajaran en las operaciones fuera de horario, ya que los inversores sopesaron la confianza de la empresa en la devolución de efectivo frente a unas previsiones de ingresos más moderadas de lo esperado.

Salesforce está haciendo su mayor apuesta hasta la fecha por sus propias acciones. La autorización de recompra por valor de 50 000 millones de dólares del gigante del CRM refleja la confianza de la dirección en que las acciones están infravaloradas, incluso cuando la empresa navega por un delicado equilibrio entre las inversiones en crecimiento y la rentabilidad para los accionistas. La medida llega en un momento crucial para el software empresarial, en el que las promesas de la inteligencia artificial chocan con la incertidumbre económica.

La recompra de 50 000 millones de dólares eclipsa a la mayoría de los programas del sector y representa una parte significativa de la capitalización bursátil de Salesforce. Para contextualizar, eso es suficiente para recomprar aproximadamente entre el 15 % y el 20 % de las acciones en circulación a los precios actuales, suponiendo que la empresa ejecute la autorización completa en el plazo habitual de dos o tres años. La magnitud de la operación indica que el director ejecutivo, Marc Benioff, y el consejo de administración creen que el mercado está valorando erróneamente la oportunidad que supone la IA para la empresa.

Ni arrepentido ni encantado de haberme conocido

#33

Salesforce gana 6.332 millones en su año fiscal, un 20,3% más, y eleva el dividendo y el tamaño de la recompra

 
La firma tecnológica Salesforce, especializada en 'software' de relaciones con clientes (CRM), cerró su año fiscal 2026, finalizado en enero, con un beneficio neto de 7.457 millones de dólares (6.332 millones de euros), lo que supone un avance interanual del 20,3%.

Los ingresos fueron de 41.525 millones de dólares (35.263 millones de euros), un 9,6% más. La mayoría provinieron de las suscripciones y los servicios de atención al cliente, que generaron 39.388 millones de dólares (33.448 millones de euros), un 10,4% más, mientras que los servicios profesionales aportaron 2.137 millones de dólares (1.815 millones de euros), un 3,6% menos.

Salesforce incurrió en unos gastos totales de 33.194 millones de dólares (28.188 millones de euros) fruto de los costes de actividad, I+D, venta o administración, entre otros. Esta cantidad fue un 8,2% superior que doce meses atrás.

Ya solo en el cuarto trimestre, Salesforce registró unas ganancias de 1.943 millones de dólares (1.650 millones de euros) y una facturación de 11.201 millones de dólares (9.512 millones de euros), un 13,8% y un 12,1% más, respectivamente.

"Hemos cerrado un trimestre increíble y terminado un año fiscal 2026 de récord [...] Hemos reconstituido Salesforce como el sistema operativo de la empresa agencial, reuniendo a personas y agentes en una plataforma de confianza", ha sostenido el presidente y consejero delegado de Salesforce, Marc Benioff.

"Como reflejo de nuestra sólida trayectoria, hemos aumentado nuestra autorización de recompra de acciones a 50.000 millones de dólares [42.460 millones de euros] y hemos incrementado nuestro dividendo trimestral, lo que refuerza nuestro compromiso de ofrecer un valor significativo a los accionistas", ha afirmado la presidenta y directora financiera y de operaciones, Robin Washington.


PREVISIONES, DIVIDENDO Y RECOMPRA

De cara al primer trimestre del próximo ejercicio, Salesforce espera que los ingresos se queden entre los 11.030 y 11.080 millones de dólares (9.367 y 9.409 millones de euros), al tiempo que el beneficio por acción oscilaría entre los 1,77 y 1,79 dólares (1,50 y 1,52 euros).

Para el conjunto del año, la multinacional confía en que sus ingresos se muevan en una horquilla de 45.800 a 46.200 millones de dólares (38.893 y 39.233 millones de euros). La rentabilidad por título se situaría entre 7,85 y 7,93 dólares (6,67 y 6,73 euros).

Salesforce ha elevado en un 5,8% el dividendo trimestral a repartir, hasta los 0,44 dólares (0,37 euros), y ha anunciado una nueva autorización para recomprar acciones por valor de 50.000 millones de dólares que sustituirá a la anteriormente emitida 

#34

Re: Salesforce.com (CRM) : empresa de crecimiento imparable.

Vendidas a 162€. Suerte a todos.

Ni arrepentido ni encantado de haberme conocido

#35

Salesforce eleva un 87% el beneficio en el segundo trimestre y mejora previsiones

 
Salesforce, firma estadounidense especializada en 'software' de relaciones con clientes (CRM), logró un beneficio neto de 3.526 millones de dólares (3.024 millones de euros) en su segundo trimestre fiscal, lo que supone un avance interanual del 86,8%, según ha informado la compañía, que ha revisado al alza sus previsiones anuales.

Los ingresos acumulados entre mayo y julio de 2026 alcanzaron un total de 11.345 millones de dólares (9.729 millones de euros), un 10,8% más que un año antes, incluyendo un aumento del 11,7% de los ingresos por suscripciones y servicios de soporte, hasta 10.820 millones de dólares (9.278 millones de euros), mientras que los servicios profesionales aportaron 525 millones de dólares (450 millones de euros), un 3,8% menos.

Por regiones, la facturación de la multinacional creció un 9,9% en América, hasta 7.404 millones de dólares (6.349 millones de euros); un 13,8% en Europa, con 2.764 millones de dólares (2.370 millones de euros); y un 9% en Asia Pacífico, hasta 1.168 millones de dólares (1.001 millones de euros).

De este modo, en la primera mitad de su ejercicio fiscal, la compañía obtuvo un beneficio neto de 5.633 millones de dólares (4.830 millones de euros), un 64,3% más que un año antes, mientras que los ingresos reportados aumentaron un 12%, hasta 22.478 millones de dólares (19.275 millones de euros).

"Acabamos de cerrar uno de nuestros mejores trimestres, superando todas las expectativas en cada indicador clave", afirmó Marc Benioff, presidente y consejero delegado de Salesforce, destacando que la compañía está experimentando "una demanda increíble" de sus productos de IA y datos.

De cara al conjunto del ejercicio, Salesforce ha elevado su previsión de ingresos a un rango de entre 46.100 y 46.400 millones de dólares (39.532 y 39.789 millones de euros), lo que supone un aumento interanual del 11% al 12% y del 11% interanual a tipo de cambio constante 

#36

El espejismo del Q2 de Salesforce: Por qué un EPS disparado no cuenta toda la historia

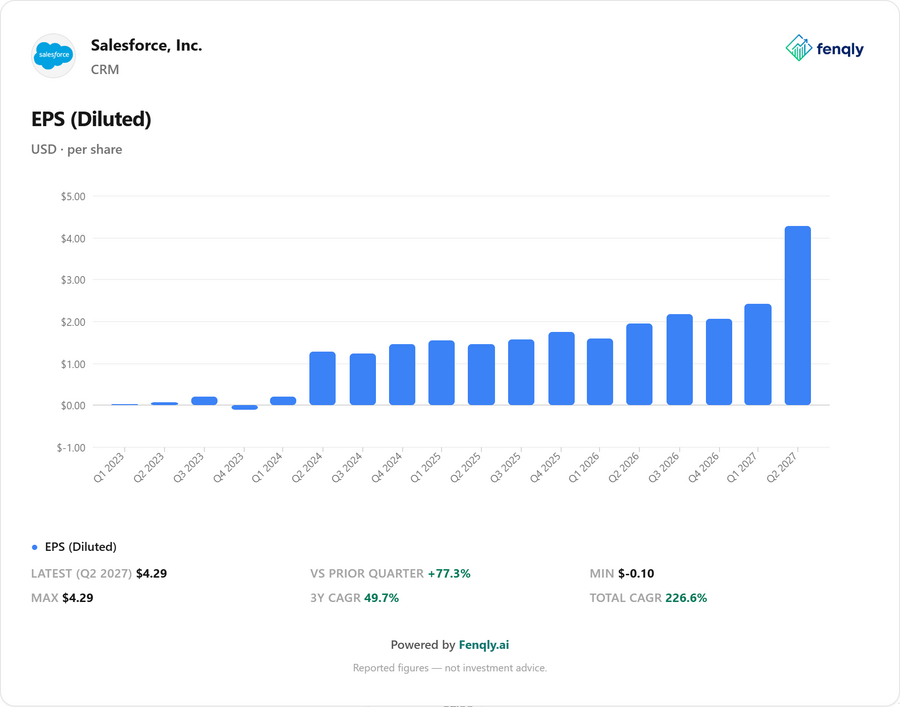
Si miraste por encima los resultados del Q2 (FY27) de Salesforce, probablemente te quedaste con los ojos como platos: un EPS (Beneficio por Acción) GAAP de 4.29$. Una salvajada de subida del 119% respecto al año pasado.

Cualquiera diría que la compañía ha encontrado la fórmula mágica para vender licencias de su CRM al doble de velocidad. Pero si rascas un poco, la foto completa tiene truco. Como inversores fundamentales, nuestro trabajo es no tragarnos los titulares masticados.

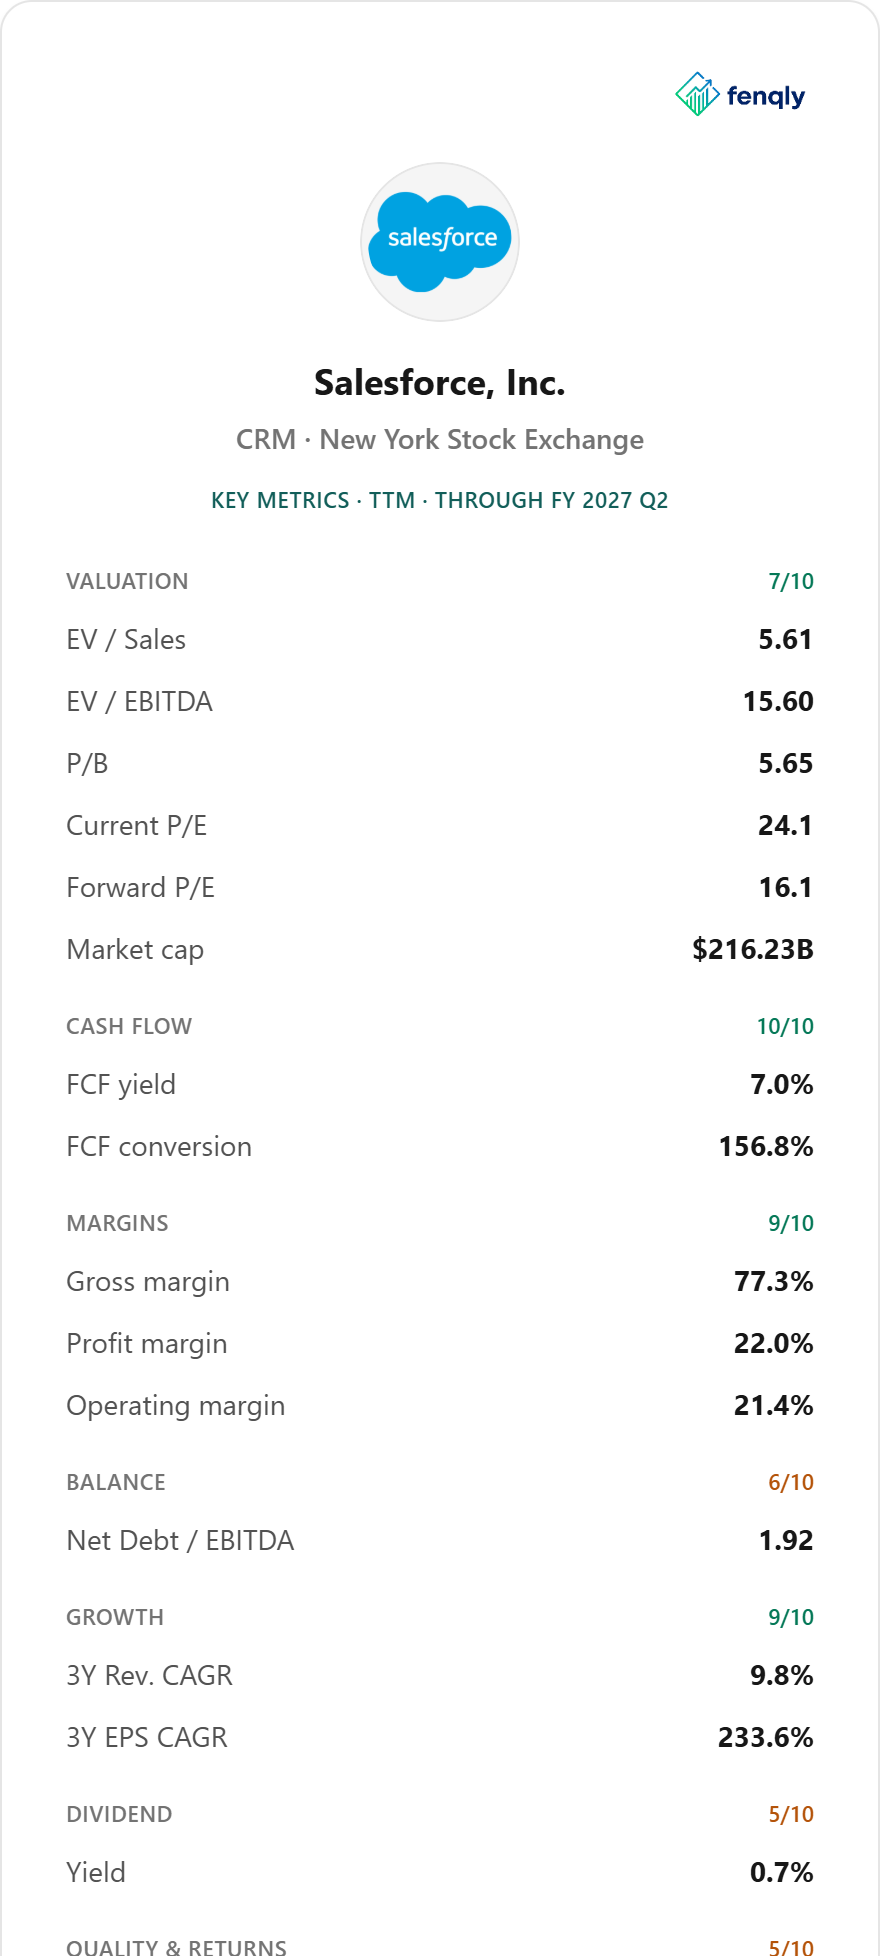
Key metrics. Fuente: Fenqly.ai


El "Elefante" en la sala: ¿De dónde sale tanto "Other Income"?


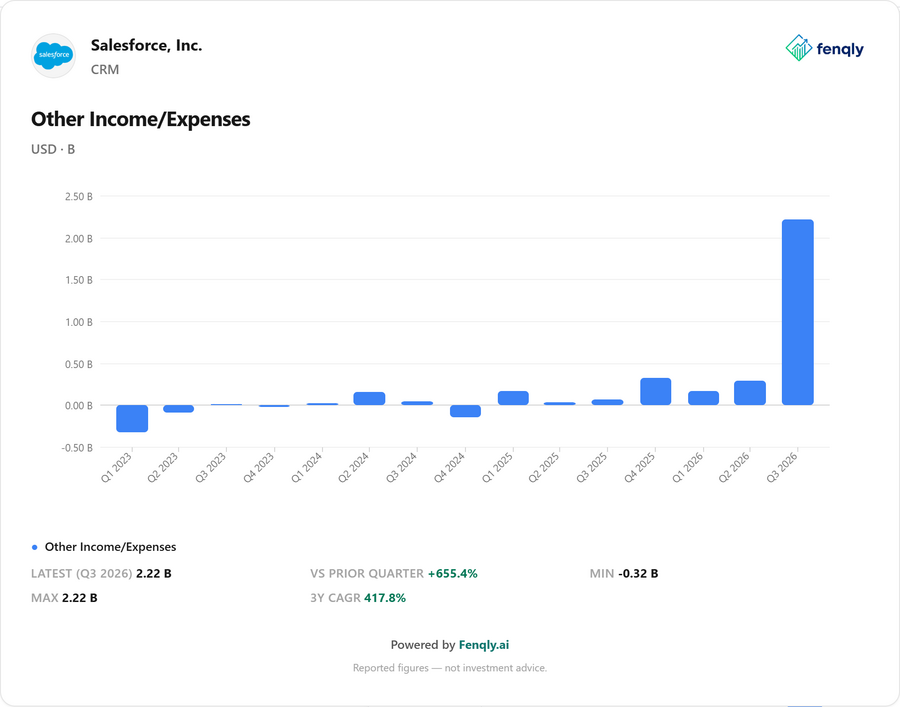
Aquí está el gran secreto del trimestre y el verdadero motivo de ese salto brutal en el beneficio. El empuje no viene de la operación recurrente, viene de un apunte contable gigante: 2.600 millones de dólares en ganancias por inversiones estratégicas.

Hay que recordar que la compañía tiene Salesforce Ventures, uno de los fondos corporativos más agresivos del mundo invirtiendo en startups tecnológicas (y últimamente, regando de millones a la Inteligencia Artificial). Cuando el valor de estas participadas sube, o cuando hay un evento de liquidez (una salida a bolsa o una adquisición), ese dinero entra directo en la cuenta de resultados en la partida de Other Income.

Es decir, el mercado está viendo un beneficio contable (GAAP) totalmente dopado por un evento aislado de capital riesgo. ¿Es dinero real? Sí. ¿Mide la salud recurrente de su negocio de software? Absolutamente no.

EPS (Diluted) Fuente: fenqly.ai


Lo que de verdad importa: El pulso del negocio Core


Si limpiamos el "ruido" de esas inversiones, ¿qué nos queda? Nos queda una empresa madura, predecible y operativamente muy sana.

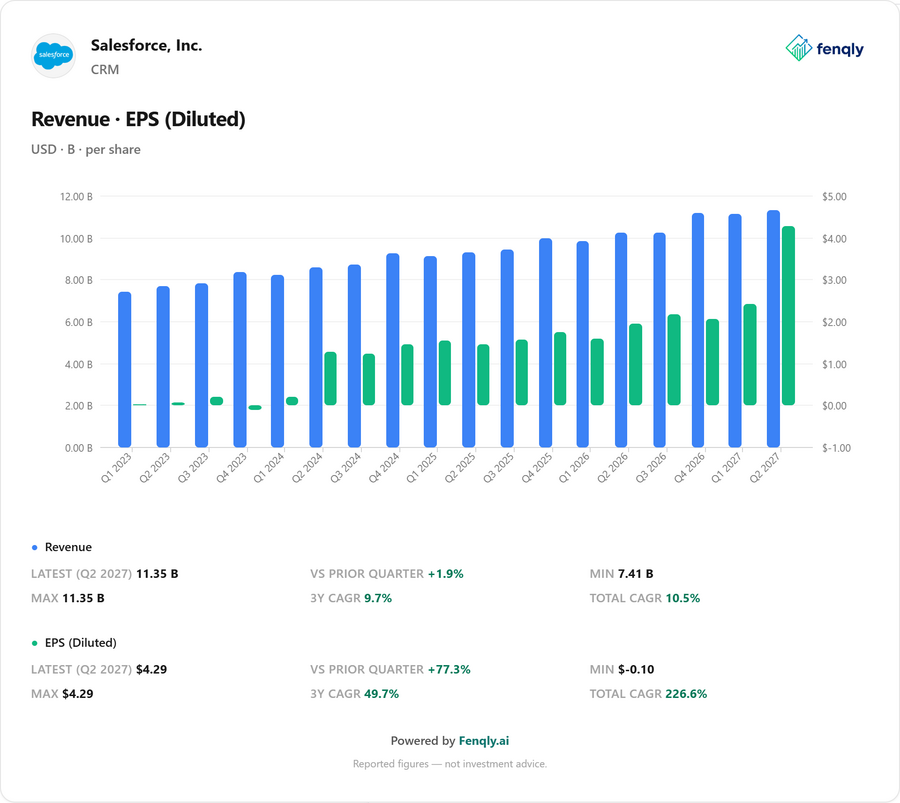
Cuando aislas el gráfico de ingresos, ves la verdadera historia sin el maquillaje:

  • Ingresos: 11.350 millones de dólares, creciendo a un ritmo del +11% YoY. Aburrido, predecible y seguro. 
  • El motor de mañana (cRPO): La cartera de pedidos futuros (lo que ya está firmado y se va a facturar en los próximos meses) sube un 14% hasta los 33.500 millones. Esto es gasolina pura para los próximos trimestres.
  • Guidance al alza: Han subido sus previsiones de facturación para todo el año fiscal (rango de 46.100M$a 46.400M$). Hay visibilidad y confianza en la directiva. 

¿Dónde hay que poner el ojo entonces?


Cuando la contabilidad del EPS te "miente" por culpa de los extraordinarios, la caja es la única que te dice la verdad. Y aquí es donde demuestran por qué siguen siendo un negocio de alta calidad:

  1. Conversión a caja: Tienen una capacidad bestial para generar efectivo. Este trimestre han levantado unos 1.100 millones de Free Cash Flow (FCF), un 81% más que el año pasado. Con un FCF yield rondando el 7%, estás obligado a mirar la ejecución real de la compañía y no solo los apuntes contables. 
  2. Margen operativo: Cruzando los datos, vemos que el margen operativo GAAP se sitúa en un robusto 20,5% (y el non-GAAP superando el 34%). No es una empresa quemando billetes para crecer; saben perfectamente cómo exprimir la rentabilidad de sus operaciones. 

Partida Other Income. Fuente: fenqly.ai

Mi tesis de inversión


  • El caso base: Salesforce es, por encima de todo, una máquina de ingresos recurrentes. Mientras su cartera de pedidos (backlog) siga subiendo a doble dígito (+14%) y sigan convirtiendo ese beneficio en caja contante y sonante, el mercado va a premiar la consistencia a largo plazo. El EPS histórico de este trimestre es solo un buen gancho para la prensa; la verdadera tesis es que la generación de caja sigue intacta.
  • Los riesgos (Lo que vigilo de cerca):

    • La "resaca" del Other Income: Cuando el año que viene los analistas comparen contra estos 4.29$ de EPS dopados, va a parecer que el beneficio se estanca o cae. Hay que estar preparados psicológicamente para el titular negativo.
    • Ejecución comercial: Si ese +11% de crecimiento orgánico empieza a flaquear, el castigo será inmediato. Ya no son una hypergrowth stock, y a los negocios maduros no se les perdona fallar en las ventas.

Ingresos vs EPS (diluted). Fuente: fenqly.ai

Conclusión


Este Q2 deja una lección clarísima: nunca te fíes de un múltiplo de valoración sin abrir antes el capó de la cuenta de resultados. El EPS fue histórico, pero el motivo no es puramente operativo. Lo verdaderamente importante es que los clientes siguen pagando, la cartera crece, y la historia tiene un ancla de acero fijada en el Free Cash Flow.