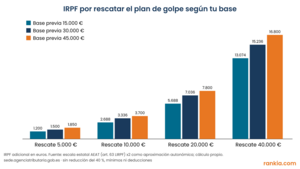
Para rescatar un plan de pensiones tienes que estar en uno de los supuestos que permite la ley (jubilación, incapacidad, dependencia, enfermedad grave, desempleo de larga duración o fallecimiento) o tener aportaciones con más de 10 años de antigüedad. Se solicita a la entidad del plan con la documentación que acredite el supuesto y puedes cobrarlo en forma de capital, de renta o mixta. Lo que rescates tributa como rendimiento del trabajo, así que la forma y el año en que cobres pueden suponer una diferencia de miles de euros en el IRPF.

Cuándo puedes rescatar un plan de pensiones
Supuesto |
Qué puedes rescatar |
|---|---|
Jubilación (ordinaria o anticipada) |
Todo el plan |
Incapacidad permanente total, absoluta o gran invalidez |
Todo el plan |
Dependencia severa o gran dependencia |
Todo el plan |
Enfermedad grave |
Todo o parte del plan |
Desempleo de larga duración |
Todo o parte del plan |
Fallecimiento |
Lo cobran los beneficiarios designados o, en su defecto, los herederos |
Aportaciones con más de 10 años |
Solo esas aportaciones y su rentabilidad, sin justificar causa |
¿Aún no estás jubilado y quieres sacar dinero? La vía más habitual es la de las aportaciones con más de 10 años: cada aportación se libera cuando cumple una década en el plan y el traspaso entre planes no reinicia el plazo. Tiene su propia fiscalidad y sus propios plazos para la reducción del 40%. 👉 Rescatar el plan de pensiones con 10 años: requisitos, IRPF y ejemplos
Cómo solicitar el rescate, paso a paso
- Elige la modalidad de cobro (capital, renta o mixta) antes de pedirlo: es la decisión que más afecta a los impuestos.
- Solicítalo a la entidad comercializadora o gestora del plan, en oficina, por la web o por escrito.
- Aporta la documentación que acredite el supuesto: resolución de jubilación de la Seguridad Social, certificado del SEPE, resolución de incapacidad, informe médico o certificado de defunción, según el caso. 👉 Qué documentos tienes que aportar para rescatar el plan
- Cobra en tu cuenta. Una vez entregada la documentación completa, la entidad abona la prestación en pocos días; el reglamento fija plazos máximos (por ejemplo, 7 días hábiles en los supuestos excepcionales de liquidez). En forma de renta, recibirás los pagos con la periodicidad pactada. Confirma el plazo con tu gestora.
La entidad practicará una retención a cuenta del IRPF al pagarte, igual que una nómina. El ajuste final llegará en la declaración de la renta del año del cobro.
Las tres formas de cobrar el plan
Modalidad |
Cómo funciona |
Cuándo interesa |
|---|---|---|
Capital |
Todo en un solo pago |
Importes pequeños o aportaciones anteriores a 2007 con derecho a la reducción del 40% |
Renta |
Pagos periódicos (mensuales, trimestrales, anuales) durante los años que elijas |
Casi siempre, porque reparte la base imponible entre varios ejercicios |
Mixta |
Una parte en capital y el resto en renta |
Para aprovechar el 40% en la parte antigua y repartir el resto |
Cómo tributa el rescate
Todo lo que cobres, aportaciones y rentabilidad, tributa como rendimiento del trabajo en la base general del IRPF, sumado a tu pensión o salario de ese año. La escala de referencia (estatal más autonómica) es:
Base liquidable general |
Tipo marginal de referencia |
|---|---|
Hasta 12.450 € |
19% |
De 12.450 a 20.200 € |
24% |
De 20.200 a 35.200 € |
30% |
De 35.200 a 60.000 € |
37% |
De 60.000 a 300.000 € |
45% |
Más de 300.000 € |
47% |
El tipo exacto varía según la comunidad autónoma.
La reducción del 40%: las aportaciones realizadas hasta el 31 de diciembre de 2006 (y su rentabilidad) tributan solo por el 60% si se cobran en forma de capital, en un único pago, en el año de la contingencia o en los dos siguientes. Las aportaciones posteriores no tienen ninguna reducción.
👉 Detalle completo de la fiscalidad de aportaciones y rescate: cuánto desgrava un plan de pensiones y cómo tributa
Ejemplo: capital o renta, cuánto cambia la factura
Un jubilado con una pensión pública de 24.000 € al año y 30.000 € en el plan, todo aportado después de 2006:
Forma de rescate |
IRPF adicional por el plan |
Tipo efectivo |
|---|---|---|
Capital, todo en un año |
≈ 10.316 € |
34,4% |
Renta, 6.000 € al año durante 5 años |
≈ 9.000 € |
30% |
Cálculo propio con la escala estatal más autonómica de referencia.
Cobrarlo en renta ahorra unos 1.316 € en este caso. La diferencia crece cuanto mayor es el saldo del plan o la pensión.
Trucos para rescatar el plan de pensiones pagando menos
- No rescates el año en que te jubilas. Ese año sumas salario y pensión; al siguiente solo tendrás la pensión y tu tipo marginal será menor.
- Reparte el cobro en varios años. Calcula cuánto puedes rescatar cada año sin saltar de tramo y fija la renta en esa cifra.
- Usa la reducción del 40% solo para la parte antigua. Si tienes aportaciones anteriores a 2007, un rescate mixto permite cobrar esa parte en capital y el resto en renta.
- Elige bien el mes. Si vas a rescatar una parte en capital, pedirlo en enero en lugar de en diciembre traslada el impuesto a la declaración de un año más tarde y puede permitirte repartirlo con otro ejercicio de menores ingresos.
- Si ya no necesitas el dinero, déjalo invertido. Puedes mantener el plan, e incluso traspasarlo a uno más barato, mientras decides. 👉 Cómo traspasar un plan de pensiones
Si dudas, simula la declaración en Renta Web con distintos importes de rescate o consulta con un asesor financiero o fiscal.
Preguntas frecuentes
¿Qué plazo hay para rescatar el plan de pensiones una vez jubilado?
Ninguno: puedes esperar los años que quieras, cobrarlo poco a poco o no rescatarlo. Solo hay plazo si quieres aplicar la reducción del 40% a las aportaciones anteriores a 2007: el año de la jubilación o los dos siguientes.
¿Se puede rescatar un plan de pensiones sin pagar impuestos?
No. La entidad comunica el pago a Hacienda y tributa siempre como rendimiento del trabajo. Lo que sí puedes es elegir cómo y cuándo cobrarlo para pagar lo menos posible.
¿Puedo rescatar solo una parte del plan?
Sí. Puedes cobrar una parte y dejar el resto invertido, o combinar capital y renta.
¿Qué pasa con el plan si fallece el titular?
Lo cobran los beneficiarios designados o, si no hay, los herederos. Para ellos tributa como rendimiento del trabajo en el IRPF, no en el impuesto de sucesiones.
¿Cuánto tarda en llegar el dinero?
Con la documentación completa, pocos días: el reglamento fija plazos máximos breves para que la entidad pague. Si es una renta, el primer pago llega en la fecha pactada.
👉 Relacionados: mejores planes de pensiones 2026 · calcula tu pensión de jubilación
Planes de pensiones indexados de MyInvestor: desde 10 € y 0,38% de comisiones totales
Contenido informativo. No constituye asesoramiento fiscal. La tributación depende de tu situación personal y de tu comunidad autónoma.