El ratio de cobertura con futuros es el número de contratos que debes vender en corto para neutralizar el riesgo de caída de una cartera long. La fórmula más básica: RC = Nominal Cartera / (Precio Futuro × Multiplicador). Con el S&P 500 en ~7.400 puntos y el contrato Micro E-mini MES (multiplicador $5), el nocional por contrato es ~$37.000 — lo que significa que una cartera de $100.000 necesitaría vender ~2,7 contratos MES (redondeando a 3) para cubrirse completamente. En este artículo explicamos también la fórmula ajustada por beta para carteras diversificadas y los riesgos reales de toda cobertura con futuros.
Ratio de cobertura
¿Qué utilidad tienen las coberturas con futuros?
Una de las aplicaciones más importantes que tienen los contratos de futuros es poder cubrir nuestras carteras ante movimientos adversos del precio del activo en que estemos invertidos. Gestionar correctamente la cobertura es un paso fundamental para que este tipo de estrategia realmente tenga sentido.
Utilizar un activo como cobertura tiene su sentido cuando incorporamos a nuestros modelos de inversión la posibilidad de caídas de precio en los activos de nuestra cartera y podemos encontrar productos que nos permitan tomar posiciones contrarias a las que tenemos.
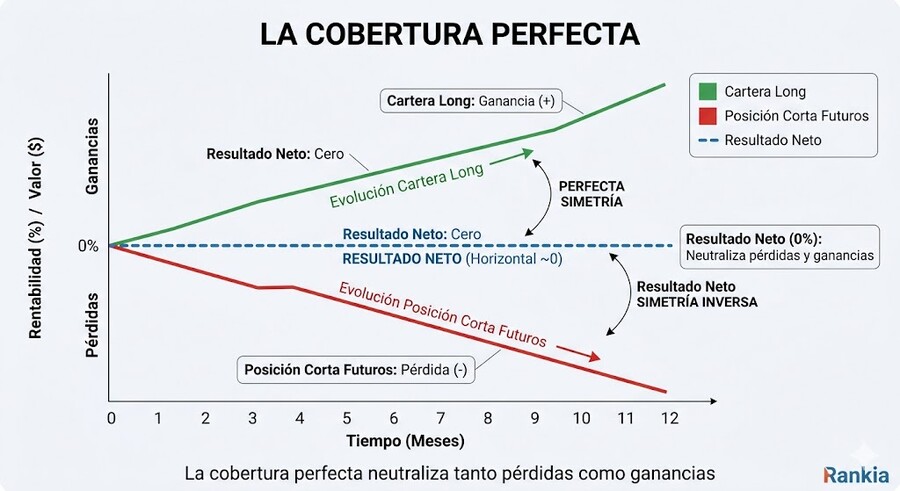
Como la lógica indica, si la cobertura fuera perfecta nuestra ganancia teórica sería cero ante cualquier variación del subyacente — incluso negativas, debido a los costes de la cobertura. Es por este motivo que no deben mantenerse a largo plazo, porque reduciríamos considerablemente la rentabilidad de nuestras estrategias.
Existen tres tipos de instrumentos con los que puede cubrirse un inversor minorista:
Opciones: presentan la complejidad de entender cómo afectan las sensibilidades (griegas) al precio de las opciones y no hay listadas opciones para todos los subyacentes.
CFDs: herramienta interesante pero con las limitaciones regulatorias de ESMA (reducción de apalancamiento máximo para minoristas) y el coste del overnight swap.
Futuros: presentan la desventaja de exigir un desembolso mayor de garantías pero ofrecen gran liquidez y variedad de subyacentes. Con los contratos micro (MES, FDXM, MNQ) el desembolso de garantías se reduce considerablemente. En este enlace pueden consultar un ejemplo de las garantías intradiarias de iBroker y la reducción.
¿Por qué realizar coberturas con futuros?
Cuando tenemos una cartera con acciones o índices, estas tienen la limitación de que van en dirección establecida alcista. Es cierto que a través de las acciones prestadas podemos ponernos cortos de una acción, pero este posicionamiento tiene un coste que para muchos minoristas a largo plazo es insostenible, y corres el riesgo de eventos corporativos o de short squeeze.
Entonces, cuando tenemos el riesgo de caídas, necesitamos instrumentos que permitan posicionarnos en esa dirección. Para esto podemos usar los tres instrumentos mencionados anteriormente.
Si seleccionamos los futuros, tenemos que conocer las características de dichos contratos para entender cómo funcionaría la cobertura:
Contratos estandarizados: las características de dichos contratos son establecidas por el emisor y están fijados.
Producto apalancado: no se desembolsan los nominales de los contratos sino que operamos con las garantías exigidas.
Liquidación diaria de pérdidas y ganancias: al final de la sesión se liquida la posición y se pueden solicitar garantías adicionales derivadas de esta liquidación.
Vencimientos: pueden ser semanales, mensuales o trimestrales. Si se quiere mantener una posición más allá del vencimiento habrá que rolar la posición asumiendo un coste o beneficio si está en contango o backwardation, respectivamente.
La cobertura con futuros perfecta
¿Cómo se calcula el Ratio de Cobertura con futuros? | Las dos fórmulas
Existen dos versiones de la fórmula, con distinto nivel de precisión:
Fórmula simple (sin ajuste por beta)
El Ratio de Cobertura de un contrato de futuros se calcula de forma muy sencilla. Solo necesitamos el valor de la cartera que queremos cubrir, el valor del futuro y el multiplicador del contrato:
La interpretación es directa: el resultado es el número de contratos que hay que vender en corto para cubrirnos de movimientos adversos del precio de los activos en cartera.
Fórmula ajustada por beta (recomendada para carteras diversificadas)
La fórmula simple asume que la cartera se mueve exactamente igual que el índice al que pertenece el futuro. En la práctica, la mayoría de carteras tienen una beta diferente de 1 respecto al índice de referencia. La fórmula ajustada incorpora esta sensibilidad:
Nominal Futuro = Precio del Futuro × Multiplicador
β cartera = beta ponderada de la cartera respecto al índice de referencia del futuro
Si la beta de la cartera es mayor que 1 (cartera más volátil que el índice), necesitas más contratos; si es menor que 1 (cartera más defensiva), necesitas menos. Si el índice de referencia coincide exactamente con el subyacente de tu cartera, la beta tenderá a 1 y las dos fórmulas darán el mismo resultado. Para ver cómo calcular la beta ponderada de una cartera, consulta: ¿Cómo hacer una cobertura de mi cartera con futuros sobre índices?
a) Ventajas del ratio de cobertura simple
Facilidad de cálculo
Útil para situaciones de mercado de incertidumbre a corto plazo: presentación de resultados, juntas de accionistas, datos macro clave
Desembolso de efectivo limitado a las garantías exigibles al contrato
b) Desventajas
No todas las carteras encuentran un contrato de futuros que realice la cobertura perfecta (cartera de acciones y futuros del índice): puede haber riesgo de base
El resultado habrá que redondearlo, lo que puede generar fallos en la cobertura por exceso o por defecto
El coste de la cobertura limita los beneficios potenciales de la cartera; dicho coste aumenta si hay que rolar el futuro al vencimiento en situación de contango
Ejemplos de cobertura con futuros a precios actuales (jun 2026)
Ejemplo 1: Cartera de acciones europeas cubierta con futuros DAX
Imaginemos que tenemos una cesta de acciones del DAX compradas por valor de 155.000€ — ya sea a través de la compra de las acciones del índice o de un ETF que lo replique — y queremos cubrir la posición ante una corrección.
Con el DAX cotizando en torno a los ~18.700 puntos en junio de 2026, calculamos el ratio de cobertura para el futuro grande FDAX (multiplicador €25) y el Mini-DAX FDXM (multiplicador €2):
Contrato
Nocional
RC
Contratos
FDAX grande
€467.500
0,33
No viable
FDXM Mini-DAX
€37.400
4,14
4 o 5 contratos
DAX ~18.700 puntos (orientativo, junio 2026). El mini-DAX sigue siendo el instrumento ideal para carteras entre €30.000 y €200.000. Fuente: CME Group / Eurex.
Como vemos, la cobertura más adecuada es con el Mini-DAX (FDXM). La cobertura con el FDAX grande no es viable para una cartera de 155.000€ porque un solo contrato ya excede el nominal de la posición. Con el FDXM reduciríamos considerablemente las garantías tanto intradiarias como completas.
Ejemplo 2: Cartera americana cubierta con Micro E-mini S&P 500 (MES)
Supongamos una cartera de acciones USA por valor de $100.000 (una selección de blue chips del S&P 500) y queremos cubrirla ante posible corrección.
Con el S&P 500 en ~7.400 puntos (junio 2026):
Contrato
Nocional
RC
Contratos
ES E-mini S&P 500
$370.000
0,27
No viable con beta=1
MES Micro E-mini
$37.000
2,70
2-3 contratos
S&P 500 ~7.400 puntos (orientativo, junio 2026). Fuente: CME Group.
Si la cartera tiene acciones de alta beta (ej. tecnológicas con β media de 1,3), el número de contratos ajustado sería: (100.000 / 37.000) × 1,3 = 3,51 → 4 contratos MES. Si la cartera es defensiva (β 0,8), sería: (100.000 / 37.000) × 0,8 = 2,16 → 2 contratos MES.
El paso siguiente sería abrir posiciones cortas en el número de contratos MES calculados y mantenerlas mientras dure la incertidumbre que motivó la cobertura. Con iBroker, puedes acceder al MES con garantías iniciales de ~$2.370 por contrato y datos de CME en tiempo real gratuitos.
Riesgo de base y riesgo de redondeo en coberturas con futuros
Dos riesgos inherentes a toda cobertura con futuros que conviene conocer antes de ejecutarla:
Riesgo de base: es la diferencia entre el precio al contado del activo que estás cubriendo y el precio del futuro. Si tu cartera está compuesta por acciones del IBEX 35 y la cubres con futuros del IBEX, el riesgo de base es mínimo (correlación casi perfecta). Pero si tienes una cartera de acciones europeas diversificadas y la cubres con el FDXM (DAX), hay acciones con poca correlación con el DAX — y ahí el ratio de cobertura calculado puede dar un resultado imperfecto. A mayor divergencia entre la cartera y el índice del futuro, mayor riesgo de base.
Riesgo de redondeo: el ratio de cobertura rara vez da un número entero. Al redondear al número de contratos inmediatamente superior (por exceso) quedaremos sobreprotegidos — reduciremos más beneficio del que queremos; al redondear por defecto, quedaremos infraprotegidos. Para carteras pequeñas (€30.000-€100.000) los contratos micro permiten afinar mucho más el redondeo que los contratos estándar.
La comunidad Rankia y la cobertura de carteras con futuros
Fernando Calatayud (@fernan2), uno de los bloggers más respetados y con mayor recorrido en Rankia, abordó directamente la dualidad futuros vs opciones para cobertura en uno de sus artículos más referenciados sobre derivados:
"La cobertura con futuros te haría perder bastante si hay un subidón... aunque lo que pierdas con futuros, lo ganarías con 'paperwins' (subidas de tus acciones). [...] hay acciones como SAN que tienen una correlación muy alta con el Ibex, pero hay otras [...] que tienen vida propia."
Esta observación resume perfectamente el dilema del inversor que cubre: la cobertura perfecta neutraliza las caídas, pero también neutraliza las subidas. La decisión de cubrir (y en qué proporción) es estratégica, no solo técnica.
El ratio de cobertura para contratos de futuros es una herramienta muy útil para momentos puntuales en los que los operadores buscan proteger sus carteras ante movimientos adversos. La fórmula simple (sin beta) funciona bien cuando la cartera replica directamente el índice del futuro; la fórmula ajustada por beta es más precisa para carteras diversificadas.
Los contratos micro (MES para el S&P 500, FDXM para el DAX) han democratizado el acceso a las coberturas con futuros para carteras individuales: permiten ajustar el número de contratos con mucha más precisión que los contratos estándar, reduciendo el riesgo de redondeo y las garantías necesarias.
Para más información sobre los fundamentos del trading con futuros y el uso del open interest como señal de cobertura institucional.
Preguntas frecuentes sobre el ratio de cobertura con futuros
¿Qué es el ratio de cobertura con futuros?
Es el número de contratos de futuros que hay que vender en corto para neutralizar el riesgo de caída de una cartera long. Si el ratio es 3, significa que debes vender 3 contratos para cubrir la exposición de tu cartera. El ratio se calcula dividiendo el nominal de la cartera entre el nominal del contrato de futuros (precio × multiplicador).
¿Cuál es la fórmula del ratio de cobertura?
Hay dos versiones. La fórmula simple: RC = Nominal Cartera / (Precio Futuro × Multiplicador). La fórmula ajustada por beta: RC = (Nominal Cartera / Nominal Futuro) × β cartera. La versión ajustada por beta es más precisa cuando la cartera no replica exactamente al índice del futuro.
¿Cuándo debo usar la beta en el cálculo del ratio de cobertura?
Cuando tu cartera está compuesta por acciones con sensibilidades distintas al índice de referencia del futuro. Si tienes acciones de alta volatilidad (β > 1), necesitas más contratos que los que indica la fórmula simple; si son acciones defensivas (β < 1), necesitas menos. Si cubres con el mismo índice que replica tu cartera, la fórmula simple es suficiente.
¿Cuántos contratos MES (Micro E-mini S&P 500) necesito para cubrir una cartera de $100.000?
Con el S&P 500 en ~7.400 puntos (jun 2026) y el multiplicador del MES de $5, el nocional por contrato es ~$37.000. Fórmula simple: $100.000 / $37.000 = 2,70 → 3 contratos (por exceso) o 2 (por defecto). Si tu cartera tiene acciones de alta beta (β 1,3), necesitarías (100.000/37.000) × 1,3 = 3,5 → 4 contratos. (Fuente: CME Group, jun 2026)
¿Qué es el riesgo de base en una cobertura con futuros?
Es la diferencia entre el comportamiento de tu cartera y el del índice del futuro que usas para cubrirte. Si tu cartera replica perfectamente el DAX 40 y la cubres con el Mini-DAX FDXM, el riesgo de base es mínimo. Pero si tienes una cartera de acciones europeas diversificadas con algunos valores de poca correlación con el DAX, existirá riesgo de base: la cobertura no neutralizará perfectamente los movimientos adversos. A mayor divergencia entre cartera e índice del futuro, mayor imperfección en la cobertura.
Este artículo tiene carácter exclusivamente informativo y educativo. No constituye asesoramiento de inversión ni recomendación de compra o venta de ningún instrumento financiero. Los futuros son productos derivados con apalancamiento que conllevan un riesgo elevado de pérdida. Consulta con un asesor financiero autorizado por la CNMV antes de operar.