Las cláusulas suelo fueron declaradas abusivas por los tribunales y prohibidas desde la Ley 5/2019 (LCCI). Si tu hipoteca tenía una de estas cláusulas, el banco debe devolverte las cantidades cobradas de más, pero ¿cómo se calcula exactamente cuánto te corresponde?
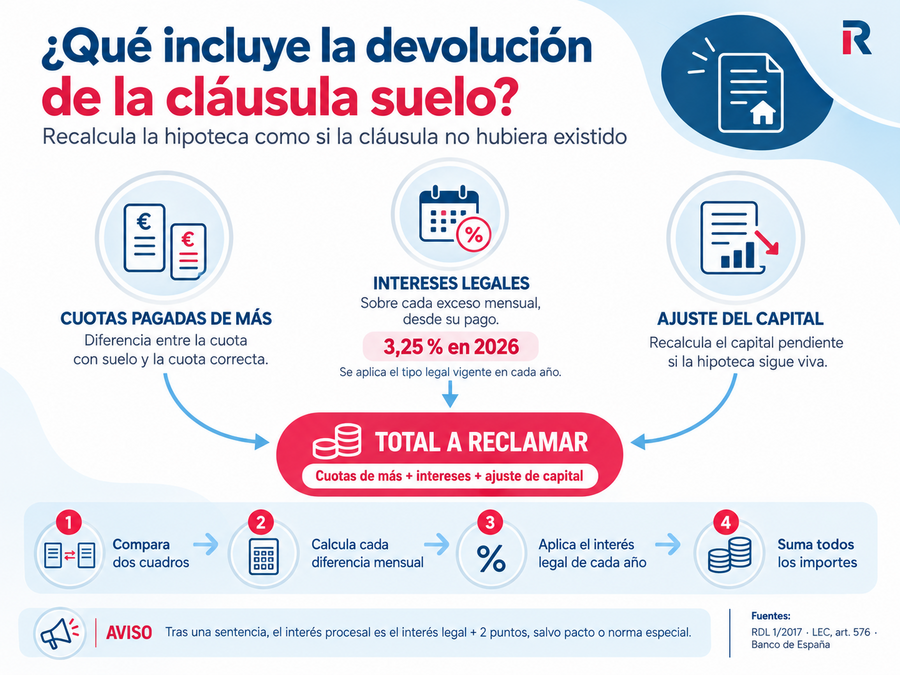
El perjuicio total incluye tres conceptos: la diferencia entre las cuotas pagadas y las que habrías pagado sin cláusula suelo, los intereses legales del dinero sobre esas diferencias (actualmente el 3,25 % anual), y la reducción del capital pendiente que resulta de recalcular el cuadro de amortización.
La cláusula suelo impidió que muchas cuotas hipotecarias bajaran al mismo ritmo que el índice de referencia.
¿Qué conceptos se reclaman por la cláusula suelo?
Cuando un tribunal declara nula la cláusula suelo por falta de transparencia, el banco debe compensarte por varios conceptos:
Diferencia de cuotas: el importe de las mensualidades pagadas de más por aplicación de la cláusula suelo.
Intereses legales del dinero: se aplican a cada diferencia mensual desde la fecha en que se pagó hasta la fecha de la sentencia. No son técnicamente "intereses de demora", sino intereses indemnizatorios al tipo legal vigente cada año.
Recálculo del capital pendiente: como pagaste de más, parte de ese dinero habría ido a amortizar capital. Al recalcular, tu deuda pendiente se reduce.
Intereses judiciales: si el banco no paga en el plazo tras la sentencia, se aplica un interés adicional sobre las cantidades a devolver.
Para entender mejor el origen de estas reclamaciones, es importante diferenciar entre una cláusula que limita la bajada del tipo de interés y otras condiciones del contrato hipotecario que pueden haber sido consideradas abusivas. Puedes consultar también esta información sobre cláusulas abusivas en hipotecas y cómo reclamarlas.
La devolución puede incluir las cuotas pagadas de más, los intereses legales correspondientes y el ajuste del capital pendiente.
Interés legal del dinero: tabla actualizada
El interés legal del dinero es el tipo que se aplica a las cantidades cobradas de más, año a año, desde que se pagaron hasta la sentencia. Lo fijan los Presupuestos Generales del Estado y lo publica el Banco de España:
Año
Interés legal del dinero
2004
3,75 %
2005
4,00 %
2006
4,00 %
2007
5,00 %
2008
5,50 %
2009 (ene-mar / abr-dic)
5,50 % / 4,00 %
2010-2014
4,00 %
2015
3,50 %
2016
3,00 %
2017-2022
3,00 %
2023-2026
3,25 %
¿Cómo se calcula el interés sobre las cuotas cobradas de más?
El procedimiento es el siguiente:
Se comparan dos cuadros de amortización: el real (con cláusula suelo) y el simulado (sin cláusula suelo, aplicando euríbor + diferencial).
Se obtiene la diferencia mensual entre ambas cuotas para cada mes en que la cláusula suelo estuvo activa.
A cada diferencia mensual se le aplica el interés legal del dinero vigente ese año, calculado desde la fecha de pago hasta la sentencia.
Se suman todas las diferencias y todos los intereses para obtener el importe total.
📌 Importante
No confundas el interés legal del dinero (3,25 % en 2026) con el interés de demora (4,0625 %). El primero se aplica a las cantidades cobradas de más hasta la sentencia; el segundo solo entra en juego si el banco no paga tras la sentencia en el plazo que fije el juez.
¿Quién tiene que calcular los intereses: el banco, el cliente o el juez?
El Real Decreto-ley 1/2017 establece que, en la reclamación extrajudicial, la entidad debe calcular las cantidades a devolver, incluyendo intereses. Sin embargo, en la práctica:
El banco presenta su cálculo, que según la experiencia de peritos especialistas en muchos casos no incluye todas las partidas.
El cliente puede aportar un informe pericial de parte que cifre el perjuicio completo (diferencias de cuotas + intereses + reducción de capital).
El juez dicta sentencia a favor o en contra pero no cifra el importe: toma en consideración los informes de ambas partes.
Si el banco no presenta un informe pericial independiente, el juez suele tomar como referencia el del cliente.
¿Debe modificar el banco el capital pendiente de la hipoteca?
Sí. Al haber pagado de más por la cláusula suelo, parte de ese dinero habría ido a amortizar más capital y, por tanto, habrías pagado menos intereses a lo largo de los años. El resultado es que tu deuda pendiente real debería ser inferior a la que refleja el banco.
Este punto es especialmente relevante porque la devolución no consiste únicamente en recuperar la diferencia entre cuotas. El recálculo correcto del préstamo puede modificar el capital pendiente y afectar a las futuras cuotas de la hipoteca.
Sin embargo, en la vía extrajudicial el banco suele negarse a recalcular el cuadro de amortización. La única forma fiable de recuperar esta diferencia es vía judicial, donde el perito cuantifica la reducción de capital pendiente.
En este tipo de reclamaciones también puede ser útil revisar otros importes relacionados con la formalización del préstamo, como ocurre con determinados gastos de hipoteca que pueden reclamarse al banco.
Simulación de devolución de la cláusula suelo
Este es un ejemplo orientativo para una hipoteca firmada en 2004 con cláusula suelo del 3,5 %:
Concepto
Importe
Fecha de firma
01/05/2004
Importe inicial
150.000 €
Plazo
30 años
Diferencial
Euríbor + 1,5 %
Cláusula suelo
3,5 %
Devolución por diferencia de cuotas
5.977 €
Intereses indemnizatorios
554 €
Reducción del capital pendiente
3.328 €
Total estimado de la reclamación
9.859 €
Para realizar estos cálculos puedes usar calculadoras de cláusula suelo como las de FACUA, OCU o El Confidencial, o encargar un informe pericial a un economista especializado.
¿Todavía se puede reclamar la cláusula suelo?
Sí, pero con matices. El Tribunal Supremo ha confirmado que la acción de nulidad de una cláusula abusiva no prescribe, por lo que en principio puedes seguir reclamando la devolución de lo pagado de más. Sin embargo:
Cuanto más tarde reclames, más difícil puede ser reunir la documentación (cuadros de amortización, recibos antiguos).
Los intereses indemnizatorios se calculan hasta la sentencia, así que cuanto antes actúes, antes empiezas a recuperar tu dinero.
Si tu hipoteca ya se canceló, igualmente puedes reclamar las cantidades cobradas de más durante su vigencia.
Preguntas frecuentes
El interés legal del dinero vigente cada año. En 2026 es del 3,25 %. Se aplica a la diferencia entre la cuota pagada con cláusula suelo y la que habrías pagado sin ella, desde la fecha de cada pago hasta la sentencia.
La acción de nulidad de una cláusula abusiva no prescribe según el Tribunal Supremo. Sin embargo, conviene no demorarse: con el tiempo es más difícil reunir documentación y los intereses indemnizatorios se calculan hasta la sentencia, no más allá.
Sí. Lo que pagaste de más debería haber amortizado más capital, así que tu deuda pendiente real es inferior a la que refleja el banco. En la vía extrajudicial suelen negarse; por vía judicial, un perito lo cuantifica y el juez lo reconoce en sentencia.
Sí. La nulidad se refiere a la cláusula, no al préstamo. Puedes reclamar la devolución de las cantidades cobradas de más durante el periodo en que la cláusula estuvo activa, más los intereses legales correspondientes.
El tema del interés de demora puede resultar muy interesante!!!
No podemos concluir que sea ilegal, sino mas bien que puede declararse abusivo y por tanto nulo si se aplica a un consumidor. Y de ninguna de las maneras puede considerarse consumidor al Banco.
#19
27/02/18 10:18
Hola,
En base a mi experiencia, que tambien soy perito en términos de clausulas suelo, lo que vengo aplicando es el tipo interés legal del dinero pero usando el tipo de interés compuesto, no simple. No suelo aplicar la demora, como comentabais, más que nada porque lo que ponen en escritura es ilegal y sería reclamable (INTERÉS DE DEMORA EN LOS PRÉSTAMOS HIPOTECARIOS NO PODRÁ SUPERAR EL LÍMITE DE TRES VECES EL INTERÉS LEGAL DEL DINERO. art. 114.3 LH).
Por tanto, siendo prácticos y que el cliente disponga de su dinero sin perder tiempo, si aplicas el interés legal del dinero de cada año usando un tipo de interés compuesto, estás usando las herramientas mas favorables para el cliente dentro de la legalidad. Es mi punto de vista.
Saludos,
Nuevo
#18
22/02/18 09:47
Me uno al debate para contar mi propia experiencia. El año pasado pedí al banco que a través del procedimiento extrajudicial me devolvieran lo cobrado de más en la hipoteca. El banco me mandó unos cálculos que en mi opinión estaban bien salvo que no contemplaba el asunto de los intereses legales. Como la cuantía a percibir era alta la verdad es que no pensé en ese momento en reclamarlo ya que lo último que quería era entrar en procedimientos judiciales que se dilatan en el tiempo. Lo que si me proponía el banco era una medida distinta a la devolución del efectivo, "propuesta", que según el escrito era precisamente eso, "propuesta", pero según el empleado que me informó lo tenía que asumir obligatoriamente si quería llevar a buen puerto el procedimiento extrajudicial. La propuesta que me hacían me pareció además un intento de engaño, me compensaban unas cantidades en función a una reducción de cuota durante un tiempo que era la mitad de la cuantía que valoraban y el resto amortización, no me devolvían ni un euro en efectivo. Evidentemente acepté las cantidades pero decliné el ofrecimiento, no respondieron mas. A día de hoy hace un mes que se dictó sentencia judicial a mi favor, no se si habrán recurrido pero en caso de no haberlo hecho ya será firme. Sobre el debate que tenéis sobre los intereses simplemente decir que en la sentencia hace alusión a "intereses legales" por lo que supongo que no podré reclamar los de demora. De todas formas una pregunta a Lorena: ¿Por que los intereses legales se calculan de una vez sobre la cantidad total?. ¿No se debería hacer el porcentaje del interés legal aplicable a cada año con las cantidades debidas del periodo?.
Un saludo.
#17
20/02/18 13:35
Hola! Me uno al debate! Comparto opiniones con todos, voy por partes:
1º Tema intereses indemnizatorios: Comparto totalmente lo que dice Jose Lacalle, es decir, si en la escritura de préstamo con garantía hipotecaria se pactaron unos intereses de demora, acorde al código civil, y si yo fuera abogado, no pediría la nulidad de esta cláusula, sino que la aplicaría a mi favor pidiendo que los intereses indemnizatorios se calculen con este porcentaje, es una estrategia arriesgada, pero bastaría con cubrirse en un suplico subsidiario que si no te dan ese tipo de interés que se aplique el legal del dinero + 2puntos. Eso sí, para el cálculo hay que hacer con la fórmula del "Carrete" (capital*rédito*tiempo), valorando el número de días existentes entre que se produce la primera diferencia de cuotas y el día de la fecha de sentencia. Hay que tener en cuenta también que, según el 576 de la LEC, desde que hay sentencia hasta que se abone la totalidad de la deuda, la cantidad a reclamar (solo intereseses remuneratorios, pues sino sería anatocismo) devengará intereses legales del dinero más 2 puntos.
Soy perito y trabajo con varios abogados, pero solo uno de ellos se "atreve" a poner en su demanda la reciprocidad de la cláusula de intereses de demora que yo entiendo que para que juegue a nuestro favor, no reclamar su nulidad por abusiva y reclamar su "simetría" para obtener una indemnización mayor.
Jose, me parece una idea genial lo que proponéis de una comisión que valore y evalúe las cantidades pagadas/ofrecidas por las entidades financieras.
Por cierto, ya aprovecho, he creado una aplicación web que te permite la introducción de todo tipo de variables para el cálculo de las cantidades a devolver (novaciones, bonificaciones, ampliaciones de capital, amortizaciones anticipadas de capital, reducciones de plazos, IRPH´s, Euribor, MIBOR, periodos de carencia...), si alguien está interesado que contacte conmigo por privado.
Si aporta informe pericial que lo demuestre y además solicita la devolución de los gastos, siempre va a suponer un importe mayor que el que le ofrezca el banco.
Aunque lo que pretendemos es que no tenga que llegar a los tribunales, sino que se constituya un organismo que compruebe que la liquidación ofrecida por el banco es correcta o no.
Las autoridades publicas están obligadas por nuestra Constitución (articulo 51) a garantizar la defensa de consumidores y usuarios, mediante procedimientos eficaces, los legítimos intereses económicos de los mismos.
en respuesta a
Jose Lacalle
-
#14
06/11/17 16:31
Una pequeña duda en cuanto a esto. Como sabes, tal y como estipuló el Real Decreto 1/2017, si el afectado por la cláusula suelo no acepta la oferta del banco y pide en el juicio una cifra superior a lo que el juez le adjudica, se vería obligado a pagar las costas del proceso. ¿No se está arriesgando el hipotecado demasiado?
Hemos presentado demandas solicitándolo pero aún no se han dictado sentencias, pero ya algunas están cerca.
El problema está en que si no se solicita se devuelvan los interes de demora tal como están pactados en la escritura en la demanda el juez no lo va a valorar.
Por lo que es necesario se solicite de forma expresa.
en respuesta a
Jose Lacalle
-
#12
06/11/17 16:08
Ya sabes que estoy contigo en que para conseguir lo que quieres hay que pelearlo y más si se tratan de abusos bancarios :) El problema es que no he visto todavía ninguna sentencia en la que se devuelvan unos intereses de demora del 21%...
Texto del artículo: ARTICULO 1.108 del código civil
"Si la obligación consistiere en el pago de una cantidad de dinero, y el deudor incurriere en mora, la indemnización de daños y perjuicios, no habiendo pacto en contrario, consistirá en el pago de los intereses convenidos, y a falta de convenio, en el interés legal".
La ley es clara, y su interpretación, en mi opinión, también.
El interés legal solo se debe aplicar cuando no exista un interés de demora pactado, si existe un interés de demora pactado en la escritura ese es el tipo que hay que aplicar.
Que ahora el banco diga que un 21 % es mucho????....pues que no lo hubiese pactado así, que bien que lo ha cobrado cuando el cliente se ha retrasado un día en pagar la cuota.
Por que somos tan tolerantes con los abusos bancarios?...comparto contigo que sea difícil creer que el banco tenga que pagar tal como este acordado, pero es que la ley es la ley y hay que respetarla.
Si se cree y se trabaja,... se puede.
en respuesta a
Jose Lacalle
-
#10
06/11/17 12:25
Buenas Youbank,
Muchas gracias por compartirlo. Me cuesta creer que el interés de demora de las cláusulas suelo vaya a ser el indicado en el contrato de préstamo hipotecario, que puede superar fácilmente el 10% de interés. Ojalá pero en mi opinión otras teorías (interés legal del dinero a fecha de cada cuota o incluso a fecha actual) tienen muchas más opciones de aplicarse.
Solicitamos que se cree un organismo independiente que compruebe si las cantidades ofrecidas por los bancos son correctas o no.
En mi opinión, el interés de demora que debe aplicarse es el pactado en la escritura, por lo que no tendría sentido solicitar su nulidad.
La posible abusividad afectaría al consumidor, pero no al empresario, por lo que en cualquier caso, se le puede exigir al banco que pague según el interés de demora pactado.
en respuesta a
Jose Lacalle
-
#8
11/09/17 13:24
Hola Youbank!
Se ha publicado en los últimos días que el Tribunal Supremo ha preguntado al TJUE sobre cómo actuar cuando sea declarada nula, por abusiva, una cláusula de intereses de demora o una de vencimiento anticipado en los contratos de préstamos hipotecarios. Entiendo que la consulta también servirá para resolver el tipo de interés de demora a aplicar en las reclamaciones de la cláusula suelo y los gastos de formalización de hipoteca.
Los intereses se calculan aplicando la siguiente fórmula:
Intereses = Capital x tipo de interés x tiempo (numero de días) / 365
A cada mes hay que aplicar el interés de demora vigente en dicha fecha.
Según el articulo 1.108 del código civil, solo se aplicará el interés legal cuando no exista un interés convenido.
Por lo que como en los contratos de préstamo existe un interés de demora pactado, dicho interés es el que hay que aplicar para obtener los intereses indemnizatorios.
en respuesta a
Jose Lacalle
-
#6
17/05/17 12:45
Gracias por participar del debate Jose. He actualizado una sección del artículo para incluir las tres posibilidades de cálculo, aunque sigo optando por usar el tipo de interés legal del dinero a fecha actual.
¿Podrías desarrollar tu forma de calcular el interés de demora del 18%? ¿Por qué utilizan los años restantes de la hipoteca en lugar de simplemente calcular el 18% del dinero indebidamente cobrado?
Es muy interesante debatir sobre este asunto, ya que las diferencias según como se calculen los intereses de demora pueden ser muy importante tanto en el acuerdo extrajudicial como en la decisión de presentar demanda y la imputación en costas al banco.
Siguiendo tu ejemplo, pueden existir varios escenarios:
1.Si calculas el 3% ( interés legal actual) sobre el total de los 5.000 euros, corresponderían como intereses indemnizatorios los 150 euros indicados.
2. Si suponemos que esos 5.000 euros, por hacer un ejemplo sencillo, se han producido en los siguientes años y el calculo lo estamos haciendo en el año 2.017:
Por lo que puestos a negociar, entre 150 euros, 1.320 o 5.400 de intereses de demora, en mi opinión merece la pena situarse en la posición mas favorable para intentar alcanzar un acuerdo extrajudicial.
en respuesta a
Chantal catalá
-
#4
17/05/17 10:23
Buenas Chantal y gracias por colaborar, esperaba una opinión similar a la que expones.
Partiendo de la premisa que no hay 2 calculadoras de la cláusula suelo que hagan el cálculo igual ni dos letrados con la misma opinión, paso a dar una valoración de mi cálculo.
Tengo que reconocer que este método de cálculo con el interés legal del dinero en 2016 es la visión más conservadora posible y tiene el problema que no se está reflejando el paso del tiempo. Pero, como indico al final del artículo, el banco debería adicionalmente modificar el cuadro de amortización para plasmar los cambios en el capital y el pago de intereses que deberían haberse producido por la cláusula suelo. El resultado será similar a lo que tendrás tú estimado.
En cuanto a la labor del juez, estoy de acuerdo contigo en que hay que argumentar al juez las razones por las que discrepamos de los cálculos del banco. Para eso está el abogado.
Y Chantal, te animo a que compartas con nosotros tu excel y podamos valorarlo. Un saludo y gracias!
#3
16/05/17 11:51
Soy abogada y debo discrepar de algunas afirmaciones del artículo. Aunque el derecho es siempre interpretable, el interés legal se ha de calcular por cada cuantía pagada de más (mes a mes) en función del tipo de interés de cada período. No es tan fácil ni directo como lo ponéis y además vuestro cálculo sería menor que el real.
Para acudir al juzgado hay que hacer bien los cálculos y dárselos al juez. El juez no hace números, de hecho, muy pocos los saben hacer, puesto que no son economistas ni les suelen gustar las matemáticas (aunque de todo hay). Hay que argumentar al juez las razones por las que discrepamos de los cálculos del banco. En nuestro derecho rige el principio dispositivo y de "justicia rogada", no nos darán lo que no pidamos concretamente.
De momento todos los cálculos que he visto que entregaban los bancos estaban mal realizados. Hay que consultar con un abogado especializado en estos temas y NUNCA fiarse de la "buena fe" del banco, ni que sea por el hecho que todo lo que nos den se lo quitan a ellos mismos y no son una ONG.
En cuanto a los programas que hay por ahí, al principio comparé unos cuantos pretendidamente serios y daban todos cifras distintas, así que me he realizado mi propio excel.
en respuesta a
racasado
-
#2
15/05/17 08:40
Lo he hecho y la he mencionado :) Aunque con el nombre de El Confidencial que, si no me equivoco, son la misma calculadora. Gracias!