IPC: qué es, cómo se calcula y cómo afecta a tus ahorros
IPC: qué es, cómo se calcula y cómo afecta a tus ahorros
El IPC de octubre de 2026 se sitúa en el 4,9%, según el dato adelantado del INE, igual que en septiembre. Te explicamos qué es, cómo se calcula, su evolución mes a mes y su histórico, y qué TAE necesita un depósito para no perder poder adquisitivo después de impuestos.
El IPC es el termómetro de los precios en España: te dice cuánto más caro es vivir hoy que hace un año. Con el dato adelantado de octubre de 2026 en el 4,9%, ese termómetro marca fiebre, y eso toca directamente lo que valen tus ahorros.
Si tienes dinero en un depósito a plazo fijo o en una cuenta remunerada, el IPC es la cifra con la que tienes que comparar su TAE. Vamos a ver qué es, cómo se calcula, cómo ha evolucionado y cuánto tendría que pagarte el banco para que la inflación no se coma lo que ganas.
Qué es el IPC y cómo afecta a tus ahorros
Qué mide el IPC y en qué se diferencia de la inflación
El IPC (índice de precios de consumo) es el indicador que mide cómo cambian los precios de los bienes y servicios que compran los hogares que viven en España: desde la barra de pan y la factura de la luz hasta el seguro del coche, la tarifa del móvil o una cena fuera. Lo elabora cada mes el Instituto Nacional de Estadística (INE) y es la referencia oficial de la inflación en el país.
¿IPC e inflación son lo mismo? En la calle se usan como sinónimos, pero no exactamente. La inflación es el fenómeno: la subida generalizada de los precios. El IPC es la herramienta con la que se mide en España. Cuando lees que "la inflación está en el 4,9%", lo que se está diciendo es que la tasa anual del IPC es del 4,9%: lo que cuesta la cesta de consumo este mes comparado con el mismo mes del año anterior.
Cómo calcula el INE el IPC: la cesta de la compra y sus ponderaciones
Para calcular el IPC, el INE sigue cada mes los precios de una cesta que representa lo que consume un hogar medio. Con la base 2025, en vigor desde el dato de enero de 2026, recoge unos 200.000 precios al mes en tiendas, por internet y a través de los datos de caja de los supermercados, y los ordena en 13 grandes grupos de gasto.
No todos los productos pesan lo mismo. Cada grupo tiene una ponderación según la parte del presupuesto familiar que se lleva, y esas ponderaciones se revisan cada año para reflejar cómo cambian los hábitos de consumo. Por eso una subida de la luz o de los carburantes mueve mucho más el IPC que lo que se encarezca la ropa:
Alimentos y bebidas no alcohólicas: uno de los grupos con más peso y el que más notas en el día a día.
Vivienda, agua, electricidad y gas: incluye el alquiler y las facturas de casa, y es el que más se mueve con la energía.
Transporte: coches, carburantes y billetes; muy sensible al precio del petróleo.
Restaurantes y alojamiento, ocio, ropa, salud, comunicaciones y educación, entre otros.
Un matiz importante: el IPC refleja el gasto de un hogar medio, no el tuyo. Si no tienes coche o vives de alquiler, tu inflación personal puede ser bastante distinta del dato oficial.
IPC general, inflación subyacente e IPCA: qué cambia en cada uno
Junto al IPC general, el INE publica otros dos indicadores que conviene no confundir:
Inflación subyacente: es el IPC sin alimentos no elaborados ni productos energéticos, los precios más volátiles. Sirve para ver la tendencia de fondo. En octubre de 2026 está en el 3,1%, bastante por debajo del 4,9% general, señal de que buena parte de la subida viene de la energía y los alimentos frescos.
IPCA (IPC armonizado): se calcula con una metodología común en todos los países de la Unión Europea para poder compararlos. Es el que usa Eurostat y en el que se fija el Banco Central Europeo.
Para tus ahorros, el que manda es el IPC general, porque es el que mide cuánto se encarece tu vida. Pero la subyacente te da una pista útil: si se mantiene contenida, es más probable que la inflación general baje en cuanto se calme la energía.
Cuánto ha subido el IPC en 2026: el dato de octubre y la evolución mes a mes
El IPC empezó 2026 con calma, en el 2,3%, pero desde marzo no ha dejado de subir empujado por el encarecimiento de la energía. El dato adelantado de octubre lo deja en el 4,9%, igual que en septiembre, su nivel más alto del año. Así ha evolucionado mes a mes, con el dato adelantado que el INE publica a final de mes y el definitivo que confirma a mediados del siguiente:
Mes de 2026
IPC adelantado
IPC definitivo
Variación mensual
Enero
2,4%
2,3%
-0,4%
Febrero
2,3%
2,3%
0,4%
Marzo
3,3%
3,4%
1,2%
Abril
3,2%
3,2%
0,4%
Mayo
3,2%
3,2%
0,1%
Junio
3,2%
3,2%
0,6%
Julio
3,5%
3,6%
0,3%
Agosto
4,3%
4,3%
0,7%
Septiembre
4,9%
4,9%
0,3%
Octubre
4,9%
Pendiente
—
Dicho de otra forma: lo que hace un año te costaba 100 euros, hoy te cuesta de media unos 104,90. Y el adelantado es bastante fiable: en lo que va de año el definitivo solo lo ha corregido tres veces, y nunca más de una décima. Si quieres el análisis de lo que hay detrás de este repunte, lo contamos con el IPC de septiembre.
Histórico del IPC en España: de 2021 a 2025
Para poner el dato actual en contexto hay que mirar atrás. Entre 2015 y 2020 el IPC se movió casi siempre cerca de cero, con meses incluso en negativo. En 2021 despertó con la reapertura tras la pandemia y en 2022, con la guerra de Ucrania, se disparó hasta el 10,8% de julio, su nivel más alto en casi cuatro décadas. Después se fue moderando hasta cerrar 2025 en el 2,9%:
Año
IPC de diciembre
IPC medio del año
Dato más alto
2021
6,5%
3,1%
6,5% (diciembre)
2022
5,7%
8,4%
10,8% (julio)
2023
3,1%
3,5%
6,0% (febrero)
2024
2,8%
2,8%
3,6% (mayo)
2025
2,9%
2,7%
3,1% (octubre)
Cuando alguien busca el IPC de 2025, lo habitual es que se refiera al dato de diciembre, que mide cuánto subieron los precios de diciembre a diciembre. La media anual, en cambio, promedia las doce tasas del año y suaviza los picos: por eso en 2022 el dato de diciembre (5,7%) quedó muy por debajo de la media (8,4%).
IPC y rentabilidad real: cuánta TAE necesita un depósito para no perder poder adquisitivo
Aquí está la clave para cualquier ahorrador. La TAE solo refleja lo que te paga el banco en un año: no descuenta lo que se queda Hacienda ni lo que suben los precios. Por eso, lo que de verdad ganas con un depósito no es su TAE, sino su rentabilidad real: lo que te queda después de impuestos y de descontar el IPC. Si sale negativa, tu dinero crece en euros pero compra menos cosas que antes.
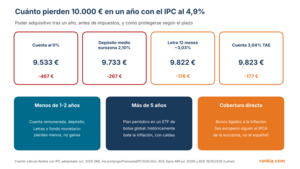
Un ejemplo con números redondos. Metes 10.000 € en un depósito a 12 meses al 3% TAE: al vencer cobras 300 € de intereses, que tras la retención del 19% se quedan en 243 €. Si en ese año el IPC sube un 4,9%, necesitarías 490 € más solo para comprar lo mismo que antes. Resultado: tienes más euros, pero has perdido unos 247 € de poder adquisitivo.
Como Hacienda se queda una parte de los intereses, la TAE no tiene que igualar el IPC, sino superarlo con margen. Esta es, de forma aproximada, la TAE mínima para quedarte en tablas según la inflación, con el 19% que tributan los primeros 6.000 € de rendimientos del ahorro:
Si el IPC está en
TAE mínima para no perder poder adquisitivo
2%
2,47%
3%
3,70%
4%
4,94%
5%
6,17%
Con el IPC en el 4,9%, la cuenta sale clara: haría falta una TAE cercana al 6% solo para quedarte igual. Eso sí, al contratar un depósito no importa tanto el IPC de hoy como el que haya mientras dure el plazo.
Cómo influye el IPC en los tipos del BCE y en lo que pagan los bancos
El IPC no solo afecta a tus ahorros de forma directa: también decide, en buena parte, cuánto te pagan por ellos. El Banco Central Europeo tiene como objetivo una inflación del 2% a medio plazo en la zona euro, medida con el IPCA. Cuando los precios se alejan por arriba, sube los tipos de interés para enfriar la economía; cuando se quedan cortos, los baja.
Esas decisiones llegan, con más o menos retraso, a la TAE de los depósitos y las cuentas remuneradas. Por eso los años de IPC alto suelen ser también los de mejores ofertas de ahorro: pasó en 2023, cuando volvieron los depósitos al 4% TAE, y está pasando en 2026 tras las dos subidas de junio y septiembre. Puedes seguir cada reunión y la previsión en los tipos de interés del BCE.
El problema es el ritmo. Los bancos casi nunca suben la TAE tan rápido como sube el IPC, así que en los repuntes de inflación lo normal es que la rentabilidad real se quede en negativo durante un tiempo.
Cómo ahorrar frente a la inflación: depósitos que mejor amortiguan el IPC
Un depósito es hoy la forma más sencilla de recortar el golpe de la inflación sin arriesgar tu dinero. No llega a esa TAE cercana al 6% que haría falta para empatar con un IPC del 4,9%, pero frente a una cuenta sin remunerar te ahorra más o menos la mitad de la pérdida y te deja la rentabilidad fijada para cuando los precios se moderen. Para sacarle el máximo partido, fíjate en tres cosas:
El plazo, no solo la TAE: las proyecciones del BCE apuntan a que la inflación de la zona euro baje hacia el 2,5% en 2027. Si se cumplen, asegurar ahora una TAE a 24 o 36 meses puede dejarte por encima del IPC durante buena parte del plazo.
Repartir vencimientos: si el BCE vuelve a subir tipos, tener el ahorro en varios depósitos que vencen en momentos distintos te permite renovar una parte en mejores condiciones.
La letra pequeña: importe mínimo, si se puede cancelar antes y con qué penalización, y qué fondo de garantía cubre el dinero.
Estos son algunos de los depósitos que mejor pagan ahora mismo:
Ejemplo representativo del Depósito Tú+ 36 meses de Renault Bank: supuesto de depósito contratado de 20.000 euros, a 36 meses (1.095 días), con un tipo de interés 3,50% TIN / 3,55% TAE. Al final del periodo, la remuneración por intereses que recibe el cliente es de 2.100,00 € (antes de impuestos) / 1.701,00 € (después de impuestos).
¿Compensa ahorrar en depósitos con el IPC tan alto?
En nuestra opinión, sí, aunque con los ojos abiertos. Con el IPC cerca del 5% es difícil que un producto sin riesgo te deje ganando en términos reales, pero la alternativa, dejar el dinero quieto en una cuenta que no paga nada, es perder casi ese 5% entero. Entre una opción y otra hay cientos de euros al año por cada 10.000 €.
Lo que cambia es para qué es ese dinero. Si es tu colchón para imprevistos, manda la liquidez, aunque pierdas algo frente a la inflación: ese dinero está para otra cosa. Si no lo vas a tocar en uno o dos años, un depósito es la forma más sensata de limitar la pérdida y, si la inflación se modera, de acabar en positivo. Y si piensas a muchos años vista, un IPC así es justo el argumento para que una parte de tu ahorro esté invertida y no solo guardada.
Preguntas frecuentes sobre el IPC
¿Cuándo se publica el IPC y qué es el dato adelantado?
El INE publica el IPC dos veces al mes. Al final de cada mes da el indicador adelantado, una primera estimación de la tasa anual y de la subyacente. A mediados del mes siguiente publica el dato definitivo, con el desglose por grupos de gasto y por comunidades autónomas.
¿Cómo afecta el IPC a la subida de las pensiones?
Las pensiones contributivas se revalorizan cada enero con la media del IPC interanual de los doce meses anteriores, de diciembre a noviembre, según la Ley 21/2021. Por eso un solo mes con la inflación disparada no se traslada tal cual: lo que cuenta es la media. Con los datos de este año, las previsiones apuntan a una subida de las pensiones en 2027 de alrededor del 3,5%.
¿El alquiler se sigue actualizando con el IPC?
Depende de cuándo firmaste el contrato. Los de vivienda habitual firmados a partir del 26 de mayo de 2023, con la Ley de Vivienda, se actualizan con el IRAV, un índice específico del INE que suele quedar por debajo del IPC cuando la inflación sube. Los anteriores siguen lo que diga el contrato, que en la mayoría de los casos es el IPC.
¿Qué diferencia hay entre el IPC anual y el acumulado en el año?
La tasa anual compara los precios de un mes con los del mismo mes del año anterior, y es la que se usa como dato de inflación. La acumulada, o en lo que va de año, compara con diciembre del año anterior. Por ejemplo, en septiembre de 2026 el IPC anual era del 4,9% y el acumulado desde enero, del 3,6%.
¿Qué significa que el IPC sea negativo?
Que los precios están más bajos que un año antes, lo que se conoce como deflación. En España pasó en varios meses de 2015, 2016 y 2020. Puede parecer buena noticia, pero una caída de precios prolongada suele ir de la mano de una economía débil, y en esos años los depósitos apenas pagaban nada.
¿Me suben el sueldo con el IPC?
No de forma automática. Solo si tu convenio colectivo o tu contrato incluye una cláusula de revisión salarial ligada al IPC, y en ese caso se aplica lo que diga esa cláusula. Si no, la subida depende de la negociación con la empresa, y cuando el IPC supera lo que sube tu nómina pierdes poder adquisitivo, igual que con los ahorros.
Hola de nuevo. Seguramente he confundido la TAE de un depósito, con la TAE de un préstamo. En este caso la TAE por un préstamo que te dan incluye impuestos y otros gastos bancarios o solo los gastos bancarios? Soy por hecho que no incluye la tasa de inflación? Gracias
Hola! Muy buena pregunta, y tienes razón en que no lo dejamos del todo claro, así que ya lo hemos aclarado en el artículo. La TAE no incluye ni los impuestos ni la inflación: es solo el interés que te paga el banco en un año.
Con un depósito al 3% TAE, después de la retención del 19% te quedas con algo más del 2,4%. Con el IPC en el 4,9%, en términos reales sigues perdiendo algo de poder adquisitivo, pero mucho menos que con el dinero parado en una cuenta que no paga nada, donde pierdes el 4,9% entero. Es decir, el depósito te ahorra más o menos la mitad de lo que se come la inflación, sin ningún riesgo. Y como la TAE queda fijada al contratarlo, si la inflación baja durante el plazo puedes acabar ganando. Un saludo!
Hola. Seguramente estoy confundido, pero creía que la TAE de un depósitos es = Tipo de interés + 19% retención impuesto + tasa inflación. Si es así, no entiendo como dices que de un depósito lo que ganas de verdad no es la TAE sino la rentabilidad real. La TAE es un % que cubre el impuesto y la inflación, por lo tanto entiendo que es la auténtica rentabilidad real. Pero creo que estoy equivocado. Te agradezco aclaración. Salu2