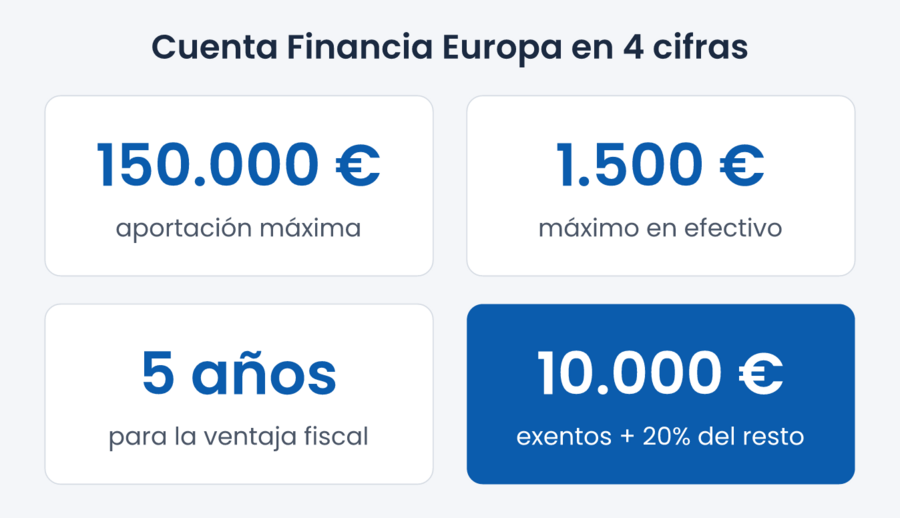
La Cuenta de Ahorro e Inversión Financia Europa es un vehículo de inversión regulado por el Real Decreto-ley 29/2026 (BOE, 7 de octubre de 2026) que permite invertir hasta 150.000 € en acciones, fondos y bonos europeos sin tributar por las compraventas mientras el dinero siga dentro. Si mantienes las aportaciones más de 5 años, los primeros 10.000 € de plusvalía quedan exentos y el resto se beneficia de una reducción del 20%. Todavía no se puede contratar.
El Gobierno aprobó la cuenta Financia Europa por primera vez el 29 de septiembre, dentro del Real Decreto-ley 26/2026. Ese decreto no fue convalidado y quedó derogado el 2 de octubre, pero la cuenta ha vuelto en un nuevo real decreto-ley con las mismas condiciones. Te explicamos, con el texto del BOE en la mano, qué puedes meter, cuánto te ahorras en el IRPF, para quién tiene sentido y qué falta para poder abrirla.
Actualización: el Gobierno recupera la cuenta en el Real Decreto-ley 29/2026
La cuenta Financia Europa no tiene una ley propia: va incluida en un real decreto-ley de medidas urgentes en materia de vivienda. Su recorrido hasta ahora ha sido este:
- 29 de septiembre de 2026: el Gobierno aprueba el Real Decreto-ley 26/2026, que crea la cuenta. El BOE lo publica al día siguiente.
- 2 de octubre de 2026: el Congreso no convalida ese decreto y el BOE publica su derogación. La cuenta decae antes de que nadie pudiera abrirla.
- 6 de octubre de 2026: el Gobierno aprueba un nuevo decreto de vivienda, el Real Decreto-ley 29/2026, que vuelve a incluir la cuenta Financia Europa, su modalidad Reinversión y el seguro SIALPFE.
- 7 de octubre de 2026: el BOE publica el nuevo decreto, que entra en vigor el 8 de octubre.
Las condiciones de la cuenta son las mismas que en el primer decreto. Como todo real decreto-ley, el nuevo texto tiene que convalidarse en un plazo de 30 días; al estar disueltas las Cortes, corresponde hacerlo a la Diputación Permanente del Congreso. Te contamos abajo qué más falta para poder contratarla.
¿Qué es la Cuenta de Ahorro e Inversión Financia Europa?
Es una cuenta de inversión con ventajas fiscales regulada en el nuevo Título XI (artículos 341 a 356) de la Ley 6/2023 de los Mercados de Valores, introducido por el Real Decreto-ley 29/2026, de 6 de octubre. Su régimen fiscal se recoge en el nuevo artículo 95 ter de la Ley del IRPF.
Funciona como una cuenta de valores "envoltorio": dentro compras y vendes activos europeos y Hacienda no te cobra nada hasta que sacas el dinero. Se compone de dos partes y se apoya en tu cuenta bancaria habitual:
- Subcuenta de efectivo: guarda la liquidez de la cuenta, con un límite de 1.500 €. Si el efectivo supera ese límite (por ejemplo, tras vender un fondo), tienes tres meses para invertirlo o retirarlo.
- Subcuenta de valores: donde se custodian las acciones, fondos y bonos elegibles.
- Cuenta de contrapartida: tu cuenta bancaria asociada. Según el BOE, las aportaciones y las retiradas se hacen en efectivo a través de ella, y en ella se cobran los dividendos.
La norma crea en realidad tres productos bajo la marca Financia Europa: la cuenta en su modalidad general, una modalidad de reinversión vinculada a la venta de viviendas y un seguro de ahorro a largo plazo, el SIALPFE. Los vemos todos.
Características principales de la cuenta Financia Europa
Característica |
Modalidad general |
|---|---|
Aportación máxima |
150.000 € de aportaciones pendientes de recuperar (no es un límite anual) |
Tipo de aportación |
Solo dinero; no se pueden traspasar acciones o fondos que ya tengas |
Titularidad |
Individual e intransmisible; una sola cuenta general por persona |
Límite de efectivo |
1.500 € (el exceso debe invertirse o retirarse en 3 meses) |
Plazo para ventajas fiscales |
Aportaciones mantenidas más de 5 años |
Exención de plusvalías |
100% hasta 10.000 € por contribuyente + 20% del resto |
Dividendos e intereses |
Tributan de forma ordinaria y se abonan en la cuenta asociada |
Traspasos |
1 al año a otra entidad, conservando la antigüedad (máx. 10 días hábiles) |
Duración |
Indefinida |
Garantía de capital |
No tiene: asumes el riesgo de mercado |
Un matiz importante sobre el límite: los 150.000 € se refieren a lo que has aportado y aún no has retirado. Si aportas 150.000 € y retiras 30.000 €, podrías volver a aportar hasta completar de nuevo ese tope.
¿En qué se puede invertir? Activos elegibles
La cuenta solo admite activos vinculados a Europa. Según el BOE, son elegibles:
- Acciones cotizadas de sociedades de la UE o del Espacio Económico Europeo (EEE), y sus derechos de suscripción preferente.
- Fondos de inversión y ETFs (el BOE habla de instituciones de inversión colectiva "incluidos los fondos cotizados") que cumplan los requisitos de cartera europea (ver abajo).
- Renta fija de emisores públicos o privados del EEE con calificación mínima BBB (grado de inversión).
Para que un fondo o ETF sea elegible, su cartera debe cumplir tres porcentajes a la vez:
Requisito de la cartera del fondo |
Mínimo |
|---|---|
Activos vinculados al Espacio Económico Europeo |
70% |
Renta variable |
50% |
Renta variable europea (EEE) |
35% |
Los tres se solapan: el 35% de bolsa europea cuenta a la vez para el 70% en el EEE y para el 50% en renta variable. No se exige ningún mínimo de renta fija, así que un fondo 100% de bolsa de la zona euro cumple los tres.
La CNMV creará un Registro de IIC elegibles en un plazo máximo de 4 meses desde la entrada en vigor del decreto, así que podrás comprobar qué fondos cumplen. Si un activo deja de ser elegible por causas ajenas al titular, la entidad debe avisarle y hay 3 meses para regularizar la situación; si no se hace, la entidad vende el activo y el importe se transfiere a la cuenta asociada como retirada parcial.
Quedan excluidos expresamente las SOCIMI, las instituciones de inversión colectiva inmobiliarias, los derivados, cualquier operación financiada con crédito del proveedor y las "participaciones o acciones de sociedades de inversión de capital variable". Este último punto está por aclarar, porque muchos fondos y ETFs extranjeros tienen forma de SICAV.
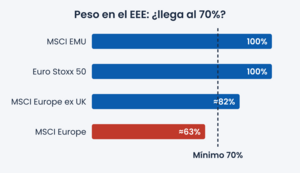
En la práctica, un fondo indexado o ETF sobre el Euro Stoxx o el MSCI EMU encajaría por composición. Uno sobre el MSCI World o el S&P 500, no. Y ojo con los índices paneuropeos como el Stoxx Europe 600 o el MSCI Europe: Reino Unido y Suiza no forman parte del EEE y pesan más de un tercio del índice, por lo que se quedarían por debajo del 70%.
Fiscalidad: cómo tributa la cuenta Financia Europa
La cuenta combina dos ventajas fiscales distintas:
1. Diferimiento: no tributas mientras el dinero siga dentro
Las ganancias y pérdidas por vender activos dentro de la cuenta no se integran en la base imponible hasta que retiras dinero (disposición total o parcial). Es algo parecido a lo que ya ocurre con los traspasos entre fondos de inversión, pero ahora extendido a acciones y ETFs, que fuera de la cuenta tributan en cada venta.
2. Exención a partir de los 5 años
Cuando retiras, la ganancia correspondiente a aportaciones que llevan más de 5 años en la cuenta tiene este tratamiento:
- Exención del 100% hasta 10.000 € de ganancia (máximo total por contribuyente).
- Exclusión de gravamen del 20% de la ganancia que exceda de esos 10.000 €.
Para calcular la antigüedad se aplica el criterio FIFO: al retirar, se consideran recuperadas primero las aportaciones más antiguas. La ganancia que se atribuya a aportaciones de menos de 5 años tributa con normalidad en la base del ahorro.
Qué pasa con los dividendos y las pérdidas
Los dividendos, cupones e intereses no se benefician de la exención: se ingresan en la cuenta corriente asociada y tributan cada año en la base del ahorro, con su retención habitual.
Las pérdidas de una retirada parcial se usan para reducir ganancias de retiradas posteriores, y el saldo pendiente se integra en tu IRPF cuando cierras la cuenta por completo.
Qué pasa si se incumplen los requisitos o fallece el titular
Si se incumple algún requisito, se pierde el régimen especial y, a efectos fiscales, se considera que se ha retirado todo el dinero. En caso de fallecimiento, la relación con la entidad puede continuar con los herederos sin vender los activos, pero la cuenta deja de estar sujeta a su régimen fiscal específico.
Ejemplo práctico: cuánto te ahorras en impuestos
Supongamos que aportas dinero, lo mantienes más de 5 años y al retirar obtienes una plusvalía de 30.000 €. Aplicamos los tramos estatales del ahorro de 2026 (19% hasta 6.000 € y 21% de 6.000 a 50.000 €) y suponemos que no tienes otras rentas del ahorro ese año.
Concepto |
Cuenta de valores normal |
Cuenta Financia Europa |
|---|---|---|
Plusvalía obtenida |
30.000 € |
30.000 € |
Parte exenta al 100% |
0 € |
10.000 € |
Exclusión del 20% sobre el resto (20.000 €) |
0 € |
4.000 € |
Base imponible del ahorro |
30.000 € |
16.000 € |
Impuesto |
6.180 € |
3.240 € |
Ahorro fiscal |
— |
2.940 € (−48%) |
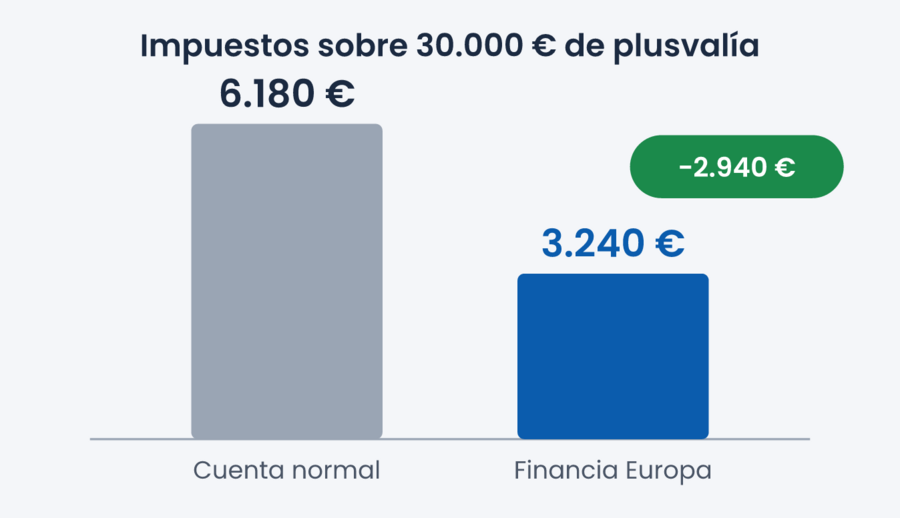
Con una plusvalía más modesta, de 8.000 €, el efecto es aún más claro en proporción: fuera de la cuenta pagarías 1.560 € y dentro, 0 €. A esto hay que sumar el efecto del diferimiento: lo que no pagas en cada venta intermedia sigue invertido y generando rentabilidad.
Si quieres repasar cómo funcionan los tramos, tienes el detalle en nuestra guía sobre cómo declarar las inversiones en la Renta.
Modalidad Reinversión: vender una vivienda vacía al sector público
La segunda cuenta, Financia Europa Reinversión, está ligada a las medidas de vivienda del mismo real decreto-ley. Funciona así:
- Si vendes, hasta el 31 de diciembre de 2027, una vivienda desocupada de forma continuada y sin causa justificada durante los dos años anteriores a entes del sector público dedicados a vivienda social y asequible, por un precio inferior a 800.000 €, la plusvalía puede quedar exenta en el IRPF.
- La exención es total hasta un valor de venta de 200.000 € y decreciente entre 200.000 € y 800.000 €.
- Para conservarla, debes reinvertir el importe en esta cuenta en un plazo de 6 meses, con un límite acumulado de 800.000 € que no se repone al retirar.
- Su límite de efectivo es de 8.000 €.
- A los 5 años, las ganancias disfrutan de la exclusión del 20%, pero no de la exención de 10.000 € de la modalidad general.
- Si retiras antes de 5 años (salvo fallecimiento), se regulariza la exención de la venta del inmueble.
La exención por venta de vivienda se aplica a transmisiones realizadas una vez pasados 30 días hábiles desde la entrada en vigor del real decreto-ley. Esta cuenta es compatible con tener también una cuenta de modalidad general.
SIALPFE: el nuevo seguro de ahorro Financia Europa
El tercer producto es el Seguro Individual de Ahorro a Largo Plazo Financia Europa (SIALPFE), una variante del SIALP clásico orientada a renta variable europea.
Característica |
SIALP / CIALP ordinario |
SIALPFE |
|---|---|---|
Aportación máxima anual |
5.000 € |
10.000 € |
Garantía de capital |
Mínimo 85% |
Sin garantía |
Renta variable |
No obligatoria |
Mínimo 30% en renta variable UE/EEE |
Rendimientos exentos |
Sí, si no se dispone en 5 años |
Sí, si no se dispone en 5 años |
Movilización |
Según producto |
Solo a otro SIALPFE |
Si se incumplen los requisitos, se pierde la exención y se aplican las retenciones correspondientes.
¿Cuándo se podrá contratar y dónde?
Todavía no se puede abrir. El Real Decreto-ley 29/2026 está en vigor desde el 8 de octubre de 2026, pero antes de que las entidades puedan ofrecer la cuenta quedan varios pasos:
- Convalidación del decreto: debe hacerla la Diputación Permanente del Congreso en un plazo de 30 días.
- Orden ministerial de información tributaria: hasta que entre en vigor, las entidades no pueden comercializar la cuenta. Aún no tiene fecha.
- Registro de IIC elegibles de la CNMV: tiene un plazo máximo de 4 meses. Mientras no exista, la cuenta podrá ofrecerse con el resto de activos elegibles (acciones y renta fija), y los fondos y ETFs se incorporarán a medida que se inscriban.
- Orden ministerial sobre traslados: hasta que se apruebe, no se podrá cambiar la cuenta de un banco o broker a otro.
Podrán comercializarla los bancos y las empresas de servicios de inversión habilitados, incluidos los de otros países de la UE con sucursal en España.
¿Qué brokers ofrecerán la cuenta Financia Europa? MyInvestor ya se prepara
MyInvestor ha sido de las primeras entidades en mover ficha. El 30 de septiembre, día en que el BOE publicó el primer decreto, anunció en su cuenta oficial de X que "ya está trabajando para ofrecerla en cuanto sea posible" con su oferta de fondos, ETF y acciones, y que avisará a sus clientes en cuanto esté disponible.
En ese mismo mensaje, la entidad recuerda un punto clave: solo podrás tener una cuenta de este tipo y en una única entidad. Aunque se puede traspasar una vez al año conservando la antigüedad, conviene elegir bien desde el principio, porque lo que podrás meter dentro dependerá del catálogo de fondos, ETFs y acciones europeas elegibles de cada broker. Si dudas entre plataformas, puedes ver nuestra comparativa Trade Republic vs MyInvestor o el listado de brokers españoles o con oficina en España.
Iremos actualizando este apartado a medida que otras entidades anuncien su oferta, sus comisiones y la fecha de lanzamiento.
Ventajas e inconvenientes
Ventajas |
Inconvenientes |
|---|---|
Diferimiento fiscal también para acciones y ETFs |
Solo activos europeos: no sirve para una cartera global tipo MSCI World |
Hasta 10.000 € de plusvalías exentas a los 5 años |
Los dividendos tributan cada año con normalidad |
Reducción del 20% sobre el resto de la ganancia |
Solo se aporta dinero: no puedes meter tu cartera actual |
Traspasable entre entidades conservando la antigüedad |
Sin garantía de capital: riesgo de mercado íntegro |
Límite alto (150.000 €) y sin tope anual |
Aún sin fecha de lanzamiento ni comisiones conocidas |
¿Para quién tiene sentido?
Encaja sobre todo con el inversor a largo plazo (5 años o más) que ya quiere tener una parte de su cartera en bolsa europea. Para él, es una forma de hacer lo mismo pagando menos impuestos.
Tiene menos interés si inviertes a corto plazo, si tu estrategia es 100% global o estadounidense, o si buscas rentas periódicas vía dividendos, que no se benefician de la exención. Tampoco conviene forzar una cartera concentrada en Europa solo por la ventaja fiscal: la diversificación sigue siendo lo primero.
Cuenta Financia Europa, ¿merece la pena?
La cuenta Financia Europa es, sobre el papel, uno de los incentivos fiscales más potentes para el pequeño inversor español en años: diferimiento para acciones y ETFs, 10.000 € de plusvalías exentas y una rebaja del 20% sobre el resto a partir de los 5 años. Su gran limitación es geográfica: solo admite activos europeos.
Hasta que el decreto se convalide, se publique la orden ministerial y la CNMV habilite el registro de fondos, lo prudente es informarse, revisar qué parte de tu cartera ya está en Europa y esperar a conocer las comisiones de cada entidad.
Preguntas frecuentes sobre la cuenta Financia Europa
¿Sigue vigente la cuenta Financia Europa?
Sí. El primer decreto que la creaba, el Real Decreto-ley 26/2026, quedó derogado el 2 de octubre de 2026, pero el Gobierno la recuperó en el Real Decreto-ley 29/2026, en vigor desde el 8 de octubre. Este nuevo decreto aún tiene que ser convalidado, y la cuenta todavía no se puede contratar.
¿Cuánto dinero puedo meter en la cuenta Financia Europa?
Hasta 150.000 € de aportaciones pendientes de recuperar en la modalidad general. No hay límite anual, y solo se admiten aportaciones en dinero.
¿Cómo funciona el límite de 1.500 € en efectivo?
Es el máximo de liquidez que puede tener la cuenta en la modalidad general (8.000 € en la de Reinversión). Las aportaciones y retiradas pasan por tu cuenta bancaria asociada. Si el efectivo supera el límite, por ejemplo tras vender un fondo, tienes tres meses para invertirlo o retirarlo; pasado ese plazo, el exceso se trata como una retirada parcial y se transfiere a tu cuenta bancaria.
¿Puedo tener más de una cuenta Financia Europa?
No en la modalidad general: solo una por persona, y debes firmar una declaración responsable de que no tienes otra. Sí es compatible con una cuenta de modalidad Reinversión.
¿Dónde podré contratar la cuenta Financia Europa?
En bancos y empresas de servicios de inversión habilitados, cuando se publique la orden ministerial que permite comercializarla. MyInvestor ya ha anunciado que trabaja para ofrecerla en cuanto sea posible; el resto de entidades aún no ha dado detalles.
¿Puedo invertir en fondos que repliquen el MSCI World o el S&P 500?
No. Los fondos y ETFs deben tener al menos un 70% en activos del EEE, un 50% en renta variable y un 35% en renta variable europea.
¿Los 10.000 € exentos son cada año?
No. El BOE habla de una "cuantía máxima total de 10.000 euros por contribuyente", no de un importe anual: una vez agotada, no se recupera.
¿Qué pasa si retiro el dinero antes de 5 años?
La ganancia atribuible a esas aportaciones tributa de forma ordinaria en la base del ahorro del IRPF. En la modalidad Reinversión, además, se regulariza la exención obtenida por la venta de la vivienda.
¿Puedo cambiar la cuenta de banco o broker?
Sí, una vez por año natural, a otra cuenta de la misma modalidad. El traspaso no se considera retirada, conserva la antigüedad de las aportaciones y debe ejecutarse en un máximo de 10 días hábiles. Eso sí, no estará operativo hasta que se apruebe la orden ministerial que lo desarrolla.
¿La cuenta Financia Europa garantiza el capital?
No. Inviertes en acciones, fondos y bonos, así que puedes perder dinero. La garantía mínima del 85% solo se mantiene en los SIALP y CIALP ordinarios.
Fuentes: Real Decreto-ley 29/2026, BOE-A-2026-20823 (07/10/2026), acuerdo de derogación del Real Decreto-ley 26/2026, BOE-A-2026-20526 (02/10/2026) y anuncio de MyInvestor en X (30/09/2026). Esta información es general y no sustituye al asesoramiento fiscal personalizado. Los cálculos usan la escala estatal del ahorro y pueden variar según tu situación.