¡Hola a todos, rankianos!
Supongo que a más de uno le pasa algo parecido: viendo las valoraciones actuales de la renta variable, prefiero mantener una parte de la cartera en liquidez y esperar a que aparezcan mejores oportunidades para aumentar posiciones en acciones o fondos indexados.
Pero aquí aparece el problema de siempre: tener dinero parado también tiene un coste.
Si dejamos la liquidez en una cuenta corriente al 0 %, estamos asumiendo el coste de la inflación y, además, renunciando a cualquier rentabilidad que podamos obtener mientras esperamos.
La buena noticia es que existen alternativas relativamente conservadoras para sacar algo de rendimiento al efectivo sin asumir el riesgo propio de la renta variable.
La clave, en mi opinión, no es buscar simplemente el producto que pague más, sino combinar rentabilidad, liquidez, riesgo, fiscalidad y costes.
Vamos al lío.
1. Cuentas remuneradas: la opción para tener el dinero a mano
Si existe la posibilidad de que quieras utilizar ese dinero mañana mismo para comprar un fondo o unas acciones, una cuenta remunerada tiene una ventaja evidente: la liquidez.
No necesitas vender participaciones ni esperar a que se liquide un fondo. El dinero permanece en una cuenta y puedes utilizarlo cuando lo necesites.
Trade Republic
Actualmente ofrece un 3,04 % TAE sobre efectivo hasta 50.000 € para nuevos clientes, con cálculo diario y abono mensual. La propia entidad indica que el dinero puede retirarse en cualquier momento.
Es una opción interesante precisamente para la parte de la liquidez que quieres tener disponible de forma inmediata.
Eso sí: conviene comprobar las condiciones vigentes cuando se contrate, porque las remuneraciones pueden cambiar y determinadas ofertas pueden estar limitadas a nuevos clientes.
Revolut
Aquí hay que hacer una distinción importante.
En septiembre de 2026, Revolut ofrece una promoción del 3,51 % TAE para nuevos clientes en España, pero está limitada a un máximo de 25.000 € y a un período promocional de hasta 120 días. Además, para mantener el tipo promocional pueden existir determinadas condiciones.
Por tanto, no utilizaría el 3,51 % como si fuera la remuneración estructural de la cuenta.
Una vez finalizada la promoción, el tipo depende del plan contratado. En el plan Estándar, la remuneración publicada actualmente es muy inferior.
Moraleja: cuando comparemos cuentas remuneradas, no debemos fijarnos únicamente en el gran porcentaje que aparece en la publicidad. Hay que mirar cuánto dura, sobre qué saldo se aplica y qué tipo tendremos después.
2. Fondos monetarios: una alternativa interesante para el dinero que no necesitas mañana
Aquí entramos en una categoría diferente.
Un fondo monetario invierte en instrumentos de deuda y mercado monetario de vencimientos generalmente cortos. Su objetivo es ofrecer una rentabilidad próxima a los tipos del mercado monetario, pero no es un depósito ni una cuenta remunerada y el capital no está garantizado.
La principal ventaja para un inversor español puede estar en la fiscalidad de los fondos de inversión: si el fondo cumple los requisitos para poder realizar un traspaso fiscal, podemos mover el dinero desde un fondo monetario a otro fondo de inversión sin tributar por la plusvalía en ese momento.
Esto puede ser especialmente interesante si nuestra idea es tener temporalmente el dinero en un monetario y posteriormente pasarlo a un fondo indexado de renta variable.
Algunos nombres conocidos
Groupama Trésorerie IC — ISIN FR0000989626
Es un fondo monetario en euros cuyo índice de referencia es el €STR capitalizado. A mediados de septiembre de 2026 presentaba unos gastos totales (TER) alrededor del 0,15 %, según los datos disponibles.
Además, el fondo ha registrado una rentabilidad acumulada en 2026 positiva, aunque debemos recordar que la rentabilidad de un monetario depende de la evolución de los tipos de interés y no está garantizada.
AXA Trésor Court Terme C — ISIN FR0000447823
Otro fondo monetario en euros bastante conocido, con el €STR como referencia y una cartera orientada al mercado monetario.
En este caso conviene prestar especial atención a la clase concreta del fondo y al intermediario a través del que lo contratemos, ya que las condiciones y costes que soporta el inversor pueden variar.
La gran ventaja: el traspaso
Imaginemos que tenemos:
30.000 € en un fondo monetario
↓
llega una corrección de mercado
↓
traspasamos los 30.000 € a un fondo indexado global
Si se cumplen los requisitos fiscales de los traspasos entre fondos, podemos realizar la operación sin tributar inmediatamente por la plusvalía acumulada.
Esto no significa que la ganancia quede exenta para siempre: la tributación se difiere hasta el momento en que finalmente reembolsemos el fondo.
Para alguien que utiliza fondos de inversión y quiere mantener una “reserva de pólvora” para futuras compras, es una característica bastante interesante.
3. Letras del Tesoro: sencillas, pero con una fecha de caducidad
Otra posibilidad son las Letras del Tesoro.
Aquí la filosofía es diferente: en lugar de tener el dinero disponible en cualquier momento, compramos deuda pública a corto plazo y esperamos al vencimiento.
En las últimas subastas celebradas en septiembre de 2026, los tipos marginales fueron:
Plazo | Tipo marginal |
|---|---|
3 meses | 2,464 % |
6 meses | 2,641 % |
9 meses | 2,783 % |
12 meses | 2,846 % |
Datos correspondientes a las subastas del 1 y 8 de septiembre de 2026.
Por tanto, actualmente las Letras ofrecen una rentabilidad creciente con el plazo, al menos en estas últimas subastas.
¿Dónde está el inconveniente?
En la liquidez.
Si compramos una Letra a 12 meses y dentro de tres meses aparece una caída importante de la bolsa, no podemos simplemente pulsar un botón y disponer del dinero como ocurre con una cuenta corriente.
Podemos vender la Letra en el mercado secundario, pero el precio puede haber cambiado.
Por eso, si nuestra prioridad absoluta es poder comprar renta variable en cualquier momento, yo no consideraría las Letras a 12 meses equivalentes a una cuenta remunerada.
La diferencia es importante:
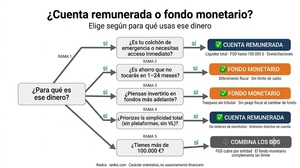
Cuenta remunerada → liquidez inmediata.
Fondo monetario → liquidez relativamente alta, pero hay que esperar al reembolso/liquidación.
Letra → rentabilidad conocida en el momento de la compra, pero con vencimiento determinado.
¿Y qué pasa con las comisiones?
Aquí hay un detalle que muchas veces pasamos por alto.
No basta con mirar la rentabilidad bruta.
Si un producto ofrece un 2,70 % pero pagamos comisiones elevadas, el resultado neto puede ser peor que el de otro producto que anuncie un 2,50 %.
En los fondos monetarios debemos fijarnos especialmente en:
- gastos corrientes/TER;
- comisión de gestión;
- posibles comisiones de suscripción o reembolso;
- comisión que cobre nuestro intermediario;
- coste de custodia, si existe;
- condiciones de traspaso.
Por ejemplo, Groupama Trésorerie IC figura actualmente con un TER de aproximadamente el 0,15 %, aunque existen otras comisiones potenciales según la clase y las condiciones de comercialización.
La comisión del fondo no es necesariamente la comisión total que pagaremos como inversores.
Este punto es especialmente importante cuando comparamos fondos monetarios disponibles en diferentes bancos o plataformas.
Entonces, ¿dónde aparcaría cada tipo de liquidez?
Más que buscar “el producto ganador”, creo que tiene sentido dividir la liquidez en compartimentos.
🟢 Dinero que puedo necesitar inmediatamente
Cuenta remunerada.
Es la opción más sencilla para mantener capacidad de reacción.
Si mañana aparece una caída del 10 % en algún activo que llevo tiempo esperando, quiero que una parte del dinero esté disponible sin tener que vender nada.
🟡 Dinero que probablemente no necesitaré durante varios meses
Fondo monetario.
Aquí puede tener sentido asumir un pequeño grado adicional de complejidad a cambio de una rentabilidad vinculada a los tipos de interés y, sobre todo, de la posibilidad de realizar traspasos entre fondos sin tributar inmediatamente cuando se cumplan los requisitos fiscales.
🔵 Dinero que sé que no voy a necesitar hasta una fecha concreta
Letras del Tesoro.
Si sé que durante seis o doce meses no voy a tocar una parte de la liquidez, puedo plantearme bloquearla hasta vencimiento y obtener una rentabilidad determinada en el momento de la compra.
Mi posible estructura de liquidez
Por ejemplo, imaginemos que tenemos 50.000 € destinados a futuras oportunidades de inversión.
No necesariamente tendría que estar todo en el mismo producto.
Podríamos plantear algo parecido a:
Bolsa de liquidez | Importe | Objetivo |
|---|---|---|
Cuenta remunerada | 15.000 € | Reacción inmediata |
Fondo monetario | 20.000 € | Liquidez + eficiencia fiscal |
Letras | 15.000 € | Dinero que no necesitamos a corto plazo |
No es una recomendación de distribución concreta —cada inversor tiene un horizonte, tolerancia al riesgo y necesidades de liquidez diferentes—, sino un ejemplo de cómo separar liquidez inmediata de liquidez estratégica.
Y existe otra cuestión todavía más importante:
El mayor riesgo puede ser esperar eternamente
Aquí está, para mí, la parte más interesante del debate.
Guardar liquidez esperando “el crash” parece muy sencillo sobre el papel.
El problema aparece cuando la corrección nunca llega.
Podemos pasar meses —o años— esperando una caída del 20 %, mientras la bolsa continúa subiendo.
Y entonces aparece el clásico dilema:
“Espero a que caiga para comprar más barato.”
↓
“Ha subido otro 10 %, ahora ya no compro.”
↓
“Espero una caída mayor.”
↓
“Lleva otro 15 % de subida.”
Por eso quizá sea más útil pensar en la liquidez como una herramienta de gestión de cartera, y no como una apuesta a que sabemos cuándo llegará el próximo crash.
Una estrategia puede consistir en mantener una cantidad de liquidez previamente definida y utilizarla mediante reglas objetivas: por ejemplo, realizar compras periódicas independientemente del mercado y reservar otra parte para aprovechar caídas.
Así evitamos que toda nuestra estrategia dependa de acertar el día en que llegará la próxima corrección.
Tabla resumen
Opción | Rentabilidad orientativa actual* | Liquidez | Fiscalidad/ventaja principal |
|---|---|---|---|
Cuenta remunerada | ~1-3 % según entidad/promoción | ⭐⭐⭐⭐⭐ | Sencillez y disponibilidad |
Fondo monetario | Depende de los tipos de mercado | ⭐⭐⭐⭐ | Posibilidad de traspaso fiscal entre fondos |
Letras 3 meses | 2,46 % marginal | ⭐⭐⭐ | Deuda pública a corto plazo |
Letras 6 meses | 2,64 % marginal | ⭐⭐⭐ | Rentabilidad conocida al vencimiento |
Letras 9 meses | 2,78 % marginal | ⭐⭐ | Mayor plazo |
Letras 12 meses | 2,85 % marginal | ⭐⭐ | Mayor plazo y rentabilidad en la última subasta |
*Las rentabilidades de cuentas y fondos pueden cambiar; las cifras de Letras corresponden a las últimas subastas disponibles en septiembre de 2026.
Conclusión
Personalmente, creo que la pregunta no debería ser simplemente “¿cuál paga más?”.
La pregunta correcta sería:
“¿Cuándo voy a necesitar este dinero y qué nivel de liquidez necesito conservar?”
Para el dinero que quiero poder utilizar inmediatamente, una cuenta remunerada puede tener todo el sentido.
Para la liquidez que probablemente mantendré durante meses y que posteriormente podría trasladar a fondos de renta variable, un monetario puede ser una alternativa interesante, especialmente por la posibilidad de realizar traspasos fiscalmente diferidos cuando se cumplan los requisitos.
Y para el dinero que sé que no necesitaré hasta una fecha determinada, las Letras pueden encajar perfectamente.
Lo importante es no confundir liquidez con rentabilidad ni rentabilidad con seguridad: son variables diferentes y cada producto hace un compromiso distinto entre ellas.
Y, sobre todo, cuidado con convertir la espera de una corrección en una estrategia permanente. Nadie sabe cuándo llegará el próximo “crash”.
¿Cómo tenéis vosotros estructurada la liquidez actualmente?
¿Preferís una cuenta remunerada para tener el dinero disponible al instante, fondos monetarios para aprovechar el diferimiento fiscal, Letras del Tesoro para asegurar un plazo concreto o simplemente seguís invertidos y no intentáis hacer market timing?
¡Os leo en los comentarios! Y si conocéis alguna alternativa interesante para aparcar liquidez, especialmente con buenas condiciones para inversores españoles, compartidla.