Durante años, mis ahorros vivían en la cuenta corriente, al 0 %, y yo me sentía prudente. No movía el dinero porque «para qué arriesgar», y cada vez que miraba el extracto veía la misma cifra, intacta, y pensaba que todo estaba en orden.
El viernes pasado el INE publicó el dato definitivo de octubre: la inflación se mantiene en el 4,9 % interanual, la más alta desde febrero de 2023, con la subyacente en el 3,1 %. Ese día, por fin, hice la cuenta que llevaba años evitando. La cifra del extracto estaba intacta, sí. Lo que compraba, no.
El viernes pasado el INE publicó el dato definitivo de octubre: la inflación se mantiene en el 4,9 % interanual, la más alta desde febrero de 2023, con la subyacente en el 3,1 %. Ese día, por fin, hice la cuenta que llevaba años evitando. La cifra del extracto estaba intacta, sí. Lo que compraba, no.
La cuenta que me dolió
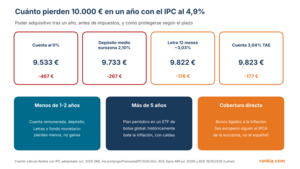
Cogí un ejemplo redondo: 10.000 euros quietos en una cuenta sin remunerar. Con una inflación del 4,9 % en un año, esos 10.000 euros compran lo que antes compraban 9.533. En doce meses, sin tocar el dinero ni gastarlo, he perdido 467 euros de poder adquisitivo.
Dicho de otra forma: lo que el año pasado costaba 100 euros, hoy cuesta 104,90. Y mi dinero, mientras tanto, sigue diciendo 10.000 en el extracto, como si nada hubiera pasado.
Esa es la trampa: la pérdida no aparece en ningún sitio. No hay un cargo, no hay un recibo, no hay una línea en rojo. El saldo no baja nunca, así que el cerebro concluye que no pasa nada. Pero pasa.
Dicho de otra forma: lo que el año pasado costaba 100 euros, hoy cuesta 104,90. Y mi dinero, mientras tanto, sigue diciendo 10.000 en el extracto, como si nada hubiera pasado.
Esa es la trampa: la pérdida no aparece en ningún sitio. No hay un cargo, no hay un recibo, no hay una línea en rojo. El saldo no baja nunca, así que el cerebro concluye que no pasa nada. Pero pasa.
Diez años quieto: se esfuma la cuarta parte
El susto de un año es manejable. El de diez, no tanto. Supongamos una inflación media del 3 % anual —solo como ilustración, no como predicción— y los mismos 10.000 euros quietos:
A los cinco años, mis 10.000 euros comprarían lo que hoy compran 8.626: he perdido 1.374 euros sin mover un dedo. A los diez años, el poder adquisitivo cae a 7.441 euros: más de la cuarta parte, 2.559 euros, evaporada. Y a los veinte, apenas quedarían 5.537 euros de poder de compra: una pérdida del 44,6 %.
No hace falta que la inflación sea alta para que duela: basta con que sea constante. Un 3 % al año suena a casi nada, y diez años de ese «casi nada» se llevan uno de cada cuatro euros.
A los cinco años, mis 10.000 euros comprarían lo que hoy compran 8.626: he perdido 1.374 euros sin mover un dedo. A los diez años, el poder adquisitivo cae a 7.441 euros: más de la cuarta parte, 2.559 euros, evaporada. Y a los veinte, apenas quedarían 5.537 euros de poder de compra: una pérdida del 44,6 %.
No hace falta que la inflación sea alta para que duela: basta con que sea constante. Un 3 % al año suena a casi nada, y diez años de ese «casi nada» se llevan uno de cada cuatro euros.
No es que el dinero desaparezca
Conviene aclararlo: el dinero no desaparece de la cuenta. Los 10.000 siguen siendo 10.000. Lo que se encoge es lo que puedes hacer con ellos. La inflación no te roba billetes: te encoge la cesta de la compra.
Y por eso el dinero quieto es tan peligroso: porque no duele. Una caída de la bolsa del 20 % se ve y te obliga a pensar. La inflación, en cambio, trabaja en silencio, y cuando te das cuenta han pasado cinco años y tu colchón compra un 14 % menos.
Ojo: no digo que haya que invertir hasta el último euro. El fondo de emergencia tiene que estar líquido y disponible, y su trabajo no es crecer: es estar ahí cuando lo necesitas. El problema no es el colchón. El problema es todo lo demás: los ahorros de medio y largo plazo que duermen en la cuenta corriente porque «total, para lo que me dan».
Y por eso el dinero quieto es tan peligroso: porque no duele. Una caída de la bolsa del 20 % se ve y te obliga a pensar. La inflación, en cambio, trabaja en silencio, y cuando te das cuenta han pasado cinco años y tu colchón compra un 14 % menos.
Ojo: no digo que haya que invertir hasta el último euro. El fondo de emergencia tiene que estar líquido y disponible, y su trabajo no es crecer: es estar ahí cuando lo necesitas. El problema no es el colchón. El problema es todo lo demás: los ahorros de medio y largo plazo que duermen en la cuenta corriente porque «total, para lo que me dan».
Los números: quieto, remunerado o invertido
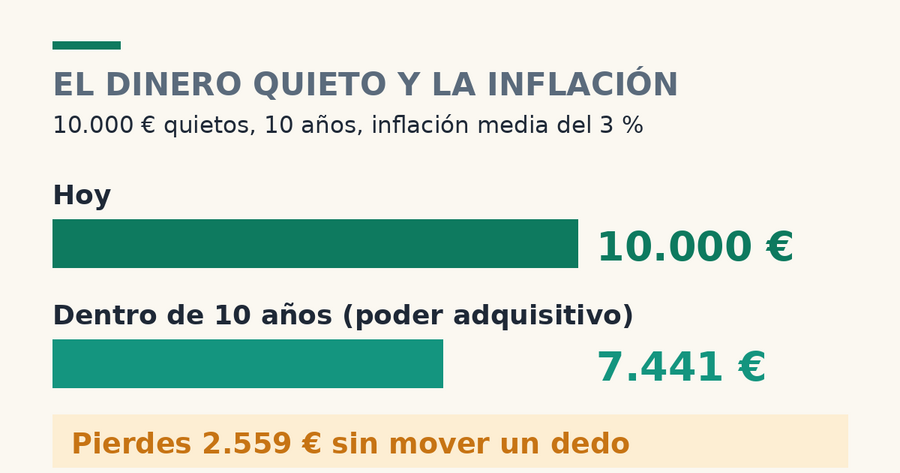
Quieto al 0 %: 7.441 euros de poder adquisitivo. Pierdo 2.559.
En una cuenta remunerada al 3 %: 10.000 euros de poder adquisitivo. Ni gano ni pierdo: la remuneración compensa la inflación de la hipótesis. Es el listón mínimo: que el dinero, al menos, no pierda.
En un depósito al 2 %: 9.070 euros. Mejor que quieto, pero aún pierdo 930.
En un depósito al 2,5 %: 9.525 euros. Pierdo 475.
La lección es incómoda pero clara: dejar el dinero al 0 % es la opción que más pierde, y además es la que más segura parece. La cuenta remunerada no te hace rico, pero te mantiene en el sitio. Y para horizontes largos, el dinero necesita crecer por encima de la inflación, con el riesgo que eso conlleva y con un horizonte de años, no de meses.
Si queréis hacer la cuenta con vuestras cifras, en InverPath tenemos una calculadora de inflación que muestra cuánto valdrá vuestro dinero dentro de unos años. Haced la prueba: es el tipo de susto que conviene llevarse pronto.
Lo que cambié (y lo que no cambié)
Desde aquel cálculo, mi dinero ya no duerme todo en el mismo sitio. El fondo de emergencia sigue líquido, en una cuenta remunerada: su misión es estar disponible, no batir a la inflación. Pero lo que no voy a necesitar en años dejó de estar quieto: parte en cuentas y depósitos que compensan parte de la subida de precios, y parte invertido a largo plazo, aceptando que habrá años malos.
Fue dejar de confundir prudencia con inmovilidad. Ser prudente no es dejar el dinero quieto: es tener un plan para cada euro según cuándo lo vas a necesitar. El dinero quieto no es dinero seguro: es dinero que pierde despacio y en silencio.
Y vosotros, ¿habéis hecho alguna vez esta cuenta con vuestros ahorros? ¿Os llevasteis el mismo susto que yo, o tenéis el dinero colocado para que la inflación no se lo coma? Os leo en los comentarios.
Fue dejar de confundir prudencia con inmovilidad. Ser prudente no es dejar el dinero quieto: es tener un plan para cada euro según cuándo lo vas a necesitar. El dinero quieto no es dinero seguro: es dinero que pierde despacio y en silencio.
Y vosotros, ¿habéis hecho alguna vez esta cuenta con vuestros ahorros? ¿Os llevasteis el mismo susto que yo, o tenéis el dinero colocado para que la inflación no se lo coma? Os leo en los comentarios.