Hace unas semanas, un familiar me hizo la pregunta que más me hacen: «Quiero empezar a invertir, pero no quiero complicarme la vida. ¿Me pillo un fondo indexado o un roboadvisor?».
Me quedé callado un segundo: la respuesta fácil —la que se lee en todos los foros— no era la respuesta correcta para él. Así que en lugar de soltarle un veredicto, nos sentamos con una hoja de cálculo y comparamos los dos caminos con sus números, no con los míos.
Me quedé callado un segundo: la respuesta fácil —la que se lee en todos los foros— no era la respuesta correcta para él. Así que en lugar de soltarle un veredicto, nos sentamos con una hoja de cálculo y comparamos los dos caminos con sus números, no con los míos.
La pregunta que en realidad me estaba haciendo
Lo primero que descubrí es que no me preguntaba por rentabilidades, sino otra cosa: «¿Cuánto tengo que pensar en esto una vez que empiece?».
No quiere mirar su cartera cada mes, ni leer folletos, ni decidir si rebalancea. Quiere una transferencia automática y olvidarse. Y esa información vale oro: el mejor producto no sirve de nada si quien lo contrata lo abandona a los seis meses por pereza o por susto.
Antes de comparar comisiones, le hice dos preguntas: cuánto aportaría al mes y durante cuánto tiempo. Me dijo 200 euros al mes y, si todo va bien, 25 años. Con esos dos datos ya podíamos hablar en serio.
Qué es cada uno, sin jerga
Un fondo indexado copia un índice —por ejemplo, el mercado mundial— sin que un gestor intente adivinar qué acciones subirán. Su baza es el coste: los más baratos rondan un TER del 0,20 % anual. Su pega es que el trabajo lo haces tú: elegir el fondo, decidir la proporción entre renta variable y fija y rebalancear de vez en cuando.
Un roboadvisor invierte por dentro en fondos indexados, pero añade una capa de servicio: te hace un test de perfil, te asigna una cartera según tu tolerancia al riesgo, rebalancea automáticamente y reinvierte los dividendos. Todo eso tiene un precio: sumando su comisión de gestión y el coste de los fondos que lleva dentro, el total suele rondar el 0,65 % anual.
En román paladino: con el indexado pagas menos y trabajas tú; con el roboadvisor pagas más y trabaja él. La pregunta no es cuál es mejor en abstracto, sino cuál es mejor para la persona que lo va a usar.
Los números: 200 euros al mes durante 25 años
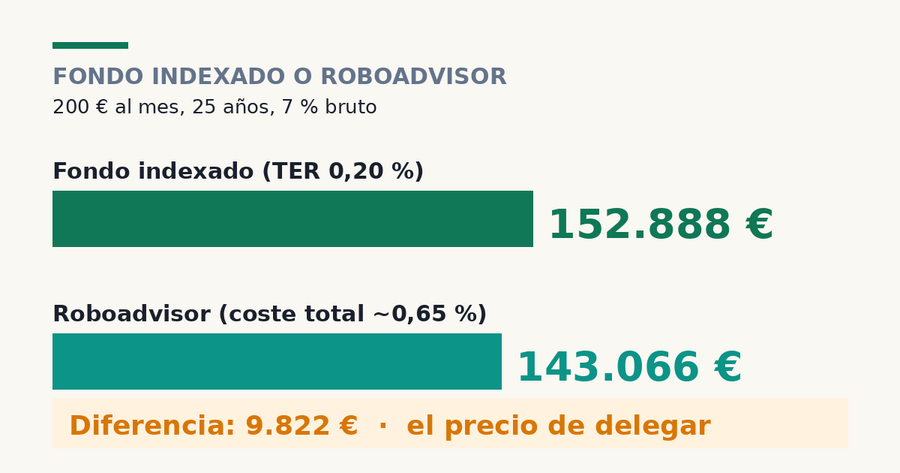
Vamos a las cuentas, porque aquí la intuición engaña. Aportando 200 euros al mes durante 25 años, el total aportado es de 60.000 euros. Supongamos una rentabilidad bruta del 7 % anual, solo como ilustración, nunca como promesa.
Con un fondo indexado barato, con un TER del 0,20 %. La rentabilidad neta quedaría en torno al 6,80 % anual y, aportando a principio de mes, el resultado rondaría los 152.888 euros.
Con un roboadvisor, con un coste total en torno al 0,65 %. La rentabilidad neta bajaría al 6,35 % anual y el resultado rondaría los 143.066 euros.
La diferencia es de unos 9.822 euros: casi 10.000 por dejar que otro haga el trabajo. No es poco, y conviene mirarla a la cara antes de decidir. Pero tampoco es toda la historia: es el precio de un servicio, y un servicio puede merecer la pena si de verdad lo vas a usar.
Por cierto, si queréis comparar los fondos indexados más baratos de España, en InverPath tenemos un comparador de fondos indexados con los TER de cada uno. Pero el coste no decide solo.
Lo que el roboadvisor sí te da (y el indexado no)
Aquí es donde mi familiar empezó a asentir: el roboadvisor le resolvía tres problemas que ni siquiera sabía que tenía.
El primero es el rebalanceo. Si tu cartera es 80 % renta variable y 20 % fija, con los años la parte variable crece y se desequilibra sola. El roboadvisor la reajusta sin que hagas nada; con un indexado, ese ajuste depende de que te acuerdes y te apetezca.
El segundo es el perfil de riesgo. El test inicial no es un trámite: evita que alguien con poca tolerancia al riesgo acabe con una cartera demasiado agresiva y venda en pánico en la primera caída. Mi familiar se creía más valiente de lo que era hasta que el test le puso las preguntas adecuadas delante.
Y el tercero es la disciplina. La aportación automática y la cartera que se gestiona sola eliminan la tentación de «esperar a que baje» o de tocar la cartera con cada noticia. Para alguien que no quiere pensar en esto, esa pereza bien diseñada vale oro.
Lo que aprendí comparándolos
Mi familiar eligió el roboadvisor. Y yo, que entré convencido de recomendarle el indexado, salí con una lección: el producto más barato no es el mejor si quien lo usa no va a hacer el trabajo que exige.
Quien disfruta revisando su cartera una vez al año, sabe lo que es un rebalanceo y no se asusta con una caída del 20 %, se ahorra esos casi 10.000 euros con un indexado y hace bien. Pero quien quiere olvidarse del tema y, con un indexado, acabaría con la cartera desequilibrada o vendiendo en el peor momento, sale ganando con el roboadvisor aunque pague más. Una mala decisión en un mal momento cuesta más que 10.000 euros.
También aprendí algo sobre mí: durante años recomendé el camino barato como si fuera el único sensato, y no lo es. Lo sensato es el camino que la persona va a seguir durante 25 años sin abandonarlo. Todo lo demás es teoría.
Y vosotros, ¿qué elegisteis: indexado o roboadvisor? ¿Y os arrepentís de la elección, o la volveríais a hacer? Os leo en los comentarios.