Durante años miré la rentabilidad de mis fondos y casi nunca miré lo que me cobraban por el camino. No era pereza exactamente: era que las comisiones me parecían un detalle técnico, algo pequeño, casi decorativo. Un 1,8 % suena a poco. Un 0,2 % suena a casi lo mismo. Y sin embargo, cuando por fin hice las cuentas con calma, entendí que esa diferencia «pequeña» era la factura más grande de mi vida inversora.
El día que descubrí que pagaba por no mirar
El clic me llegó revisando un extracto viejo. Tenía un fondo contratado en mi banco hacía años, de esos que te ofrecen en la oficina con una sonrisa y un folleto brillante. La rentabilidad no era mala, o eso me parecía. Pero en una esquina del documento, en letra bastante menos brillante, aparecía la comisión anual: cerca del 1,8 %.
Hice una cuenta rápida, de las que duelen: por cada 10.000 euros invertidos, ese 1,8 % son 180 euros al año. Un fondo con un 0,2 % cobra 20 euros por esos mismos 10.000. La diferencia, 160 euros al año, no me pareció dramática. Me equivoqué: el problema no es un año, son todos, y el dinero que se va deja de generar intereses para siempre.
Sospecho que no soy el único: mucha gente elige por la rentabilidad del año pasado o por la marca del banco, y la comisión queda para el final, si llega a mirarse.
Hice una cuenta rápida, de las que duelen: por cada 10.000 euros invertidos, ese 1,8 % son 180 euros al año. Un fondo con un 0,2 % cobra 20 euros por esos mismos 10.000. La diferencia, 160 euros al año, no me pareció dramática. Me equivoqué: el problema no es un año, son todos, y el dinero que se va deja de generar intereses para siempre.
Sospecho que no soy el único: mucha gente elige por la rentabilidad del año pasado o por la marca del banco, y la comisión queda para el final, si llega a mirarse.
Qué es el TER, explicado sin jerga
El TER (Total Expense Ratio, o gastos corrientes) es, en román paladino, el porcentaje anual que el fondo se queda para funcionar: comisión de gestión, depositaría y otros gastos corrientes, expresado sobre el patrimonio. No es un cargo que veas salir de tu cuenta: se descuenta poco a poco del valor del fondo, por eso pasa tan desapercibido. Pero desapercibido no significa gratis.
¿Dónde se mira? En el documento de datos fundamentales (el KID) y en el folleto del fondo, que tu comercializadora tiene obligación de ponerte a disposición antes de contratar. Mi consejo: antes de mirar la rentabilidad, mira el TER. La rentabilidad pasada no se repite por decreto; la comisión, en cambio, se cobra llueva o truene, gane o pierda el fondo.
Ojo con un matiz: el TER no lo incluye todo. Deja fuera, por ejemplo, los costes de compraventa dentro del fondo y, en algunos casos, la comisión de éxito. Aun así, es la mejor brújula para comparar. Dos fondos que hacen lo mismo no deberían cobrarte nueve veces más.
¿Dónde se mira? En el documento de datos fundamentales (el KID) y en el folleto del fondo, que tu comercializadora tiene obligación de ponerte a disposición antes de contratar. Mi consejo: antes de mirar la rentabilidad, mira el TER. La rentabilidad pasada no se repite por decreto; la comisión, en cambio, se cobra llueva o truene, gane o pierda el fondo.
Ojo con un matiz: el TER no lo incluye todo. Deja fuera, por ejemplo, los costes de compraventa dentro del fondo y, en algunos casos, la comisión de éxito. Aun así, es la mejor brújula para comparar. Dos fondos que hacen lo mismo no deberían cobrarte nueve veces más.
Los números: 25 años y 150 euros al mes
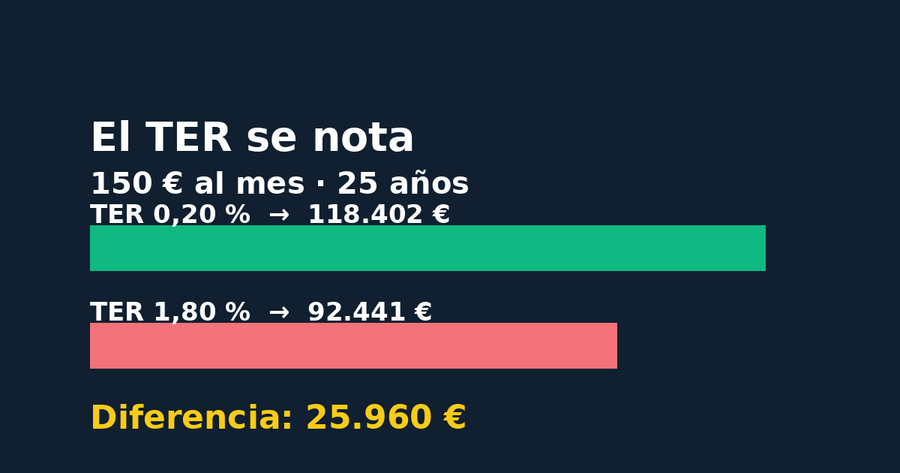
Vamos a las cuentas, porque aquí la intuición engaña. Invierte 150 euros al mes durante 25 años: aportas 45.000 euros. Supongamos una rentabilidad bruta del 7 % anual, solo como ilustración, no como promesa.
Con un fondo barato, con un TER del 0,20 %. La rentabilidad neta quedaría en torno al 6,80 % anual y, aportando a principio de mes, el resultado rondaría los 118.402 euros.
Con un fondo caro, con un TER del 1,80 %. La rentabilidad neta bajaría al 5,20 % anual y el resultado rondaría los 92.441 euros.
La diferencia es de unos 25.960 euros. Más de la mitad de todo lo que aportaste, evaporada en comisiones y en los intereses que ese dinero ya no generó. Y eso que el ejemplo es benévolo: no incluye comisiones de suscripción, de reembolso ni de éxito, que algunos fondos añaden por encima.
¿De verdad un 1,6 % anual puede costar casi 26.000 euros? Sí: la comisión se paga cada año sobre un patrimonio cada vez mayor, y cada euro que se va deja de componer. Es el interés compuesto trabajando en tu contra.
Por qué la comisión duele más de lo que parece
La primera es psicológica: un porcentaje pequeño parece inofensivo, y comparamos 1,8 % con 0,2 % pensando «apenas hay diferencia», cuando uno cobra nueve veces más que el otro.
La segunda es que la comisión es invisible. No llega un recibo que diga «este mes te hemos cobrado 15 euros»: el valor liquidativo ya viene con el descuento aplicado, así que nunca sientes el mordisco. Lo que no se ve, no se revisa.
Y la tercera es la más incómoda: confundimos pagar más con recibir más. En fondos, a largo plazo, los baratos y diversificados lo tienen más fácil para batir a los caros, porque parten con menos lastre. Pagar más no compra mejor rentabilidad futura.
La segunda es que la comisión es invisible. No llega un recibo que diga «este mes te hemos cobrado 15 euros»: el valor liquidativo ya viene con el descuento aplicado, así que nunca sientes el mordisco. Lo que no se ve, no se revisa.
Y la tercera es la más incómoda: confundimos pagar más con recibir más. En fondos, a largo plazo, los baratos y diversificados lo tienen más fácil para batir a los caros, porque parten con menos lastre. Pagar más no compra mejor rentabilidad futura.
Lo que miro ahora antes de contratar
Mi rutina ahora es sencilla. Primero, el TER: si dos fondos hacen algo parecido, elijo el barato salvo razón de peso para pagar más. Segundo, si es de gestión activa, me pregunto qué me da a cambio: ¿una estrategia distinta de verdad, o la misma cartera que un indexado con otro envoltorio? Y tercero, reviso el coste una vez al año. Un fondo con sentido hace cinco años puede no tenerlo hoy.
No digo que el fondo más barato sea siempre el mejor, ni que haya que obsesionarse con cada décima. Pero la comisión es la única parte de la ecuación que conoces con certeza antes de invertir, e ignorarla es regalar la ventaja más fácil que existe.
Y vosotros, ¿mirasteis el TER antes de contratar vuestro primer fondo, o lo descubristeis después, como yo? ¿Os habéis llevado alguna sorpresa al comparar lo que pagabais con lo que pagaba un fondo parecido? Os leo en los comentarios.
No digo que el fondo más barato sea siempre el mejor, ni que haya que obsesionarse con cada décima. Pero la comisión es la única parte de la ecuación que conoces con certeza antes de invertir, e ignorarla es regalar la ventaja más fácil que existe.
Y vosotros, ¿mirasteis el TER antes de contratar vuestro primer fondo, o lo descubristeis después, como yo? ¿Os habéis llevado alguna sorpresa al comparar lo que pagabais con lo que pagaba un fondo parecido? Os leo en los comentarios.