Cómo afectan los tipos de interés a la economía, los mercados y el bolsillo de las familias
Los tipos de interés condicionan las hipotecas, el ahorro, la inversión y los mercados financieros. Descubre cómo las decisiones del BCE afectan a la economía y al bolsillo de las familias, y por qué entender el precio del dinero es clave para tomar mejores decisiones financieras
Los tipos de interés influyen en las hipotecas, el ahorro, la Bolsa, la renta fija y hasta en las cuentas públicas. Comprender cómo funcionan permite interpretar mejor las decisiones de los bancos centrales y, sobre todo, tomar decisiones financieras más acertadas. En España, donde la vivienda y las hipotecas tienen un peso importante en la economía familiar, sus efectos se perciben mucho antes de lo que pensamos.
El precio del dinero y el papel de los bancos centrales
El tipo de interés es el precio que se paga por utilizar dinero prestado durante un periodo determinado o la remuneración que se recibe por prestarlo. Su evolución depende de factores como la oferta y la demanda de crédito, las expectativas de inflación y el riesgo de las operaciones. Sin embargo, los bancos centrales ejercen una influencia decisiva a través de sus decisiones de política monetaria.
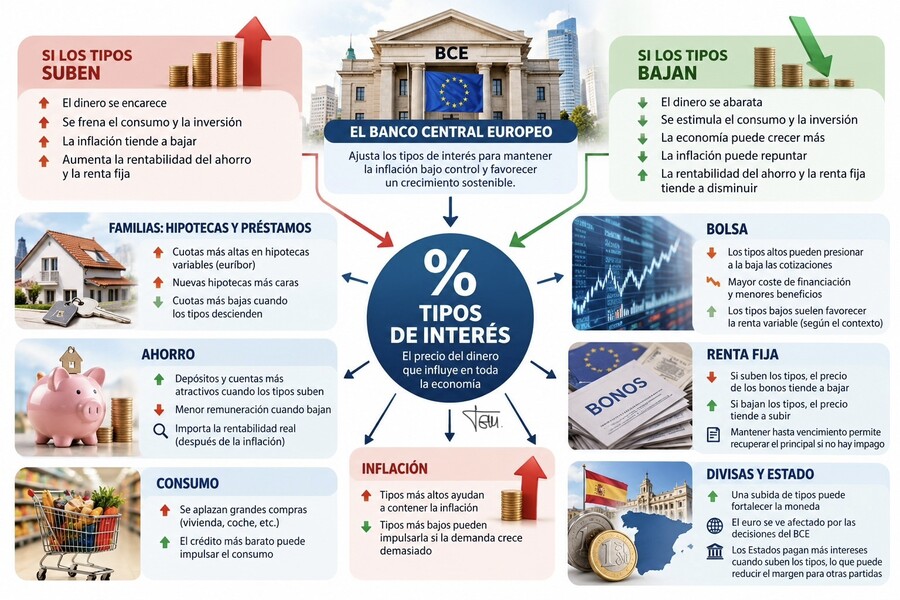
En la eurozona, el Banco Central Europeo (BCE) utiliza los tipos oficiales para influir en las condiciones de financiación y contribuir a mantener la estabilidad de precios. Cuando la inflación es demasiado elevada, puede subirlos para encarecer el crédito, moderar el consumo y reducir las presiones sobre los precios. Cuando la actividad económica se debilita y las perspectivas de inflación lo permiten, puede bajarlos para estimular la financiación y la inversión.
El mecanismo no es inmediato ni infalible. Una subida de tipos no puede abaratar directamente el petróleo ni resolver una crisis energética, pero sí puede enfriar la demanda y evitar que las subidas de precios se prolonguen. Además, el BCE no fija directamente todos los intereses que pagan las familias, sus decisiones influyen en los mercados monetarios y en el coste de financiación de los bancos, que trasladan esos cambios a sus clientes en función de las condiciones del mercado y de su propia estrategia comercial.
Hipotecas, préstamos y ahorro familiar
Uno de los canales por los que los tipos de interés afectan más directamente a los españoles es el mercado hipotecario. En las hipotecas a tipo variable vinculadas al euríbor, una subida de este índice puede traducirse en cuotas más elevadas cuando llega la revisión contractual. Las hipotecas a tipo fijo ya contratadas, en cambio, mantienen el interés pactado mientras no se modifiquen sus condiciones.
Imaginemos una familia con una hipoteca variable cuya cuota mensual pasa de 700 a 850 euros tras una revisión. Son 150 euros adicionales al mes y 1.800 euros al año. Ese dinero ya no puede destinarse al supermercado, al ahorro, a las actividades de los hijos o a reducir otras deudas.
El efecto también alcanza a quienes todavía no han comprado vivienda. Unos tipos más altos pueden encarecer las nuevas hipotecas y reducir la capacidad de endeudamiento de los compradores. Con el mismo sueldo, una familia puede acceder a una financiación menor y verse obligada a buscar una vivienda más barata, aportar más ahorros o aplazar la compra.
Cuando los tipos bajan, sucede lo contrario, aunque el beneficio depende de la evolución del euríbor, las condiciones bancarias y la situación del mercado inmobiliario.
El ahorro también se ve afectado. Un entorno de tipos elevados puede favorecer la remuneración de los depósitos y las cuentas de ahorro, aunque los bancos no trasladan automáticamente todas las variaciones a sus clientes.
Pensemos en una persona que mantiene 20.000 euros en un depósito. Con una remuneración anual del 1 %, obtendría 200 euros brutos; al 3 %, serían 600 euros. La diferencia asciende a 400 euros anuales antes de impuestos. Ahora bien, el dato decisivo es la rentabilidad real, es decir, la que queda después de descontar la inflación. Si el depósito remunera un 2 % y los precios aumentan un 3 %, el ahorro pierde poder adquisitivo, aunque el saldo bancario crezca. Por eso conviene distinguir entre conservar el dinero y conseguir que mantenga su capacidad de compra.
Qué ocurre en la Bolsa cuando cambian los tipos
Las Bolsas también reaccionan a las decisiones de los bancos centrales, porque los tipos de interés influyen tanto en los beneficios empresariales como en la valoración de las acciones.
Cuando financiarse resulta más caro, las empresas pueden aplazar inversiones, pagar más por sus préstamos y afrontar una demanda más débil. Si las expectativas de beneficios empeoran, las cotizaciones pueden caer.
Existe, además, un efecto financiero. El valor de una acción depende de los beneficios que se espera obtener en el futuro. Cuando aumenta la rentabilidad exigida por los inversores, esos beneficios futuros valen menos en términos actuales. Este efecto suele afectar especialmente a las compañías cuyas valoraciones dependen de un crecimiento esperado a largo plazo.
Las bajadas de tipos pueden favorecer a la renta variable al reducir los costes de financiación y mejorar las valoraciones. Sin embargo, no garantizan subidas bursátiles. Si el banco central recorta los tipos porque la economía entra en una recesión, el deterioro de los beneficios empresariales puede pesar más que el abaratamiento del crédito.
Tampoco debe suponerse que el dinero pasa automáticamente de la Bolsa a la renta fija cada vez que suben los tipos. Los inversores comparan rentabilidades, riesgos y expectativas, y pueden modificar sus carteras de distintas maneras.
La lección para el inversor particular es clara: no basta con anticipar qué hará el BCE, hay que valorar por qué lo hará y qué consecuencias puede tener para las empresas y la economía.
Renta fija, una inversión que también puede perder dinero
La renta fija presenta una relación con los tipos de interés que puede parecer contradictoria. Si un bono ofrece un cupón fijo, ¿por qué cambia su precio?
Imaginemos un bono que paga un 2 % anual. Si los tipos de mercado suben y aparecen nuevas emisiones comparables que ofrecen un 4 %, el bono antiguo pierde atractivo. Para venderlo, probablemente habrá que aceptar un precio inferior.
Si los tipos bajan y las nuevas emisiones ofrecen un 1 %, ese mismo bono que paga un 2 % puede resultar más atractivo y subir de precio.
Por tanto, cuando los tipos de interés suben, el precio de los bonos existentes tiende a bajar; cuando bajan, tiende a subir, si los demás factores permanecen constantes.
Esto importa a quienes invierten en bonos o fondos de renta fija. Si necesitan vender antes del vencimiento, pueden sufrir pérdidas incluso aunque el emisor siga pagando puntualmente. En general, cuanto mayor sea la duración del bono, mayor será su sensibilidad a los movimientos de los tipos.
Mantener un bono hasta el vencimiento permite recibir los pagos previstos si el emisor cumple sus obligaciones, pero no elimina el riesgo de impago ni el efecto de la inflación. Tampoco garantiza una rentabilidad real positiva.
Por eso, la renta fija no debe confundirse con un depósito bancario ni considerarse una inversión sin riesgo.
Divisas y deuda pública, dos efectos menos visibles
Los tipos de interés también influyen en las divisas. Si un país ofrece una rentabilidad superior a la de otros, puede atraer capital extranjero y aumentar la demanda de su moneda. Sin embargo, la relación no es automática, ya que también cuentan la inflación esperada, la estabilidad política y las perspectivas económicas.
Para España, miembro de la eurozona, las decisiones del BCE afectan al euro y a las condiciones de financiación comunes. Una variación de su cotización puede repercutir en el precio de las importaciones, la energía y los viajes al extranjero, entre otros ámbitos.
Otro afectado es el Estado. Cuando aumentan los tipos de mercado, emitir nueva deuda puede resultar más caro. El impacto sobre el presupuesto depende de cuánto debe refinanciarse, de los vencimientos y de las condiciones de la deuda ya emitida.
Si una parte creciente de los ingresos públicos se destina a pagar intereses, queda menos margen para financiar servicios públicos, infraestructuras u otras prioridades. En un país con un volumen elevado de deuda pública, esta cuestión merece especial atención.
El endeudamiento no es necesariamente negativo. Lo determinante es que resulte sostenible y que los recursos obtenidos contribuyan a generar suficiente crecimiento y capacidad de pago.
Cómo utilizar esta información para tomar mejores decisiones
Los tipos de interés no son una señal aislada que permita anticipar automáticamente la evolución de los mercados. Sus efectos dependen del contexto económico, las expectativas y la situación financiera de cada familia.
Conviene aplicar tres principios básicos.
Primero, revisar la deuda. Quienes tengan una hipoteca variable deberían calcular cómo afectaría a su presupuesto una subida de la cuota y mantener un margen de seguridad. Antes de amortizar anticipadamente, también conviene comparar el coste de la deuda con la rentabilidad alternativa del ahorro y valorar las condiciones del préstamo.
Segundo, comparar las alternativas de ahorro. No basta con elegir el depósito que ofrece el interés más alto. Hay que comprobar el plazo, la liquidez, las condiciones de cancelación, la protección aplicable y la rentabilidad después de impuestos e inflación.
Tercero, invertir de acuerdo con el horizonte temporal. Quien necesite su dinero dentro de un año no debería asumir los mismos riesgos que quien invierte para la jubilación dentro de veinte. Intentar acertar cada movimiento del BCE puede llevar a comprar y vender en el peor momento.
El precio del dinero también es una decisión doméstica
Los tipos de interés conectan la política monetaria con las decisiones cotidianas. Condicionan el coste de las hipotecas, la remuneración de los depósitos, la valoración de las inversiones, la financiación empresarial y el presupuesto del Estado.
Unos tipos elevados pueden ayudar a controlar la inflación y mejorar la remuneración de determinados ahorros, pero también encarecen las deudas y pueden frenar el crecimiento. Unos tipos bajos pueden estimular el consumo y la inversión, aunque también reducir la rentabilidad del ahorro conservador y alimentar desequilibrios si se mantienen en condiciones inadecuadas.
No existe un nivel de tipos que beneficie a todos por igual. Lo importante es comprender cómo afecta cada escenario a los ingresos, las deudas, el ahorro y las inversiones.
En definitiva, conocer el precio del dinero no consiste únicamente en seguir las reuniones del BCE, consiste en entender sus consecuencias y preparar las finanzas personales para distintos escenarios. Porque no se puede controlar los tipos de interés, pero sí se puede evitar que sus movimientos nos encuentren sin margen de maniobra.
Lecturas relacionadas
|
13 min lectura
IPC de EE. UU. al 3,7 %: por qué los tipos altos pueden cambiar tu cartera
Blog Sergio Valverde
|
15 min lectura
Inflación, tipos, petróleo y guerra: cuando la historia vuelve a llamar a la puerta de las bolsas