La Cartera "Cobarde" frente a la Cartera Permanente de Harry Browne
La Cartera Permanente de Harry Browne es uno de los pilares de la gestión de activos conservadora. Su filosofía es brillante en su simplicidad: dividir el capital en cuatro partes iguales (25% Renta Variable, 25% Bonos Largo Plazo, 25% Bonos Corto Plazo/Efectivo, 25% Oro) para cubrir las cuatro fases del ciclo económico (Prosperidad, Deflación, Recesión e Inflación).
Sin embargo, para un perfil de inversor ultraconservador, la exposición a la renta variable (25%) puede seguir generando un nivel de estrés no deseado durante los mercados bajistas. De esta necesidad nace la Cartera Cobarde (Coward Portfolio), una derivación que pone un mayor énfasis en la estabilidad del patrimonio a largo plazo por encima de la maximización de la rentabilidad.
Para lograrlo, ajustamos los pesos estáticos de la cartera original:
- 20% Renta Variable (Crecimiento)
- 35% Bonos Soberanos Largo Plazo (Cobertura Deflación)
- 25% Bonos Soberanos Corto Plazo (Cobertura Recesión/Liquidez)
- 20% Oro Físico (Cobertura Inflación)
En este artículo sometemos ambas estrategias a un backtest cuantitativo comparativo en dos mercados (EE. UU. y Europa) para auditar empíricamente si este sacrificio de rentabilidad realmente se traduce en una reducción significativa del riesgo de caída (Drawdown).
1. Metodología y Limpieza de Datos (Data Cleaning)
Para garantizar la reproducibilidad de los resultados, hemos desarrollado un script en Python utilizando datos históricos gratuitos de la API de Yahoo Finance.
Sin embargo, en entornos de análisis cuantitativo profesional es bien sabido que Yahoo Finance presenta errores recurrentes en la base de datos de ETFs europeos (especialmente en la bolsa de Xetra .DE), donde fallos en el ajuste de dividendos generan caídas artificiales del 15-20% en un solo día, arruinando el cálculo de la volatilidad.
Para solventar esto y ofrecer un análisis auditable, nuestro código implementa un Filtro de Limpieza Cuantitativa que detecta movimientos diarios irreales superiores al 15% (imposibles en bonos soberanos u oro) y los suaviza.
Parámetros del Backtest:
- Rebalanceo: Anual (primer día hábil del año).
- Período USA: 2007 - 2024 (Incluye crisis 2008 y COVID).
- Período EU: 2010 - 2024 (Inicio de la deuda soberana europea).
2. Resultados Comparativos
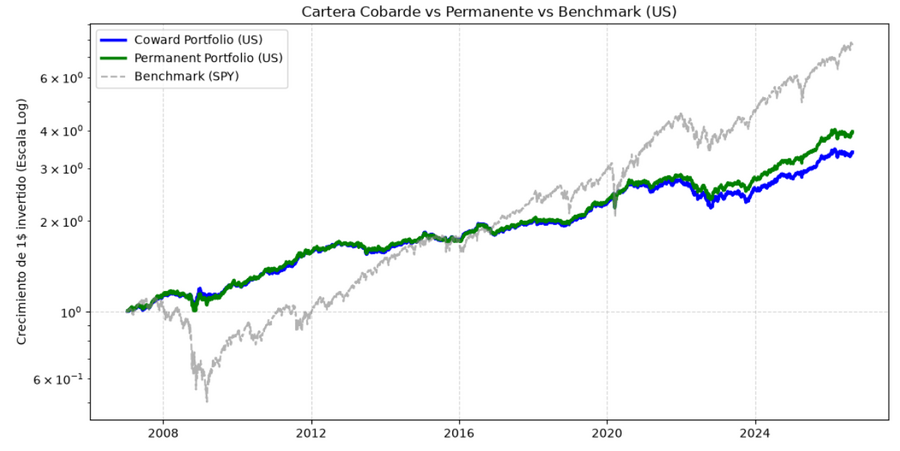
Tras ejecutar la simulación, obtenemos las siguientes métricas de rendimiento ajustado al riesgo:
Mercado Estadounidense (USA)
Estrategia |
CAGR (%) |
Volatilidad (%) |
Sharpe Ratio |
Sortino Ratio |
Max Drawdown (%) |
|---|---|---|---|---|---|
Coward Portfolio (US) |
6.43 |
7.20 |
0.89 |
1.27 |
-19.56 |
Permanent Portfolio (US) |
7.27 |
7.48 |
0.97 |
1.34 |
-17.45 |
Mercado Europeo (EU)
Estrategia |
CAGR (%) |
Volatilidad (%) |
Sharpe Ratio |
Sortino Ratio |
Max Drawdown (%) |
|---|---|---|---|---|---|
Coward Portfolio (EU) |
5.11 |
10.10 |
0.51 |
0.67 |
-20.18 |
Permanent Portfolio (EU) |
5.88 |
11.62 |
0.51 |
0.66 |
-22.14 |
3. Análisis de Resultados: El Hallazgo de 2022
Al observar los datos, descubrimos un comportamiento fascinante que rompe la lógica teórica y que es vital para el gestor conservador.
La anomalía estadounidense: En teoría, la Cartera Cobarde debería tener siempre un Drawdown menor al reducir la renta variable. Sin embargo, en EE. UU. sufrió una caída máxima mayor (-19.56% vs -17.45%). ¿Por qué? La respuesta es la crisis inflacionaria de 2022. Al aumentar el peso de los Bonos Largo Plazo (TLT) del 25% al 35% para hacer la cartera "cobarde", la estrategia sufrió mucho más durante las agresivas subidas de tipos de la Reserva Federal. Este periodo histórico nos enseña que, en el pasado reciente, "más conservador" significó "más exposición a la duración", lo cual fue un peligro.
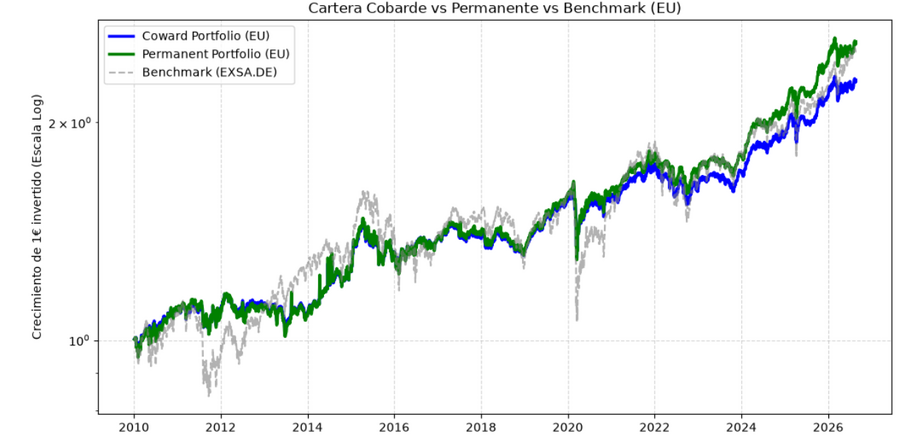
La validación europea: En el mercado europeo, la estrategia funcionó exactamente como dicta el manual. La Cartera Cobarde Europea sacrificó un 0.77% de rentabilidad anualizada, pero a cambio logró recortar la volatilidad en 1.5 puntos y redujo el Drawdown máximo histórico en casi un 2% (del -22.14% al -20.18%). Para un cliente conservador europeo, sacrificar rentabilidad para que el fondo nunca caiga más de un 20% es un trato excelente.
4. Implementación Práctica: ¿Dónde adquirir los activos y costes?
Para implementar esta estrategia, es fundamental hacer una precisión: esta cartera NO usa bonos corporativos, sino Bonos Soberanos (Deuda del Estado). Asumir riesgo de crédito corporativo rompería la filosofía de tranquilidad estructural de la cartera.
Para el inversor particular o gestor, la forma más eficiente de adquirir estos activos no es comprar bonos individuales, sino a través de ETFs (Fondos Cotizados) físicos o sintéticos de alta liquidez.
- Dónde operar: A través de cualquier bróker regulado con acceso a mercados internacionales. Se recomienda ejecutar en una cuenta de valores normal, no en un plan de pensiones, para permitir el rebalanceo anual.
- Costes transaccionales: Al realizar un único rebalanceo al año, las comisiones de compra/venta tienen un impacto casi nulo en la rentabilidad.
- TER (Total Expense Ratio): Es el coste oculto de gestión del ETF. Para los activos utilizados en este análisis, los costes son muy bajos: Renta Variable Global (~0.20%), Bonos Soberanos (~0.15%), Oro Físico (~0.12% - 0.36%).
- Diferencial Bid-Ask (Spread): Se recomienda usar órdenes de mercado en horas de alta liquidez (apertura de Wall Street u horario continuo europeo) para minimizar el diferencial entre precio de compra y venta.
5. Instrucciones de Utilización y Seguimiento para el Inversor
El éxito de la Cartera Cobarde no radica en acertar con el momento de mercado, sino en la disciplina estructural. Su mantenimiento es mínimo, pero requiere de unas reglas estrictas:
Paso 1: Puesta en Marcha (Compra Inicial)
- Divida su capital exactamente en las cuatro partes según los pesos de la estrategia (20% RV, 35% Bonos Largos, 25% Bonos Cortos, 20% Oro).
- Compre los ETFs en un solo día. No intente hacerlo de forma fraccionada a lo largo del mes; ejecute la orden y olvídese.
Paso 2: La Regla del Rebalanceo Anual Esta es la única tarea activa. Consiste en devolver la cartera a sus pesos originales una vez al año.
- Cuándo: Elija una fecha fija y repetible cada año (por ejemplo, el 2 de enero). No lo haga en mitad de una crisis por pánico.
- Cómo (Bandas de Tolerancia): Para evitar costes por desviaciones mínimas, solo rebalancee si un activo se desvía más de un 5% o 10% de su peso objetivo. Si la RV sube mucho y pasa del 20% al 26%, venderá el exceso y comprará el activo que haya bajado.
- Dividendos: Si los ETFs reparten dividendos, utilice ese efectivo para comprar el activo que ese año esté más por debajo de su peso objetivo.
Paso 3: Pautas de Comportamiento
- Apague el ruido: Habrá meses en los que la bolsa suba un 15% y usted solo suba un 4%. Habrá meses en los que la bolsa caiga un 30% y usted solo caiga un 10%. Ese es el diseño del sistema.
- No modifique los pesos por previsiones macroeconómicas: Si el Banco Central anuncia subidas de tipos, puede sentir la tentación de vender los bonos largos. No lo haga. El mercado ya ha descontado ese movimiento. Confíe en que el 25% en bonos cortos y el 20% en oro harán su trabajo.
- El objetivo es el patrimonio total: En épocas alcistas se quedará atrás frente al S&P 500. Acepte esto como el "coste del seguro" para garantizar que en la próxima crisis su cartera solo se contraerá un 15-20%, protegiendo su capital y su salud mental.
6. Descarga del Código de Simulación
Para los lectores que deseen auditar los datos, modificar los pesos o actualizar la simulación, ponemos a su disposición el script en Python utilizado para este artículo. Requiere tener instaladas las librerías yfinance, pandas, numpy y matplotlib.
Acceso a la descarga: Estrategia_Coward_portfolio
7. Exención de Responsabilidad
El presente artículo tiene fines estrictamente educativos, formativos y de investigación cuantitativa. No constituye asesoramiento financiero, recomendación de inversión ni sugerencia de compra o venta de ningún instrumento financiero.
Los resultados históricos obtenidos a través de simulaciones (backtests) se basan en datos del pasado (provenientes de fuentes como Yahoo Finance) y no garantizan rendimientos futuros. Los mercados financieros son volátiles y están sujetos a riesgos impredecibles. Antes de tomar cualquier decisión de inversión, consulte con un asesor financiero regulado y evalúe su propia tolerancia al riesgo, horizonte temporal y situación fiscal. El autor y el blog "Gestión Conservadora de Activos Financieros" no se hacen responsables de las decisiones tomadas en base a este análisis.