12% de dividendo y +353% en tres años: el banco más antiguo del mundo es hoy una de las acciones más rentables de Europa
El banco más antiguo del mundo ha protagonizado una de las remontadas más espectaculares de la última década. Con una revalorización cercana al 353% y una rentabilidad por dividendo que supera el 11%, sigue siendo una de las pocas acciones europeas con potencial real de entrada. Hay acciones que...
El banco más antiguo del mundo ha protagonizado una de las remontadas más espectaculares de la última década. Con una revalorización cercana al 353% y una rentabilidad por dividendo que supera el 11%, sigue siendo una de las pocas acciones europeas con potencial real de entrada.
Hay acciones que cotizan en la oscuridad. Fuera del radar de los analistas estrella, de los titulares de prensa financiera y de las carteras de los grandes fondos de gestión pasiva. Banca Monte dei Paschi di Siena —fundada en 1472 y considerada el banco más antiguo del mundo— ha sido durante años sinónimo de escándalo, rescate estatal y dudas sobre su supervivencia. Sin embargo, quien tuvo la convicción de invertir en ella hace tres años ha multiplicado su capital de forma que pocos activos en el mundo han podido igualar.
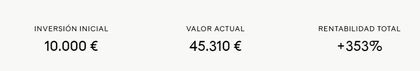
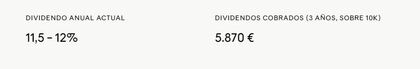
Una posición inicial de 10.000 euros habría crecido hasta los 39.440 euros en revalorización bursátil, a los que habría que sumar 5.870 euros adicionales recibidos en concepto de dividendos. El resultado final: 45.310 euros, un incremento del 353% en apenas 36 meses.
"Quien apostó por Monte Paschi cuando nadie quería saber de ella hoy cobra un dividendo que supera el 11% anual sobre su inversión inicial."
De la ruina al resurgimiento
La historia reciente de Monte Paschi es la de un ave fénix financiero. Tras años de pérdidas, escándalos de derivados y sucesivos rescates públicos que mantuvieron al Estado italiano como accionista de referencia, el banco emprendió una profunda reestructuración. Reducción de costes, saneamiento del balance, salida de activos tóxicos y una nueva cúpula directiva transformaron la entidad desde sus cimientos.
El mercado tardó en creerlo. Durante mucho tiempo, la acción cotizó con un descuento brutal respecto a sus comparables europeos, ignorada por inversores institucionales que no podían permitirse el riesgo reputacional de aparecer en su accionariado. Esa indiferencia fue, paradójicamente, la mayor oportunidad para el inversor particular dispuesto a hacer su propio análisis.
El dividendo como argumento definitivo
Si la revalorización ya resulta extraordinaria, la política de dividendos convierte a Monte Paschi en un caso de estudio. La rentabilidad por dividendo sobre el precio actual se sitúa entre el 11,5% y el 12%, un nivel que en el entorno financiero europeo resulta prácticamente anómalo para una entidad bancaria sólida y en beneficios.
Para contextualizar: los grandes bancos europeos considerados generosos con el accionista —Santander, BBVA, ING o UniCredit— ofrecen rentabilidades por dividendo que oscilan entre el 5% y el 8%. Monte Paschi más que dobla esa media, lo que convierte cada año de espera en un ingreso pasivo difícil de encontrar en cualquier otro activo cotizado.
¿Sigue habiendo tesis de inversión?
La pregunta que todo inversor se hace ante una acción que ya ha multiplicado por cuatro su valor es obvia: ¿llego tarde? La respuesta, como siempre en los mercados, no es sencilla. El banco ha consolidado su rentabilidad, su ratio de capital está por encima de los mínimos regulatorios y la dirección ha reiterado su compromiso con la retribución al accionista. El contexto de tipos de interés en Europa, aunque en descenso desde sus máximos, sigue siendo favorable para el negocio bancario tradicional.
El descuento frente a sus comparables europeos se ha reducido significativamente respecto a hace tres años, pero analistas independientes siguen señalando que la acción no ha alcanzado todavía la valoración que correspondería a sus fundamentales si se tratara de un banco sin el lastre histórico de su imagen. La prima de riesgo reputacional, en otras palabras, sigue deprimiendo parcialmente su cotización.
Lo que sí resulta incontestable es la lección que ofrece este caso: algunas de las mejores oportunidades de inversión se esconden exactamente donde el consenso no quiere mirar. Monte dei Paschi di Siena estuvo en ese lugar durante años. Quien supo verlo, hoy cuenta una historia muy distinta a la del inversor medio.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero. La rentabilidad pasada no garantiza resultados futuros. Invertir en renta variable implica riesgo de pérdida total o parcial del capital.