Hamco Quality Fund: análisis, rentabilidad y opiniones
Hamco Quality Fund: análisis, rentabilidad y opiniones
Un año después de su lanzamiento, el Hamco Quality Fund gestiona ya 52,67 M€ y acumula un 13,07% de rentabilidad en la clase R. Repasamos su cartera, comisiones y riesgo (4/7) con datos a agosto de 2026.
Un año después de su lanzamiento en Luxemburgo, el Hamco Quality Fund ya tiene recorrido propio: gestiona 52,67 millones de euros y acumula un 13,07% de rentabilidad en su clase R desde el inicio.
La gestora independiente española HAMCO AM SGIIC completó así su expansión con este vehículo UCITS, que combina value investing con un enfoque "Quality Value" dirigido a empresas de mayor calidad que las del Global Value Fund.
Nuevo Hamco Quality Fund En este artículo repasamos cómo ha evolucionado el fondo desde su lanzamiento, qué diferencias mantiene frente al Hamco Global Value Fund y cuál es su situación actual: rentabilidad por clases, comisiones, composición de la cartera y perfil de riesgo. También recogemos las principales opiniones sobre el fondo, tanto de la gestora como de analistas independientes.
Qué es el Hamco Quality Fund y cómo surgió el enfoque "Quality Value"
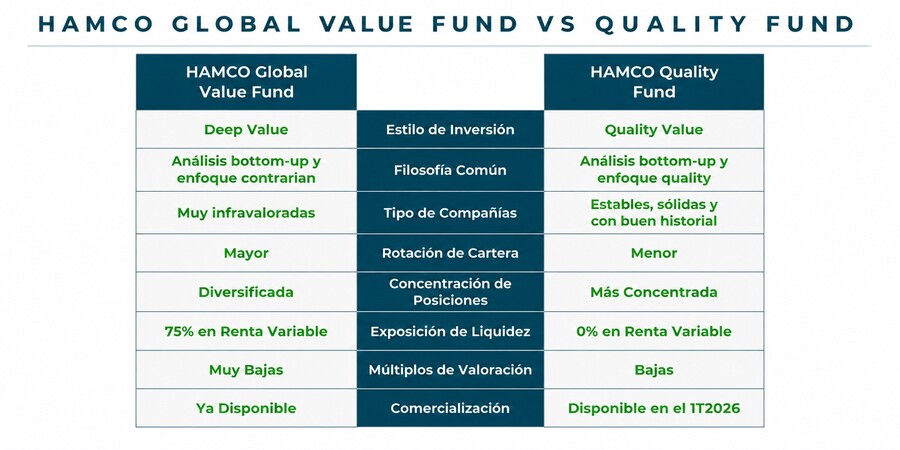
El equipo de HAMCO AM, liderado por John Tidd y con sede en Madrid, lleva más de 25 años desarrollando una metodología propia de inversión basada en el análisis bottom-up y en la búsqueda de compañías infravaloradas con potencial de revalorización a largo plazo. Su fondo insignia sigue siendo el Hamco Global Value Fund, con un estilo "deep value" centrado en encontrar empresas que cotizan con un descuento significativo a su valor intrínseco.
Con el Hamco Quality Fund, la gestora amplió su propuesta incorporando un estilo "Quality Value". El objetivo es invertir en empresas de alta calidad, con balances sólidos, equipos directivos contrastados y retornos sobre el capital de doble dígito, pero que cotizan a valoraciones todavía atractivas.
Tal como explica John Tidd, la diferencia entre ambos fondos recuerda a la evolución de Warren Buffett:
El Global Value Fund sigue una filosofía más parecida a sus inicios, muy centrada en el precio.
El Quality Fund, en cambio, se asemeja a su etapa más madura, con un sesgo hacia compañías de mayor calidad y estabilidad, aunque ello suponga pagar un poco más por ellas.
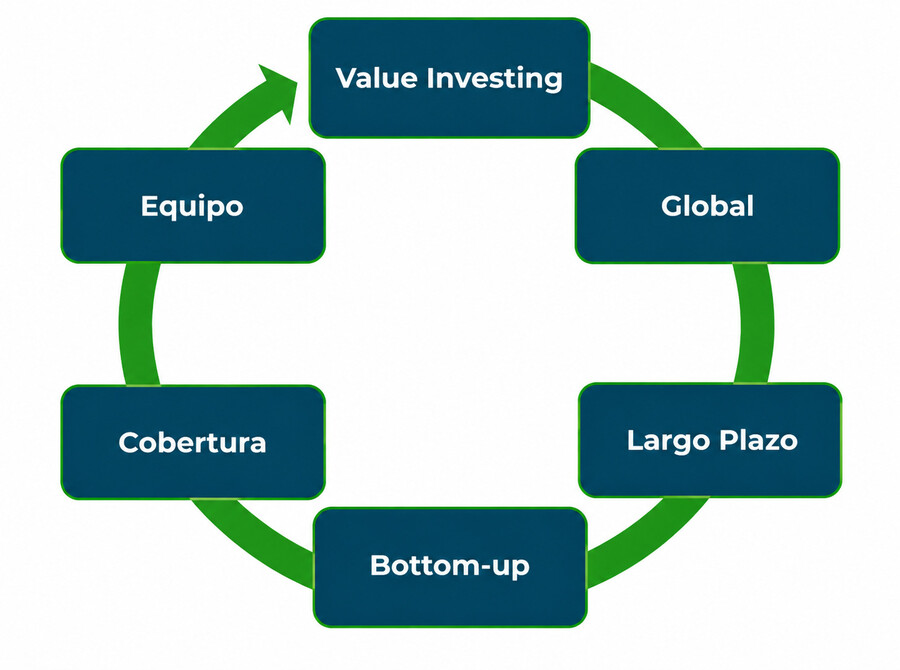
Comparativa entre Hamco Global Value Fund y Hamco Quality Fund La gestora sigue una filosofía de valor a largo plazo y selecciona empresas globales infravaloradas con alto potencial de revalorización. Hacen análisis bottom-upbasado en información financiera de los últimos 10-20 años utilizando diversos criterios de análisis cuantitativos y cualitativos, tomando el riesgo como la probabilidad de pérdida permanente del capital y no como la volatilidad a corto plazo.
Principios de la filosofía de inversión de Hamco
Por qué creó HAMCO AM el Quality Fund
Con el lanzamiento del Hamco Quality Fund, la gestora dio un paso más en su filosofía de inversión. El vehículo nació para ampliar el universo de compañías en cartera y ofrecer a los inversores una alternativa equilibrada, manteniendo el ADN value pero con un enfoque distinto. Estas son las principales razones que explican su creación:
1. Detección de oportunidad: muchas empresas de gran calidad no podían incluirse en un fondo de perfil "Deep Value", pese a ser consideradas por los analistas de HAMCO AM como buenas inversiones.
2. Nueva estrategia "Quality Value": combina inversión en empresas de alta calidad con precios atractivos, pagando un poco más por esa calidad, pero manteniendo el estilo value.
3. Perfil de riesgo diferente: el fondo ofrece un perfil de riesgo moderado, con menor rotación y mayor concentración, diseñado para preservar capital y generar rentabilidades interesantes a largo plazo. Sin embargo, no hay garantía de ausencia de pérdidas o de resultados positivos.
Características y comisiones del Hamco Quality Fund
El fondo nació con 25 millones de euros iniciales, aportados por inversores ancla del Global Value Fund, con el objetivo de ofrecer un binomio rentabilidad/riesgo equilibrado en el largo plazo.
A cierre de agosto de 2026, el patrimonio bajo gestión del fondo asciende a 52,67 millones de euros entre sus tres clases con inversión abierta, según datos de la propia gestora.
En cuanto a la estructura de clases, el fondo se ofrece en dos modalidades:
Clase
ISIN
Mínimo de entrada
Comisiones
R
LU3035951048
Desde 100 €
Gestión: 0,80% · Distribución: 0,35% · Éxito: 9%
I
LU3035950826
Desde 100.000 € (profesionales, gestión de carteras y asesoramiento independiente)
Gestión: 0,80% · Éxito: 9%
El fondo no aplica comisión de suscripción, reembolso ni conversión en ninguna de sus clases, según el folleto vigente de HAMCO SICAV (agosto 2026).
La constitución de Hamco SICAV en Luxemburgo tiene varias ventajas:
Permite aprovechar el pasaporte comunitario UCITS.
Facilita la entrada en nuevas redes de distribución internacionales.
Eso sí, Hamco mantiene toda su operativa y equipo en España, desde donde sigue gestionando ambos fondos (el Global Value y el Quality).
Rentabilidad del Hamco Quality Fund desde su lanzamiento
Con más de un año de historial, el fondo ya ofrece datos reales de rentabilidad por clase. La clase R acumula un 13,07% desde su lanzamiento, con un 9,4% en lo que va de 2026, según datos de HAMCO AM a 31 de agosto de 2026.
Clase
YTD 2026
Rentabilidad desde el inicio
R (LU3035951048)
9,4%
13,07%
I (LU3035950826)
* La clase I del fondo fue lanzada en febrero de 2026
5,09%
5,09%
Las dos clases invierten en la misma cartera de activos; las diferencias de rentabilidad entre ellas responden a sus comisiones y, en algún caso, a distintas fechas de alta, no a estrategias distintas.
El fondo tiene un perfil de riesgo de 4 sobre 7, calculado con datos históricos que no garantizan el perfil futuro, según la propia gestora.
El horizonte de inversión recomendado, según el folleto de HAMCO SICAV, es de cinco años o más.
Composición de la cartera del Hamco Quality Fund
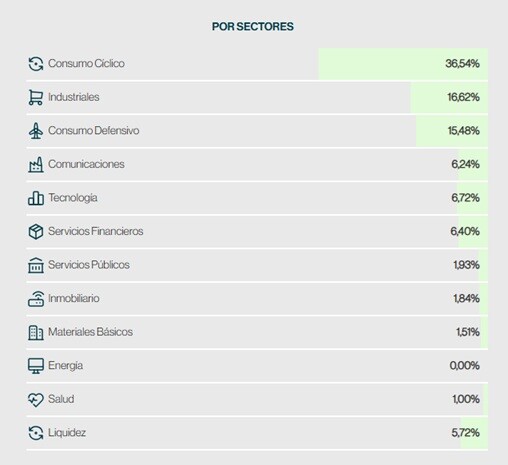
En términos sectoriales, la cartera refleja con claridad el sesgo "quality value" del fondo. Más de la mitad del patrimonio se concentra en consumo cíclico e industriales, dos sectores donde suele haber compañías con ventajas competitivas duraderas y valoraciones todavía razonables, sin llegar a pagar los múltiplos que exige el consumo tecnológico o el crecimiento puro.
Datos extraídos de Hamco AM a 31/08/2026
El consumo defensivo aporta otro tramo relevante, dando cierta resiliencia frente a un ciclo económico más débil, mientras que la exposición a tecnología y servicios financieros se mantiene deliberadamente contenida. La ausencia total de energía y el peso casi testimonial de inmobiliario y materiales básicos confirman que el equipo gestor prioriza negocios con flujos de caja predecibles frente a sectores más cíclicos o intensivos en capital.
Distribución geográfica
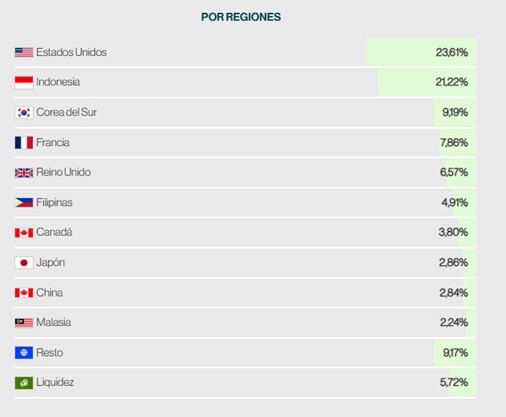
La distribución geográfica es, probablemente, el rasgo más distintivo de la cartera. Estados Unidos ocupa el primer puesto, algo habitual en cualquier fondo global, pero el peso de Indonesia como segunda posición (un país emergente que rara vez aparece tan arriba en un fondo de renta variable global) delata la vocación contrarian del gestor, que busca oportunidades donde otros inversores institucionales apenas miran.
Datos extraídos de Hamco AM a 31/08/2026
Sumando Corea del Sur, Filipinas, Japón, China y Malasia, la cartera destina cerca de un 40% del patrimonio a mercados asiáticos, que aporta descorrelación frente a los índices americanos y europeos más tradicionales. Europa (Francia y Reino Unido) y Canadá completan una cartera con más de diez países representados, lo que reduce el riesgo idiosincrático de cualquier mercado concreto pese a la elevada convicción del fondo.
Principales posiciones
Posición
Peso
Indofood Sukses Makmur Tbk
2,86%
ManpowerGroup Inc
2,75%
Ziff Davis Inc
2,53%
Teleperformance SE
2,48%
Robert Half Inc
2,40%
Linamar Corp
2,00%
MTY Food Group Inc
1,91%
Bermaz Auto Bhd
1,89%
Carter's Inc
1,82%
JD Sports Fashion Plc
1,80%
Ninguna posición individual supera el 3% de la cartera, lo que confirma la baja concentración por valor de la estrategia, con entre 50 y 60 compañías en la cartera total.
Filosofía de inversión del Hamco Quality Fund
El Hamco Quality Fund nació como una evolución natural de la estrategia de inversión de HAMCO AM. La gestora mantiene su ADN value, pero con un enfoque distinto al de su fondo hermano, el Global Value Fund.
La filosofía del fondo se basa en lo que denominan"Quality Value":
Empresas de calidad: negocios sólidos, con ventajas competitivas sostenibles, balances robustos, buena capacidad de generación de caja y equipos directivos con un historial de decisiones acertadas y alineados con los accionistas.
Valoraciones atractivas: aunque el fondo acepta pagar algo más por esa calidad, el objetivo es invertir en compañías cuyo precio de mercado siga siendo razonable en relación con su valor intrínseco.
Visión de largo plazo: se busca construir una cartera concentrada y estable, con baja rotación, diseñada para preservar el capital y ofrecer rentabilidades sostenibles en horizontes temporales largos.
En palabras de John Tidd, se trata de "ascender en la escala de calidad", siguiendo una aproximación que recuerda a la transición de Warren Buffett, la de centrarse en comprar barato (deep value) a priorizar la inversión en negocios excelentes a precios justos.
El análisis que aplica el equipo de HAMCO AM es eminentemente bottom-up: cada inversión se selecciona tras un estudio detallado de la empresa, de su historial de resultados en los últimos 10-20 años y de su capacidad de generar retornos sobre el capital (ROE) de doble dígito. No se trata de apostar por sectores o países, sino por compañías concretas que cumplan con los criterios de calidad y valor definidos por la gestora.
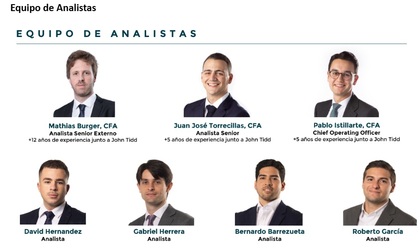
Equipo de analistas del Hamco Quality Fund
El Hamco Quality Fund cuenta con el respaldo de un equipo de analistas con amplia experiencia en gestión value y en el seguimiento de compañías a nivel global.
Opiniones sobre el Hamco Quality Fund
El fondo aplica una filosofía con más de 25 años de trayectoria en HAMCO AM, no cobra comisión de suscripción, reembolso ni conversión, y su comisión de éxito del 9% solo se aplica sobre rentabilidad positiva y por encima de la marca de agua (high water mark), lo que evita cobrar dos veces por la misma revalorización.
Ahora bien, con poco más de un año de historial, es pronto para valorar si el fondo cumple su objetivo de rentabilidad de doble dígito a largo plazo.
Antes de invertir conviene tener en cuenta que el fondo no está exento de riesgo de pérdida de capital y que la comisión de éxito no se mide frente al mercado, sino frente a la propia marca de agua del fondo.
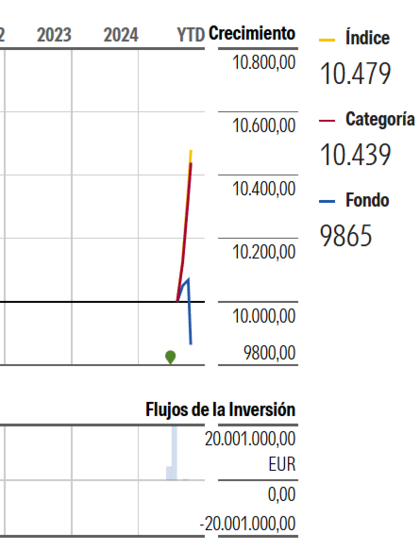
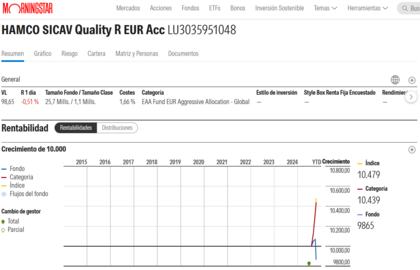
El Hamco Quality Fund va muy mal hasta ahora. Desde su inicio el 06ago ha caido un -1.35%, mientras su índice de referencia y categoría ganan +4.79% y 4.39% en el mismo periodo, datos morningstar.
Lo hace peor incluso que su hermano el Hamco Value, un fondo mediocre en los ultimos años.
Ya se que es poco histórico, que es el inicio, que es un fondo a largo plazo (¡como todos!), etc.. Pero ya que comparten equipo humano y universo de acciones analizadas (ambos eligen los valores de la misma cesta de pre-seleccionadas), y el que Value está en declive desde hace unos 3 años, con resultados mediocres y decrecientes, peores que su referencia y el mercado, y cada vez mas alejados de ellos, no veo expectativas de que sea un buen fondo, y veo imposible del todo que supere al mercado o ni tan siquiera se acerque.
De hecho, el Quality elige acciones entre los descartes del Value, entre las acciones finalistas rechazadas por el Value (explicado por el director de Hamco en una reciente presentación el 01oct https://www.youtube.com/watch?v=xiFJBHkWHQg). Vamos, una especie de sub-producto para aprovechar descartes.
Por otra parte me parece inaceptable cualquier fondo que cobre una comisión “de éxito” por rendimientos superiores al 0%, eso no es por éxito. Especialmente inaceptable cuando no tienen resultados “de éxito” sino mediocres que no baten al mercado, como los Hamco. Una comisión sería “de éxito” solo si se aplica sobre la parte del rendimiento que supera al mercado o a la referencia; cuando se cobra por todo resultado superior al 0% es una comisión “por que si”, injustificada y abusiva. Es un engaño al inversor que las autoridades financieras permitan esa denominación “de éxito”, pero ya sabemos que suelen actuar en defensa de los intereses de la industria financiera no del pequeño inversor.