La guerra lleva meses en las noticias. El mercado ya sabe que existe.
Así que puede caer un nuevo misil y la bolsa apenas inmutarse.
Pero imagina que mañana ocurre algo mucho menos espectacular:
el petróleo vuelve a subir con fuerza.
Ahí sí podemos tener un problema.
Porque un misil explota una vez.
Un barril de petróleo caro se cuela todos los días en miles de precios.
Y ahí empieza una cadena de sucesos.
🚢 Primero, vamos a Hormuz
Hoy siguen produciéndose incidentes alrededor del Estrecho de Hormuz.
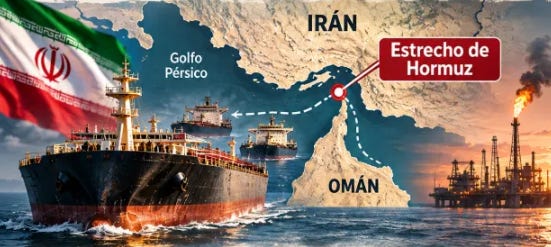
Irán asegura que dos petroleros han impactado contra minas. Estados Unidos afirma haber inutilizado otro buque cerca de la zona. Algunas de esas informaciones todavía no han podido verificarse de forma independiente.
Pero Hormuz no es importante porque aparezca mucho en los mapas de las noticias.
Es importante porque funciona un poco como la puerta del garaje de una comunidad enorme.
Por allí tiene que pasar una parte importantísima de la energía que sale del Golfo.
Puedes tener muchísimo petróleo dentro.
Pero si la puerta empieza a atascarse…
el problema no es cuánto tienes.
Es cuánto consigues sacar.
Y cuando transportar cada barril empieza a ser más difícil, caro o arriesgado, el mercado hace cuentas.
Aquí viene el primer giro
Podrías pensar:
“Más tensión = petróleo más caro.”
Pues no siempre.
Estos días hemos visto precisamente lo contrario.
El petróleo llegó a caer con fuerza después de las elecciones estadounidenses porque el mercado empezó a apostar por una posible desescalada con Irán. Después, nuevos incidentes con petroleros volvieron a darle apoyo a los precios.
¿Contradictorio?
En realidad no.
La bolsa y las materias primas tienen este pequeño sentido del humor:
no reaccionan contra la realidad. Reaccionan contra lo que esperaban que fuera a ocurrir.
Imagina que el mercado esperaba un incendio de cinco plantas.
Finalmente arden dos.
Hay fuego.
Pero la noticia puede ser interpretada como buena.
Eso explica por qué puedes encender la televisión, ver imágenes bastante preocupantes…
y descubrir que el petróleo está cayendo.
🔥 Pero imaginemos que el crudo vuelve a dispararse
Aquí cambia bastante la película.
Supongamos que transportar petróleo vuelve a complicarse y el barril empieza a subir.
Lo primero que notas probablemente sea esto:
⛽ gasolina y diésel más caros.
Pero quedarse ahí sería como decir que una subida del precio del trigo solo afecta al pan.
El petróleo entra directa o indirectamente en:
🚚 transporte
✈️ aviación
🚢 comercio mundial
🏭 producción industrial
🌾 agricultura
📦 logística
✈️ aviación
🚢 comercio mundial
🏭 producción industrial
🌾 agricultura
📦 logística
Es decir, empieza a repartirse por la economía.
Piensa en una piedra cayendo en un estanque.
El impacto ocurre en el centro.
Pero las ondas llegan mucho más lejos.
Y una de esas ondas se llama inflación
Aquí empieza la parte que puede acabar entrando en tu cartera.
Si transportar, producir y distribuir cuesta más, algunas empresas absorben ese gasto.
Otras lo trasladan al cliente.
Y entonces aparecen precios más altos.
Precisamente la Reserva Federal sigue diciendo que la inflación estadounidense está demasiado elevada. John Williams, presidente de la Fed de Nueva York, ha insistido esta semana en que debe regresar de forma sostenida al objetivo del 2 %, y ha señalado la energía como una de las fuentes de presión actuales.
Hasta aquí parece un problema de economistas.
Todavía falta la parte incómoda.
🏦 Ahora imagina que eres la Fed
Tu trabajo es relativamente fácil en los libros.
Si la economía se enfría:
bajas tipos.
Si la inflación se dispara:
subes tipos.
Perfecto.
Ahora mete las dos cosas a la vez.
La economía empieza a perder fuerza…
pero una crisis energética vuelve a empujar la inflación.
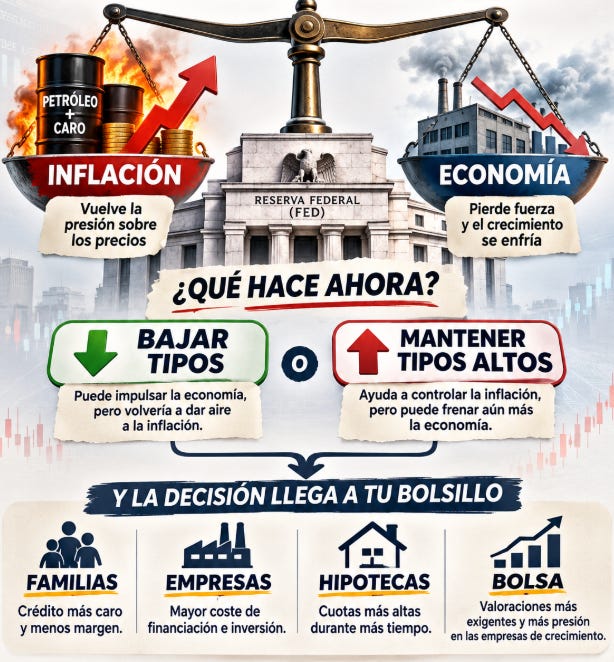
¿Qué haces?
Es como conducir un coche con un pie pidiéndote acelerar y el otro pidiéndote frenar.
Si bajas tipos demasiado rápido, puedes alimentar la inflación.
Si los mantienes altos, aprietas todavía más a familias y empresas.
Y si vuelves a subirlos…
aprietas otra vuelta de tornillo.
Ahora mismo el mercado vuelve a contemplar seriamente otra subida de tipos en Estados Unidos antes de terminar el año.
Y aquí un petrolero a miles de kilómetros empieza a aparecer dentro de una pantalla de Bloomberg en Nueva York.
📉 ¿Qué tiene que ver esto con una tecnológica?
Bastante.
Imagina dos empresas.
La primera genera muchísimo dinero hoy.
La segunda promete generar muchísimo dinero… dentro de diez años.
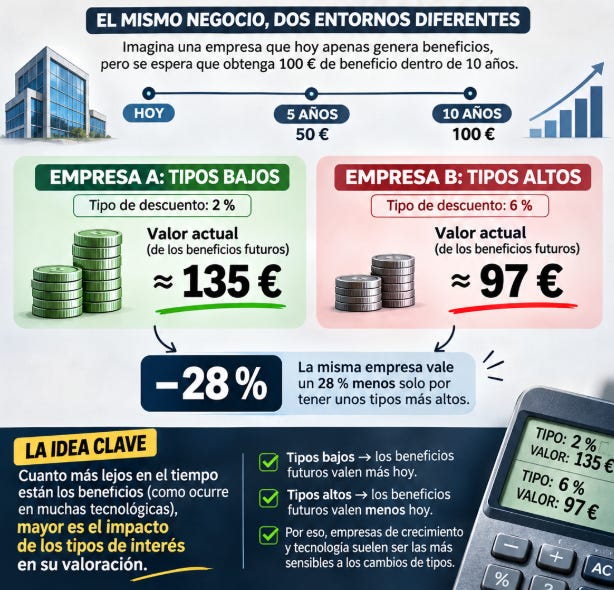
Si los tipos son muy bajos, esperar diez años resulta relativamente atractivo.
Pero si puedes obtener una rentabilidad mayor en activos más seguros hoy, empiezas a exigir mucho más a esos beneficios futuros.
Es como si alguien te dijera:
“Te doy 100 € ahora o 100 € dentro de diez años.”
Fácil.
Ahora cambia la segunda opción:
“Te doy 180 € dentro de diez años.”
Ya tienes que sacar la calculadora.
Los tipos de interés hacen algo parecido con las valoraciones.
Cuanto más altos son, más exigente se vuelve el mercado con las empresas cuyo valor depende de beneficios muy lejanos.
Y esto llega justo cuando la tecnología viene de recibir un golpe importante: el Nasdaq cayó un 5,5 % el jueves, su peor sesión desde abril de 2025, mientras aumentaban las dudas sobre el enorme gasto ligado a la IA.
Petróleo más caro + inflación resistente + tipos elevados + valoraciones exigentes.
El cóctel empieza a tener ingredientes.
🏠 Y aún no hemos llegado a tu bolsillo
Porque podrías estar leyendo todo esto pensando:
“Muy interesante, pero yo no tengo Nvidia ni futuros sobre petróleo.”
Perfecto.
¿Tienes hipoteca?
¿Quieres comprar una vivienda?
¿Tienes un préstamo?
¿Dinero en depósitos?
¿Fondos de renta fija?
Entonces la conversación también va contigo.
Los tipos de interés son básicamente el precio del dinero.
Y cuando el dinero es caro:
pedir prestado cuesta más,
las empresas financian proyectos más caros,
las viviendas soportan cuotas mayores,
y mantener efectivo o renta fija empieza a competir mejor con otros activos.
De repente tenemos esto:
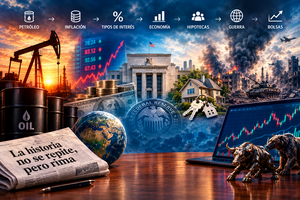
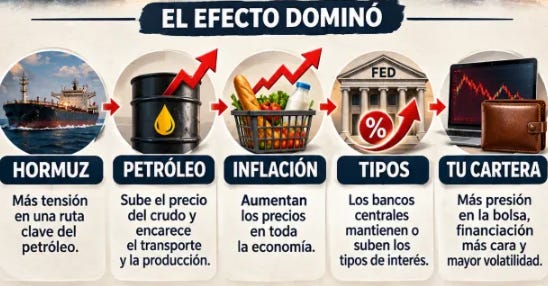
Hormuz → petróleo → inflación → tipos → financiación → empresas → mercados → tu bolsillo.
Un punto minúsculo en un mapa puede terminar recorriendo toda esa cadena.
Pero cuidado con hacer la operación fácil
Aquí aparece el clásico pensamiento:
“Si Hormuz empeora, compro petróleo.”
Ojalá los mercados fueran tan amables. 😅
Cuando tú lees una noticia, millones de inversores, fondos y algoritmos ya están intentando anticipar qué ocurrirá después.
Y además hay otra fuerza trabajando en sentido contrario.
Los precios altos destruyen demanda.
Las empresas buscan alternativas.
Otros productores aumentan oferta.
Los inventarios cambian.
De hecho, ya están apareciendo señales de recuperación de suministros y de menor demanda precisamente porque la energía se ha encarecido tanto.
Así que incluso acertando con la geopolítica puedes equivocarte con la inversión.
Saber qué va a pasar y saber qué está descontado en el precio son dos problemas distintos.
Entonces, ¿qué vigilaría yo?
No intentaría adivinar el próximo ataque.
Miraría tres cosas mucho más aburridas.
Y probablemente mucho más útiles.
🛢️ El petróleo
No solo si sube o baja.
También por qué.
No es igual subir por falta real de oferta que hacerlo durante dos días por miedo.
📊 La inflación
Esta semana llegan nuevos datos de precios en Estados Unidos.
Si la energía empieza a contaminar otras categorías, la Fed tendrá un problema mayor.
🏦 Los tipos
Porque aquí es donde toda la historia termina transformándose en precio del dinero.
Y cuando cambia el precio del dinero…
cambia casi todo lo demás.
La próxima vez que veas Hormuz en las noticias
No hace falta convertirse en experto militar.
Ni intentar saber quién atacará a quién mañana.
Yo haría una cosa bastante más sencilla:
seguiría la cadena.
¿Está afectando realmente al suministro?
Si sí:
¿está moviendo el petróleo?
Si sí:
¿empieza a afectar a la inflación?
Y entonces:
¿está cambiando lo que esperan los bancos centrales?
Porque ahí es cuando la noticia deja de ser simplemente geopolítica.
Y empieza a convertirse en una variable de inversión.
Wall Street puede acostumbrarse a la guerra.
A lo que le cuesta bastante más acostumbrarse es a que cambien los números.
📩 En @finanzastip comparto inversión, mercados, geopolítica y planificación financiera intentando conectar los titulares con lo que realmente puede acabar afectando a una cartera.