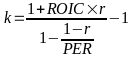El ROIC y el margen operativo son dos de los números más importantes en una empresa que consideremos invertir, voy a intentar explicar fácil su significado. Como no hay ninguna novedad relevante en lo que respecta a la cartera, voy a dedicar este texto a explicar estos conceptos.
26 de octubre de 2026, Jon García Labiano
Aviso requerido por CNMV: Este artículo no pretende ser ninguna recomendación de inversión en ningún producto financiero, ni asesoramiento financiero de ningún tipo. No obtengo remuneración de ningún tipo ni el artículo presenta ningún tipo de conflicto de interés. Dispongo de International Certificate in Wealth & Investment Management de CISI reconocido por CNMV para asesoramiento/gestión de acuerdo con las exigencias de MIFID. No ocupo ningún cargo profesional en el sector financiero. En este artículo expongo mi metodología de inversión particular que aplico, tal cual la expongo, con mi propio capital.
Fuentes de datos: TIKR, TwelveData, GuruFocus. Herramientas: software propio.
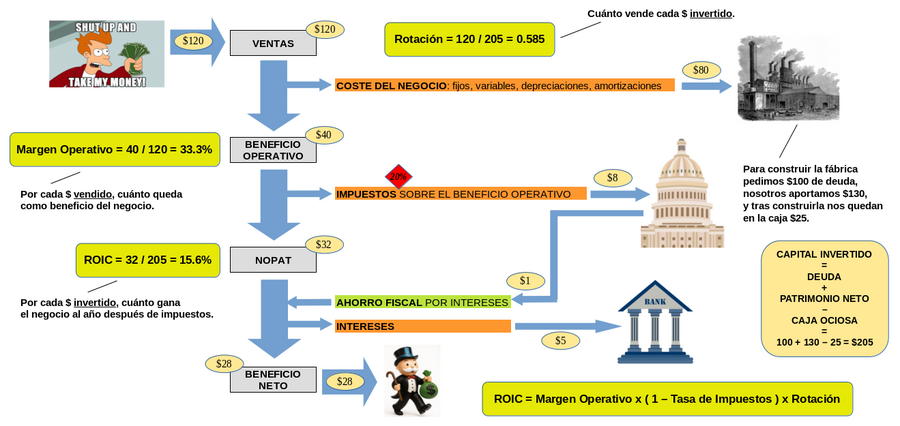
He creado este pequeño diagrama para apoyar la explicación. Échale un vistazo mientras sigues el texto.
Imaginemos que construimos una fábrica, de cualquier cosa, refrescos por ejemplo. Imaginemos que tenemos 130 millones y los aportamos para construirla, y ademas necesitamos pedir prestados 100 millones. Y una vez construida nos han sobrado 25 millones. ¿Cuál será el capital invertido en la fábrica? Independientemente del origen del dinero, prestado o no prestado, el dinero que ha costado la fábrica ha sido 100 + 130 – 25 = 205 millones. Objetivamente ese es el dinero invertido, lo llamaremos “Capital Invertido”.
Empezamos a producir refrescos y los vendemos. Y en un año produciendo refrescos conseguimos unas ventas de 120 millones. Pero durante el año hemos tenido muchos gastos dentro de la fábrica: comprar agua, colorante, azúcar, arreglar maquinaria, empleados, etc. Todos esos costes son los habituales del negocio de nuestra fábrica, los costes de operar.
Hemos invertido nuestro capital, hemos fabricado y vendido refrescos, y hemos tenido unos gastos por hacer funcionar la fábrica. ¿Cuál es el beneficio de nuestra fábrica? El primer beneficio que podemos calcular es lo que llamaremos “Beneficio Operativo”, el beneficio que obtenemos del puro negocio: Ventas – Costes del negocio. Si nos hemos gastado 80 millones en hacer operar la fábrica, los beneficios operativos son 120 – 80 = 40 millones.
Y ya podemos calcular un número muy importante que nos dice la eficiencia de tener la fábrica operativa. Si nos regalasen la fábrica, lo que nos interesaría serían las ventas y los costes, nada más; y la eficiencia que nos dice cómo de buena o mala es nuestra fábrica desde ese punto de vista es “Beneficio Operativo / Ventas” que en este caso sería del 40/120=33.3%. El Margen Operativo nos dice cuanto queda como beneficio del negocio por cada dólar vendido. En este caso nos quedan 33 por cada 100 dólares vendidos.
Pero… tenemos que pagar impuestos. Una vez pagados los impuestos a lo que queda le llamaremos NOPAT. Y este es el beneficio de la fábrica después de impuestos, independientemente del origen del dinero, si es dinero nuestro o prestado, no hemos tenido en cuenta los intereses en este número.
Y ahora podemos calcular el segundo número importante, el ROIC, que es “NOPAT / Capital Invertido”. En nuestro caso, imaginemos que pagamos un 20% de impuestos, será 32/205=15.6%. El ROIC nos dice cuanto gana el negocio al año después de impuestos por cada dólar invertido. En este caso por cada 100 dólares que se ha invertido en la fábrica esta gana 16 cada año. Independientemente del origen de esa inversión, da igual si es con dinero prestado o no.
Y después, tenemos que pagar intereses, con lo que obtenemos ya el beneficio neto, y con él es típico calcular el PER.
Y otra magnitud adicional que podemos calcular es lo que llaman “Rotación”, que es “Ventas / Capital Invertido”, que nos da un poco de idea de velocidad, nos dice cuanto se vende al año por cada dólar invertido.
Ahora, reflexionemos un poco
Vamos a profundizar más en el significado. Recordemos:
El Margen Operativo nos dice cuanto queda como beneficio del negocio por cada dólar vendido.
El ROIC nos dice cuanto gana el negocio al año después de impuestos por cada dólar invertido.
En otras palabras, la fábrica costó 205 millones y cada año esta consigue 32 de beneficio después de impuestos; esto lo dice el ROIC. Y la fábrica vende cada año 120 millones y 40 permanecen después de descontar todos los costes de operar la fábrica; esto lo dice el Margen Operativo.
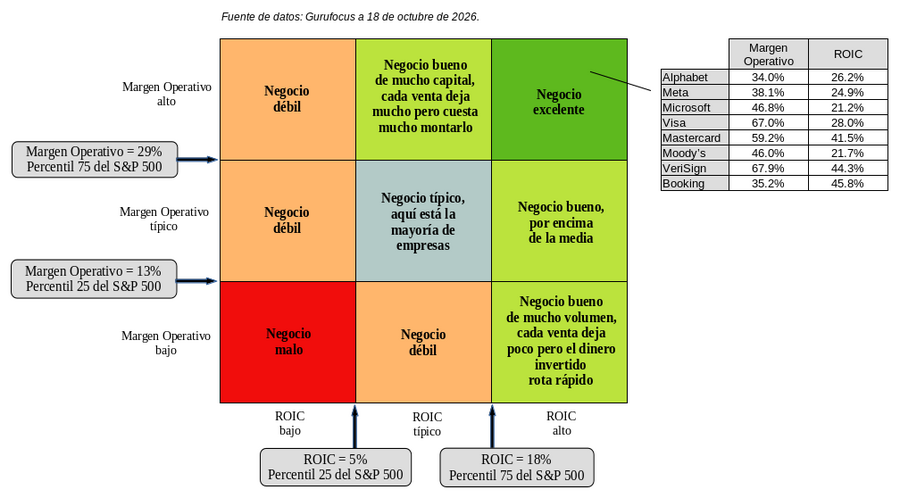
Son dos puntos de vista diferentes. Una buena empresa se puede conseguir de diferentes maneras. Podemos relacionar los dos conceptos en un cuadro como el siguiente y ver más claro diferentes tipos de negocios, y si son de calidad o no.
Un negocio con ROIC bajo, por debajo del promedio es un negocio malo o débil, porque el retorno que obtiene es menor al coste del capital. Un negocio con un ROIC típico necesita un Margen Operativo alto para ser un negocio por encima de la media, y este sería el típico negocio de mucho capital pero con ventas que dejan bastante dinero.
Y entrando en el terreno de ROIC alto, todo verde… es el terreno ideal. Si el Margen Operativo es bajo, es un buen negocio de mucho volumen, el dinero rota rápido aunque cada venta individual nos de poco beneficio. Si el Margen Operativo es promedio, será un negocio bueno, por encima de la media. Y si se juntan las dos, alto ROIC y alto Margen Operativo, estamos ante un negocio EXCELENTE. Y ese es el objetivo, comprar negocios de alto ROIC y alto Margen Operativo a un precio justo. Son negocios que necesitan poco capital y obtienen retornos muy grandes. Por ejemplo, empresas de este tipo que tengo en cartera: Alphabet, Meta, Microsoft, Visa, Mastercard, Moody’s, VeriSign, Booking.
¿De dónde viene un ROIC y Margen Operativo alto?
Nos podemos preguntar qué hace que una empresa llegue a esos números. La respuesta está en la ventaja competitiva. Una empresa con una ventaja competitiva extraordinaria acabará inevitablemente con un ROIC alto y márgenes altos.
Ventaja competitiva extraordinaria => ROIC alto y márgenes altos con el tiempo
Pero cuidado!! ROIC alto y márgenes altos implican ventaja competitiva solo a veces!! Podemos usar el ROIC y los márgenes como idea para explorar pero esa ventaja puede ser simplemente circunstancial, hay que reflexionar si esa ventaja tiene fundamento como para ser duradera.
¿Y como crecen las empresas de ROIC alto?
El crecimiento de una empresa de ROIC alto es algo que se puede modelar muy fácil, y entenderás los comentarios que hacía Charlie Munger sobre el retorno del capital y por qué le gustaban tanto este tipo de empresas con retornos altos. Pero recuerda que esto es solo teoría, en el mundo real todo es más complicado.
Imaginemos que creamos una empresa, vamos a empezar con un capital “C” y un número de acciones “A”, sin deuda ni caja.
Pasado un año tendremos unos beneficios iguales a “C × ROIC”.
Los beneficios por acción de este primer año serán “C × ROIC / A”.
Y hacemos dos cosas, reinvertimos en el negocio una parte de los beneficios y recompramos acciones con el resto de beneficios. Invertiremos una fracción “r” y recompraremos el restante “(1 – r)”. Reinvertir significa ampliar la fábrica por ejemplo.
Entonces, el capital invertido total al inicio del año 2 sería “C + C × ROIC × r”.
Y las acciones al inicio del año 2 serían “A – C × ROIC × ( 1 – r ) / Precio por acción” o en términos de PER serían “A × ( 1 – ( 1 – r ) / PER )” ya que el NOPAT sería igual al beneficio neto porque no tenemos deuda y PER es “Precio por acción / Beneficio por acción”.
Y al final de este segundo año, tenemos unos beneficios iguales a “( C + C × ROIC × r ) × ROIC” o lo que es lo mismo “C × ( 1 + ROIC × r ) × ROIC”.
Y ya casi hemos terminado, tendremos al final de este segundo año unos beneficios por acción de “C × ( 1 + ROIC × r ) × ROIC / ( A × ( 1 – ( 1 – r ) / PER ) )”, o simplificando un poco “( C × ROIC / A ) × ( 1 + ROIC × r ) / ( 1 – ( 1 – r ) / PER )”.
Si te fijas, hemos multiplicado de un año a otro los beneficios por acción por el factor “( 1 + ROIC × r ) / ( 1 – ( 1 – r ) / PER )”.
Es decir, la tasa de crecimiento anual de los beneficios por acción es la siguiente, le llamaremos “k”:
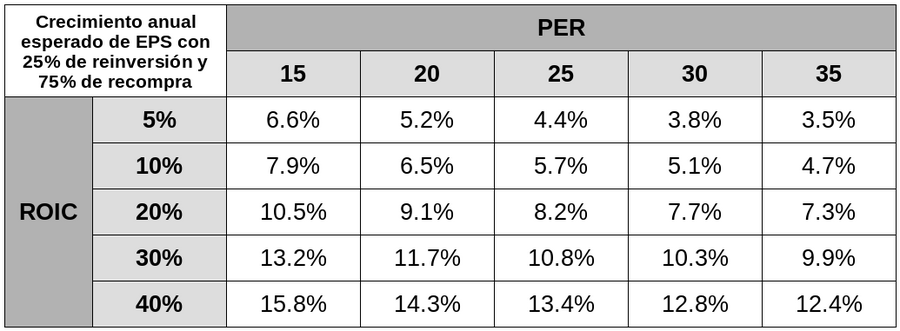
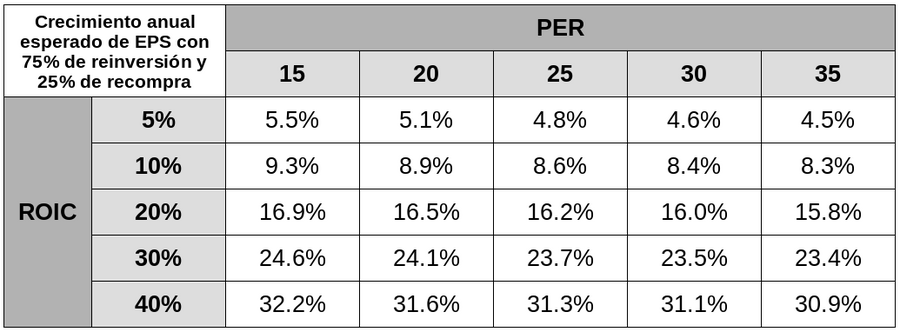
Por ejemplo, si el ROIC es del 5% (ROIC=0.05), y el PER vale 25, si reinvertimos el 75% (r=0.75), tendremos un crecimiento del beneficio por acción anual del 4.8% (k=0.048).
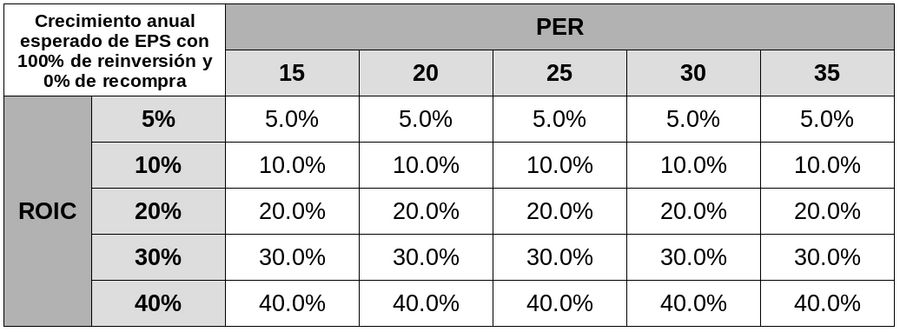
Y si reinvertimos el 100%, tendremos una tasa de crecimiento del beneficio por acción exactamente igual al ROIC. Y como el precio sigue a largo plazo al beneficio por acción, el precio de la acción crecerá a un ritmo igual al ROIC. Pero esto no es más que teoría, y suponiendo que puedes reinvertir el 100% y que el mercado acepta tu producto; es decir, si tienes una gran ventaja competitiva.
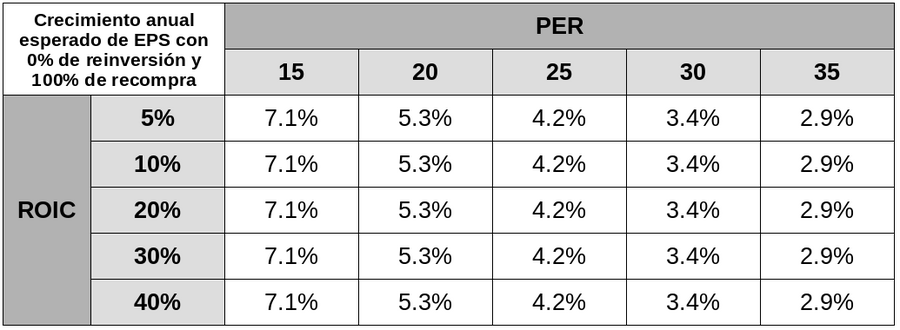
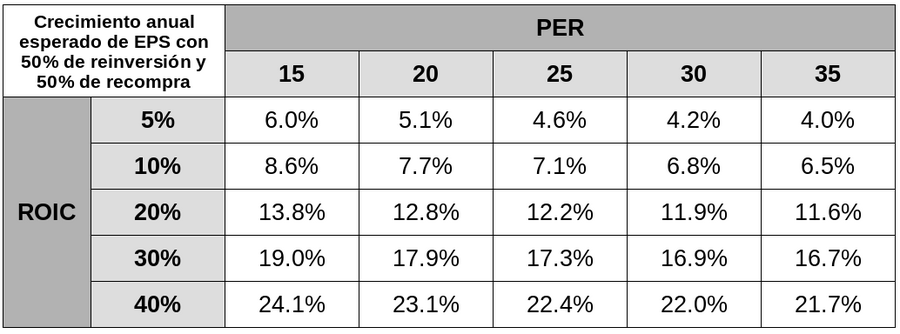
A continuación, para terminar, pego tablas con diferentes reinversiones, ROICs y PERs para poner todo en perspectiva.
2
Lecturas relacionadas
|
7 min lectura
Disney demuestra por qué vender más no siempre significa ganar más