La France . ¿ Hora de comprar CAC 40 ? I parte. Macro.
Este viernes, en la charla de clausura de la Market Experience, Javier Ruiz de Horos comentó que estaban incrementando la posición en empresas francesas. Mislav Misleva ,estratega de JPMorgan opina lo mismo.
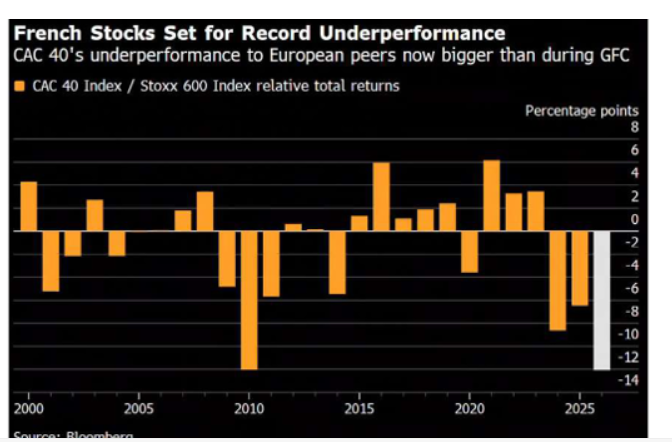
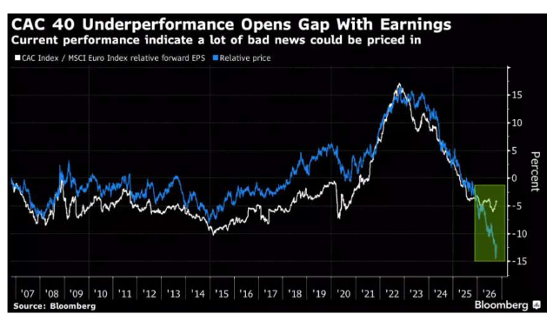
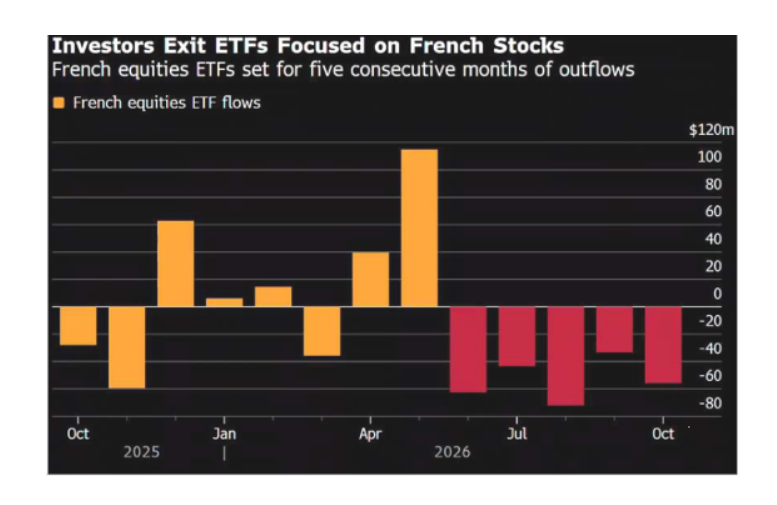
He decidido echar un vistazo a recientes publicaciones en los medios para estudiar hacer un relativo , de compra Cac 40 versus Eurostoxx50/Dax.
Para comprobar mi opinión he preferido leer los medios franceses que a pesar de barrer para casa en parte (como todos) gozan de mi confianza.
Visión de Oddo.
Oddo es una gran gestora familiar francesa , con Bruno Cavalier como economista jefe al que sigo desde hace más de veinte años.
Los puntos clave que señala son:
La incertidumbre no únicamente política, afecta a la financiación del Estado,la confianza empresarial y las perspectivas económicas. Dado su peso en Europa puede tener repercusiones en el resto de Europa. Elecciones presidenciales en mayo y posteriormente elecciones parlamentarias. Es necesario una mayoría estable que no existe hoy para implementar reformas.
Los déficits presupuestarios de Francia son estructurales y no cíclicos. Macron al principio de su gobierno redujo el déficit por debajo del 3%,Dado que el crecimiento francés ha rozado su potencial en lo últimos años. casi todo es estructural. El gasto público asciende al 57% del PIB, y la mayor parte es gasto social. por lo que los ajustes deben ser amplios y en ttodos los órdenes.
La crisis de los tipos está explosionando la deuda. Con una deuda de 120% y vencimiento medio de ocho años, la carga de intereses ha pasado de 30.000 a 80.000 este año, y 90.000 el próximo. Dinero que no va otras partidas públicas. La prima de riesgo y los diferenciales con el bono alemán han aumentado. Para estabilizar la deuda en 2030 se necesita un ajuste de 130.000 millones. En el pasado Francia ya lo ha logrado pero se necesitan gobiernos estables. El presupuesto 2027. Ante la falta de mayoría parlamentaria el gobierno puede aprobar los presupuestos por diversos medios pero con riesgos. Se prevé un crecimiento del 1% , y el diez año a 4,3%. Congelación de pensiones, prorroga al recargo del impuesto de sociedades,
Oddo concluye que la fragmentación financiera entre pases está lejos de alcanzar los niveles e 2011 o 2020 por lo que no es necesario movilizar el instrumento antiframentación del BCE.
Francia depende de sí misma y no de ninguna ayuda externa, por lo que tenemos que seguir la evolución de la aprobación o no de los presupuestos 2027 que puede lograrse por varias vías tanto parlamentarias como por parte del poder ejecutivo.
El 57% de la deuda francesa está en manos extranjeros. ¿Les suena?.