En los últimos años, el llamado crédito privado se ha ido ganando un hueco en muchas carteras de inversión. A menudo se presenta como una alternativa a la renta fija tradicional, con mayor potencial de rentabilidad y menor dependencia de los mercados cotizados. Sin embargo, bajo esta etiqueta conviven realidades muy distintas, y no todas responden al mismo perfil de riesgo, plazo o funcionamiento.
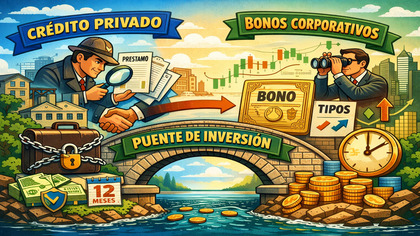
En este artículo vamos a analizar qué hay realmente detrás del crédito privado y por qué no todo lo que se mete en esa etiqueta funciona igual.
¿Qué es el crédito privado?
Cuando se habla de crédito privado, muchas veces se piensa automáticamente en grandes fondos, operaciones complejas y deuda ilíquida a muy largo plazo. Pero la realidad es bastante más amplia —y matizada— de lo que sugiere esa primera impresión.
Se conoce el crédito privado como una forma de financiación no bancaria mediante la cual los inversores prestan capital directamente a empresas —habitualmente privadas— fuera de los mercados cotizados. Estos préstamos se negocian de forma directa, con plazos y condiciones pactadas, y suelen ofrecer una rentabilidad superior a la deuda pública o bancaria a cambio de menor liquidez y riesgo de crédito empresarial, convirtiéndose en una alternativa a la financiación tradicional dentro del ecosistema financiero.
Sin embargo, bajo el paraguas de private credit conviven hoy múltiples formas de financiación no bancaria (principalmente a empresas) que pueden ser muy diferentes entre sí debido a los siguientes puntos:
Criterio |
Qué significa |
Ejemplo rápido |
|---|---|---|
Plazo |
Duración del crédito |
|
Estructura |
Cómo se organiza el préstamo |
|
Riesgo |
Solidez del prestatario + proyecto + garantías |
|
Liquidez |
Facilidad para salir antes del vencimiento |
|
no es un “producto” único, sino un universo que se ha ido ampliando con el tiempo.
Tradicionalmente, una parte relevante de este mercado ha estado asociada a préstamos de gran volumen, con vencimientos de entre tres y siete años, negociados de forma privada y con una prima de rentabilidad ligada, en buena medida, a su menor liquidez. Este es el segmento que suele venir a la mente cuando se habla de deuda privada como alternativa “ilíquida” dentro de carteras institucionales.
Pero reducir el crédito privado solo a eso es quedarse corto. En paralelo, han ido ganando peso créditos empresariales garantizados, de menor tamaño y plazos más cortos, cuya lógica económica se parece mucho más a la de un bono corporativo no cotizado, por tres razones muy sencillas:
- ➡️Hay un capital prestado.
- ➡️Hay un vencimiento definido.
- ➡️Hay pagos periódicos y un riesgo de crédito identificable.
Por eso, más que hablar de crédito privado como una única clase de activo homogénea, conviene entenderlo como una familia de instrumentos de financiación empresarial, con perfiles muy distintos. Y es precisamente en esas diferencias —tipo de préstamo, plazo, garantías y estructura— donde está la clave para valorar su encaje real en cartera.
Crédito privado vs bonos corporativos: similitudes y diferencias clave
A la hora de analizar el crédito privado, una de las comparaciones más útiles —y menos habituales— es con los bonos corporativos. Y no por casualidad. En determinados segmentos del mercado, ambos comparten una lógica económica muy similar, aunque se presentan bajo etiquetas distintas.
En los dos casos, el inversor está asumiendo riesgo de crédito empresarial: presta capital a una compañía a cambio de una rentabilidad pactada, con un vencimiento definido y unos flujos de pago previsibles. No participa en el capital de la empresa ni en su crecimiento, sino en su capacidad de cumplir con sus obligaciones financieras.
✅Similitudes
|
❌Diferencias
|
Relación acreedor–empresa (no eres accionista) |
Acceso y negociación: el bono suele cotizar y tener mercado secundario; el crédito privado suele estar fuera de mercado (menos liquidez y menos “precio diario”). |
Vencimiento conocido desde el inicio |
Estructura: en crédito privado es más común ver garantías/colateral, covenants más estrictos y una relación más directa con el prestatario; en bonos (sobre todo grandes emisiones) el inversor está más diluido en una emisión estandarizada. |
Pagos periódicos de intereses |
Plazo: el bono corporativo típico tiende a medio/largo plazo; en crédito privado hay más espacio para estructuras cortas (rotación más alta del capital). |
Riesgo principal: crédito (capacidad de pago del prestatario) por encima del “timing” de mercado. |
Consecuencia práctica: cuando el crédito es garantizado y de corto plazo, puede comportarse como un “bono corporativo privado” (pero sin cotizar en un mercado regulado). |
Veamos brevemente un ejemplo práctico:
Una empresa industrial necesita 1 millón de euros durante 12 meses.
– Si emite un bono corporativo, lo hace en mercado, con un cupón fijo, el bono cotiza y su precio puede subir o bajar cada día según los tipos de interés y el apetito del mercado, aunque la empresa vaya bien.
– Si recurre a crédito privado, obtiene ese millón mediante un préstamo garantizado, con intereses pactados, vencimiento a 12 meses y pagos periódicos. El inversor no ve un precio diario, pero asume el riesgo de que la empresa pague y de que las garantías respondan si algo falla.
En ambos casos el inversor presta dinero y cobra intereses. La diferencia está en cómo se accede, cómo se valora el activo día a día y qué tipo de riesgo asume.
El papel de los créditos garantizados a corto plazo
Dentro del amplio universo del crédito privado, los créditos garantizados a corto plazo ocupan un lugar muy específico. No buscan financiar grandes operaciones corporativas a varios años vista, ni asumir riesgos estructurales elevados, sino cubrir necesidades concretas de financiación empresarial con horizontes temporales más acotados.
Se trata, por lo general, de préstamos concedidos a empresas con vencimientos cortos, respaldados por garantías reales o colaterales identificables. Estas garantías pueden adoptar distintas formas —activos financieros, inventarios, flujos de caja o avales—, pero cumplen una función clara: reducir el riesgo de crédito y aumentar la visibilidad de la recuperación del capital.
Desde el punto de vista del inversor, este tipo de créditos se caracteriza por una lógica muy sencilla:
- Hay un capital prestado desde el inicio
- Existe un vencimiento definido, normalmente a meses vista
- Se generan pagos periódicos, ligados al riesgo de crédito de la empresa
Por su estructura y comportamiento, estos préstamos se alejan del concepto clásico de inversión alternativa ilíquida y se aproximan mucho más a la renta fija corporativa, aunque fuera de los mercados cotizados. La ausencia de cotización diaria reduce la volatilidad aparente, pero no elimina el riesgo, que sigue concentrado en la solvencia del prestatario y en la calidad de las garantías.
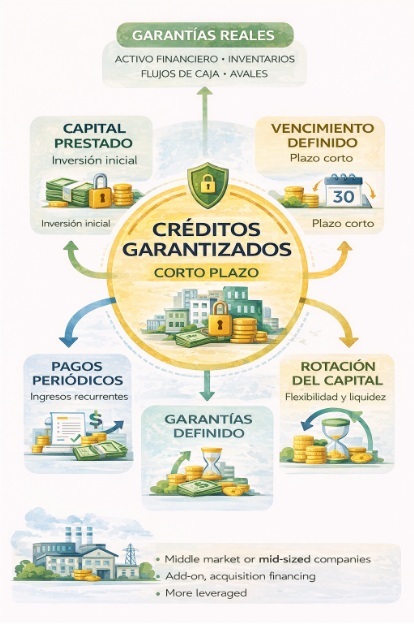
Además, el corto plazo introduce un elemento diferencial importante: la rotación del capital. Al recuperar antes el principal, el inversor puede reasignar su exposición con mayor flexibilidad, adaptándose mejor a cambios en el ciclo económico o en los tipos de interés.
En este sentido, los créditos garantizados a corto plazo suelen desempeñar un papel muy concreto dentro de cartera: generar ingresos recurrentes, aportar estabilidad y actuar como puente entre la liquidez y la renta fija tradicional. No sustituyen a otras formas de crédito privado, pero sí completan el abanico de opciones disponibles cuando se entiende bien qué hay detrás de cada estructura.
¿Por qué este tipo de activos encaja en carteras diversificadas?
Los créditos garantizados a corto plazo suelen encajar bien en cartera porque aportan cosas que no siempre es fácil encontrar juntas.
- ✅ Descorrelación parcial: su rendimiento depende más de la capacidad de pago de las empresas que de los vaivenes diarios del mercado. Eso ayuda a suavizar el conjunto de la cartera.
- ✅ Ingresos recurrentes: al tener pagos periódicos, aportan visibilidad y flujo de caja, algo muy valorado cuando la volatilidad aprieta.
- ✅ Alternativa a la renta fija tradicional: ofrecen una lógica similar a la de un bono, pero fuera de los mercados cotizados y, en muchos casos, con garantías asociadas.
- ✅ Capa intermedia: funcionan como un puente entre la liquidez (poco rendimiento) y la renta variable (más volatilidad), equilibrando riesgo y retorno.
Por eso, cada vez más inversores los utilizan como una pieza complementaria, no para sustituir otros activos, sino para ordenar mejor la cartera. Y aquí es donde empiezan a cobrar sentido soluciones que facilitan el acceso estructurado a este tipo de créditos —como las que ofrece Debitum Investments— sin necesidad de asumir la complejidad habitual del crédito privado institucional.
Acceso minorista a financiación empresarial: el caso de Debitum
Hemos visto que dentro del crédito privado existen estructuras muy distintas y que, en determinados casos, algunos créditos empresariales garantizados a corto plazo se comportan más como bonos corporativos privados que como inversiones alternativas ilíquidas. Ahora, la pregunta es
¿Cómo puede acceder a este tipo de activos un inversor no institucional?
Lo vamos a ver más claro con el ejemplo de Debitum Investments.

Durante mucho tiempo, esta financiación ha estado reservada a fondos, banca privada y grandes patrimonios, principalmente por la complejidad de análisis, originación y seguimiento de los préstamos. Sin embargo, en los últimos años han surgido plataformas que permiten canalizar este tipo de crédito empresarial hacia el inversor minorista de forma más estructurada. Un ejemplo claro de este enfoque es Debitum Investments.
- Empresas que necesitan financiación.
- Intermediarios que originan los préstamos.
- Inversores que buscan ingresos a plazo fijo.
El activo subyacente no es capital riesgo ni deuda a muy largo plazo, sino créditos garantizados concedidos a empresas, con vencimientos definidos y pagos periódicos, que en la práctica funcionan como bonos corporativos privados a corto plazo.
El proceso se articula en tres niveles.
- 👉Nivel 1: las pequeñas y medianas empresas acceden a financiación a través de intermediarios especializados.
- 👉Nivel 2: estos préstamos se agrupan en valores respaldados por activos (ABS) y pasan por un proceso de evaluación de riesgos, auditoría y calificación crediticia antes de publicarse en la plataforma. (Solo los préstamos que superan este filtro llegan al inversor.)
- 👉Nivel 3: finalmente, es el inversor quien decide en qué intermediarios o préstamos participar, con importes y plazos definidos desde el inicio.
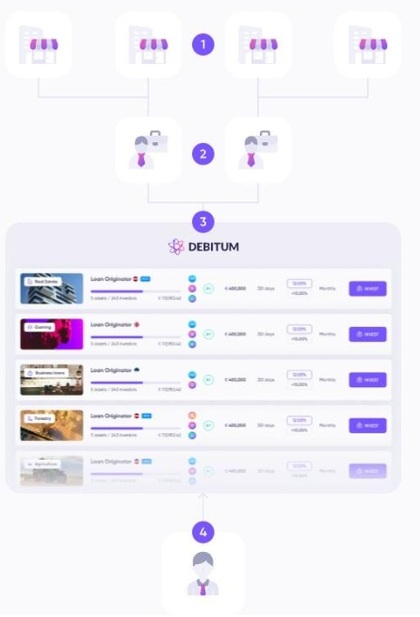
Actúa como vehículo de acceso, no como una inversión distinta en sí misma. Más que introducir una nueva clase de activo, permite al inversor minorista acceder de forma ordenada a financiación empresarial garantizada, un segmento que hasta ahora estaba fuera de su alcance.
Así, lejos de sustituir a la renta fija tradicional o a otros activos, este tipo de soluciones completan el abanico de opciones disponibles cuando se entiende bien qué hay detrás de cada crédito y qué papel juega dentro de una cartera diversificada.
Este enfoque ha permitido a Debitum canalizar más de 175 millones de euros en financiación, con decenas de miles de inversores registrados y una rentabilidad histórica agregada que refleja el carácter de ingreso recurrente del activo subyacente (siempre recordando que los resultados pasados no garantizan resultados futuros).
Qué riesgos existen y cómo entenderlos correctamente
Como ocurre con cualquier forma de financiación empresarial, invertir en créditos garantizados no está exento de riesgos. La clave no está en evitarlos —porque no existen inversiones sin riesgo— sino en entender de dónde vienen y cómo se gestionan dentro de la estructura.
- ⚠️Riesgo de crédito (impago): que la empresa no pague intereses o principal.
- ⚠️Riesgo del originador/intermediario: que el bróker/originador falle en la gestión o no pueda cumplir compromisos (por ejemplo, recompra si aplica).
- ⚠️Riesgo de liquidez: normalmente el dinero queda comprometido hasta vencimiento (poca salida anticipada).
- ⚠️Riesgo de garantías (recuperación real): que el colateral no cubra todo o sea lento/difícil de ejecutar y recuperar.
- ⚠️Riesgo de concentración: estar demasiado expuesto a pocos préstamos, un solo originador o un mismo sector/país.
Entender bien estos riesgos permite situar este tipo de inversiones en su lugar correcto: como una herramienta más dentro de una cartera diversificada, útil para generar ingresos recurrentes, pero siempre con un enfoque realista y consciente del riesgo asumido.
¿Tiene sentido poner el foco en el “crédito privado”?
El “crédito privado” merece estar en el radar, pero solo si dejas de mirarlo como una etiqueta. No todo es deuda ilíquida a 7–10 años ni “producto sofisticado para ricos”. Dentro de ese paraguas hay estructuras que, por lógica y comportamiento, se parecen más a un bono corporativo privado a corto plazo: capital prestado, vencimiento definido, pagos periódicos y riesgo de crédito claro.
Ahí es donde encajan los créditos garantizados a corto plazo como pieza de cartera: aportan ingresos recurrentes, cierta descorrelación respecto al ruido diario del mercado y una función útil como capa intermedia entre liquidez y renta variable. Eso sí: no son “seguros”. El resultado depende del impago, del intermediario, de la liquidez y de la recuperación real de las garantías.
Y precisamente por esa complejidad es por lo que plataformas como Debitum Investments tienen sentido como “puerta de entrada” para el minorista: no inventan una clase de activo nueva, pero sí ordenan el acceso (selección, análisis, estructura) a financiación empresarial que antes era casi exclusiva de profesionales. En resumen: no todo el private credit es lo mismo, y la diferencia está en el activo que hay debajo, no en el nombre.