¿Cómo invertir en inmuebles sin comprar un piso? | 5 formas desde 1 €
¿Cómo invertir en inmuebles sin comprar un piso? | 5 formas desde 1 €
Comprar un piso de 80 m² en Madrid exige tener ahorrados más de 134.000 euros solo para firmar la hipoteca. Pero puedes invertir en inmuebles desde 1 euro con SOCIMIs, ETF, fondos, crowdfunding o tokenización. Te explico cómo funciona cada vía.
Para comprar un piso de 80 m² en Madrid necesitas hoy más de 134.000 euros ahorrados solo para poder firmar la hipoteca. Es el 20% de entrada que el banco no suele financiar más el 6% de ITP (el impuesto de la compraventa), sobre un precio medio de 6.458 euros el metro cuadrado.
Con esas cifras, invertir en vivienda comprando pisos queda fuera del alcance de la mayoría. Pero puedes ser dueño de una parte de muchos inmuebles desde 1 euro, y aquí tienes las cinco formas de hacerlo.
¿Por qué es tan difícil invertir en vivienda hoy?
Porque los precios suben más rápido que los sueldos y en España se construye una fracción de lo que se construía.
Dato
Cifra
Fuente
🏠 Precio en Madrid capital
6.458 €/m², un 2,4% más que hace un año
idealista (septiembre de 2026)
🇪🇸 Precio medio en España
2.930 €/m², un 11,8% más que hace un año
idealista (septiembre de 2026)
🧱 Viviendas que faltan
755.000 desde 2021, y más de 1 millón en 2028
Banco de España (septiembre de 2026)
🏗️ Viviendas terminadas al año
Más de 500.000 entre 2004 y 2008, frente a 100.980 en 2024
Ministerio de Vivienda
🔑 Jóvenes que viven fuera de casa de sus padres
14,5%, el mínimo de la serie
Consejo de la Juventud (2º semestre de 2025)
💸 Alquiler medio frente al sueldo de un joven
Se lleva el 98,7%
Consejo de la Juventud (2º semestre de 2025)
Con tan poca oferta, comprar pisos de uno en uno sale caro. La salida es invertir en grupo, en un vehículo que junta el dinero de miles de inversores y compra, alquila y gestiona los inmuebles por ti.
¿Cómo invertir en inmuebles sin comprar un piso? | 5 formas
Hay cinco vías, y se diferencian en tres cosas, el dinero mínimo, lo rápido que puedes recuperarlo y quién las vigila.
Vía
Desde
¿Puedes vender cuando quieras?
Quién la supervisa
🏢 SOCIMIs
El precio de una acción
Sí, en bolsa (cuesta más en las pequeñas)
CNMV
🌍 ETF inmobiliario
1 € con un plan de inversión
Sí, en bolsa
Normativa europea de fondos (UCITS)
📂 Fondo inmobiliario
Lo que pida cada fondo
Sí, en los que invierten en cotizadas
CNMV
🤝 Crowdfunding y crowdlending
250 € por proyecto
No, hasta que acaba el proyecto
CNMV (plataformas autorizadas)
🪙 Tokenización
100 €
Solo a otros usuarios, si hay comprador
Oferta exenta de folleto
¿Qué son las SOCIMIs y cuáles puedes comprar?
Una SOCIMI es una empresa que compra inmuebles para alquilarlos y está obligada a repartir la mayor parte de su beneficio en dividendos. Es la versión española de los REIT de Estados Unidos.
En España cotizan 169 SOCIMIs, que valían 33.954 millones de euros en bolsa a junio de 2026. Pero solo tres están en el Mercado Continuo, la bolsa principal, y las dos grandes, Merlin Properties e Inmobiliaria Colonial, no viven de pisos sino de oficinas, centros comerciales, naves logísticas y centros de datos.
El resto cotiza en mercados para empresas pequeñas, como BME Growth o Portfolio Stock Exchange, donde se negocia poco y puede costar encontrar comprador. Antes de invertir en SOCIMIs de este tipo, mira cuánto dinero mueven cada día.
El Congreso tumbó el 2 de octubre de 2026 el decreto de vivienda que les imponía un gravamen del 25% sobre el beneficio que no reparten.
¿Cómo invertir en vivienda con un ETF inmobiliario?
Un ETF inmobiliario es un fondo que cotiza en bolsa y compra de golpe cientos de SOCIMIs y REIT de todo el mundo.
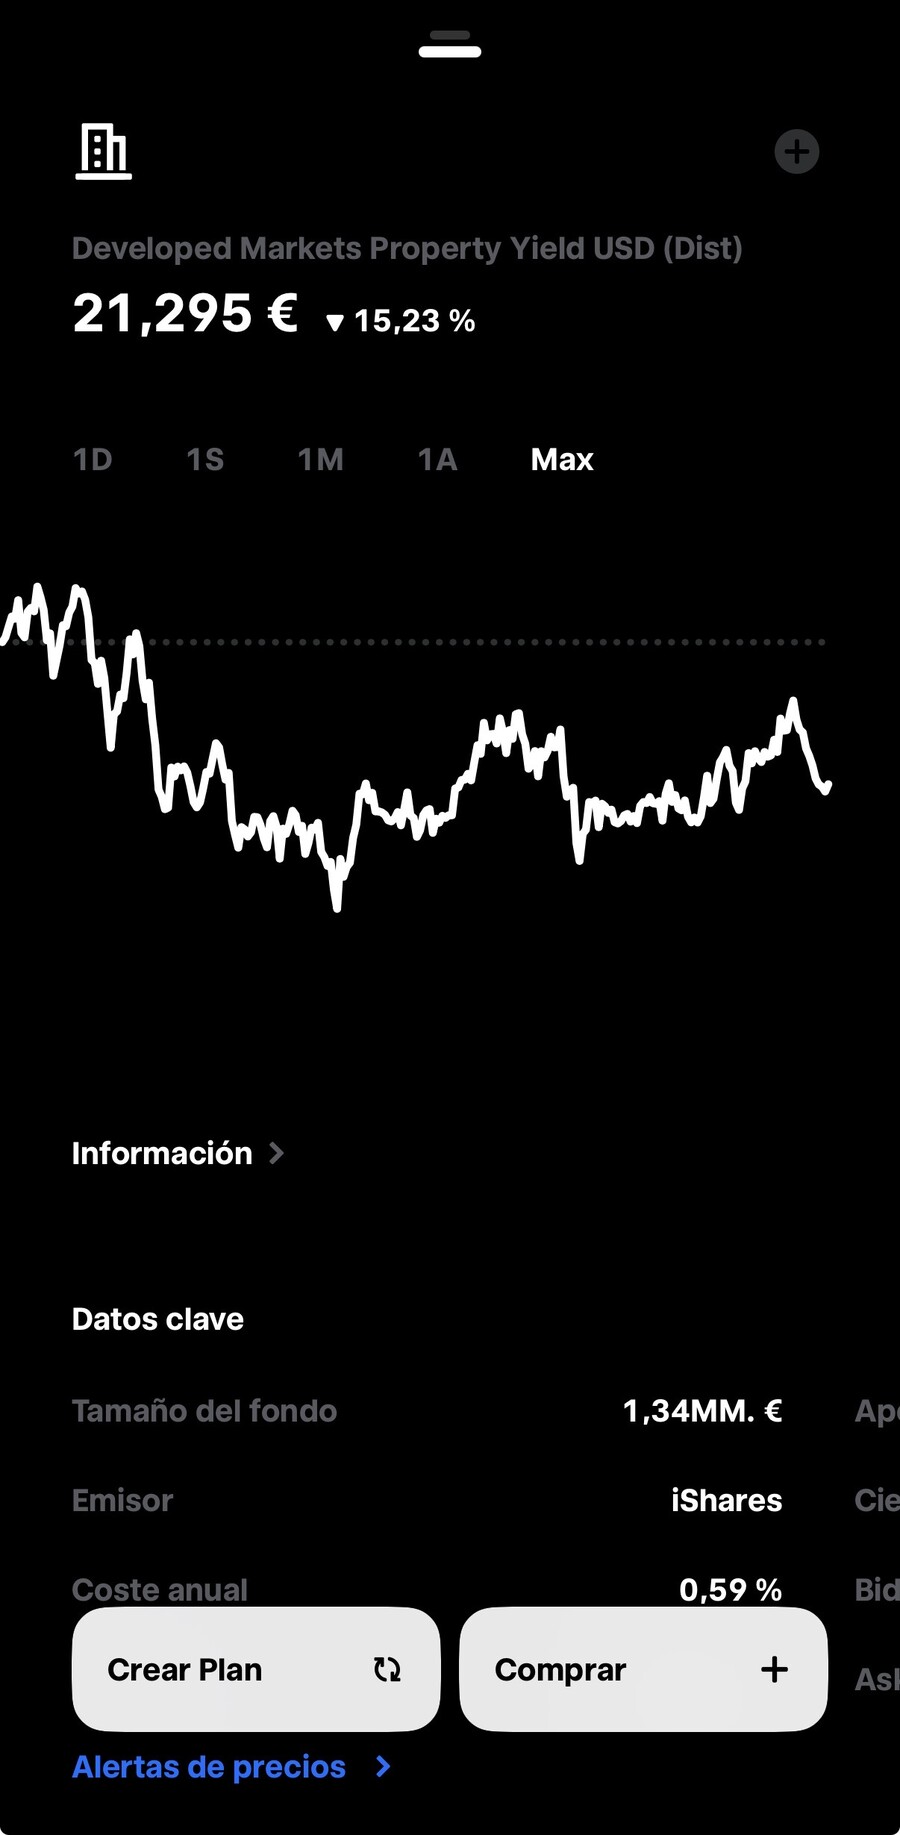
Un ejemplo es el iShares Developed Markets Property Yield (ISIN IE00B1FZS350), que invierte en inmobiliarias y REIT de países desarrollados que pagan dividendo. Cobra un 0,59% al año de gastos (el TER, lo que el fondo te descuenta cada año) y reparte dividendos cada trimestre. Tienes más candidatos en la selección de mejores ETF inmobiliarios.
No son pisos, son acciones de empresas dueñas de inmuebles, y su precio sube y baja con la bolsa.
¿Cómo comprarlo paso a paso? | Ejemplo con Trade Republic
Te lo enseño con Trade Republic, que permite montar un plan de inversión desde 1 euro sin comisión.
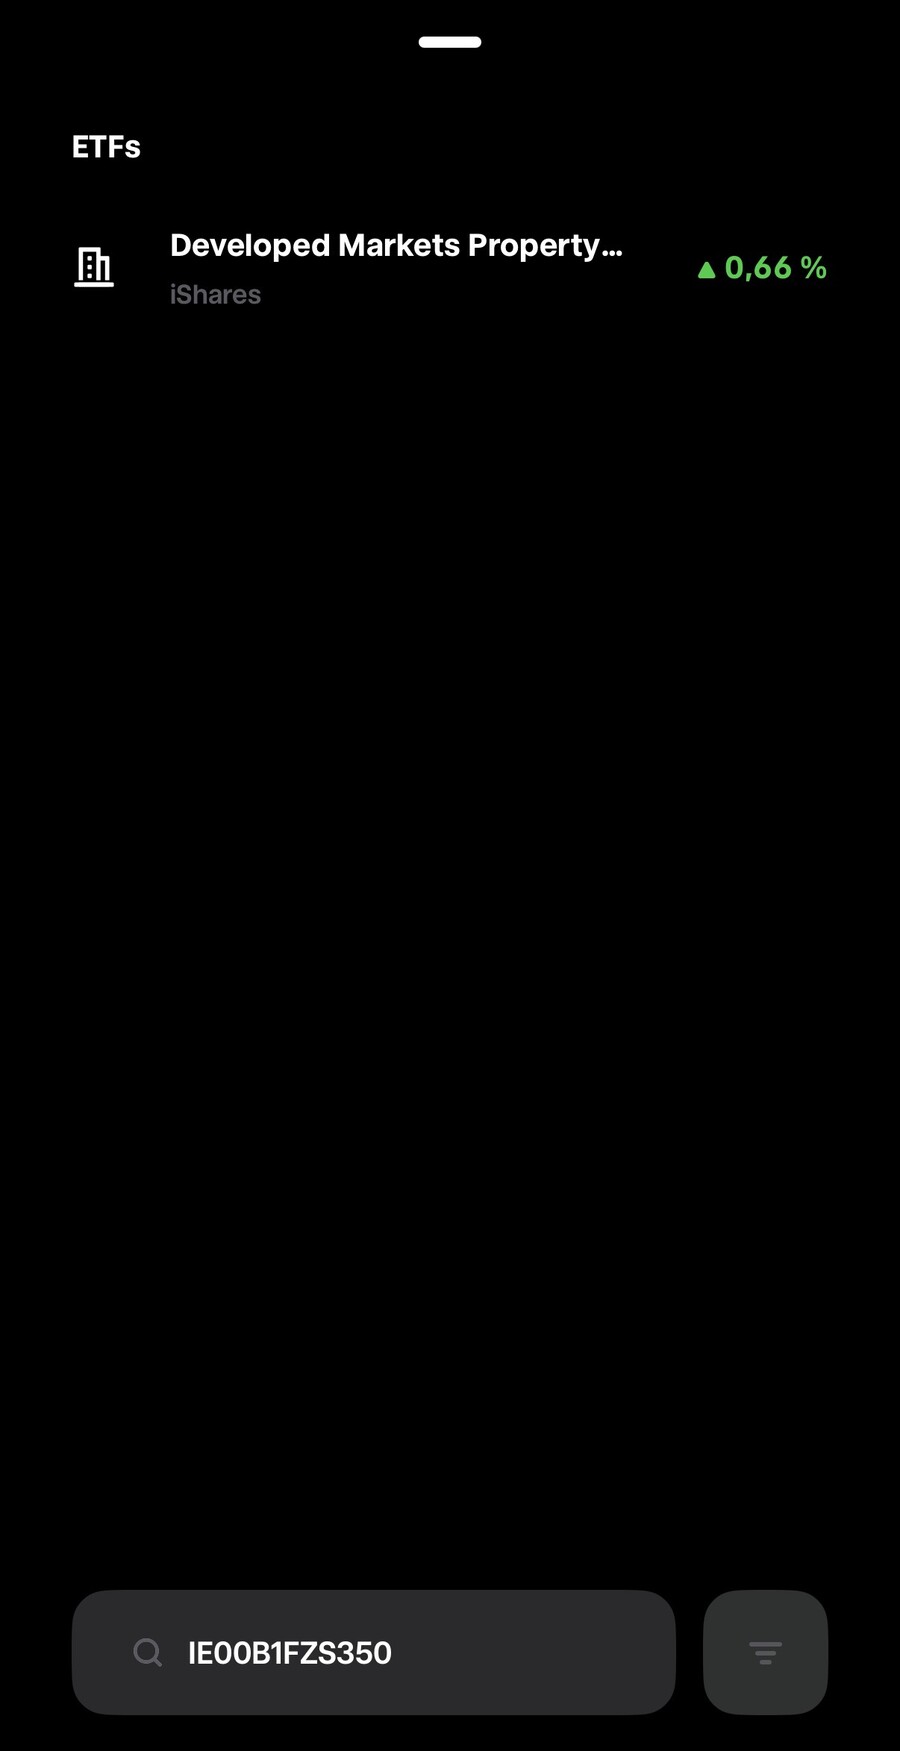
Paso 1: Busca el ETF por su ISIN
Escribe IE00B1FZS350 en el buscador. El ISIN es el código único de cada valor y evita confundirlo con otro ETF.
Paso 2: Elige compra puntual o plan de inversión
La compra puntual cuesta 1 euro por operación. El plan de inversión es gratis y compra solo cada semana, dos veces al mes, cada mes o cada trimestre.
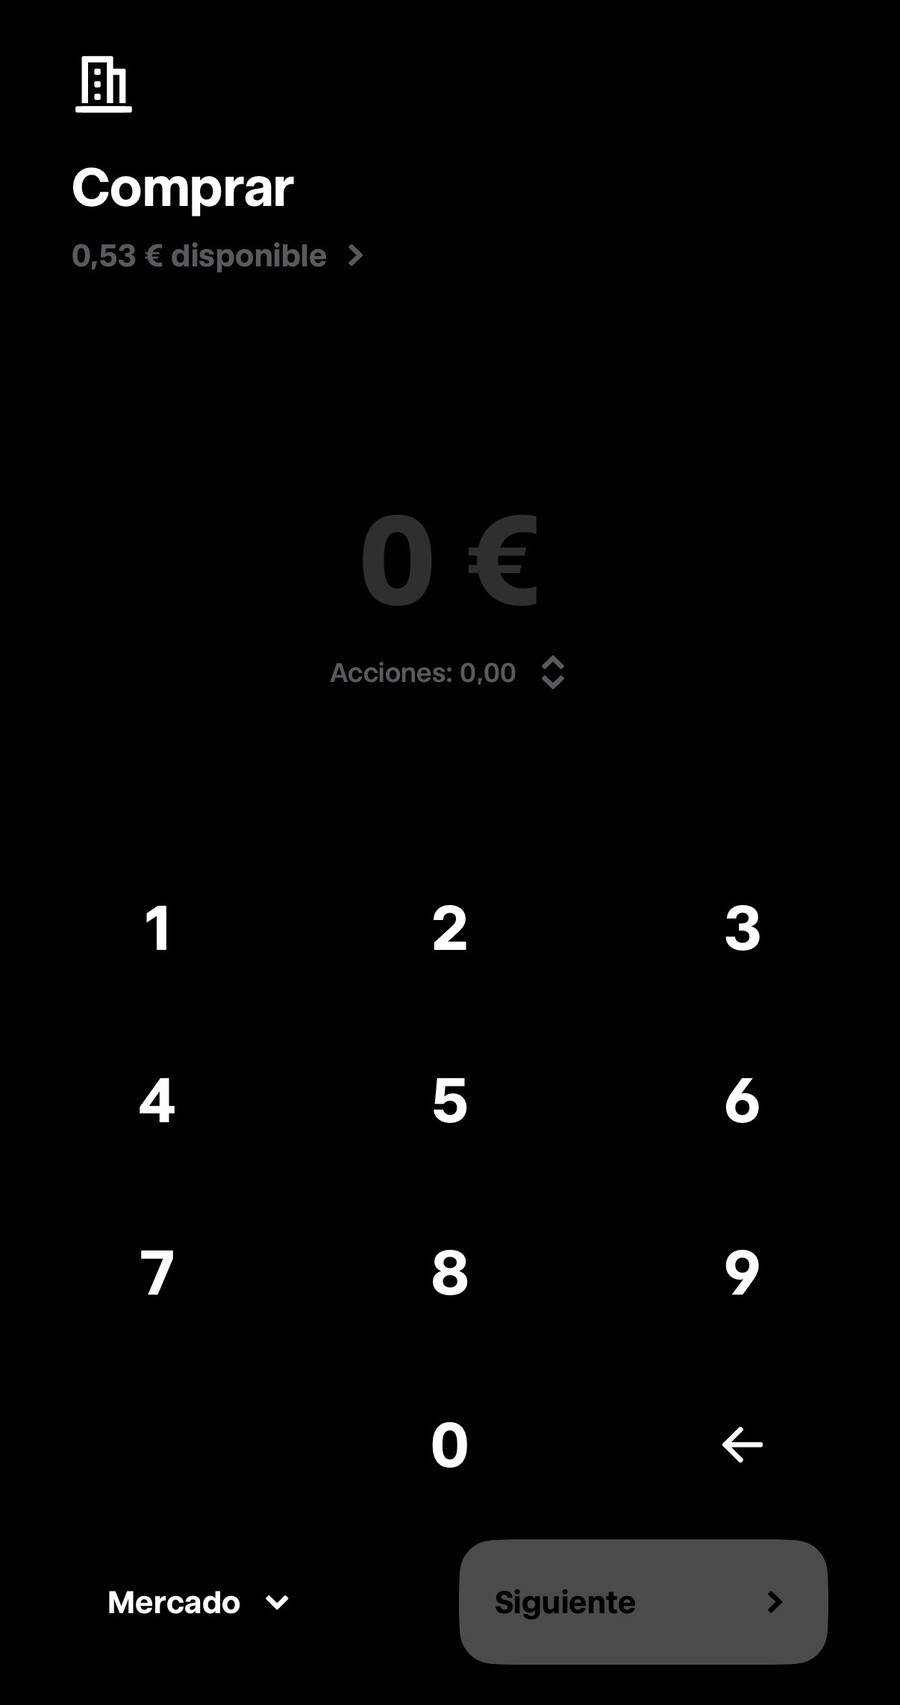
Paso 3: Fija la cantidad y confirma
Puedes poner desde 1 euro. A partir de ahí, la app compra sola en la fecha que elijas.
Funcionan como un ETF, pero con un gestor que elige qué SOCIMIs y REIT comprar en vez de copiar un índice.
Su ventaja en España es fiscal. Puedes pasar el dinero de un fondo a otro sin pagar impuestos hasta que vendas, algo que no permiten los ETF. A cambio, los fondos de inversión inmobiliaria suelen cobrar más comisiones que un ETF.
¿Qué es el crowdfunding inmobiliario y cuánto arriesgas?
Es invertir en un proyecto concreto (una promoción, una reforma o un edificio para alquilar) junto a cientos de personas, a través de una plataforma. Hay dos modalidades.
🏗️ Crowdfunding — entras en la sociedad que hace el proyecto y ganas con la venta o el alquiler.
🤝 Crowdlending — le prestas dinero al promotor y cobras intereses, muchas veces con una hipoteca sobre el inmueble como garantía.
Un ejemplo de crowdlending es Civislend, inscrita con el número 8 en el registro de plataformas de financiación participativa de la CNMV, que permite entrar desde 250 euros.
⚠️ No hay fondo de garantía y el dinero queda bloqueado hasta que acaba el proyecto. Si eres inversor no experimentado y vas a meter más de 1.000 euros o más del 5% de tu patrimonio en un proyecto, la plataforma tiene que advertirte de que puedes perderlo todo y pedirte que lo confirmes. Lo exige el reglamento europeo de financiación participativa.
¿Se puede invertir en un piso con 100 euros?
Sí, con la tokenización inmobiliaria. La plataforma divide la inversión en un inmueble en tokens (participaciones digitales registradas en una blockchain) y tú compras los que quieras.
En Reental, por ejemplo, cada token cuesta 100 euros y representa una parte de un préstamo participativo a la sociedad dueña del inmueble. Cobras en función de lo que rinda el inmueble.
Ten claras dos cosas. La oferta la coloca una empresa de servicios de inversión supervisada por la CNMV, pero va exenta de folleto, así que no hay un folleto aprobado por la CNMV. Y tus tokens solo los puedes vender a otros usuarios, si hay comprador.
¿Qué forma de invertir en inmuebles elegir?
Depende de cuánto dinero tengas y de cuánto tiempo puedas dejarlo quieto.
💶 Empiezas con poco y quieres poder salir — un ETF inmobiliario con plan de inversión.
🇪🇸 Buscas dividendos de empresas españolas — las SOCIMIs del Mercado Continuo, sabiendo que tienen oficinas y centros comerciales, no pisos.
🏗️ Aceptas inmovilizar el dinero en un proyecto concreto — crowdfunding o crowdlending, con una parte pequeña de tus ahorros.
🪙 Quieres un inmueble concreto en tu cartera — la tokenización, sabiendo que es la vía más nueva y la menos líquida.
Ninguna vía es igual que comprar un piso. No te apalancas con una hipoteca ni puedes vivir en él, pero tampoco pagas ITP, ni buscas inquilino, ni te lo juegas todo a un solo inmueble. ¿Cuál encaja mejor con tus ahorros?
Sí. Con un plan de inversión en un ETF inmobiliario puedes empezar con 1 euro, y con la tokenización o el crowdfunding, desde 100 o 250 euros por proyecto.
SOCIMIs, ETF y fondos suben y bajan con la bolsa. El crowdfunding y la tokenización no tienen fondo de garantía, no te devuelven el dinero hasta que acaba el proyecto y puedes perderlo entero si sale mal.
Los dividendos, los intereses y las plusvalías tributan en la base del ahorro del IRPF, del 19% al 30% según lo que ganes en el año.
Este artículo es informativo y no es una recomendación de inversión. Todas estas vías conllevan riesgo de perder parte o todo el capital.