El colapso bancario de Islandia empezó a ser oficial el 6 de octubre de 2008, cuando el primer ministro Geir Haarde cerró un discurso televisado con una frase insólita en un país laico: «Dios bendiga a Islandia». En apenas una semana cayeron sus tres grandes bancos, cuyos activos sumaban unas diez veces el PIB del país, la bolsa se hundió un 77% en una sola sesión y más de 340.000 ahorradores británicos y holandeses descubrieron que las cuentas online de Icesave, que pagaban más que nadie, no estaban tan protegidas como creían. (Wikipedia: Guð blessi Ísland; cronología de la crisis; disputa Icesave)
En esta efeméride repasamos qué pasó, cuánto perdieron accionistas y ahorradores, qué tuvo que ver España y qué lección deja para quien hoy busca la cuenta, el depósito o el bróker que más paga.
Qué pasó en Islandia en octubre de 2008
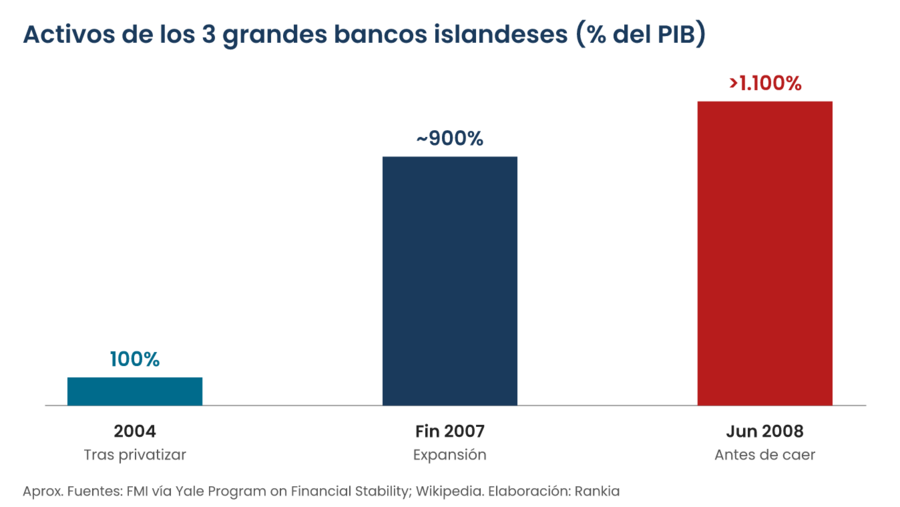
Tras su privatización a principios de siglo, Kaupthing, Landsbanki y Glitnir crecieron a una velocidad sin precedentes: sus activos pasaron de equivaler al 100% del PIB islandés en 2004 a casi el 900% a finales de 2007. Cuando los mercados de deuda empezaron a cerrarse, buscaron financiación captando depósitos en el extranjero con cuentas online muy bien remuneradas. (Yale Program on Financial Stability)
La quiebra de Lehman Brothers, el 15 de septiembre, congeló el crédito interbancario y dejó a los bancos islandeses sin oxígeno. El calendario fue vertiginoso: el 29 de septiembre el Gobierno anunció la nacionalización de Glitnir; el 6 de octubre el Parlamento aprobó una ley de emergencia y Haarde habló a la nación; el 7 de octubre el supervisor tomó Landsbanki y el 9 de octubre, Kaupthing. Al banco central le dio tiempo a prestar a Kaupthing 500 millones de euros a cuatro días: el banco cayó en tres. (cronología; Journal of Financial Crises, 2025)
Por su tamaño relativo, fue el mayor colapso bancario sistémico de la historia económica: al cierre del segundo trimestre de 2008, los activos de los tres bancos superaban en más de once veces el PIB nacional. (Wikipedia: crisis financiera islandesa) Un año después, los directivos de los bancos y del banco central recibieron el Ig Nobel de Economía por demostrar que un banco pequeño puede convertirse en uno enorme, y viceversa. (Íslandsbanki)
Icesave: la cuenta que pagaba más que nadie
Icesave era la marca online de Landsbanki en el Reino Unido (desde octubre de 2006) y en Holanda (desde mayo de 2008). Su gancho era una garantía: pagar siempre por encima del tipo oficial del Banco de Inglaterra. Se convirtió en líder de las cuentas de ahorro por internet británicas por tipo de interés y en marzo de 2007 ya había captado 2.800 millones de libras. (Wikipedia: Landsbanki)
Cuando cayó, tenía más de 300.000 clientes británicos con más de 4.000 millones de libras y otros 125.000 holandeses con 1.700 millones de euros, captados en solo cinco meses. En total, 343.306 ahorradores perdieron el acceso a 6.700 millones de euros. El 8 de octubre, el Gobierno británico llegó a usar su ley antiterrorista para congelar los activos de Landsbanki. (Wikipedia: disputa Icesave)
Los gobiernos británico y holandés indemnizaron a sus ciudadanos y reclamaron el dinero a Islandia. Los islandeses rechazaron devolverlo en dos referendos, el segundo en abril de 2011 con casi un 60% de votos en contra, y en enero de 2013 el Tribunal de la AELC dio la razón a Islandia: no estaba obligada a cubrir esas garantías. (referéndum de 2011; disputa Icesave) La lección es incómoda: la garantía de depósitos existía, pero dependía de un fondo y de un país demasiado pequeños para pagarla.
Qué hizo la bolsa de Islandia
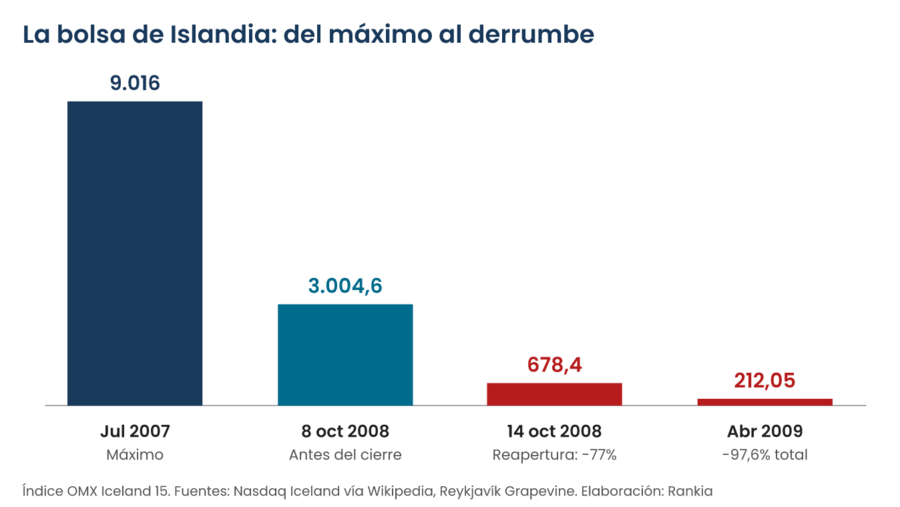
Fecha |
OMX Iceland 15 |
Variación |
|---|---|---|
18 julio 2007 (máximo) |
9.016 |
— |
8 octubre 2008 |
3.004,6 |
-67% desde máximos |
14 octubre 2008 (reapertura) |
678,4 |
-77% en una sesión |
1 abril 2009 (último cálculo) |
212,05 |
-97,6% desde máximos |
Fuentes: Wikipedia: OMX Iceland 15 y Reykjavík Grapevine. La bolsa estuvo cerrada tres sesiones y, al reabrir, el valor de los tres bancos, que pesaban el 73,2% del índice, pasó a cero. Quien hubiera invertido 1.000 euros en el índice en su máximo de 2007 se habría quedado con unos 24 euros en abril de 2009. (Wikipedia: crash bursátil)
El problema no era solo la caída, sino la concentración: en junio de 2008, seis entidades financieras sumaban el 87% del índice. Un indexado a la bolsa islandesa era, en la práctica, una apuesta a tres bancos. (Wikipedia: Nasdaq Iceland)
El rastro español del colapso islandés
La crisis también llegó a España. La filial luxemburguesa de Landsbanki, que operaba desde Marbella, vendió a jubilados de la Costa del Sol y la Costa Blanca hipotecas inversas ligadas a productos de inversión. Tras la quiebra, más de 400 pensionistas, la mayoría británicos residentes en España, recibieron reclamaciones de los administradores y temieron perder sus casas; varios tribunales españoles acabaron anulando contratos. (The Olive Press, 2012; Landsbanki Victims Action Group)
Y Rankia vivió aquellos días en directo. El mismo 6 de octubre de 2008 publicamos ¿Son seguros los bancos extranjeros que operan en España?, donde explicábamos que el Fondo de Garantía de Depósitos español cubría entonces solo 20.000 euros por titular y entidad y que en las sucursales de bancos extranjeros respondía el fondo del país de origen. Hoy esa cobertura es de 100.000 euros, como explicamos en qué cubre el Fondo de Garantía de Depósitos.
La moraleja: una rentabilidad muy por encima del mercado esconde un riesgo
1. Si un banco paga mucho más que los demás, es porque necesita tu dinero más que los demás. Icesave y Kaupthing Edge no eran generosos: estaban sustituyendo la financiación que los mercados ya les negaban.
2. Mira quién garantiza tu dinero, no solo cuánto. Una garantía vale lo que valga el fondo y el Estado que la respaldan. Antes de abrir una cuenta en una entidad extranjera, comprueba en qué país está su fondo de garantía y su tamaño respecto a los bancos que cubre.
3. Diversifica entidades y respeta los límites de cobertura. El consejo de 2008 sigue vigente: no superes el máximo garantizado por titular y entidad.
4. Concentrarse en un sector es concentrarse en un riesgo. La bolsa islandesa demostró que un índice puede ser poco diversificado si lo dominan unas pocas empresas del mismo sector.
Cuándo la lección no funciona
No toda rentabilidad alta es una trampa. En julio de 2012 el bono español a diez años llegó a rendir más de un 7,6% y la prima de riesgo marcó un máximo de 638 puntos, en plena huida de los inversores. Quien compró entonces deuda española cobró intereses de récord y, además, vio cómo su bono se revalorizaba: a principios de 2015 la rentabilidad había bajado al 1,5%. (Última Hora, enero 2015; Vozpópuli)
La diferencia con Islandia está en el respaldo: España tenía detrás al BCE y una economía grande; los bancos islandeses debían en divisas mucho más de lo que su banco central podía cubrir. La pregunta útil no es si la rentabilidad es alta, sino por qué lo es y quién responde si sale mal. Y una paradoja final: Islandia dejó caer a sus bancos y volvió a crecer desde 2011, pero sus accionistas y muchos acreedores extranjeros ya lo habían perdido casi todo.
Cómo proteger tu dinero hoy: entidades y brókers regulados
La lección de Islandia se aplica igual a la hora de elegir dónde invertir. En un bróker regulado en la Unión Europea, tus acciones y ETFs se custodian separadas del patrimonio de la entidad, y existen fondos de garantía de inversiones para el caso de que el intermediario falle. Lo explicamos con un caso real en qué hacer cuando tu bróker quiebra.
Paso 1 — Elige una entidad supervisada en la UE
Bróker |
Regulación |
Para qué sirve aquí |
|---|---|---|
BaFin (Alemania) |
Acciones y ETFs de más de 50 mercados con comisiones bajas |
|
Licencia bancaria del BCE, IBAN español |
Invertir y mantener liquidez remunerada en la misma app |
|
BaFin (Alemania) |
Acciones y ETFs sin comisión, con fracciones desde 1 € |
|
EFSA (Estonia), registrado en la CNMV |
Acciones y ETFs reales y fraccionados |

Mejor broker para comprar acciones 2025

IBAN español y cuenta remunerada al 3,04% TAE

*Aplican términos
Código de bienvenida hasta 100€: RANKIAES100
Paso 2 — Comprueba la cobertura antes de mover el dinero
Para la liquidez, verifica el país del fondo de garantía de depósitos y el límite por titular; para las inversiones, el regulador del bróker y el fondo de garantía de inversiones al que está adherido. Puedes comparar condiciones en las mejores cuentas remuneradas, los mejores depósitos y los mejores brókers online en España.
IBAN español y cuenta remunerada al 3,04% TAE
-
💶Depósito mínimo10,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
Paso 3 — Diversifica de verdad
Un fondo indexado o un ETF global reparte el dinero entre miles de empresas de decenas de países y sectores. Es lo contrario de la bolsa islandesa de 2008, donde tres bancos lo eran casi todo.
Perspectiva de la comunidad Rankia
La memoria de 2008 sigue muy presente en Rankia. En enero de 2024, cuando el bono islandés a diez años volvió a rendir un 7%, un usuario abrió un hilo en el foro de fondos preguntando si era una oportunidad. La primera respuesta llegó en menos de una hora:
"Cuidado que Islandia en la crisis de 2008 se negó a devolver depósitos de ciudadanos de fuera del país, en entidades bancarias islandesas."
— @aciago [foro de fondos de inversión, Rankia, enero 2024]
Otro participante del hilo, @dpuerto recopiló noticias sobre clientes españoles que perdieron su inversión en bonos de bancos islandeses y resumió la idea clave:
"No es sólo la rentabilidad sino los derechos y protecciones que tienes frente a los productos que ofrecen."
— @Dpuerto [foro de fondos de inversión, Rankia, enero 2024]
Es exactamente la moraleja de esta efeméride: dieciséis años después, el riesgo que no se veía en 2008 es lo primero que la comunidad pone sobre la mesa.
Otras efemérides de bolsa con moraleja
El colapso islandés fue una réplica directa de la quiebra de Lehman Brothers. En España vivimos nuestra propia versión con Eurobank del Mediterráneo, el banco que prometía mucho, y si te preocupa qué pasa con tus ahorros cuando un país limita las retiradas, lee corralito, corralón y quita: qué pasa con tus ahorros. Para elegir dónde invertir, usa el comparador de brókers de Rankia.
Preguntas frecuentes
¿Qué pasó en Islandia en 2008?
Sus tres grandes bancos, Kaupthing, Landsbanki y Glitnir, cuyos activos sumaban unas diez veces el PIB del país, quebraron entre finales de septiembre y el 9 de octubre de 2008 tras quedarse sin financiación por la crisis de Lehman Brothers.
Sus tres grandes bancos, Kaupthing, Landsbanki y Glitnir, cuyos activos sumaban unas diez veces el PIB del país, quebraron entre finales de septiembre y el 9 de octubre de 2008 tras quedarse sin financiación por la crisis de Lehman Brothers.
¿Qué fue Icesave?
La marca de cuentas de ahorro online de Landsbanki en el Reino Unido y Holanda. Atraía clientes con tipos por encima del mercado y, al quebrar, dejó a más de 340.000 ahorradores sin acceso a 6.700 millones de euros hasta que sus gobiernos los indemnizaron.
La marca de cuentas de ahorro online de Landsbanki en el Reino Unido y Holanda. Atraía clientes con tipos por encima del mercado y, al quebrar, dejó a más de 340.000 ahorradores sin acceso a 6.700 millones de euros hasta que sus gobiernos los indemnizaron.
¿Devolvió Islandia el dinero de Icesave?
Los islandeses rechazaron en dos referendos asumir la deuda con el Reino Unido y Holanda, y en 2013 el Tribunal de la AELC concluyó que Islandia no estaba obligada a pagar esas garantías.
Los islandeses rechazaron en dos referendos asumir la deuda con el Reino Unido y Holanda, y en 2013 el Tribunal de la AELC concluyó que Islandia no estaba obligada a pagar esas garantías.
¿Cuánto cubre hoy el Fondo de Garantía de Depósitos en España?
Hasta 100.000 euros por titular y entidad. En 2008, cuando cayeron los bancos islandeses, la cobertura española era de 20.000 euros.
Hasta 100.000 euros por titular y entidad. En 2008, cuando cayeron los bancos islandeses, la cobertura española era de 20.000 euros.
¿Es seguro tener mi dinero en un bróker extranjero?
Si está regulado en la UE, tus acciones se custodian separadas del patrimonio del bróker y existen fondos de garantía de inversiones. Comprueba siempre el regulador antes de abrir cuenta y compara opciones en el comparador de brókers. No es una recomendación de inversión.
Si está regulado en la UE, tus acciones se custodian separadas del patrimonio del bróker y existen fondos de garantía de inversiones. Comprueba siempre el regulador antes de abrir cuenta y compara opciones en el comparador de brókers. No es una recomendación de inversión.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en acciones y ETFs conlleva riesgo de pérdida de capital y las rentabilidades pasadas no garantizan rentabilidades futuras. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.