Qué es un PSP (proveedor de servicios de pago) y cuál elegir para cobrar en tu negocio
Qué es un PSP (proveedor de servicios de pago) y cuál elegir para cobrar en tu negocio
Un PSP es la empresa que te permite cobrar con tarjeta y otros métodos sin montar la infraestructura. Te explicamos cómo funciona, en qué se diferencia de una pasarela o un TPV virtual, cuánto cuesta y qué proveedor te conviene.
Un PSP (proveedor de servicios de pago) es la empresa que te permite cobrar con tarjeta y otros métodos sin montar tú la infraestructura: reúne pasarela, adquirencia y abono del dinero en un único contrato. Si vendes online o cobras a distancia, lo importante no es el nombre del proveedor, sino cuánto cuesta cada cobro, cuándo te llega el dinero y qué pasa si hay un contracargo. Proveedor de servicios de pago: cuál le conviene a tu negocio
Estos son los proveedores que mejor encajan hoy para un autónomo o una pyme:
🥇Global Payments: tarifa plana desde 9 €/mes + IVA con Smartphone TPV. Cobras en tienda, en tu web o con enlace de pago.
🥈 Dojo: TPV desde 19 € + IVA para negocios con ventas presenciales estables.
🥉Paymatico: cobros físicos y online en un solo panel, sin coste de alta.
¿Qué es un PSP y para qué lo usa un negocio?
Un PSP (Payment Service Provider) es el intermediario que permite a un comercio, autónomo o empresa aceptar pagos electrónicos con tarjeta, Bizum, PayPal u otros métodos. En lugar de negociar por separado con un banco, una pasarela y las redes de tarjetas, contratas un único servicio que se encarga de todo.
En la práctica, un PSP te da tres cosas: una forma de cobrar (datáfono, enlace de pago, checkout en tu web o un TPV virtual), el procesamiento seguro de cada operación y el abono del dinero en tu cuenta, descontando su comisión.
Lo usan desde el autónomo que cobra por enlace de pago hasta una tienda online con miles de pedidos. Si ya cobras con SumUp, Stripe, PayPal o myPOS, probablemente ya trabajas con uno sin saberlo.
¿Quieres cobrar online sin cuota mensual? Desde 9€/mes
No hay un proveedor mejor para todos. Elige según cómo cobras: en persona, a distancia o ambas cosas. Esta tabla resume las opciones con su precio y comisión:
Cómo decidir en 30 segundos: si vendes sobre todo en persona, empieza por un datáfono sin cuota. Si cobras por enlace o reservas, prioriza la tarifa online. Si prefieres cuota fija y previsible, mira una tarifa plana.
Global Payments: cuota previsible para cobrar en tienda y online
Global Payments no compite por tener la comisión más baja, sino por el coste previsible. Su tarifa plana es una cuota mensual por tramos de facturación que incluye las operaciones con tarjeta, salvo determinadas marcas. Con el mismo proveedor cobras con datáfono, con el móvil, en tu web o con un enlace de pago.
Cuota: desde 9 €/mes + IVA con Smartphone TPV y desde 12 €/mes + IVA con TPV Android.
Enlace de pago: sin cuota fija; 0,30 € más la tasa de descuento por operación.
A tener en cuenta: la cuota sube por tramos según tu facturación mensual.
Dojo no siempre será la alternativa más barata para quien cobra de forma puntual, pero ofrece una buena relación entre precio y funcionalidades para negocios con operativa presencial estable. Dojo Duo parte desde 19 € + IVA e integra datáfono, impresión de recibos y conexión con el software TPV.
Ideal para: tiendas, restaurantes, cafeterías, peluquerías y centros de estética que quieren simplificar el mostrador.
Paymatico: todos tus canales de cobro en un solo panel
Paymatico es una plataforma pensada para negocios que necesitan gestionar varios canales de cobro desde un único entorno: TPV físico, pagos online, enlaces de pago, conciliación y reporting. Encaja en empresas con ecommerce, varias sedes o una operativa financiera más compleja, y no cobra coste de alta.
SumUp es la opción más sencilla para empezar a cobrar sin permanencia. En pago por uso no hay cuota mensual: pagas 1,49 % en cobros presenciales y 1,95 % en pagos online y enlaces de pago. Con el plan Pagos Plus, que cuesta 19 € al mes, la comisión presencial baja al 0,75 % con tarjetas de consumidores del EEE.
Si quieres ver cómo funciona en detalle, tienes el análisis de SumUp, sus comisiones y opiniones. Su datáfono Solo Lite parte de 34 € + IVA y el dinero llega, según SumUp, a tu cuenta de empresa SumUp antes de las 7:00 del día siguiente.
myPOS: tu dinero disponible al instante
myPOS destaca porque los cobros se acreditan al momento en tu cuenta myPOS, sin esperar a que el proveedor liquide al día siguiente. No cobra cuota mensual y su tarifa parte de 1,45 % + 0,05 € en tarjetas de particulares del EEE. Incluye cuenta de empresa y tarjeta de débito Mastercard.
A tener en cuenta: la transferencia SEPA desde tu cuenta myPOS a tu banco tiene coste, así que conviene revisar su tabla de tarifas antes de contratar.
¿Es seguro y está regulado un proveedor de pagos?
Sí, siempre que esté autorizado. En España, las entidades de pago están supervisadas por el Banco de España, que concede la autorización para prestar servicios de pago. Por ejemplo, Comercia Global Payments figura como entidad inscrita en el Banco de España con el código 6802.
PSD2: la directiva europea vigente que regula los servicios de pago y exige la autenticación reforzada (SCA), que ves como el código de 3D Secure al pagar.
PCI DSS: el estándar de seguridad de datos de tarjetas que el proveedor debe cumplir para no exponer los datos de tus clientes.
PSD3 y PSR: la futura normativa que sustituirá a PSD2. Hay acuerdo político y textos finales publicados, pero llegará tras un periodo transitorio, así que hoy sigue rigiendo PSD2.
Cómo viaja un pago online, de la tarjeta de tu cliente a tu cuenta
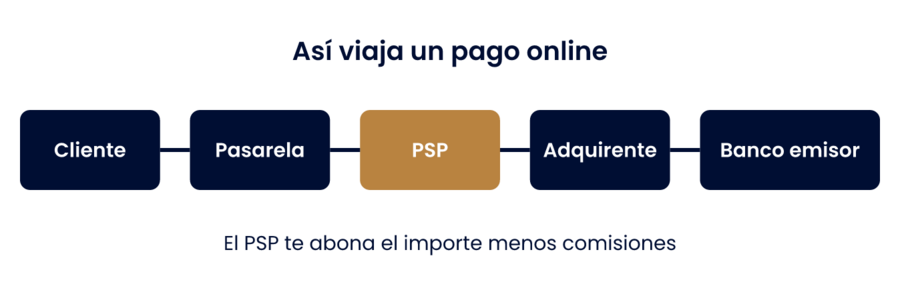
Cuando un cliente paga, la operación atraviesa varios actores en pocos segundos. Entenderlo te ayuda a saber a quién reclamar cuando algo falla y por qué existen las comisiones.
El cliente introduce su tarjeta en tu web, enlace de pago o datáfono.
La pasarela de pago cifra los datos y los envía de forma segura.
El proveedor de pagos gestiona la operación y la envía al adquirente.
El adquirente, la entidad que liquida las ventas del comercio, pide autorización a Visa o Mastercard.
El banco emisor del cliente aprueba o rechaza el pago.
Te abonan el importe, menos comisiones, en el plazo pactado.
Cada eslabón cobra algo, pero tú solo ves una tarifa final: la del proveedor. Por eso conviene comparar la comisión total y no las piezas sueltas.
Recorrido de un pago online, del cliente al abono en tu cuenta.
¿En qué se diferencia un PSP de una pasarela de pago, un TPV virtual y un banco adquirente?
Es la duda más habitual, porque los términos se usan como sinónimos y no lo son. La pasarela es solo una pieza técnica; el PSP es el servicio completo que la incluye.
Concepto
Qué es
Qué resuelve
PSP
Proveedor que ofrece el servicio completo de cobro
Cobrar y recibir el dinero con un solo contrato
Pasarela de pago
Tecnología que transmite los datos de forma segura
Conectar tu web con el procesador de pagos
TPV virtual
Terminal de cobro online o a distancia
Cobrar con tarjeta sin que el cliente esté presente
Agregador o cuenta de comercio: los dos modelos para cobrar
Hay dos grandes modelos y elegir bien condiciona tu operativa desde el primer día.
Agregadores (Stripe, PayPal, SumUp): das de alta tu negocio en minutos y sin cuota fija, y pagas un porcentaje por venta. Son ideales para empezar o para ventas pequeñas. A cambio, tienen menos margen para negociar y pueden retener fondos si detectan riesgo.
Cuenta de comercio con un banco o una entidad de pago: contratas el TPV con tu banco o con una entidad como Global Payments. El alta es más lenta y suele pedir documentación, pero permite negociar tarifas cuando facturas más y suele darte una cuota previsible, como se ve en la comparativa del TPV más barato.
¿Cuánto cuesta cobrar con un proveedor de pagos?
El coste real tiene cinco componentes y casi nadie los mira todos:
Comisión porcentual por cada cobro.
Cuota fija por operación: algunos proveedores suman céntimos a cada venta.
Cuota mensual o tarifa plana, si la hay.
Plazo de abono: cuánto tarda en llegarte el dinero.
Contracargos y devoluciones: algunos cobran una tarifa por cada disputa.
Ejemplo con tarifas públicas (tarjeta de particular del EEE, cobro online): SumUp publica 1,95 % y Stripe 1,5 % + 0,25 €. En una venta de 100 €, SumUp supone 1,95 € y Stripe 1,75 €. En una venta de 20 €, SumUp cobra 0,39 € y Stripe 0,55 €.
La conclusión es clara: con tickets pequeños conviene una tarifa sin cuota fija por operación; con tickets altos compensa la de porcentaje más bajo. Y si tu negocio cobra suscripciones, los pagos recurrentes añaden condiciones propias que conviene revisar. Comprueba siempre las tarifas vigentes en la web del proveedor, porque cambian.
Preguntas frecuentes sobre el PSP para empresas
¿Un PSP es lo mismo que una pasarela de pago?
No. La pasarela de pago es solo la tecnología que transmite de forma segura los datos de la tarjeta. El PSP es el servicio completo que incluye la pasarela, el procesamiento con el adquirente y la liquidación al comercio.
¿En qué se diferencia un PSP de un TPV virtual?
El TPV virtual es la herramienta con la que cobras a distancia, por ejemplo en una web o con un enlace de pago. El PSP es la empresa que te da esa herramienta y gestiona el cobro. Muchos PSP, como SumUp, myPOS o Global Payments, ofrecen TPV virtual y también datáfono físico.
¿Cuánto cobra un PSP por cada operación?
Depende del proveedor y del tipo de tarjeta. En las tarifas públicas de noviembre de 2026 para tarjetas de particulares del EEE, SumUp cobra un 1,95 % en pagos online, myPOS desde un 1,45 % + 0,05 € y Stripe un 1,5 % + 0,25 €. Las tarjetas premium, las de empresa o las de fuera del EEE suelen costar más.
¿Qué PSP es más barato para un negocio pequeño?
Con tickets pequeños suele salir mejor una tarifa sin cuota fija por operación, y con tickets altos, la de porcentaje más bajo. En una venta online de 20 €, SumUp por ejemplo, cobra 0,39 €
¿Puede un PSP retener mi dinero?
Sí. Algunos proveedores retienen fondos si detectan riesgo, un número alto de contracargos o una actividad considerada sensible. Antes de contratar conviene leer las condiciones sobre retenciones, contracargos y devoluciones.
¿Es seguro cobrar con un PSP?
Sí, siempre que el proveedor esté autorizado y cumpla la normativa. En España, las entidades de pago están autorizadas y supervisadas por el Banco de España, y deben cumplir PSD2, que exige autenticación reforzada (SCA), y el estándar de seguridad PCI DSS. Antes de contratar, comprueba que figura en el registro del Banco de España.
Conclusión: elige por coste total, no por nombre
Un PSP no es solo una marca: es el coste real de cada cobro, el plazo en que recibes el dinero y la tranquilidad de que cumple la normativa. Para ventas pequeñas conviene una tarifa sin cuota por operación; para ventas estables, una tarifa plana previsible; y si cobras en varios canales, un panel que los centralice.