Tendencias de pago fintech en 2026: del cobro instantáneo a la IA
Tendencias de pago fintech en 2026: del cobro instantáneo a la IA
Los pagos fintech para empresas están pasando de transferencias manuales y conciliación contable a pagos B2B automatizados, integrados en ERP y decisiones guiadas por datos. El foco ya no es solo “enviar dinero”, sino optimizar tesorería, proveedores, riesgo y flujo de caja.
Un cliente paga una factura el viernes por la tarde. El negocio ve la confirmación, pero el dinero no llega a su cuenta hasta el lunes. Cuando llega, alguien tiene que comprobar a qué factura corresponde. Este ejemplo ilustra los tres problemas que intentan resolver muchas tendencias de pago fintech: facilitar el pago, disponer antes del dinero y reducir el trabajo de gestión.
En 2026 destacan las transferencias inmediatas, los pagos de cuenta a cuenta, las wallets y la integración de los cobros en el software empresarial. La inteligencia artificial añade herramientas para detectar fraude y automatizar decisiones, mientras avanzan proyectos como el comercio con agentes y el euro digital.
Intereses de ¡hasta el 4%! los cuatro primeros meses
¿Qué cambia para una empresa? Que ya no basta con preguntar cuánto cuesta una transferencia: también importa cuándo se liquida un cobro, cómo se registra y qué control tienes sobre el dinero. En esta guía explicamos cada tendencia con ejemplos, comparamos fintech para la operativa y vemos dónde encaja la gestión de tesorería.
Rentabilizar parte de la caja mientras no la utilizas
Acceso a productos de inversión para tesorería, con rendimiento y liquidez según producto
Spiko es una plataforma de inversión, por lo que complementa la cuenta de empresa. La inversión implica riesgos y no tiene la cobertura de depósitos de una cuenta bancaria.
Dónde está el valor de estas tendencias para tu negocio
El valor no está en la tecnología, sino en cuatro resultados que se notan en la caja y en el día a día: más liquidez, menos trabajo manual, más control y menos coste por cobro.
Más liquidez. Cobrar en segundos en lugar de esperar al siguiente día hábil acorta el tiempo entre la venta y el dinero disponible. Para un negocio con pagos fijos a proveedores, eso reduce la necesidad de financiarse y mejora el capital circulante.
Menos trabajo manual. Cuando factura, cobro y movimiento bancario están conectados, la conciliación deja de ser una tarea semanal y pasa a ser una comprobación puntual. Es el ahorro que más se nota en autónomos y pymes sin departamento financiero.
Más control y menos riesgo. La verificación del beneficiario, los límites por operación y las tarjetas con tope de gasto reducen errores y fraudes antes de que el dinero salga. Un pago equivocado ya no es un problema de tesorería, sino de revisión previa.
Menos coste por cobro. Comparar comisión, cuota fija y plazo de abono permite ver el coste real por venta, que casi nunca coincide con la tarifa anunciada. Ahí es donde elegir bien entre tarjeta, Bizum o transferencia cambia el margen.
¿Qué ventajas e inconvenientes tiene concentrar los pagos de tu empresa en una fintech?
Pros
Apertura 100 % online en pocos minutos
Transferencias inmediatas incluidas
Tarjetas físicas y virtuales para el equipo
Facturación y conciliación en un solo panel
Integración con tu gestoría o software contable
Control de gastos y límites por usuario
Cuentas multidivisa para cobrar en el extranjero
Posibilidad de remunerar el saldo
Contras
Funciones clave solo en los planes de pago
Límites y comisiones que varían según el plan
Remuneración con condiciones o promociones temporales
Dependencia de una sola plataforma para cobrar y pagar
Algunas cuentas no admiten efectivo, o lo hacen con coste
Cómo funciona un pago fintech: del clic del cliente al dinero en tu cuenta
Aunque el cliente solo vea un botón, cobrar implica varios procesos. Entenderlos ayuda a elegir un proveedor sin confundir una buena experiencia de pago con una buena gestión de caja.
Por ejemplo, una venta de 100 € puede aparecer como un ingreso de 98,50 € si se descuenta una comisión hipotética de 1,50 €. Para hacer una correcta gestión de cobros y pagos y conciliarla, hay que identificar la venta de 100 € y su coste, no dejar una factura aparentemente pendiente de 1,50 €. Si el proveedor agrupa varias ventas en un abono, necesitarás además el desglose.
Momento
Qué ocurre
Pregunta que debes hacer
Inicio y autorización
El cliente elige cómo pagar y se comprueban los permisos y la operación
¿Cuántos intentos legítimos se completan?
Liquidación y abono
Se ejecuta el movimiento y, cuando interviene un proveedor de cobros, este abona el saldo conforme al contrato
¿Cuándo puedo utilizar realmente el dinero?
Conciliación
El ingreso se relaciona con su factura o pedido, incluyendo comisiones y devoluciones
¿Puedo identificar lo cobrado sin revisarlo a mano?
Por eso, una cuenta con transferencias inmediatas no sustituye por sí sola un sistema de cobro online. La cuenta recibe y envía dinero; el proveedor de pagos facilita que el cliente pague; la integración contable ayuda a registrar lo ocurrido. Algunas plataformas reúnen varias funciones.
Una fintech no es barata por su cuota mensual, sino por lo que te cuesta cada euro cobrado y por cuándo lo tienes disponible. Pide siempre por escrito la comisión, la cuota fija y el plazo de abono, y compáralos con tu volumen real de ventas. Si el plan no desglosa devoluciones, conciliar saldrá caro.
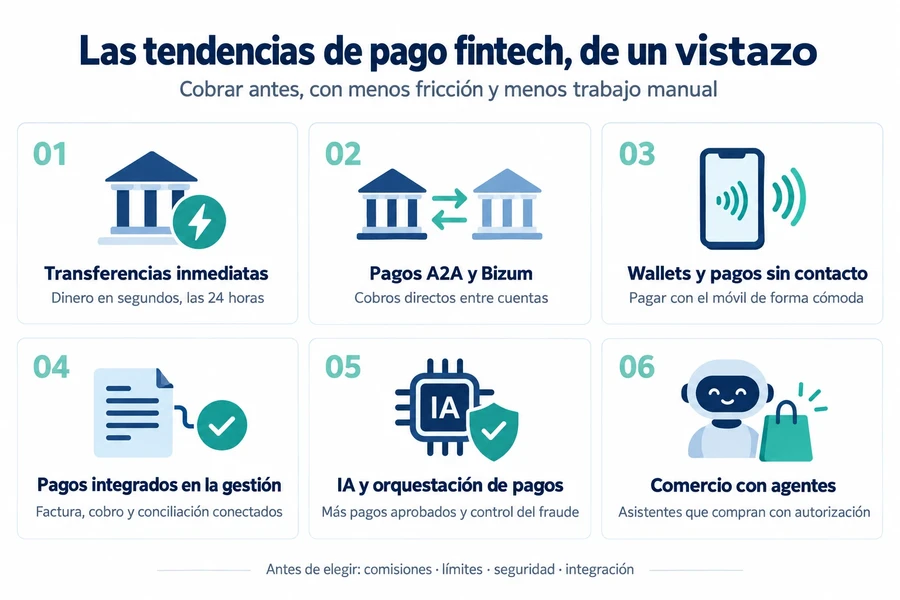
Las tendencias de pago fintech, de un vistazo
En 2026 siete tendencias cambian cómo cobra y paga una empresa. Todas buscan lo mismo: cobrar antes, con menos fricción y con menos trabajo manual. Esto es lo que aporta cada una y qué conviene comprobar antes de adoptarla. las 6 tendencias de pago Fintech en empresa
Transferencias inmediatas
Mueven el dinero en segundos, a cualquier hora y también en festivos, y no pueden costar más que una transferencia ordinaria. Según el Reglamento (UE) 2024/886, los bancos de la zona euro deben recibirlas desde enero de 2025 y enviarlas desde octubre de 2025.
Antes de apoyarte en ellas, comprueba el límite por operación, si tu banco las ofrece en todos los canales y cómo funciona la verificación del beneficiario, que contrasta el nombre con el IBAN antes de enviar. Una transferencia inmediata ejecutada no se puede anular, y no todos los bancos que ofrecen transferencias inmediatas aplican los mismos límites.
Pagos A2A y Bizum
Los pagos A2A llevan el dinero de la cuenta del cliente a la del negocio sin pasar por la red de tarjetas. En España el ejemplo más conocido es Bizum, que ya se usa en tiendas online y que desde el 18 de mayo de 2026 empezó a activarse en comercios físicos, de forma progresiva entre entidades.
Lo importante es quién cobra la comisión y cuánto: online depende de tu banco o pasarela, y en tienda física la fija cada entidad. Revisa también las devoluciones y cómo se concilian estos cobros con tus facturas, y ten presentes los límites de Bizum antes de plantearlo como método principal de cobro.
Wallets y pagos sin contacto
Hacen el pago más cómodo desde el móvil, pero el coste para el negocio depende del método que hay detrás. Apple Pay, Google Pay u otras wallets son una forma distinta de presentar una tarjeta o una cuenta, no una tarifa nueva.
Compara la compatibilidad con tu TPV o pasarela, la comisión por operación, las cuotas fijas y el plazo de abono. Con 5.000 € de ventas al mes y un ticket de 25 €, una tarifa del 0,8 % más 0,10 € por operación supone unos 60 €, un 1,2 % efectivo (ejemplo ilustrativo). Por eso conviene contrastar cuál es el TPV más barato para tu volumen de ventas.
Pagos integrados en la gestión
Conectan factura, cobro y movimiento bancario en un solo flujo, de modo que cada ingreso queda emparejado con su factura sin revisarlo a mano. Es la tendencia que más tiempo ahorra a autónomos y pymes.
Pregunta qué funciones incluye cada plan, si exporta a tu gestoría o software contable y si desglosa comisiones y devoluciones en cada abono. Sin ese desglose, la conciliación vuelve a ser manual. Y si aún emites a mano, empezar a hacer facturas electrónicas es el primer paso para automatizar todo lo demás.
IA y orquestación de pagos
Ayuda a detectar operaciones sospechosas y a decidir cómo enrutar cada intento de cobro, para que se aprueben más pagos legítimos y se bloquee más fraude. Informes del sector, como el de Juniper Research, prevén un aumento del fraude digital.
Lo útil para tu negocio es medir resultados: tasa de autorización, falsos rechazos y coste por venta cobrada. Por ejemplo, si de 1.000 intentos legítimos pasas de aprobar 920 a 940 y tu ticket es de 60 €, ganas 1.200 € al mes sin captar un cliente nuevo (cifras ilustrativas).
Comercio con agentes
Un asistente de IA busca, compara y compra por el cliente dentro de los límites que este autoriza. Mastercard Agent Pay, Visa Intelligent Commerce y el protocolo AP2 de Google, lanzado en septiembre de 2025, son las propuestas más visibles.
El volumen sigue siendo incipiente, así que no hace falta correr. Sí conviene revisar permisos, límites, trazabilidad y reclamaciones, y ordenar tu catálogo con fichas claras, precios, plazos y una política de devoluciones fácil de interpretar.
¿Qué han cambiado las transferencias inmediatas para los cobros y pagos de una empresa?
Las transferencias inmediatas mueven el dinero en segundos, también de noche y en festivos, y ya no pueden costar más que una transferencia ordinaria. El Reglamento (UE) 2024/886 obligó a los bancos de la zona euro a recibirlas desde el 9 de enero de 2025 y a enviarlas desde el 9 de octubre de 2025.
Verificación del beneficiario: qué comprueba el banco antes de enviar tu dinero
Desde octubre de 2025, el banco contrasta el nombre del beneficiario con el titular del IBAN antes de ejecutar una transferencia SEPA. El resultado puede ser coincidencia total, parcial, sin coincidencia o no disponible, y en las empresas se compara la razón social registrada. Es un servicio gratuito y automático que busca frenar errores y fraudes, como el del proveedor que "cambia de cuenta".
En la práctica, la razón social exacta importa más que el nombre comercial. Una discrepancia puede retrasar el pago, provocar su rechazo o pedir una confirmación adicional, y una transferencia inmediata ya ejecutada no se puede anular. Con tres hábitos evitas la mayoría de los problemas:
Revisa los nombres guardados de clientes y proveedores, sobre todo en órdenes permanentes y plantillas de pago.
Confirma por otra vía cualquier cambio de IBAN, por ejemplo llamando a un teléfono que ya tengas.
Ajusta el límite por operación de tu banca online a lo que realmente necesitas enviar.
Casos de uso frecuentes de los pagos fintech en empresas
Autónomo o servicios que facturan a empresas
Cobra por transferencia inmediata y concilia la factura sin perseguirla. Con una cuenta que emite facturas y cuadra los ingresos, el cobro queda asociado a cada cliente desde el primer momento. Si buscas ese perfil, tienes comparadas las mejores cuentas para autónomos.
Tienda online
Ofrece varios métodos de pago para que se complete más ventas. Tarjeta, wallets y Bizum conviven en el mismo checkout, y el antifraude decide qué intentos se aprueban. Lo que se mide aquí es la tasa de autorización y el coste por venta cobrada.
Comercio físico u hostelería
Cobra en mostrador con tarjeta, móvil o Bizum sin ralentizar la cola. El punto clave es que el TPV acepte todos los métodos y que el abono llegue pronto. Antes de contratar, conviene comparar el TPV más barato según tu volumen de ventas.
Pyme con equipo y gastos recurrentes
Asigna una tarjeta virtual a cada proveedor, suscripción o empleado. Cada tarjeta lleva su límite y se puede bloquear al instante, lo que ordena los gastos por categoría y simplifica la contabilidad.
Negocio con clientes o proveedores en el extranjero
Cobra y paga en varias divisas sin pasar por un banco tradicional. Las cuentas multidivisa evitan conversiones intermedias y hacen más previsible el coste de cada operación internacional.
Pyme con excedente de caja
Separa el dinero que necesitas a corto plazo del que puede esperar. La gestión de la tesorería en la empresa permite decidir qué parte va a una cuenta remunerada y cuál se queda disponible para pagos.
¿Compensa aceptar wallets y pagos sin contacto en tu negocio?
Pagar con el móvil, con Apple Pay, Google Pay u otras wallets, es solo otra forma de presentar una tarjeta o una cuenta. El cliente gana comodidad, pero el negocio sigue pagando según el método que haya detrás, así que lo importante no es el logo del escaparate, sino cuánto cuesta cada cobro y cuándo se abona.
Un ejemplo ilustrativo: con 5.000 € de ventas al mes y un ticket medio de 25 €, una tarifa del 0,8 % más 0,10 € por operación suma 60 € al mes, es decir, un coste efectivo del 1,2 %. La cifra parece pequeña, pero se duplica o se triplica si añades cuota fija o abonos a varios días. Para comparar ofertas reales, mira el TPV más barato y los mejores TPV para autónomos.
Conciliación bancaria: cómo conectar factura, cobro y movimientos del banco
La conciliación bancaria consiste en emparejar cada movimiento del banco con su factura, pedido o gasto. Con cobros instantáneos y ventas por varios canales, hacerlo a mano consume horas y provoca errores. Por eso crece la oferta de cuentas y programas que unen factura, cobro y banco en un solo panel, como varias de las fintech que ves en la tabla de arriba.
Al comparar plataformas, pregunta tres cosas: si el plan incluye facturación y conciliación, si exporta a tu gestoría o a tu software contable y si desglosa comisiones y devoluciones en cada abono. Como en el ejemplo de los 100 €, sin ese desglose la conciliación vuelve a ser manual.
Gestión de tesorería: ¿qué haces con el dinero una vez cobrado?
Cobrar rápido solo ayuda si sabes qué parte del saldo ya tiene dueño: impuestos, nóminas y proveedores. Una forma sencilla de ordenarlo es repartirlo en tres bolsas: caja operativa para los pagos de los próximos 30-60 días, reserva fiscal para IVA y retenciones, y excedente que puede esperar sin poner en riesgo la liquidez.
El excedente puede ir a una cuenta remunerada o a un producto de inversión, pero no son lo mismo: cambian la remuneración, la liquidez y la cobertura, como ya advertíamos con Spiko. Para profundizar, lee nuestra guía de gestión de la tesorería en la empresa y cómo calcular y gestionar el capital circulante.
Qué tendencias de pago fintech conviene priorizar según tu negocio
No todas las tendencias valen para todos los negocios. Esta tabla orienta por tipo de actividad qué mirar primero:
Tu negocio
Qué priorizar
Tendencias a mirar primero
Autónomo o servicios que facturan a empresas
Cobrar sin perseguir facturas y conciliar rápido
Transferencias inmediatas y pagos integrados en la gestión
Tienda online
Más pagos aprobados y menos fraude
Bizum y pagos A2A, wallets e IA antifraude
Comercio físico
Cobro ágil en mostrador a un coste conocido
Wallets, Bizum en tienda y TPV
Negocio con clientes o proveedores internacionales
Coste y plazo de los pagos fuera de España
Cuentas multidivisa y transferencias SEPA; stablecoins solo con cautela
Revisa nombres e IBAN de clientes y proveedores por la verificación del beneficiario;
Calcula el coste real por cobro, con comisión, cuota fija y plazo de abono;
Conecta facturas, cobros y banco para dejar de conciliar a mano. Agentes de IA, euro digital y stablecoins conviene seguirlos sin prisa, porque aún se están definiendo.
Preguntas frecuentes sobre las tendencias de pago fintech
Se usa sobre todo para detectar operaciones sospechosas y para decidir cómo enrutar cada intento de cobro, de modo que se aprueben más pagos legítimos y se bloquee más fraude. Para un negocio, lo que importa es la tasa de autorización, los falsos rechazos y el coste por venta cobrada, no el nombre de la tecnología.
La normativa europea de servicios de pago (PSD2) obliga a los bancos a permitir, con tu consentimiento, que proveedores autorizados consulten tus movimientos o inicien pagos desde tu cuenta mediante conexiones seguras. Es la base de los pagos de cuenta a cuenta y de muchas herramientas de gestión financiera, y puedes revocar el permiso cuando quieras.
Es un modelo en el que un asistente de inteligencia artificial busca, compara y compra en nombre del cliente dentro de los límites que este autoriza. Mastercard, Visa y Google ya han presentado sus propuestas, pero el volumen sigue siendo incipiente y faltan reglas claras sobre permisos y reclamaciones.
Para una empresa en España, Qonto es la mejor opción general para cobrar y pagar: tiene IBAN español, SEPA inmediato, domiciliaciones, facturación con VeriFactu, conciliación contable, tarjetas de equipo y pagos internacionales. Revolut Business es mejor si tu prioridad son divisas, ventas internacionales o cobros online; Vivid puede servir como cuenta low-cost; Monzo está entrando en España y aún es más limitada; Spiko no es una cuenta operativa para cobrar y pagar proveedores.
Permiten crear una tarjeta por proveedor, suscripción o empleado, con su propio límite de gasto, y bloquearla al instante si hay un cargo sospechoso. Además, facilitan clasificar los gastos por categoría y conciliarlos. Las funciones y los límites dependen del plan de cada fintech.