Finom Opiniones 2026: ¿es fiable y merece la pena?
Finom Opiniones 2026: ¿es fiable y merece la pena?
Finom es una plataforma financiera para autónomos y empresas con IBAN español, planes desde 0 €, facturación integrada y una Cuenta remunerada al 5% anual durante cinco meses sobre un máximo de 200.000 €. Analizamos sus precios reales, las comisiones que no salen en el titular, su regulación y las opiniones de los usuarios.
Finom se ha posicionado como una de las soluciones fintech y de neobancos más potentes para empresas y autónomos que buscan centralizar pagos, facturación, tarjetas y control de gastos. En 2026 ha incorporado importantes novedades, como una Cuenta remunerada al 5% anual durante los primeros cinco meses sobre un máximo de 200.000 €, pagos internacionales en más de 17 divisas y nuevos planes para empresas de diferentes tamaños.
En este análisis revisamos las opiniones sobre Finom, sus precios, funcionalidades, comisiones y nivel de seguridad para determinar en qué casos merece la pena y cuáles son sus principales limitaciones.
Lo mejor: plan desde 0 €, IBAN español, facturación integrada y reembolso por compras de hasta el 3%.
La principal novedad: remuneración del 5% anual durante cinco meses sobre un máximo de 200.000 €, con comisión de custodia y sin cobertura del Fondo de Garantía de Depósitos.
A tener en cuenta: Finom no es un banco tradicional y algunas operaciones tienen comisiones adicionales.
¿Para quién está pensado Finom?
Finom es una fintech europea que ofrece cuentas digitales para empresas, pymes y autónomos. Su propuesta combina servicios bancarios con herramientas de gestión financiera en su cuenta empresas Finom: facturación, tarjetas, subcuentas, control de gastos y automatización contable. Está especialmente pensada para:
Freelancers y autónomos digitales.
Startups que buscan agilidad en la gestión de pagos.
Pymes que quieren digitalizar sus finanzas sin los costes ni rigideces de los bancos tradicionales.
Hay un matiz que conviene despejar antes de seguir: Finom no admite uso particular. La cuenta es exclusivamente para actividad profesional o empresarial, así que si lo que buscabas era una cuenta personal remunerada, este no es el producto. En España acepta desde el empresario individual (autónomo) hasta sociedades limitadas (SL, SLU, SLL), sociedades anónimas (SA, SAU, SAL), cooperativas y comunidades de bienes, y opera también en Alemania, Francia, Italia, Países Bajos, Bélgica, Polonia, Portugal, Austria e Irlanda, entre otros países. Para darse de alta bastan tres cosas: un correo electrónico, el DNI o pasaporte del titular para verificar la identidad y los datos de la empresa.
Opiniones sobre Finom
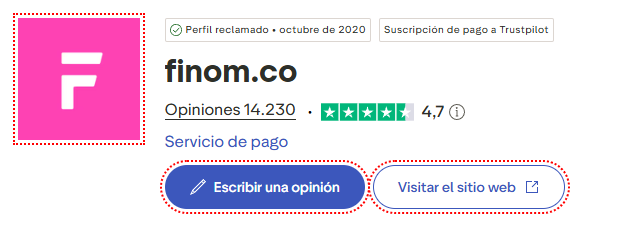
En julio de 2026, Finom cuenta con una valoración de 4,7 sobre 5 en Trustpilot y más de 14.200 opiniones. El 85% de las valoraciones son de cinco estrellas, mientras que alrededor del 8% corresponden a una estrella. Valoración de Finom en Trustpilot
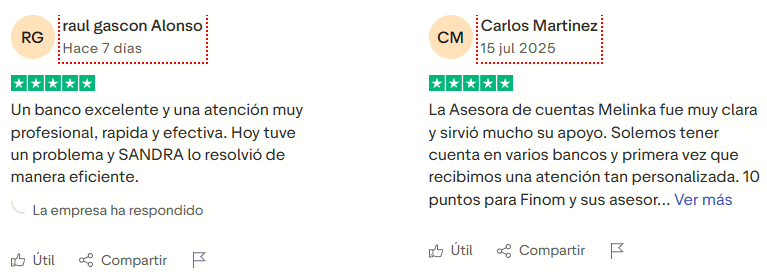
Las opiniones positivas suelen destacar la facilidad de uso, la rapidez de apertura y la atención recibida. Entre las críticas aparecen casos relacionados con comisiones adicionales, bloqueos temporales, retrasos en determinadas gestiones o falta de claridad sobre algunas promociones. Opiniones de clientes de Finom
Hay que tener en cuenta que la puntuación corresponde al perfil europeo de Finom, no exclusivamente a clientes españoles, y que parte de las opiniones se publican mediante invitación de la empresa. Por tanto, deben interpretarse como una referencia complementaria y no como el único criterio para contratar.
Cómo funciona Finom en el día a día
Experiencia de usuario y aplicación de Finom
La plataforma permite consultar movimientos, realizar pagos, emitir facturas, guardar documentos y controlar los gastos del negocio desde la aplicación o el ordenador. Su propuesta resulta especialmente práctica para quienes quieren reducir el número de herramientas utilizadas en la gestión diaria de la empresa.
Atención al cliente de Finom
Finom ofrece atención mediante chat y correo electrónico. El tiempo de respuesta anunciado depende del plan contratado: puede variar desde un día laborable en el plan Solo hasta unos minutos en los planes más avanzados. Las opiniones de los usuarios sobre la atención son mayoritariamente positivas, aunque también existen críticas relacionadas con retrasos o información poco clara.
Apertura de la cuenta
El formulario de registro puede completarse en pocos minutos, pero esto no significa que la cuenta esté siempre operativa inmediatamente. Finom anuncia la posibilidad de obtener un IBAN español en menos de 24 horas, siempre que la documentación aportada sea correcta y la verificación de la empresa se complete sin incidencias.
Finom ofrece diferentes planes según se trate de un autónomo, una empresa en crecimiento o una pyme. No todos están disponibles para todos los perfiles y los precios mostrados no incluyen IVA.
Plan
Pago anual equivalente
Pago mensual
Reembolso en compras
Solo
0 €/mes
0 €/mes
Sin reembolso
Basic
17 €/mes
21 €/mes
1%
Smart
34 €/mes
40 €/mes
3%
Pro
119 €/mes
149 €/mes
Hasta 0,25%, sin límite mensual
Grow
249 €/mes
339 €/mes
Hasta 0,5%, sin límite mensual
El plan Solo está orientado a autónomos con necesidades básicas. Basic y Smart aumentan el número de usuarios, tarjetas, límites y herramientas de gestión. Pro y Grow están pensados para empresas con un mayor volumen de operaciones y necesidades de soporte más avanzadas.
El dato que más suele decidir no es la cuota, sino cuántas transferencias SEPA entran incluidas antes de empezar a pagar por operación: el plan Solo cubre 2.500 € al mes, Basic sube a 25.000 € y Smart a 50.000 €. Un autónomo que mueva 40.000 € al mes en pagos a proveedores se queda corto en Solo por mucho que la cuota sea de 0 €.
Los planes de pago incluyen una prueba de 30 días. Antes de contratar, conviene revisar los límites de tarjetas, transferencias, retiradas y pagos internacionales, ya que las operaciones que superen lo incluido en cada plan pueden generar costes adicionales.
La Cuenta remunerada de Finom al 5%: qué hay detrás del titular
El 5% es el reclamo comercial de Finom en 2026, y conviene entender qué se está contratando antes de mover ahí la tesorería. Es un tipo fijo del 5% anual durante los cinco primeros meses, aplicable a saldos en euros y sobre un máximo remunerado de 200.000 €. Pasado ese periodo, la remuneración baja a tipos fijos de hasta el 2,25% anual, y el porcentaje concreto depende del plan contratado.
El dinero no se queda en la cuenta de pago: se invierte en fondos del mercado monetario cualificados (QMMF) de bajo riesgo, formados por deuda pública europea de alta calidad, y la gestión corre a cargo de Aksys Global Markets Europe Ltd, autorizada por la Comisión del Mercado de Valores de Chipre (licencia n.º 456/25). Los intereses se calculan a diario y se suman automáticamente al saldo, y el dinero puede devolverse a la cuenta principal en cualquier momento, sin penalización ni comisión por la retirada. No hay importe mínimo ni comisión de apertura, y la opción está disponible en todos los planes.
La letra pequeña que decide si compensa es la comisión de custodia del fondo, que va del 0,1% al 1,8% anual según el plan. Sobre un saldo de 20.000 € mantenido los cinco meses, el 5% equivale a unos 417 € brutos; de esa cifra, la custodia se lleva entre unos 8 € y unos 150 €, según el plan que se tenga contratado. Dicho de otro modo: cuanto más barato es el plan, más cara es la custodia, y la rentabilidad efectiva se aleja del titular. A eso hay que añadir que los rendimientos tributan como un ingreso más del negocio, en el Impuesto sobre Sociedades o en el IRPF del autónomo.
Y una diferencia de fondo frente a una cuenta remunerada bancaria: esto no es un depósito y no está cubierto por el Fondo de Garantía de Depósitos. Son fondos monetarios, de riesgo reducido pero no nulo, sujetos a riesgo de mercado. Para una tesorería que necesita disponibilidad inmediata y certeza sobre el principal, el matiz no es menor.
Ventajas y desventajas de Finom
Pros
Plan Solo desde 0 € al mes
Reembolso de hasta el 3% según el plan
IBAN español y apertura online
Remuneración del 5% anual durante cinco meses
Pagos internacionales en más de 17 divisas
Tarjetas y control de gastos para equipos
Contras
No es un banco tradicional
Sin oficinas ni ingresos en efectivo
Algunas operaciones tienen comisiones adicionales
El cashback y los límites dependen del plan
La Cuenta remunerada no es un depósito bancario
Comisión de custodia del 0,1% al 1,8% en la Cuenta remunerada
Los planes más avanzados tienen un coste elevado
Algunas opiniones mencionan bloqueos o retrasos
¿Cómo se valoran las funcionalidades clave de Finom?
IBAN español y cuentas múltiples
Finom proporciona un IBAN español para realizar cobros, transferencias y domiciliaciones. Que el IBAN sea español y no extranjero no es un detalle menor para un negocio: evita los rechazos y fricciones que todavía aparecen al domiciliar recibos de la AEAT, de la Seguridad Social o de determinados proveedores. Además, su función de multibanca permite conectar otras cuentas bancarias y consultar saldos y movimientos desde una misma plataforma.
Tarjetas físicas y virtuales
Finom emite tarjetas Visa físicas y virtuales para el titular y para el equipo, con límites de gasto personalizables por tarjeta y por persona. Las virtuales se generan al momento, lo que resulta útil para suscripciones y compras online sin exponer la tarjeta principal. Lo que cambia entre planes es cuántas salen gratis: el plan Solo no incluye ninguna tarjeta física gratuita, Basic incluye una por usuario y Smart, Pro y Grow llegan a tres por usuario. El número de usuarios también está acotado: uno en Solo y dos en Basic y Smart. Si el equipo crece, el coste real deja de ser la cuota del plan y pasa a ser la cuota más las tarjetas y usuarios adicionales.
Enlaces de pago y facturación automática
Se pueden emitir facturas desde la propia plataforma y generar enlaces de pago para cobrar sin montar una pasarela externa, con el seguimiento del cobro dentro de la misma herramienta. Para un autónomo que factura a pocos clientes, esto sustituye a un programa de facturación de pago y ahorra una suscripción. Para una empresa que ya tiene su contabilidad montada, el valor está menos en emitir la factura y más en que el cobro y el movimiento bancario queden conciliados sin intervención manual.
Integración contable
Finom permite conectar la cuenta con más de 30 herramientas contables y de gestión, entre ellas Sage, NetSuite y Odoo. También facilita el almacenamiento de documentos, el reconocimiento de facturas y recibos y la conciliación de movimientos, aunque las funcionalidades disponibles dependen del plan.
Cashback y beneficios para autónomos
El reembolso por compras con tarjeta depende del plan contratado: el plan Solo no incluye cashback, Basic devuelve el 1% y Smart llega al 3%, en ambos casos con un límite mensual de devolución. Los planes de empresa funcionan al revés: Pro devuelve hasta el 0,25% y Grow hasta el 0,5%, pero sin límite mensual, lo que tiene sentido cuando el gasto con tarjeta es alto y constante. Antes de elegir plan por el cashback conviene hacer la cuenta con el gasto real del negocio y revisar qué compras quedan excluidas: en volúmenes bajos, un 3% con tope puede rendir más que un 0,5% sin tope.
¿Qué ventajas tiene Finom frente a bancos tradicionales?
Coste de entrada: hay un plan a 0 € al mes, sin vinculación de nómina, seguros ni productos asociados.
Agilidad: alta online e IBAN español operativo en menos de 24 horas si la documentación está completa.
Todo en una herramienta: facturación, cobros, control de gastos y tarjetas en la misma app, sin integrar terceros.
Soporte en español: una ventaja real frente a otros neobancos europeos que atienden solo en inglés.
A cambio se renuncia a oficina, a ingresar efectivo y a la cobertura del Fondo de Garantía de Depósitos, y conviene no leer "sin comisiones" como "gratis": las retiradas, los pagos internacionales, las tarjetas adicionales y lo que exceda de los límites del plan sí tienen coste.
Finom vs otros neobancos para empresas: ¿en qué se diferencia?
Ideal para separar gastos de proyectos, crear tarjetas para cada área y gestionar todo desde el panel. Muy recomendable si eres una empresa 100% digital.
Para autónomos
El cashback, la facturación automática y la simplicidad son puntos muy a favor. Ahorra tiempo y te ayuda a mantener todo en orden.
Para pymes con equipo
La posibilidad de tener tarjetas para cada miembro del equipo con controles personalizados es una función muy valorada. Además, puedes centralizar todos los movimientos en tiempo real.
Recuerda que para abrir tu cuenta en Finom, solo debes seguir este paso a paso:
Entra en su página web.
Elige el plan que mejor se adapte a tu negocio.
Rellena tus datos personales y los de tu empresa.
Sube tu documento de identidad y CIF.
Verifica tu identidad por vía online.
Envía la solicitud: el formulario se completa en unos minutos, pero la cuenta queda operativa cuando Finom termina la verificación, normalmente en menos de 24 horas.
Si buscas una cuenta de empresa ágil, con facturación integrada, soporte en español e IBAN español, Finom es una de las opciones más completas del mercado para autónomos y pymes en 2026. Compensa sobre todo si la operativa del negocio es digital y el volumen de transferencias SEPA cabe dentro del plan contratado, y compensa bastante menos si necesitas ingresar efectivo, si mueves un volumen alto por encima de lo incluido en el plan o si para tu tesorería es innegociable que el saldo esté cubierto por el Fondo de Garantía de Depósitos.
¿Finom es fiable y está regulado?
Finom no es un banco, sino una plataforma financiera cuyos servicios de pago presta Finom Payments B.V., una sociedad neerlandesa inscrita en su registro mercantil con el número KVK 78680751 y autorizada como entidad de dinero electrónico por De Nederlandsche Bank, el banco central de los Países Bajos, con el número de registro R180074. Para operar en España tiene dada de alta la sucursal Finom Payments Sucursal en España, que figura en los registros del Banco de España. Eso es lo que le permite ofrecer un IBAN español y no un IBAN extranjero.
El dinero mantenido en la cuenta de pago no constituye un depósito bancario y, por tanto, no está cubierto por el Fondo de Garantía de Depósitos. Finom explica que los fondos de sus clientes se mantienen separados de los recursos de la empresa mediante mecanismos de salvaguarda, que es la protección que la normativa exige a una entidad de dinero electrónico y que no equivale a la garantía de 100.000 € de un depósito bancario.
La Cuenta remunerada va por otra vía distinta: la presta Aksys Global Markets Europe Ltd, autorizada por la Comisión del Mercado de Valores de Chipre (CySEC, licencia n.º 456/25), y el dinero se invierte en fondos del mercado monetario. Aunque se consideran inversiones de bajo riesgo y elevada liquidez, el capital está sujeto a un riesgo de mercado reducido.
Preguntas frecuentes sobre Finom
Sí, aunque Finom lo presenta como un producto de riesgo reducido. El dinero se destina a fondos del mercado monetario cualificados gestionados por Aksys, por lo que no funciona como un depósito bancario garantizado. El 5% es un tipo fijo anual promocional durante cinco meses, sobre un máximo de 200.000 €, y lleva una comisión de custodia del 0,1% al 1,8% según el plan.
El coste depende del plan y de la operación. Existe una modalidad sin cuota mensual, pero pueden aplicarse comisiones por retiradas, pagos internacionales, tarjetas adicionales o gestiones especiales. Por ello, no conviene presentar Finom como una cuenta completamente gratuita ni afirmar que todas sus operaciones carecen de costes.
No. Finom es una plataforma financiera y sus servicios de pago son prestados por Finom Payments B.V., una entidad de dinero electrónico autorizada por el Banco Central de los Países Bajos. Su cuenta permite realizar operaciones similares a las bancarias, pero no es un depósito tradicional cubierto por el Fondo de Garantía de Depósitos.
La remuneración deja de ser del 5% y pasa a tipos fijos de hasta el 2,25% anual, con el porcentaje concreto ligado al plan contratado. El dinero sigue disponible y se puede devolver a la cuenta principal en cualquier momento sin penalización ni comisión de retirada.
Sí. Finom permite emitir tarjetas físicas y virtuales para tu equipo y personalizar sus límites de gasto. Desde la plataforma puedes bloquearlas, consultar los gastos y recopilar los justificantes para exportarlos a contabilidad. Esta función resulta útil para gestionar compras de material, desplazamientos o suscripciones sin compartir una misma tarjeta entre empleados. Antes de elegir un plan, revisa las tarjetas y usuarios incluidos, además de las condiciones aplicables a las funcionalidades que necesita tu empresa.
Sí, Finom permite retirar efectivo con una tarjeta virtual vinculada a Apple Pay o Google Pay, utilizando un cajero compatible. Debes activar las retiradas en el apartado de límites y controles de la tarjeta y configurar un PIN. Según su centro de ayuda, esta función está disponible para el propietario de la cuenta y excluye el plan Solo. Los límites y las retiradas incluidas dependen del plan contratado y del país de registro de la cuenta.