Los impresionantes resultados presentados el pasado miércoles por Micron no han evitado que continúe la corrección bursátil de las grandes tecnológicas, una corrección que ha sido especialmente intensa en junio para algunas de las grandes tecnológicas, incluidas algunas vinculadas a la Inteligencia Artificial (IA).
A falta de dos sesiones para terminar el mes, el índice tecnológico Nasdaq ha recortado en junio en torno a un 5%, un recorte que tiene tres causas fundamentales. Por un lado, la inquietud de los inversores sobre el futuro de la IA y sobre la capacidad de las grandes empresas para monetizar el enorme esfuerzo de inversiones que están haciendo, y que van a seguir haciendo. Por otro lado, el giro de estas empresas en relación con el mercado, ya que hasta hace poco inyectaban mucho dinero al mercado por la vía de divídenos y, sobre todo, planes de recompra de acciones propias, mientras que ahora han pasado a retirar mucho dinero del mercado por la vía de salidas a bolsa, con compañías como SpaceX o de ampliaciones de capital, como Alphabet, o emisión de bonos, como la propia SpaceX o Nvidia.
A los dos motivos anteriores se une un tercero, que es la convicción de que los bancos centrales, léase Fed y BCE, sobre todo, van a subir los tipos de interés y a endurecer las condiciones monetarias. Esa convicción tiene su base en la amenaza de una fuerte subida del precio del petróleo como consecuencia del cierre del estrecho de Ormuz. El BCE, de hecho, ya ha subido los tipos en un cuarto de punto, hasta el 2,25%, en su reunión del pasado 11 de junio, y el mercado considera que podría subirlos una o dos veces más este año. En EE. UU., la Fed mostró un acusado sesgo “hawkish” (duro) en la primera reunión bajo la presidencia de Kevin Warsh, el miércoles 17 de junio, y la opinión más extendida es que subirá los tipos al menos una vez este año. Esa convicción impacta negativamente en las tecnológicas, ya que se trata de empresas cuyos rendimientos se proyectan hacia el futuro y, por tanto, el tipo de interés al que se descuentan esos rendimientos futuros es muy relevante a la hora de subir o bajar la valoración.
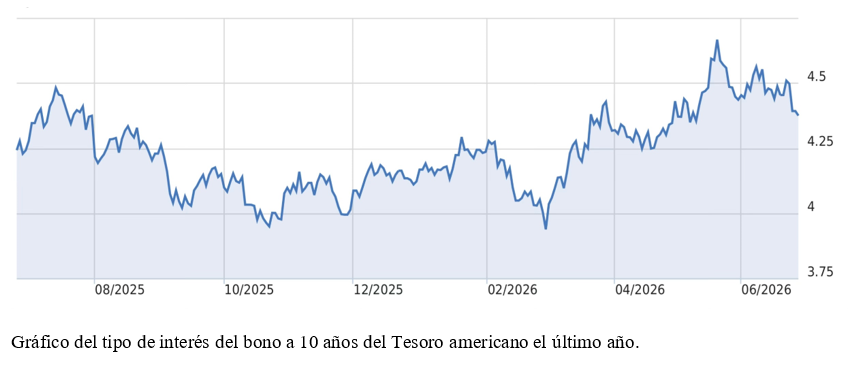
Lo curioso, sin embargo, es que los tipos de los bonos de largo plazo, los de diez años en adelante, están mostrando una lectura mucho más optimista, afortunadamente. El gráfico muestra la evolución del tipo de interés del bono del Tesoro americano a 10 años (T-Bond) y, en él, podemos ver cómo efectivamente el tipo de interés del T-Bond estaba ligeramente por debajo del 4% en los días previos a la guerra de Irán, y a partir de ahí fue subiendo hasta alcanzar niveles del entorno del 4,7% a mediados de mayo. Pues bien, el dato a retener es que, a partir del 20 de mayo, el tipo de interés del T-Bond baja hasta el 4,37% de cierre del pasado viernes.
Parece, por tanto, que los bonos de largo plazo no comparten esos temores del BCE y de la Fed sobre la inflación, sino que más bien prevén una inflación contenida. Será muy interesante seguir estas próximas semanas la evolución de los tipos de interés de largo plazo porque en cierto modo esa evolución condicionará la de las grandes compañías tecnológicas y, sin el concurso y acompañamiento de las grandes tecnológicas, es muy difícil que las bolsas puedan tener un buen comportamiento en julio y en el verano.
Si tuviésemos que apostar por algo, lo haríamos por un control gradual de la inflación, sobre todo si, como todo parece indicar, el conflicto en Irán finaliza pronto. Lo cual sería una excelente noticia para las grandes tecnológicas.
--------------------------------------------------------------------------------------------------------------------------------------------
Artículo originalmente publicado en r4.com. El presente artículo de opinión no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben. El inversor que tenga acceso al presente artículo de opinión debe ser consciente de que los instrumentos a que el mismo se refiere pueden no ser adecuados para sus objetivos específicos de inversión, su posición financiera o su perfil de riesgo ya que éstos no han sido tomados en cuenta para la elaboración del presente artículo de opinión, por lo que debe adoptar sus propias decisiones de inversión teniendo en cuenta dichas circunstancias y procurándose el asesoramiento especializado que pueda ser necesario. Los datos han sido elaborados por el autor / es con la finalidad de proporcionar información general a la fecha de elaboración y está sujeto a cambios sin previo aviso. Este artículo está basado en informaciones de carácter público y en fuentes que se consideran fiables, pero dichas informaciones no han sido objeto de verificación independiente por cualquiera de las entidades del Grupo Renta 4 por lo que no se ofrece ninguna garantía, expresa o implícita en cuanto a su precisión, integridad o corrección.
El Grupo Renta 4 no asume compromiso alguno de comunicar dichos cambios ni de actualizar el artículo. El inversor tiene que tener en cuenta que la evolución pasada de los valores o instrumentos o resultados históricos de las inversiones, no garantizan la evolución o resultados futuros.
Cualquier entidad integrante del Grupo Renta 4 o cualquiera de las IICs o FP gestionados por sus Gestoras, así como sus respectivos directores o empleados, pueden tener una posición en cualquiera de los instrumentos, directa o indirectamente, o en cualesquiera otros relacionados con los mismos; pueden negociar con dichos valores o instrumentos, por cuenta propia o ajena, proporcionar servicios de asesoramiento u otros servicios al emisor de dichos valores o instrumentos, a empresas relacionadas con los mismos o a sus accionistas, directivos o empleados y pueden tener intereses o llevar a cabo cualesquiera transacciones en dichos valores o instrumentos o inversiones relacionadas con los mismos, con carácter previo o posterior a la publicación del presente artículo de opinión, en la medida permitida por la ley aplicable. Asimismo, pueden proporcionar comentarios de mercado, verbalmente o por escrito, o estrategias de inversión a los clientes que reflejen opciones contrarias.
Este artículo no puede ser: (1) copiado, fotocopiado o duplicado en ningún modo, forma o medio (2) redistribuido o (3) citado, sin permiso previo por escrito. Ninguna parte de este artículo de opinión podrá reproducirse, llevarse o transmitirse a aquellos países (o personas o entidades de los mismos) en los que su distribución pudiera estar prohibida por la normativa aplicable. El incumplimiento de estas restricciones podrá constituir infracción de la legislación de la jurisdicción relevante. El sistema retributivo del autor/es del presente artículo de opinión no está basado en el resultado de ninguna transacción específica de banca de inversiones.
Renta 4 Banco, S.A., es una empresa domiciliada en Madrid, Paseo de la Habana, 74, 28036 Madrid, teléfono 91 384 85 00. Es una entidad regulada y supervisada por el Banco de España (BdE) y por la Comisión Nacional del Mercado de Valores (CNMV) respecto a los servicios de inversión y auxiliares.