por llody · 8794 comentarios
Rivaldinho Aquí va el consenso de los resultados del 3T según market-screener: https://x.com/SteelTrader4/status/2113911428533121524?s=20 Estamos preparando @acc-anonimos-grf nuestra visión al respecto, trataremos de compartir... Roadtofreedom Serán capaces de marcarse un profit warning diciendo que no llegan?.No deberían, pero de esta gente te puedes esperar cualquier cosa. España
Acceder
Cotización de Grifols (GRF) hoy en tiempo real
- Precio
- 10,17 EUR
- Variación
- 0,89%
- Volumen
- 1.426.972
- Cap. mercado
- 6,2 mil millones
- Rango día
- 10,03 EUR — 10,17 EUR
- Rango 52 sem
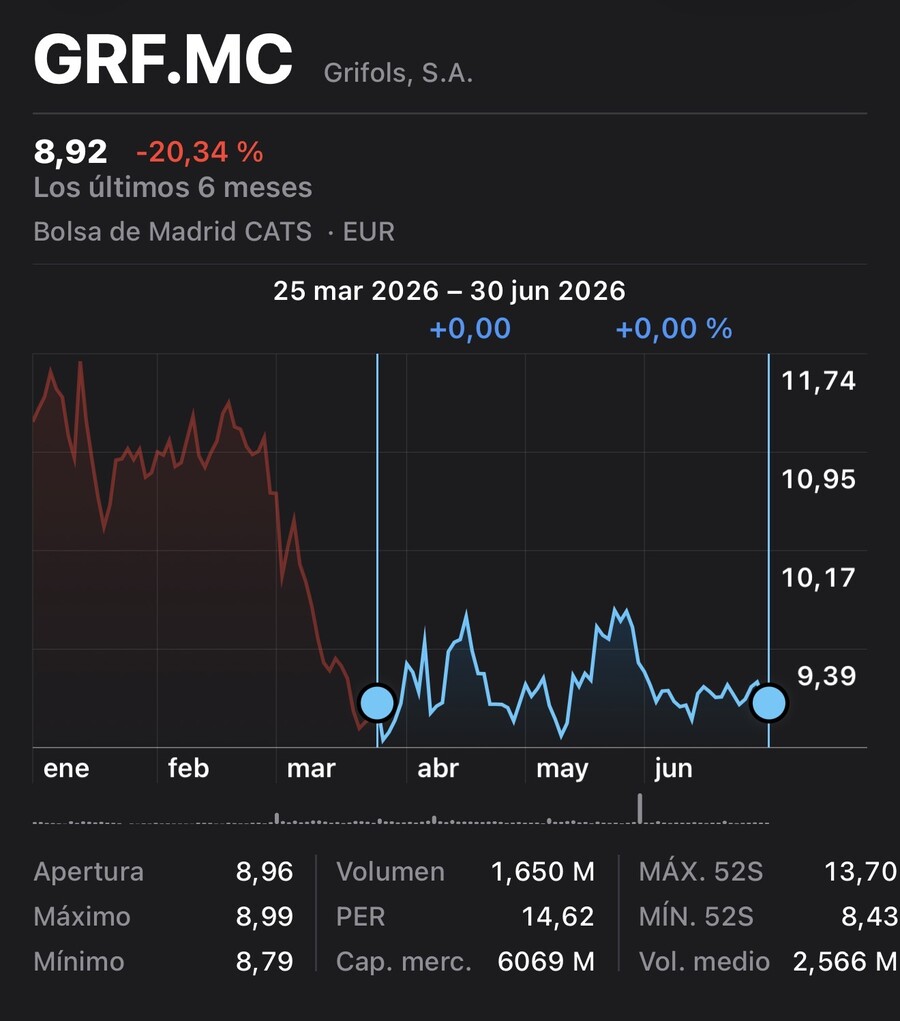
- 8,43 EUR — 11,70 EUR
- Apertura
- 10,06 EUR
- Cierre ant.
- 10,08 EUR
Valoración
PER 18,45×
Veces que el beneficio anual por acción está contenido en el precio de GRF.
Gráfico de cotización de Grifols (GRF)
- Precio actual
- 10,17
- Variación día
- 0,89%
- Últimos 6 meses
- +1,22 (13,63%)
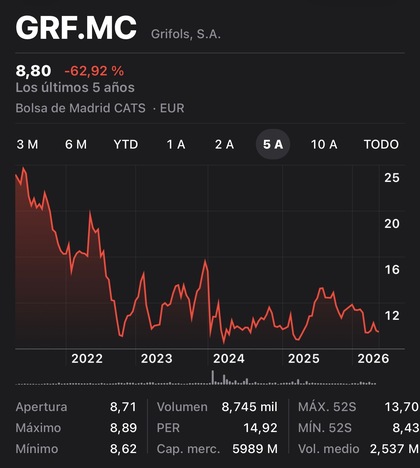
A 25 de octubre de 2026, las acciones de Grifols (GRF) cotizan a 10,17 €, con una variación del 0,89% respecto al cierre anterior (10,08 €). Su capitalización de mercado es de 6.153.149.639 €. En la sesión ha marcado un mínimo de 10,03 € y un máximo de 10,17 €.
Análisis fundamental y estadísticas clave de Grifols
Ficha de Grifols (GRF)
| Ticker | GRF |
|---|---|
| ISIN | ES0171996087 |
| Sector | Salud |
| Industria | Drug Manufacturers - General |
| Mercado | Mercado Continuo |
| Capitalización | 6.153.149.639 € |
| Beta | 1,2 |
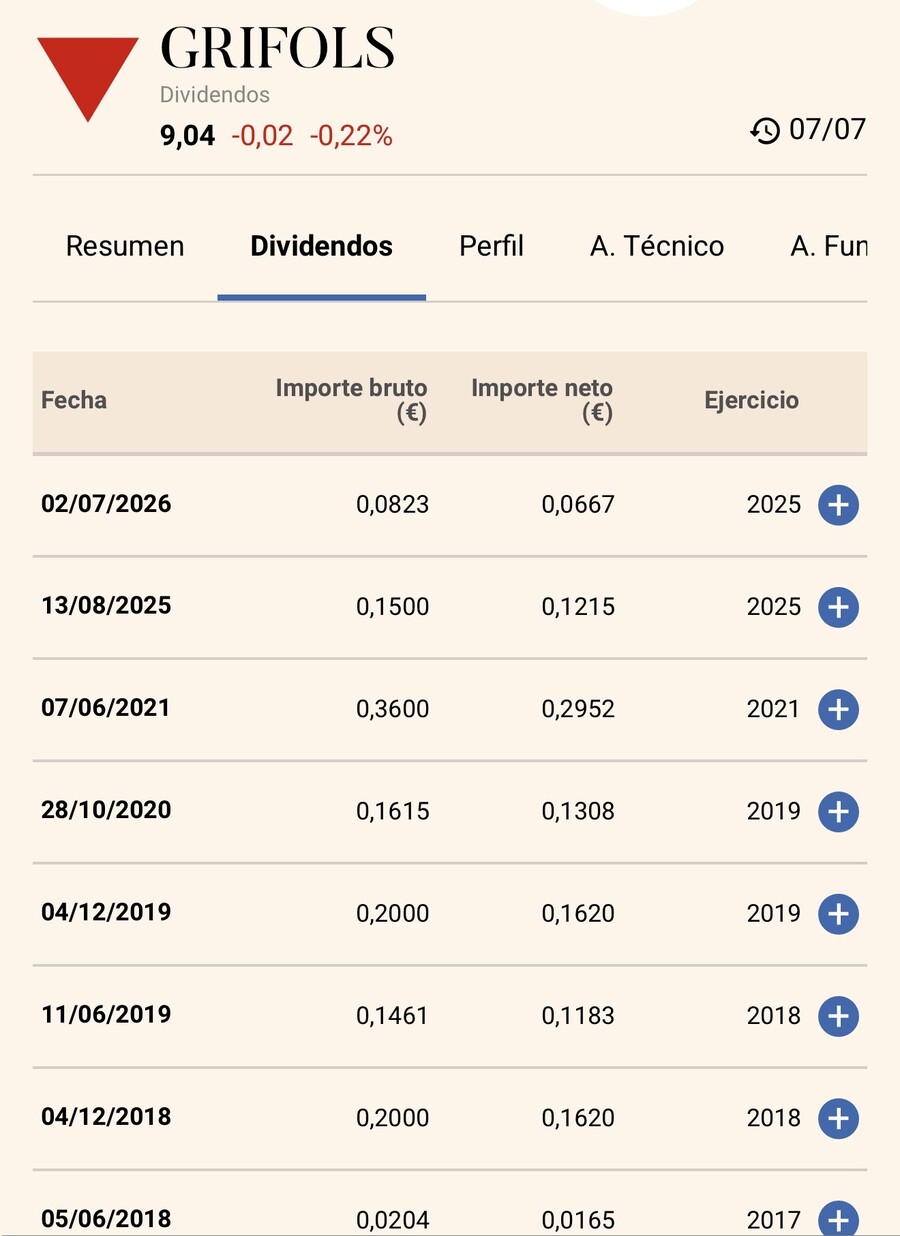
| Último dividendo | 0,0824 € |
| Sitio web | https://www.grifols.com |
| CEO | Jose Ignacio Abia Buenache |
| Fecha de IPO | 17/05/2006 |
| País | ES |
| Dirección | Parque Empresarial Can Sant Joan, Barcelona, CT, 08174 |
| Volumen | 1.426.972 |
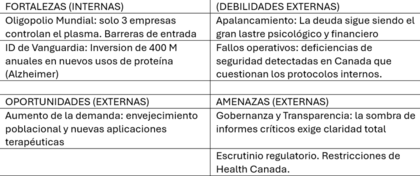
Grifols combina un negocio de plasma con márgenes estables y una valoración por flujos atractiva, pero su elevado apalancamiento y la distorsión contable del beneficio exigen una lectura prudente.
- Salud financiera fragil
- Apalancamiento alta
- Retorno sobre capital bajo
- Crecimiento plano
Negocio
Grifols es una compañía farmacéutica española especializada en la obtención, fabricación y distribución de medicamentos derivados del plasma, con divisiones de Bioscience, Hospital, Diagnostic y Bio Supplies. Sus ingresos provienen principalmente de la venta de inmunoglobulinas, albúmina y otros hemoderivados a hospitales, sistemas de salud y distribuidores, con presencia global y una base de clientes diversificada.
Análisis
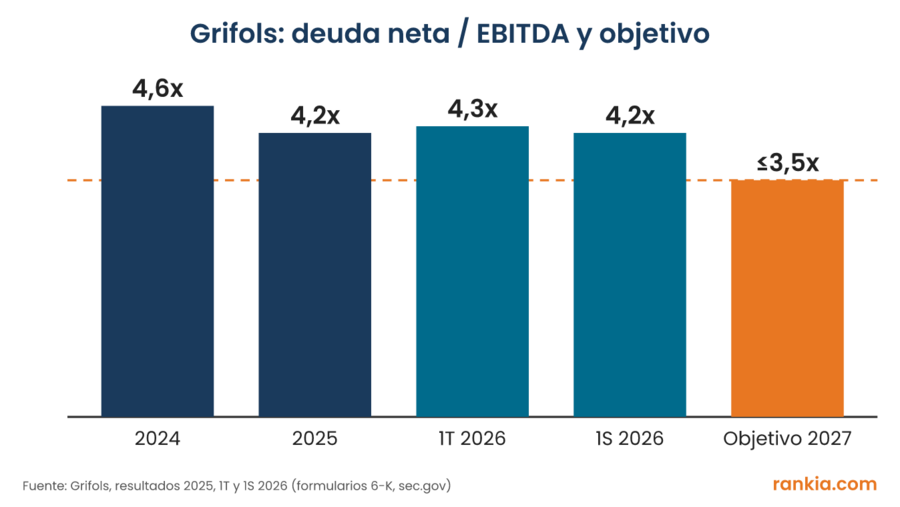
El negocio de Grifols muestra una rentabilidad operativa razonable, con un margen operativo del 17 % y un margen bruto del 37 %, aunque la rentabilidad sobre el capital invertido es modesta (5,5 %). La generación de caja es sólida, como refleja un rendimiento del flujo de caja libre del 11 %, y la valoración por múltiplos de caja (EV/EBITDA de 8,4× y P/FCF de 8,8) resulta atractiva frente a la de beneficios, que está distorsionada por el fuerte crecimiento contable del beneficio neto (+156 %). Sin embargo, el balance presenta un apalancamiento elevado (deuda neta sobre EBITDA de 4,6×), lo que condiciona la flexibilidad financiera y explica la lectura prudente de los indicadores de salud financiera.
Fortalezas
- Generación de caja libre robusta que respalda la valoración por flujos. Rendimiento del flujo de caja libre 11 %
- Márgenes operativos estables propios de un negocio de plasma con barreras de entrada. Margen operativo 17 %
- Crecimiento de beneficios muy fuerte en el último ejercicio, aunque con base contable distorsionada. Crecimiento del beneficio neto +156 %
Riesgos
- Elevado apalancamiento financiero que limita la flexibilidad y aumenta el riesgo de balance. Deuda neta sobre EBITDA 4,6×
- Rentabilidad sobre el capital invertido baja, lo que sugiere una creación de valor limitada. ROIC 5,5 %
- El beneficio neto crece muy por encima del EBITDA, lo que indica posibles partidas no recurrentes o contables. Crecimiento del EBITDA -4,1 %
Catalizadores
- Próxima presentación de resultados trimestrales 10 de nov
Cuánto supone invertir en Grifols
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Grifols.
- Acciones completas
- 98
- Valor de las acciones
- 996,66 €
- Efectivo no invertido
- 3,34 €
Dividendo bruto anual estimado
17,34 €

Promocionado
Compra GRF con DEGIRO

Promocionado
Compra GRF con Trade Republic

Promocionado
Compra GRF con Renta 4
Estimación al precio actual de Grifols, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Grifols
9.766 comentarios en total · 129 hilos
por Acc. Anónimos Grf · 3 comentarios
William B Buenos dias,Vendidas a 9,62 (+6% en pocos dias). La espero más abajo si se deja Nocylla Genial graciasÚltimas noticias y análisis de expertos sobre Grifols

Análisis financiero de Grifols
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Grifols
- PER
- 18,45
- Ratio de Solvencia
- 0,07
- Deuda/EBITDA
- 5,18
- EV/FCF
- 25,8
- EV/EBITDA
- 9,55
- MARGEN EBIT
- 16,43%
- FCF Margin
- 8,29%
- Rentabilidad por dividendo
- 1,74%
- ROIC
- 5,52%
- P/B
- 1,4
Ratios de valoración: PER, EV/EBITDA y métricas de Grifols
- PER
- 18,45
- EV/EBITDA
- 9,55
- EV/FCF
- 25,8
- Rentabilidad por dividendo
- 1,74%
- P/B
- 1,4
Márgenes de rentabilidad y Cash Flow de Grifols
- Margen de Beneficio Bruto
- 35,70%
- MARGEN EBIT
- 16,43%
- Margen EBITDA
- 22,41%
- Margen de Beneficio Neto
- 5,34%
- FCF Margin
- 8,29%
- ROIC
- 5,52%
- Margen operativo
- 16,43%
BPA, Dividendos y Valor Contable: Métricas por acción de Grifols
- Ingresos por Acción
- 10,94
- Flujo de Efectivo Operativo por Acción
- 1,52
- Flujo de Efectivo Libre por Acción
- 0,91
- Valor Contable por Acción
- 11,06
- Caja por acción
- 1,23
- Rentabilidad por dividendo
- 1,74%
- Payout
- 31,85%
Solvencia y deuda: Análisis del balance de Grifols
- Deuda/Patrimonio
- 1,81
- Deuda/EBITDA
- 5,18
- Ratio de Solvencia
- 0,07
- Apalancamiento Financiero
- 3,74
- Cobertura de Intereses
- 1,98
- Deuda/Activos
- 0,49
- Deuda/Capital
- 0,64
Ratios de liquidez y Test Ácido: Capacidad de pago de Grifols
- Ratio Corriente
- 2,51
- Ratio Rápido
- 0,88
Webinars de Grifols (GRF)

No hay ningún webinar programado
Actualmente no hay ningún webinar programado de Grifols (GRF).
Índices que incluyen Grifols
Otras acciones del sector Salud
DaVita Inc
DVA
$183,64
-2,46 (1,32 %)
Actualizado a las 05:27 CET
Laboratorios Rovi
ROVI.MC
60,15 €
+0,7 (1,18 %)
Mercado cerradoActualizado a las 19:56 CET
ANI Pharmaceuticals, Inc.
ANIP
$72,61
-1,14 (1,55 %)
Actualizado a las 05:42 CET
Pharmamar
PHM.MC

69,25 €
-1,45 (2,05 %)
Mercado cerradoActualizado a las 19:56 CET
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Grifols en 2026: Preguntas frecuentes
¿Qué es Grifols y a qué se dedica?
Grifols es una empresa cotizada en bolsa desde 2006. Pertenece al sector Salud y cotiza en Bolsa de Madrid. Su consejero delegado es Jose Ignacio Abia Buenache.
¿Cuál es el precio de las acciones de Grifols (GRF) hoy?
Las acciones de Grifols (GRF) cotizan hoy a 10,17 €, con una variación del 0,89% respecto al cierre anterior (10,08 €).
¿En qué bolsa cotiza Grifols y cuál es su ticker?
Las acciones de Grifols cotizan en Bolsa de Madrid bajo el símbolo "GRF", en EUR.
¿Paga Grifols dividendos y cuál fue el último?
Sí, Grifols reparte dividendos a sus accionistas. El último dividendo fue de 0,0824 € por acción. La rentabilidad por dividendo actual es del 1,74%.
¿Cuándo paga el próximo dividendo Grifols?
Grifols reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Grifols?
La capitalización de mercado de Grifols es 6.153.149.639 €.
¿A qué índices bursátiles pertenece Grifols?
Grifols (GRF) forma parte de IBEX 35.
¿Cómo comprar acciones de Grifols?
Para comprar acciones de Grifols necesitas una cuenta en un bróker regulado con acceso a Bolsa de Madrid. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Grifols?
En el foro de Grifols en Rankia encontrarás 9.766 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.