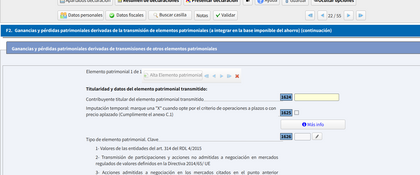
Como y donde se imputa en la declaración de renta del 2025 el importe cobrado por la transmisión de una plaza de parking concedida por el ayuntamiento antes de vencer el plazo por el que se adquirió .
F2 Ganancias y pérdidas patrimoniales derivadas de transmisiones de otros elementos patrimoniales - Otros elementos patrimoniales (bienes o derechos) no afectos a actividades económicas
Como valor de adquisición, se toma el valor que pagaste + gastos y se quita la parte consumida de la concesión administrativa. Por ejemplo: pagaste 10.000 euros por un derecho de uso de 50 años y han pasado 30, luego se ha consumido un 60% de la concesión , queda por consumir el 40%----> el valor remanente es 40%x10.000 = 4.000 como precio de adquisición.