Las opciones barrera son opciones exóticas cuyo derecho depende de si el precio del subyacente toca un nivel predeterminado (la barrera) en algún momento de la vida del contrato: si la opción se extingue al tocarlo hablamos de knock-out, y si se activa, de knock-in — y cada familia admite barreras por encima (up) o por debajo (down) del precio, lo que da cuatro combinaciones. Su rasgo definitorio es la dependencia de trayectoria: dos caminos que terminan exactamente en el mismo precio pueden dar resultados radicalmente distintos. En España, lo más conocido son las "Barrera" de IG, que son una implementación concreta de tipo knock-out para el inversor minorista. En esta guía verás las dos cosas: la opción barrera como categoría de derivado (tipos, rebates, doble barrera y cómo se valoran) y el producto de IG paso a paso, con un ejemplo completo.
¿Qué son las opciones barrera?
Una opción barrera es una opción exótica: parte de la mecánica de una opción normal (una call o una put, con su subyacente y su vencimiento) y le añade una condición sobre el camino del precio. Además de dónde termine el subyacente, importa si durante la vida del contrato ha tocado o no un nivel pactado de antemano — la barrera. De esa condición nacen las dos familias:
Knock-out: la opción existe desde el principio pero se extingue (deja de existir, normalmente sin valor) si el subyacente toca la barrera.
Knock-in: la opción no existe hasta que el subyacente toca la barrera; solo entonces se activa y pasa a comportarse como una opción normal.
Una aclaración importante antes de seguir, porque es fuente habitual de confusión: en la literatura de derivados, "opción barrera" (barrier option) designa toda esta categoría, con sus variantes knock-in y knock-out. En el mercado minorista español, en cambio, "Barrera" es también el nombre comercial de un producto concreto de IG, que es específicamente un knock-out. Este artículo cubre primero la categoría completa y después el producto de IG — así sabrás exactamente de qué se habla en cada contexto.
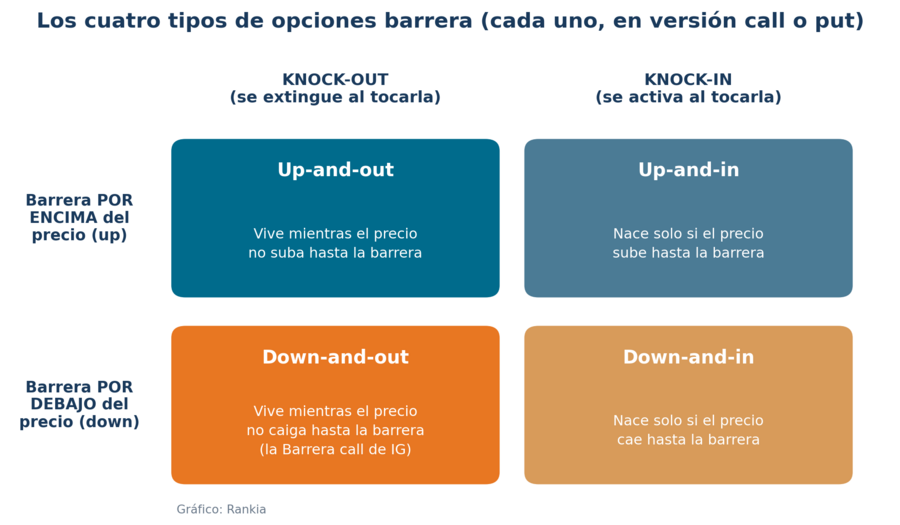
Cruzando la posición de la barrera (por encima o por debajo del precio actual) con su efecto (extinguir o activar) salen los cuatro tipos canónicos:
Tipo
Dónde está la barrera
Qué ocurre al tocarla
Up-and-out
Por encima del precio actual
La opción se extingue
Down-and-out
Por debajo del precio actual
La opción se extingue
Up-and-in
Por encima del precio actual
La opción se activa
Down-and-in
Por debajo del precio actual
La opción se activa
Cada uno de los cuatro tipos puede aplicarse a una call o a una put, lo que da ocho variantes básicas. La más intuitiva es la down-and-out call: una call que vive mientras el subyacente no caiga hasta la barrera — que es, en esencia, la estructura de las Barrera call de IG y de los turbo warrants alcistas.
Tipos de opciones barrera
La dependencia de trayectoria: el concepto que lo cambia todo
En una opción vanilla, lo único que decide el resultado al vencimiento es dónde termina el subyacente. En una opción barrera, importa igualmente por dónde ha pasado. A esto se le llama dependencia de trayectoria (path dependency), y es el concepto que hay que interiorizar antes de operar cualquier producto con barrera.
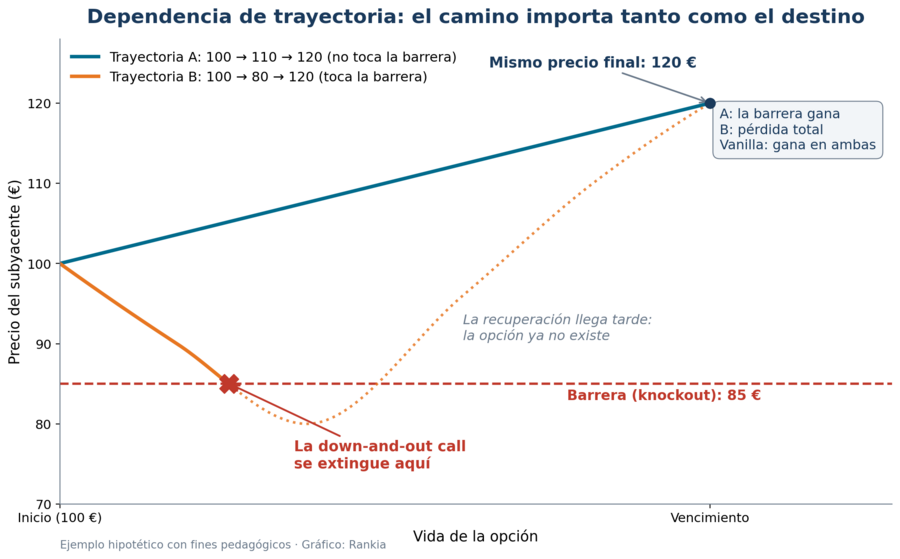
Véelo con un ejemplo. Subyacente a 100 €. Comparamos una call vanilla con una down-and-out call con barrera en 85 €, ambas al mismo vencimiento. Dos trayectorias posibles, las dos terminando exactamente en 120 €:
Trayectoria A: 100 → 110 → 120. El precio sube sin tocar nunca los 85 €. La vanilla acaba dentro de dinero... y la barrera también: ambas ganan.
Trayectoria B: 100 → 80 → 120. El precio cae primero hasta 80 € — atraviesa la barrera de 85 € — y después se recupera con fuerza hasta 120 €. La vanilla acaba exactamente igual que en la trayectoria A. La down-and-out call, en cambio, murió al tocar los 85 €: cuando llegó la recuperación, la opción ya no existía. Resultado: pérdida total de la prima, pese a haber acertado el destino.
Mismo punto de partida, mismo punto de llegada, resultados opuestos: en las opciones barrera, el camino importa tanto como el destino. Esta es también la explicación honesta de por qué son más baratas que sus vanillas equivalentes — y de su riesgo característico: puedes acertar la dirección del mercado y aun así perder, si el camino tocó la barrera.
Dependencia de trayectoria
Rebates, doble barrera y cómo se valoran
Tres extensiones que conviene conocer, sin necesidad de fórmulas:
Rebate. Algunas opciones barrera incorporan una compensación fija pactada de antemano: si la knock-out se extingue al tocar la barrera (o si la knock-in nunca llega a activarse), el tenedor recibe ese importe de consolación en lugar de perderlo todo. El rebate encarece la prima — es un seguro dentro del seguro.
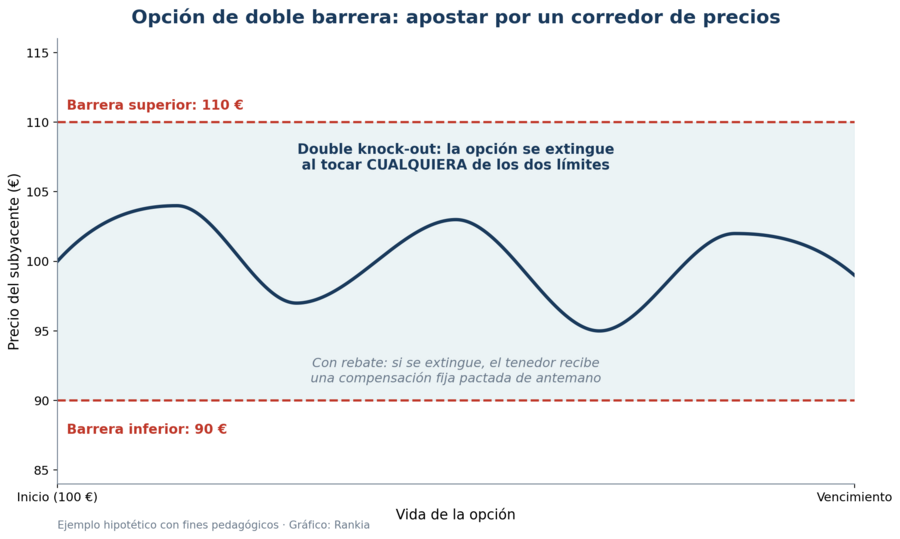
Doble barrera. Existen estructuras con dos límites simultáneos, uno por encima y otro por debajo del precio. Una double knock-out se extingue si el subyacente toca cualquiera de los dos; una double knock-in se activa al tocar cualquiera de ellos. La versión knock-out equivale a apostar por que el precio se mantendrá dentro de un corredor durante toda la vida del contrato — no solo al final.
Valoración. Sin entrar en matemáticas, tres ideas bastan. Primera: una knock-out siempre vale menos que su vanilla equivalente, porque es la misma opción con una forma adicional de morir — el descuento en la prima es el precio del riesgo de extinción. Segunda, una simetría elegante: una knock-in más una knock-out idénticas (mismo strike, barrera y vencimiento) equivalen a la vanilla — juntas cubren todos los caminos posibles. Tercera: existen fórmulas cerradas para valorarlas desde los años setenta (la down-and-out fue valorada por Merton en el mismo trabajo que dio origen a Black-Scholes), pero su comportamiento cerca de la barrera es brusco — el valor y las griegas pueden cambiar violentamente con pequeños movimientos del subyacente —, otra razón por la que son productos para quien ya domina las opciones normales.
Opción de doble barrera
Las "Barrera" de IG: un knock-out para minoristas
Vamos ahora con el producto que probablemente te trajo aquí. Las opciones Barrera de IG son de tipo knock-out: se cierran automáticamente si el precio del mercado subyacente alcanza el nivel de knockout que elige el trader al abrir la posición. En la taxonomía que ya conoces: la Barrera call es en esencia una down-and-out (knockout por debajo del precio) y la Barrera put una up-and-out (knockout por encima). Conceptos clave del producto:
Nivel de knockout: el precio al que la posición se cierra automáticamente. Funciona como un stop garantizado: define de antemano la pérdida máxima de la operación. A diferencia de la literatura general (donde barrera y strike son niveles separados), en el producto de IG el nivel de knockout cumple a la vez el papel del strike: el precio de la opción es la distancia entre el subyacente y ese nivel.
Prima de knockout: incluida en el spread, te protege del deslizamiento (slippage) en el nivel de knockout. Se te devuelve al cerrar la posición sin haber tocado el nivel: solo la pagas si el knockout se ejecuta.
Subyacentes: índices, divisas, acciones y materias primas.
El precio de una Barrera se mueve punto por punto con el subyacente, y solo pueden comprarse (calls o puts); no cabe la venta en descubierto como en las opciones vanilla. Comprarás una Barrera call si crees que el mercado va a subir (con los niveles de knockout disponibles por debajo del precio actual) y una Barrera put si crees que va a bajar (knockouts por encima).
Una buena forma de conocer su funcionamiento es analizar el ticket de la plataforma de IG:
Ejemplo de opción barrera (orden Call) en IG
Call/put (cuadro negro): estos botones te permiten ir largo (call) o corto (put) sobre el precio de IG del subyacente.
Nivel de knockout (cuadro marrón): te permite seleccionar el precio al que tu posición se cerrará automáticamente.
Precio de la opción: la diferencia entre el precio de IG del subyacente y tu nivel de knockout, más la prima de knockout (en este caso, 0,8), que te será devuelta si cierras la posición sin haber alcanzado el nivel.
Precio de cierre: el precio al que puedes cerrar tu posición antes de alcanzar el knockout. Ten en cuenta que no puedes vender una opción para abrir una posición: para posicionarte bajista necesitas comprar una put.
Tamaño (cuadro rojo): el número de euros (o divisa equivalente) con el que operas por cada punto de movimiento.
Stop (opcional — cuadro amarillo): puedes añadir un stop para cerrar la posición antes del knockout, y modificarlo en cualquier momento (el nivel de knockout, no). Es gratuito y no garantizado, por lo que puede sufrir slippage.
Límite (opcional — cuadro verde): para asegurar beneficios cerrando la posición si el mercado va a tu favor.
Riesgo máximo: [(precio de venta del subyacente − nivel de knockout) + prima de knockout] × tamaño, para las calls; y [(nivel de knockout − precio de compra del subyacente) + prima de knockout] × tamaño, para las puts.
¿Cómo operar las opciones Barrera en IG paso a paso?
Paso 1: Aprende cómo funcionan
Conocer las opciones financieras ya es complejo, y las variantes con barrera añaden la dependencia de trayectoria que hemos visto. Antes de arriesgar capital, lo razonable es practicar en cuenta demo, enfrentándote al mercado sin jugarte dinero real.
Abrir una cuenta de trading de opciones de IG es un proceso sencillo que suele llevar unos minutos. Verificada la identidad, podrás depositar fondos mediante tarjeta de crédito, débito o PayPal.
Paso 3: Encuentra una oportunidad
Puedes comprar Barrera call y put sobre miles de mercados: pares de divisas, índices, acciones estadounidenses y europeas, y materias primas.
Paso 4: Abre tu primera operación
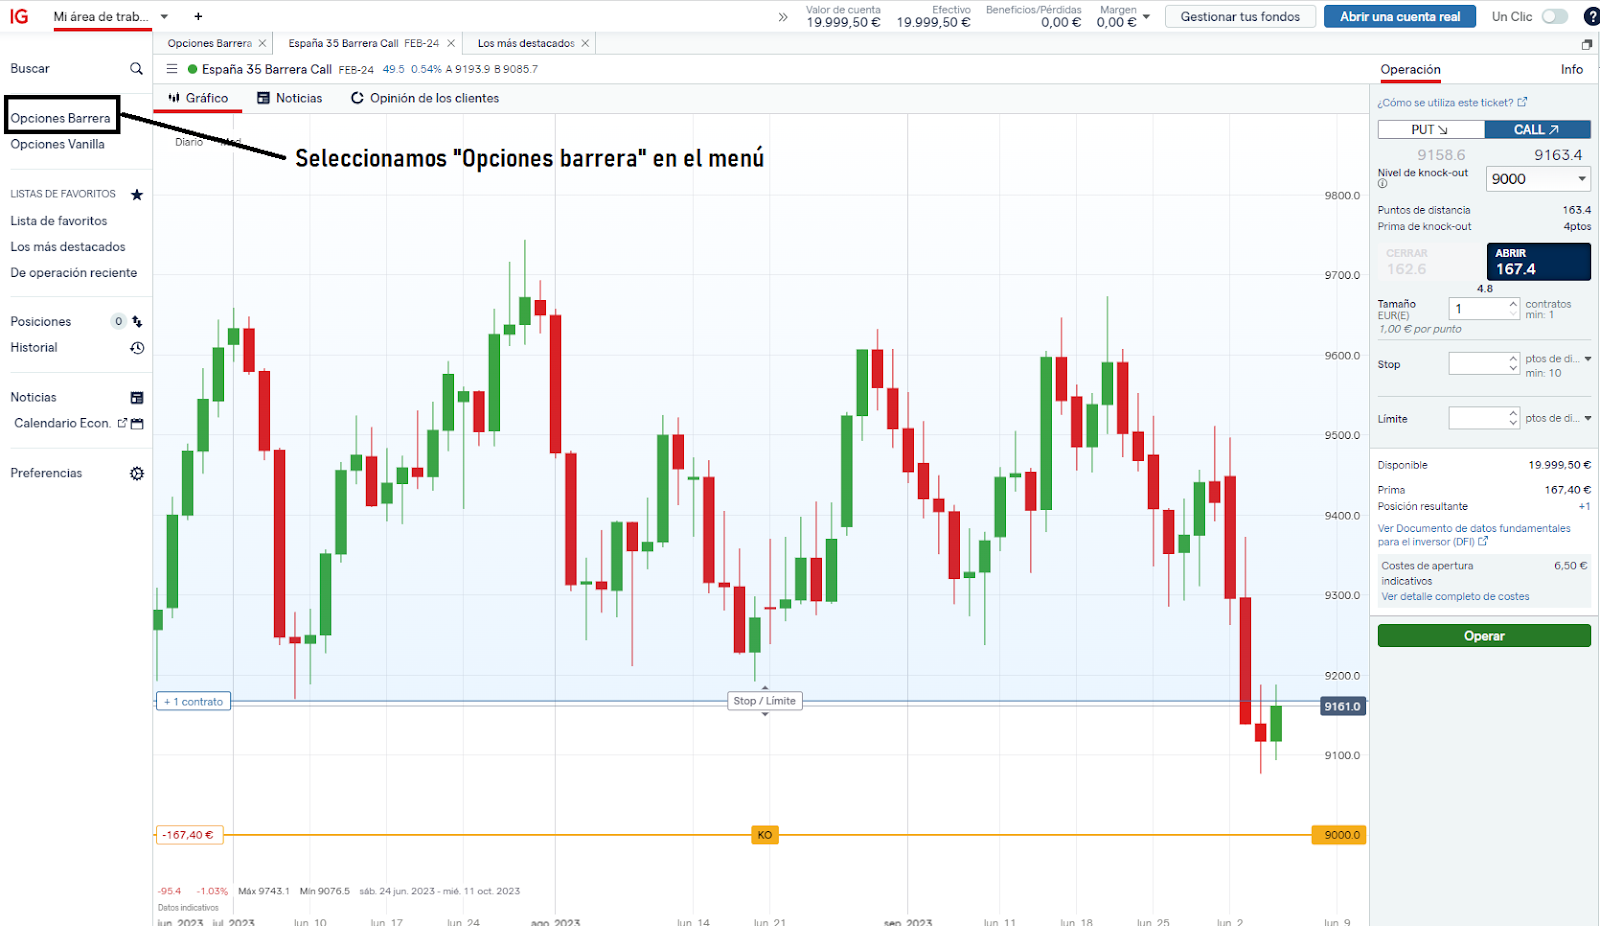
En la plataforma de IG, selecciona "opciones barrera" en el menú:
Ejemplo de opciones barrera en IG
A continuación, elige el activo sobre el que quieres operar:
Como abrir una opción barrera en IG
Y, por último, establece las condiciones de la operación en el ticket y lanza la orden. El siguiente ejemplo desglosa todo lo que debes revisar antes de ejecutar.
Ejemplo práctico de una opción Barrera
Supongamos una operación de Barrera call sobre el Alemania 40, que en este ejemplo hipotético cotiza en 15.152,7 puntos.
Decidimos operar al alza con un tamaño de 5 lotes (5 € por punto de movimiento) y fijamos el nivel de knockout en 15.000: si el índice cae hasta ahí, la operación se cierra automáticamente. Con una prima de knockout de 2 puntos:
Prima por barrera = (15.152,7 − 15.000) + 2 = 154,7 puntos
Prima total de la posición = 154,7 × 5 lotes = 773,50 €
Colocamos además un stop loss en 15.050: el nivel de knockout no puede moverse una vez abierto, pero el stop sí — si la operación entra en beneficios, puedes subirlo a la zona de break-even o más arriba para proteger ganancias. Con todo configurado, pulsamos "Abrir".
A partir de ahí, si el mercado sube la operación gana, y si baja pierde — con un suelo conocido: la pérdida máxima la fija el knockout. Si el índice toca los 15.000 puntos, perderíamos los 773,50 € de la prima, ni un euro más. Y no olvides la lección de la trayectoria: si el índice cayera a 15.000 (knockout ejecutado) y después rebotara hasta 15.500, la vanilla habría acabado ganando — la Barrera, no. Ese es exactamente el descuento que estás cobrando al pagarla más barata.
Barrera, Turbo24 y opción vanilla: ¿en qué se diferencian?
Ya que hablamos de IG, conviene situar la Barrera junto a su primo cotizado: el Turbo24 (o turbo warrant). Ambos comparten el nivel de knockout y el movimiento punto por punto; cambian el envoltorio (el Turbo24 es un valor cotizado 24 horas con ISIN propio, negociado en Spectrum) y algunos matices operativos.
Barrera (IG)
Turbo24
Opción vanilla
Tipo de producto
Opción knock-out OTC del bróker
Valor cotizado (MTF Spectrum), con ISIN
Opción listada en mercados (MEFF, Eurex, CBOE...)
Barrera / knockout
Sí: la eliges tú, hace de strike y stop garantizado
Sí: predeterminada por emisión
No: solo strike y vencimiento
Dependencia de trayectoria
Sí
Sí
No
Operativa
Solo compra (call o put)
Solo compra (largo o corto), 24h/5d
Compra y venta de calls y puts
Pérdida máxima
La prima (knockout + prima de knockout)
El importe invertido
Comprador: la prima; vendedor: puede ser muy superior
✅ Precios transparentes: la Barrera se mueve punto por punto con el precio del subyacente, sin valor temporal complejo que interpretar. ✅ Riesgo limitado y conocido de antemano: la pérdida máxima es la prima pagada; el knockout actúa como stop garantizado. ✅ Más baratas que la vanilla equivalente: el riesgo de extinción se traduce en un descuento en la prima. ✅ Apalancamiento flexible: exposición a nominales superiores al capital de la cuenta, eligiendo el nivel de riesgo con la distancia del knockout.
Contras
❌ Dependencia de trayectoria: puedes acertar la dirección y aun así perderlo todo si el camino toca la barrera antes de la recuperación. Es el riesgo definitorio del producto.
❌ Apalancamiento: el mismo multiplicador que amplifica ganancias amplifica pérdidas; un knockout muy cercano abarata la prima pero convierte el ruido normal del mercado en extinciones.
❌ Sin propiedad del subyacente: no hay derechos de voto ni dividendos.
❌ Producto OTC del bróker (en el caso de las Barrera): operas contra los precios de IG, no en un mercado listado.
La conversación en la comunidad Rankia
Los productos con knockout —Barrera y Turbo24— se debaten con regularidad en la comunidad, especialmente la elección del nivel de knockout y la gestión del apalancamiento. Puedes leer experiencias reales y plantear tus dudas en los foros:
¿Qué es una opción barrera? Una opción exótica cuyo derecho depende de si el subyacente toca un nivel pactado (la barrera) durante la vida del contrato: se extingue al tocarlo (knock-out) o se activa (knock-in).
¿Qué tipos de opciones barrera existen? Cuatro combinaciones básicas: up-and-out, down-and-out, up-and-in y down-and-in, cada una aplicable a calls y puts. Existen además variantes con rebate y con doble barrera.
¿Qué es la dependencia de trayectoria? Que el resultado depende del camino del precio, no solo de dónde termine: dos trayectorias con el mismo precio final pueden dar beneficio en una y pérdida total en la otra, si una tocó la barrera.
¿Las "Barrera" de IG son opciones barrera? Sí: son una implementación knock-out para minoristas, donde el nivel de knockout que eliges hace a la vez de strike y de stop garantizado. La categoría general incluye también las knock-in, que IG no comercializa bajo ese nombre.
¿Qué es un rebate? Una compensación fija pactada que recibe el tenedor si la opción se extingue al tocar la barrera (o si la knock-in nunca se activa). Encarece la prima.
¿Qué es una opción de doble barrera? Una estructura con dos límites, por encima y por debajo del precio: la double knock-out se extingue al tocar cualquiera de los dos (apuesta por un corredor), y la double knock-in se activa al tocar cualquiera.
¿Por qué una opción barrera es más barata que una vanilla? Porque añade una forma adicional de perder: el riesgo de extinción (o de no activación). Ese riesgo se descuenta de la prima. De hecho, una knock-in y una knock-out idénticas suman el valor de la vanilla.
¿Cuál es la pérdida máxima en una Barrera de IG? La prima pagada: (distancia entre el precio del subyacente y el nivel de knockout + prima de knockout) × tamaño de la posición.
En definitiva, las opciones barrera son la familia de opciones donde el camino importa tanto como el destino: esa condición sobre la trayectoria es la que las abarata frente a las vanilla y la que define su riesgo. Entendida la mecánica — knock-in y knock-out, rebates, dobles barreras — el producto Barrera de IG se lee con otros ojos: un knock-out empaquetado para minoristas, con pérdida máxima conocida y el knockout haciendo de stop garantizado. Como siempre con productos apalancados: primero la demo, después el tamaño pequeño, y nunca un knockout tan pegado al precio que el ruido normal del mercado te saque de la partida.
Este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. Las opciones barrera y los turbo warrants son productos complejos y apalancados que pueden generar pérdidas rápidas; los ejemplos numéricos son hipotéticos y con finalidad pedagógica. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.