Desgravar plan de pensiones antes del 31 de diciembre: cuánto ahorras
Desgravar plan de pensiones antes del 31 de diciembre: cuánto ahorras
EDITOR's CHOICE
Aportar 1.500 € al plan de pensiones antes del 31 de diciembre ahorra entre 285 € y 705 € en el IRPF según tu tramo. Límites de aportación, plazos, ejemplos por tramo y cómo tributa el rescate.
Desgravar el plan de pensiones supone restar lo aportado de la base imponible general del IRPF: hasta 1.500 € al año en un plan individual (o el 30 % de tus rendimientos netos del trabajo y de actividades económicas, si es menor). El ahorro equivale a tu tipo marginal, así que 1.500 € aportados rebajan la renta entre 285 € y 705 € según el tramo. Para que cuente en la declaración de este ejercicio, la aportación tiene que estar hecha antes del 31 de diciembre. A cambio, lo que rescates en el futuro tributará como rendimiento del trabajo (Agencia Tributaria, cuadro de reducciones del IRPF).
Los planes de pensiones son un producto financiero popular, pero también bastante desconocido por el público general. Muchos lo contratan para poder desgravar en la renta, pero desconoce la realidad de la fiscalidad de los planes de pensiones.
Fiscalidad de los planes de pensiones
Entender cómo tributan los planes de pensiones es importante para no dejarse llevar por los cantos de sirena y saber si es un producto adecuado para ti.
Cuánto desgrava aportar al plan de pensiones antes del 31 de diciembre
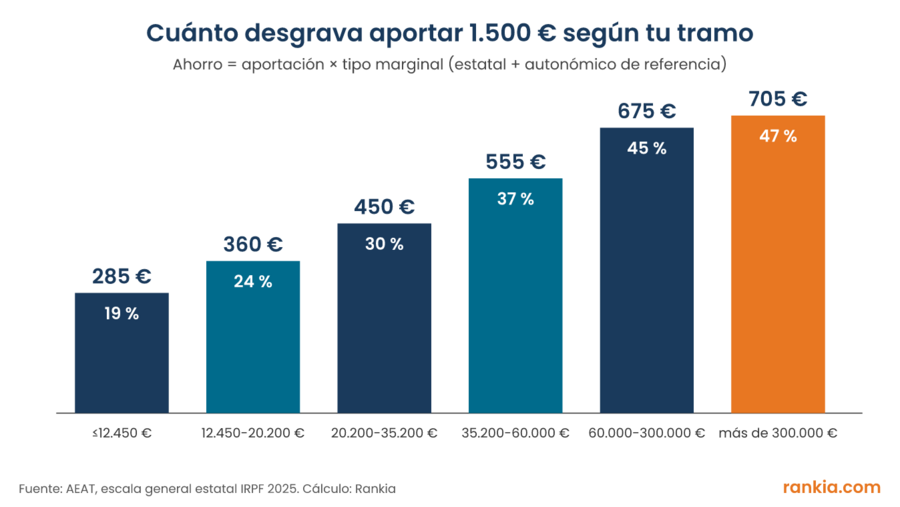
La cuenta es sencilla: ahorro fiscal = aportación × tipo marginal. Cada euro que aportas sale de la parte más alta de tu base liquidable general, que es la que tributa al tipo más elevado. La escala estatal va del 9,5 % al 24,5 % (AEAT, escala general estatal) y cada comunidad autónoma añade su propia escala. La tabla usa como referencia una escala autonómica igual a la estatal, lo que da un marginal total del 19 % al 47 %; tu comunidad puede aplicar tipos algo distintos.
Base liquidable general
Tipo estatal
Marginal total de referencia
Ahorro con 1.000 €
Ahorro con 1.500 €
Hasta 12.450 €
9,5 %
19 %
190 €
285 €
12.450 € – 20.200 €
12 %
24 %
240 €
360 €
20.200 € – 35.200 €
15 %
30 %
300 €
450 €
35.200 € – 60.000 €
18,5 %
37 %
370 €
555 €
60.000 € – 300.000 €
22,5 %
45 %
450 €
675 €
Más de 300.000 €
24,5 %
47 %
470 €
705 €
Ahorro fiscal por aportar 1.500 € según el tipo marginal (estatal + autonómico de referencia). Fuente: AEAT.
Tres ejemplos de ahorro por tramo de IRPF
Base liquidable de 18.000 € (marginal de referencia del 24 %): aportar 1.500 € antes del 31 de diciembre rebaja la cuota en unos 360 €.
Base liquidable de 45.000 € (37 %): los mismos 1.500 € ahorran unos 555 €.
Base liquidable de 61.000 €: los primeros 1.000 € aportados salen del tramo del 45 % (450 €) y los 500 € restantes, del 37 % (185 €). En total, unos 635 €. Cuando la aportación cruza un tramo, cada parte se ahorra a su tipo.
Ojo: hablamos de base liquidable, no de salario bruto. Tras restar las cotizaciones a la Seguridad Social y la reducción por rendimientos del trabajo, un sueldo bruto bajo puede quedar sin cuota de IRPF y, en ese caso, aportar no ahorra nada ese año. Lo más fiable es simular la declaración con y sin aportación en Renta Web.
Nunca más del 30 % de los rendimientos netos del trabajo y de actividades económicas
Plan de empleo (empresa)
+8.500 € (hasta 10.000 € en total)
Contribuciones de la empresa o aportaciones del trabajador al mismo plan, con coeficientes de 2,5 a 1 según lo que aporte la empresa
Autónomos (plan de empleo simplificado, mutualidad o PPSE)
+4.250 € (hasta 5.750 € en total)
Los incrementos por empresa y por autónomo no pueden sumar más de 8.500 €
Plan del cónyuge
1.000 €
El cónyuge no obtiene rendimientos del trabajo ni de actividades económicas, o son inferiores a 8.000 € al año
Personas con discapacidad
24.250 € (10.000 € si aportan parientes)
Grado de discapacidad exigido por la normativa del IRPF
Plazos: qué cuenta como aportación antes del 31 de diciembre
Cuenta la fecha en que la aportación entra en el plan, no el día en que das la orden. La reducción se aplica en el ejercicio en que se realiza la aportación: lo que llegue en enero computa en la renta del año siguiente.
Las entidades fijan fechas de corte en los últimos días de diciembre para procesar las aportaciones a tiempo. Consulta la de tu gestora y no apures al último día hábil.
Un traspaso no es una aportación: mover el dinero de un plan a otro no genera una nueva reducción.
La desgravación no es un regalo: difiere el impuesto. Lo que hoy restas de la base lo sumarás al rescatar, junto con la rentabilidad, como rendimiento del trabajo. Compensa cuando tu tipo marginal al rescatar será menor que el que tienes al aportar. Suele compensar poco o nada si tu marginal actual es del 19 % o del 24 % y prevés una pensión pública alta, si puedes necesitar el dinero en los próximos años (solo se rescata en las contingencias previstas o con aportaciones de más de 10 años de antigüedad) o si el único plan a tu alcance tiene comisiones altas que se comen el ahorro fiscal.
¿Qué es un plan de pensiones?
Antes de entrar de lleno en la fiscalidad de los planes, conviene tener claras las principales características de este producto.
De forma muy resumida, un plan de pensiones es un producto de inversión a largo plazo, inicialmente pensado para la jubilación. Los planes de pensiones invierten el dinero de sus partícipes en una cartera de activos que viene marcada por su estrategia de inversión y el riesgo que asume.
En este sentido, debes tener claro que los planes de pensiones no están garantizados. Puedes perder dinero con esa inversión.
Características principales:
Falta de liquidez:
Las aportaciones de los planes de pensiones no se pueden recuperar hasta que no se llegue a la jubilación, a los 65 años o anticipada; o una vez transcurridos 10 años tras solicitar el plan. Las excepciones están descritas por la Ley: fallecimiento, enfermedad grave o paro de larga duración.
Aportaciones limitadas:
Existe un límite de aportación de 1.500 euros anuales en planes de pensiones individuales, que puede ampliarse en hasta 8.500 euros más con planes de pensiones de empleo (los planes de pensiones de las empresas para sus empleados). Los autónomos pueden ampliarlo en hasta 4.250 euros con los planes de pensiones de empleo simplificados.
Ventajas fiscales al invertir, de las que hablaremos a continuación.
Varias opciones para rescatar el plan, que también veremos más adelante.
Posibilidad de elegir quién cobra el plan en caso de fallecimiento del titular, algo que no permiten otros productos de inversión.
¿Cómo tributan las aportaciones a un plan de pensiones?
La mayor ventaja del plan es su fiscalidad en el momento de la inversión.
Los planes de pensiones tienen un beneficio fiscal innegable: que las aportaciones realizadas a un plan de pensionesdisminuyen la base imponible del IRPF y por tanto, reducen la cantidad de impuestosque tiene un contribuyente que pagar o permiten incrementar el importe de devolución de Hacienda, según sea el caso.
Para que lo entiendas mejor, el dinero que inviertas en un plan se reducirá de la base imponible. Si inviertes 1.500 euros y tu base imponible es de 20.000 euros, se quedará en 18.500 euros y así es como ahorrarás impuestos en la renta.
¿Existe algún límite a la reducción?
La reducción por las aportaciones tiene un límite, que es el que marcan las aportaciones máximas al plan o 30% de los rendimientos netos del trabajo y actividades económicas.
Estas aportaciones máximas son las que ya hemos visto:
Hasta 1.500 euros en planes de pensiones individuales.
Hasta 8.500 euros adicionales en planes de pensiones de empleo (hasta 10.000 euros en total).
Hasta 4.250 euros adicionales en planes de pensiones de empleo simplificados (sólo para autónomos).
Al hacer la renta podrás desgravar la menor de esas cantidades o el 30% de tus rendimientos de trabajo y actividades económicas.
¿Cuántos impuestos puedes ahorrar con el plan de pensiones?
La inversión en el plan de pensiones se resta a la base imponible general, que tributa según los tramos generales del IRPF, que son los siguientes:
Tramos generales IRPF planes de pensiones:
Desde 0€ hasta 12.450€: 19%.
Desde 12.450€ hasta 20.200€: 24%.
Desde 20.200€ hasta 35.200€: 30%.
Desde 35.200€ hasta 60.000€: 37%.
Desde 60.000 hasta 300.000€: 45%.
Más de 300.000€: 47%
Como estos tipos son progresivos, cuanto más ganes, más ahorrarás con el plan de pensiones. La razón es que el dinero que se resta, siempre saldrá del tramo más alto. Ese será el porcentaje de ahorro sobre la cantidad invertida en el plan.
La siguiente tabla de Preahorro.com lo ilustra perfectamente:
Aportación
Salario de 12.000 €
Salario de 16.000 €
Salario de 25.000 €
Salario de 40.000 €
Salario de 65.000 €
1.000 €
190 €
240 €
300 €
370 €
450 €
1.500 €
285 €
360 €
450 €
555 €
675 €
2.000 €
380 €
480 €
600 €
740 €
900 €
Esta tabla aplica el tipo marginal al salario bruto de forma simplificada. Lo que cuenta es la base liquidable (después de cotizaciones y de la reducción por rendimientos del trabajo), por lo que con salarios bajos el ahorro real puede ser menor o nulo. La tabla por tramos de base liquidable del principio del artículo es más precisa.
¿Cómo tributa el rescate del plan de pensiones?
La fiscalidad de los planes de pensiones se divide entre el momento de las aportaciones y el rescate. De los dos, el segundo es el más importante. De hecho, uno de los errores más repetidos es rescatar mal el plan de pensiones y pagar más del 40% de los ahorros a Hacienda en impuestos.
Antes de entrar en cómo tributa el rescate de plan de pensiones, debes tener claro que solo podrás recuperar el dinero invertido en un plan de pensiones en los siguientes supuestos:
Solo puedes recuperar el dinero invertido en los siguientes casos:
Jubilación
Estar invertido en el plan durante más de 10 años. En realidad, solo se podrán rescatar las aportaciones con más de 10 años de antigüedad, no todo el capital que haya en el plan después de una década.
Incapacidad laboral total y permanente para la profesión habitual, o absoluta y permanente para todo trabajo, o la gran invalidez.
Dependencia severa o gran dependencia.
Fallecimiento.
Enfermedad Grave.
Desempleo.
Si no se cumple ninguna de estas contingencias, que es como se llaman, no podrás tocar el dinero por más que lo necesites.
¿Cómo rescatar el plan de pensiones?
Una de las particularidades de los planes de pensiones es que cuenta con varias modalidades de rescate. Es posible recuperar el dinero de varias formas y cada una tiene implicaciones fiscales distintas. En otras palabras, que no todas tributan igual.
Estas son las opciones:
En forma de capital: se cobran todos los fondos de una sola vez.
En forma de renta: se recibe periódicamente una cantidad determinada de los fondos. La periodicidad puede ser mensual, trimestral, semestral o anual.
En forma mixta: una parte de los fondos se rescatan en forma de capital y otra en forma de renta.
¿Cuántos impuestos pagas por rescatar el plan de pensiones?
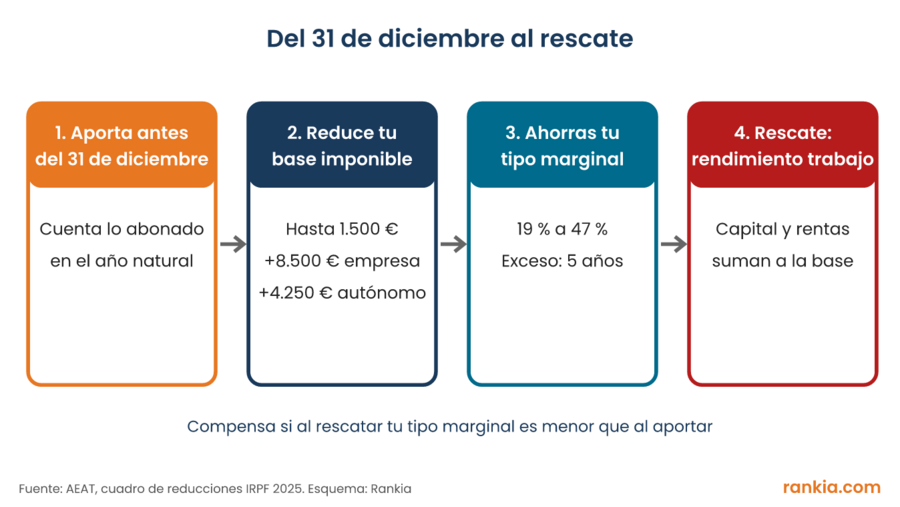
Esta es la clave del cómo funcionan los planes de pensiones en términos fiscales. En realidad, al invertir en un plan y desgravar por él, lo que haces es diferir el pago de esa inversión en el tiempo. Es decir, retrasas el tener que tributar por la inversión hasta el momento del rescate.
La desgravación del plan de pensiones difiere el impuesto hasta el rescate. Fuente: AEAT.
Cuando recuperes el dinero del plan, tanto el capital que has invertido como el rendimiento tributarán en la base general del IRPF. La razón es que, si sirvieron para reducir esa base general, también deben sumarse después a ella. Esto es así independientemente de la fórmula que elijas para recuperar el dinero.
La Agencia Tributaria lo recoge expresamente: las prestaciones de los planes de pensiones son rendimientos del trabajo (AEAT, folleto Renta para mayores de 65 años). Por eso la entidad practica una retención al pagarlas, igual que una empresa con la nómina.
En esta base general es donde también tributa la pensión de jubilación. De hecho, el plan de pensiones cuenta como un segundo pagador a efectos de IRPF. Eso quiere decir que, si cobras más de 1.500 euros al año de tu plan y superas los 15.876 euros de rendimientos del trabajo en total, tendrás que hacer la renta (AEAT, obligación de declarar).
Conviene recordar que los tramos de IRPF son progresivos, por lo que pagarás más cuanto más capital rescates:
Desde 0€ hasta 12.450€: 19%.
Desde 12.450€ hasta 20.200€: 24%.
Desde 20.200€ hasta 35.200€: 30%.
Desde 35.200€ hasta 60.000€: 37%.
Desde 60.000 hasta 300.000€: 45%.
Más de 300.000€: 47%.
Si tu base imponible una vez sumada la pensión y el plan es de más de 60.000 euros, pagarás un 45% por todo lo que supere esa cantidad.
La reducción del 40% por recuperar el plan en forma de capital
La excepción a la norma general la marca el rescate del plan en forma de capital. Esa forma de recuperar el dinero está sujeta a una tributación especial.
En concreto, si la prestación se recibe en un solo cobro (capital), es posible aplicar una reducción fiscal del 40% para las aportaciones anteriores al 1 de enero de 2007.
Esta reducción se aplica sobre las aportaciones realizadas hasta el 31 de diciembre de 2006, a las que se aplica una exención del 40%. De esta forma, solo habrá que tributar por el 60% del capital rescatado siempre que se recupere en el ejercicio en que se jubiló el inversor o en los dos siguientes.
El resto de las prestaciones realizadas a partir del 1 de Enero de 2007 no tienen beneficio fiscal cuando se rescata, con independencia de la forma de rescate.
El País Vasco es la única región que mantiene la reducción del 40% independientemente del momento en el que se realizaron las aportaciones.
Es muy importante que no te dejes llevar por esta reducción. Antes de pedir a tu banco que te entregue el dinero en forma de capital, haz números, porque puedes terminar pagando cerca del 40% en el IRPF.
Cómo pagar menos impuestos por rescatar el plan de pensiones
Ahora que ya sabes cómo tributan los planes de pensiones y cuál es su fiscalidad básica, vamos a ver dos consejos para pagar menos impuestos al recuperar tu dinero.
Evita recuperar el plan el año en el que te jubiles
No estás obligado a recuperar el plan nada más jubilarte. Es más, hacerlo normalmente es una mala idea porque tu base imponible será mayor. El motivo es que tu salario casi siempre es más alto que la pensión pública.
El año en el que dejes de trabajar, cobrarás más que el siguiente. Dado que el plan de pensiones se suma a la base general y tributa por las escalas del IRPF, normalmente te compensará esperar un año para acceder a tu dinero.
Cuidado con el rescate en forma de capital
Como norma general, recuperar el dinero en forma de renta es más beneficio que en forma de capital cuando se trata de pagar menos impuestos.
Al recuperar el dinero en forma de capital, es fácil que termines tributando por las escalas más altas del impuestos. Por ejemplo, su rescatas 100.000 euros de golpe, debes tener claro que a partir de 60.000 euros, ese capital tributará al 45%.
Incluso con la reducción del 40%, estarías sumando 40.000 euros a tu base imponible. Por eso mismo, antes de recuperar el plan en forma de capital, haz cuentas.
Perspectiva de la comunidad Rankia
En el foro de Fondos de Inversión de Rankia, la duda de cuánto desgrava una aportación se repite cuando se acerca el cierre del año. En el hilo sobre cómo calcularlo, un usuario preguntaba cuánto le ahorrarían 1.000 € y la comunidad coincidió en que no hay una cifra fija: depende de los rendimientos del trabajo y del tramo, y lo más fiable es simularlo en el programa de la renta. Otros participantes recordaban el reverso: el dinero queda inmovilizado hasta la jubilación u otra contingencia, y por eso solo recomendaban el plan con ingresos altos.
«lo que aportes al plan de pensiones, para hacienda es como si lo ganases de menos.»
— @Apart, foro de Fondos de Inversión de Rankia (diciembre 2012)
Preguntas frecuentes sobre desgravar el plan de pensiones
¿Cuánto me desgrava aportar 1.500 € al plan de pensiones?
Entre 285 € y 705 €, según tu tipo marginal (del 19 % al 47 % con la referencia estatal más autonómica). Con una base liquidable de entre 20.200 € y 35.200 €, el ahorro ronda los 450 €.
¿Hasta qué día puedo aportar para desgravar en la renta de este año?
La aportación tiene que estar realizada dentro del año natural, es decir, antes del 31 de diciembre. Como las entidades fijan fechas de corte en los últimos días de diciembre, conviene ordenarla con margen.
¿Puedo desgravar por aportar al plan de pensiones de mi cónyuge?
Sí, hasta 1.000 € al año, siempre que tu cónyuge no tenga rendimientos del trabajo ni de actividades económicas o sean inferiores a 8.000 € anuales.
¿Qué pasa si aporto más de lo que puedo reducir?
Si el exceso se debe al límite del 30 % de los rendimientos o a que tu base no es suficiente, puedes reducirlo en los cinco ejercicios siguientes solicitándolo en la declaración.
¿Cómo tributa el dinero cuando rescato el plan?
Como rendimiento del trabajo en la base general del IRPF, tanto las aportaciones como la rentabilidad, en el año en que lo cobras. Solo las aportaciones anteriores a 2007 pueden aplicar la reducción del 40 % si se rescatan en forma de capital dentro del plazo.
¿Un traspaso entre planes desgrava?
No. Mover el dinero de un plan a otro no es una aportación nueva y no genera reducción, aunque tampoco tributa. Puedes comparar alternativas en el comparador de planes de pensiones de Rankia.
La información de este artículo tiene carácter divulgativo y no constituye asesoramiento fiscal ni recomendación de inversión. Los planes de pensiones no están garantizados y pueden generar pérdidas. La tributación depende de tu situación personal y de tu comunidad autónoma: consulta con un asesor fiscal antes de decidir.
Buenas tardes. Generando el borrador de mi mujer me da la opción de declarar los 100 €/mes por mujer trabajadora cobrados en 2015 y un Plan de Pensiones creado en 2015 con 600 €.
Si declaro los 100€/mes de mujer trabajadora, al haber cobrado en 2015 cerca de 18.000 € indica que NO esta obligada a declarar.
Al marcar el Plan de Pensiones indica que SI está obligada a declarar.
El problema es que si hace la declaración, tiene que pagar 800 €.
¿Se puede NO DECLARAR el Plan de Pensiones y así no estar obligada a hacer la declaración y evitarnos un pago de 800€?
Felicidades pro el articulo y una pregunta quería hacerte.
Si tengo planes de pensiones a lo largo de mi trayectoria profesional acumulando una cantidad importante. Y ahora llegada la jubilación puedo:
1º) retirar el 40% exento de una vez y el otro 60% en rentas mensuales para completar mi jubilación, tributando por este 60%.
2º) retirar el 100% del FFPP y reinvertir en una renta vitalicia, con lo que estaría exento de tributar y tributaria únicamente por los rendimientos de la renta vitalicia. Incluso podría hacer lo comentado en el punto uno y por el 60% que tributa realizar una renta vitalicia?
Gracias de antemano por tu respuesta.
Buenos días, así es, en función de los rendimientos anuales estimados se aplica una retención. A menores ingresos, menor retención por lo que un rescate del plan de pensiones en modalidad de renta (ingresos periódicos) hará que tu retención sea menor una vez jubilado.
Un saludo,
buenas noches y gracias por adelantado,
Actualmente tengo una retención de IRPF muy alta.
una vez que me jubile la retención lo lógico es que sea mas baja.
si hago rescates parciales controlando que esos importes no me hagan subir mucho la renta de ese año al final la retención que me hagan será mas pequeña que la desgravación que tuve los años que aporte, no ??
gracias
Muchas gracias por la respuesta.Pero como con un ejemplo práctico es como mejor se ven las cosas...podías decirme de una aportación anual al PP,de digamos...6000 euros,que deducción tendría esa cantidad a la hora de hacer mi declaración.Muchas gracias Amparo.
Las aportaciones a los planes de pensiones permiten desgravar hasta alcanzar el límite financiero de los 8.000 euros independientemente de la edad que se tenga o el 30% de los rendimientos netos del trabajo y actividades económicas. El importe a aportar es independiente de donde venga.
Un saludo,
Hola Amparo,me gustaría saber que tanto por ciento desgrava un PP de las aportaciones anuales,y si esto seria posible si la aportación al plan,viniese de unos ahorros y no del rendimiento del trabajo.Muchas gracias.
Buenos días, con la reforma fiscal debes de tener en cuenta que al jubilarte en el año 2007, deberás rescatar el plan de pensiones en forma de capital antes del 31 de diciembre de 2016 para aplicar la reducción del 40% (jubilados antes de 2009). De modo que las prestaciones derivadas de las aportaciones realizadas hasta 31 de Diciembre de 2006, quedan exentas de tributación el 40%.
Tengo un plan de pensiones, sin rescatar, me jubile el 9 de Noviembre del 2007, con 60 años.
Hasta que fecha tengo tiempo para rescatar el plan de pensiones con el 40 % de deducción.
Gracias
Los planes de jubilación son seguros de vida con un componente de ahorro mayor, y suelen cubrir las contingencias de jubilación, invalidez y fallecimiento. Tienen algunas diferencias respecto a los planes de pensiones en cuanto a su fiscalidad, por lo que te recomiendo que acudas a la entidad financiera donde hayas contratado el plan de jubilación a que te asesore correctamente o bien a un asesor fiscal.
Si se trata de un plan de jubilacion y la edad que se puso en el contrato es anterior a la jubilacion o sea 55 años , seria la fecha del rescate, entonces tributaria igual que un plan de pensiones? O se debe llegar a la edad de jubilacion para no tener una posible contingencia fiscal. Hay que mencionar que dichas aportaciones las deduje en el IRPF al ser profesional y asi lo permite la ley
Hola, si el titular fallece y la entidad depositaria del plan de pensiones sabe que ha fallecido, tenéis que rescatar el plan de pensiones y tributar por este ingreso como rendimiento del trabajo. En caso de que no comuniquéis a la entidad el fallecimiento, el plan de pensiones puede continuar, pero a nombre del fallecido y posponer el rescate.
Indagando por internet, paso parte de un articulo de Adicae.
¿Puedo evitar la retención en el rescate de mi plan de pensiones?
La Agencia Tributaria establece que no existe obligación de retener importe alguno en los rescates de los planes de pensiones cuando las retribuciones íntegras anuales no superen las cuantías que se indican en el cuadro siguiente:
Situación 1: Contribuyente soltero, viudo, divorciado o separado legalmente, con hijos menores de 18 años o mayores incapacitados sujetos a patria potestad prorrogada o rehabilitada que convivan exclusivamente con él, sin convivir también con el otro progenitor, siempre que proceda consignar en el apartado "Descendientes" al menos un hijo o descendiente (unidades familiares monoparentales).
Situación 2: Contribuyente casado y no separado legalmente cuyo cónyuge no obtiene rentas anuales superiores a 1.500 euros, excluidas las exentas.
Situación 3: Cualquier otra situación familiar distinta de las dos anteriores. (V. gr.: solteros sin hijos, casados cuyo cónyuge tiene rentas anuales superiores a 1.500 euros, excluidas las exentas, solteros con hijos cuando éstos conviven también con el otro progenitor, etc). También se computarán en esta situación los contribuyentes que no manifiesten estar en alguna de las situaciones anteriores.
Recuerde que los hijos y otros descendientes a computar son los menores de 25 años, o mayores de dicha edad si son discapacitados, que no tengan rentas anuales superiores a 8.000 euros, excluidas las rentas exentas.
Por lo que si mi mujer ganò 8.500€ en el año 2014 y yo nada. Creo que no tendria que declararlo.
Según comenta Rafaelgg en la línea:
"Reducción aplicable de la Ley IRPF: 3.693€"
parece claro que esa cantidad es el 40% de todas las aportaciones anteriores a 2007. Por lo que el total de aportaciones anteriores a esa fecha debería ser 3693/0.40=9232.5€
Según este cálculo, las aportaciones posteriores a 31-12-2006 serían (10.567€ - 9232.5€ = 1334,5€). Lo cual dista mucho de esos 5.891 que no me terminan de cuadrar tampoco.
Buenas tardes, la parte de otras reducciones puede deberse a la parte de rentas exentas de tributación (el 40%) porque se trata de aportaciones realizadas antes del 31 de Diciembre de 2006. Puede llamar a la compañía aseguradora y que le den más información sobre la información del plan de pensiones.
Saludos,
La Cia. de seguros me pasó una carta con los siguientes datos:
Importe de la prestación recibida: 10.567€
Reducción aplicable de la Ley IRPF: 3.693€
Reducciones por minimo personal y familiar: 6.069€
Otras reducciones: 5.891
Base de retención IRPF: 10.567€
Retención sobre la base, al 0%: 0€
LIQUIDO PERCIBIDO: 10.567
Por lo que en la casilla 001 (Retribuciones dinerarias) he puesto los 10.567€
En la casilla 9 (Reducciones (artículo 18.2 y 3, y disposiciones transitorias 11ª y 12ª de la Ley) he puesto los 3.693€
En la casilla 515 (Mínimo personal y familiar para calcular el gravamen estatal) automáticamente aparecen los 6.069€
Lo único que no entiendo es: Otras reducciones: 5.891
Al final en vez de devolverme 900€ me sale que 600€
Si me puede ayudar, bien. Si no consultaré a un asesor.