Las operaciones de M&A suelen analizarse desde una perspectiva estratégica. ¿Tiene sentido industrial? ¿Existen sinergias? ¿Se complementan los negocios?
Sin embargo, muchas transacciones no fracasan por falta de lógica estratégica, sino por problemas mucho más complejos: valoración, gobierno corporativo, estructura accionarial y ejecución.
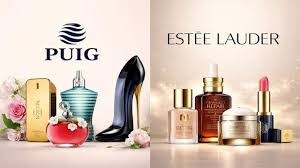
La ruptura de las negociaciones entre Puig y Estée Lauder es un ejemplo reciente de ello. Lo que sobre el papel parecía una combinación capaz de crear uno de los mayores grupos de belleza premium del mundo terminó sin acuerdo.
Y precisamente por eso resulta interesante analizarla.
Desde un punto de vista estratégico, la lógica era evidente. Estée Lauder aportaba liderazgo global en skincare y marcas como MAC, Clinique o Tom Ford. Puig aportaba una posición dominante en fragancias premium con enseñas como Carolina Herrera, Rabanne, Jean Paul Gaultier, Byredo o Charlotte Tilbury. La operación habría creado un grupo valorado en torno a 40.000 millones de dólares y con una escala mucho mayor para competir en un sector cada vez más concentrado.
Sin embargo, una buena narrativa estratégica no garantiza una buena operación.
El primer problema era la asimetría entre ambas compañías. Mientras Puig llegaba a las negociaciones tras varios años de crecimiento sólido, márgenes robustos y una exitosa salida a bolsa, Estée Lauder seguía inmersa en un complejo proceso de reestructuración tras varios ejercicios decepcionantes y una importante destrucción de valor bursátil.
Cuando dos compañías negocian una fusión, la valoración relativa es uno de los puntos más delicados. La pregunta no es únicamente cuánto vale cada empresa hoy, sino cuánto control tendrá cada parte en la entidad combinada. Y ahí aparecieron tensiones difíciles de resolver.
El segundo obstáculo fue la gobernanza.
Tanto la familia Puig como la familia Lauder mantienen estructuras de control reforzado mediante acciones con derechos de voto superiores. Esto convierte cualquier integración en un ejercicio especialmente complejo, porque no solo se negocian activos y negocios, sino también poder de decisión y control futuro.
En muchas operaciones corporativas, la gobernanza es un problema secundario. En esta, probablemente era una cuestión central.
El tercer elemento fue la complejidad de los propios activos. Diversas informaciones apuntan a que determinadas participaciones y cláusulas contractuales vinculadas a marcas estratégicas, especialmente Charlotte Tilbury, dificultaron la definición de la estructura final de la operación.
Esto pone de manifiesto una realidad poco visible para el inversor: no todas las empresas son activos perfectamente transferibles. Muchas contienen acuerdos societarios, minoritarios relevantes o derechos especiales que pueden complicar enormemente una integración.
La reacción del mercado también fue reveladora.
Cuando se anunció el fin de las conversaciones, las acciones de Estée Lauder subieron con fuerza mientras que Puig sufrió una corrección significativa. La lectura implícita de muchos inversores parecía clara: el mercado percibía que Estée Lauder tenía más necesidad de la operación que Puig.
Desde una perspectiva de asignación de capital, este punto resulta especialmente interesante.
No hacer una adquisición también es una decisión de inversión.
Con frecuencia se analiza el éxito de una operación cuando se ejecuta, pero se presta menos atención a las operaciones que no llegan a producirse. Sin embargo, muchas veces la mejor decisión financiera consiste precisamente en no cerrar una transacción cuyos términos no generan suficiente valor para los accionistas.
En ese sentido, el desenlace de esta negociación recuerda una de las lecciones más importantes del corporate finance: una operación puede tener sentido estratégico y, aun así, no tener sentido económico.
La disciplina en M&A no consiste únicamente en encontrar activos atractivos. Consiste en saber cuándo el precio, la estructura o los riesgos de ejecución hacen que una operación deje de ser atractiva.
Y en ocasiones, la mejor adquisición es la que nunca llega a firmarse.
Lecturas relacionadas
|
8 min lectura
Delivery Hero, Just Eat y Deliveroo: lo que una pyme debería calcular antes de crecer
Ibronia Capital es una plataforma independiente de research centrada en el análisis empresarial, la modelización financiera y la valoración de compañías, con enfoque estructurado y basado en datos.