Delegar la gestión de tu cartera arrastra fama de producto de banca privada. Los datos que publica Inverco cada trimestre cuentan una historia más matizada: 1,33 millones de contratos minoristas, un patrimonio que crece cerca del 20 % anual y un suelo de entrada que se ha desplomado en pocos años. Repasamos qué hay detrás de ese crecimiento y qué se gana —y qué se pierde— al dejar de decidir cada movimiento.
LA RESPUESTA EN 30 SEGUNDOS
-
Qué es: un contrato por el que autorizas a una entidad a comprar y vender por ti dentro de un mandato pactado. No te consulta cada operación.
-
Cuánto pesa: unos 167.000 millones de euros a marzo de 2026, el 25,8 % de toda la distribución de fondos en España.
-
Quién lo usa: 1,33 millones de contratos minoristas frente a 197 mandatos institucionales. El 97,8 % del patrimonio es de particulares.
-
Por qué crece: por una razón regulatoria que casi nadie cuenta, por demanda del ahorrador y porque la tecnología ha bajado el mínimo de entrada.
- El matiz: el ticket medio sigue siendo alto. Lo que ha cambiado no es la media, es el suelo.
Los números, sin adornos
Inverco publica cada trimestre cuánto patrimonio de fondos se distribuye en España por cada vía: comercialización simple, asesoramiento y gestión discrecional de carteras. Estos son los datos a cierre del primer trimestre de 2026, con una muestra que cubre alrededor del 75 % de la distribución total.
Dato |
Cifra a marzo de 2026 |
|---|---|
Patrimonio en gestión discrecional |
En torno a 167.000 M€ (164.497 M€ entre las gestoras que facilitan dato) |
Peso sobre la distribución de fondos |
25,8 % (frente al 25,4 % un año antes) |
Crecimiento interanual |
Unos 27.500 M€ más que en marzo de 2025, cerca de un 20 % |
Contratos estimados |
1,4 millones, de los que 1.333.986 corresponden a clientes minoristas |
Mandatos institucionales |
Solo 197, con 3.546 M€: un 2,2 % del total |
Vía asesoramiento |
47,6 % · Vía comercialización simple: 26,7 % |
La lectura rápida es que una de cada cuatro participaciones de fondo que se colocan en España ya no la elige el cliente operación a operación: la elige un gestor dentro de un mandato. Y que la parte institucional de ese negocio es casi anecdótica.
El mito del patrimonio alto, revisado con los datos
La creencia de que delegar es cosa de grandes fortunas tiene una parte de verdad y una parte que ha caducado. Conviene separarlas, porque el dato agregado se presta a leerse en las dos direcciones.
- 👉 La parte que sigue siendo cierta: si dividimos el patrimonio minorista entre el número de contratos, sale un ticket medio de unos 120.000 euros. Es una media, y las medias en patrimonio engañan mucho —la arrastran hacia arriba las carteras de banca privada—, pero indica que el grueso del dinero sigue estando en clientes acomodados.
- 👉 La parte que ha caducado: 1,33 millones de contratos no es una cifra de nicho. Es aproximadamente uno de cada quince hogares españoles. Y, sobre todo, el suelo de entrada ya no se parece al de hace una década.
💡Cómo hemos calculado el ticket medio. Es un cálculo nuestro a partir de las cifras publicadas por Inverco: 160.951 millones de euros de patrimonio minorista divididos entre 1.333.986 contratos. Inverco no publica esa media ni el dato de mediana, que sería mucho más informativo y con toda probabilidad bastante más bajo.
Por qué está creciendo tanto
1. La razón regulatoria que casi nadie explica
Es la más importante y la menos comentada. En gestión discrecional de carteras, MiFID II impide que la entidad se quede con las retrocesiones que le pagan las gestoras por colocar sus fondos, tiene que devolvérselas al cliente. Eso obligó a la banca española a cambiar el modelo de cobro. En lugar de ingresar de forma opaca por la vía de la comisión del fondo, pasó a cobrar una comisión explícita y visible sobre el patrimonio gestionado, y a poder usar clases de fondos más baratas dentro de las carteras.
Es la más importante y la menos comentada. En gestión discrecional de carteras, MiFID II impide que la entidad se quede con las retrocesiones que le pagan las gestoras por colocar sus fondos, tiene que devolvérselas al cliente. Eso obligó a la banca española a cambiar el modelo de cobro. En lugar de ingresar de forma opaca por la vía de la comisión del fondo, pasó a cobrar una comisión explícita y visible sobre el patrimonio gestionado, y a poder usar clases de fondos más baratas dentro de las carteras.
El resultado fue un empujón enorme al formato: para la entidad es un ingreso recurrente, predecible y regulatoriamente más limpio; para el cliente, una factura más transparente. Buena parte de los 167.000 millones de hoy son clientes que estaban antes en fondos sueltos y que la banca migró a carteras gestionadas.
2. El ahorrador quiere estar invertido, no estar decidiendo
Es la demanda que hay debajo. El ahorrador español lleva años saliendo del depósito, pero salir del depósito no le convierte en gestor. La decisión difícil no es elegir un fondo, es sostener la posición cuando el mercado cae, resistir la tentación de acertar el momento de entrada y acordarse de rebalancear. Un mandato de gestión resuelve las tres, no porque el gestor acierte más, sino porque el cliente no interviene.
Es la demanda que hay debajo. El ahorrador español lleva años saliendo del depósito, pero salir del depósito no le convierte en gestor. La decisión difícil no es elegir un fondo, es sostener la posición cuando el mercado cae, resistir la tentación de acertar el momento de entrada y acordarse de rebalancear. Un mandato de gestión resuelve las tres, no porque el gestor acierte más, sino porque el cliente no interviene.
3. La tecnología ha bajado el suelo
Una cartera gestionada tradicional exige un equipo, un comercial y una oficina, y esos costes fijos imponen un mínimo alto. Cuando el proceso se digitaliza —alta online, test automatizado, rebalanceo sistemático—, el mínimo puede bajar uno o dos órdenes de magnitud sin que el servicio deje de ser rentable. Ahí es donde han entrado los gestores automatizados y donde los grandes grupos han lanzado sus propias marcas digitales.
Una cartera gestionada tradicional exige un equipo, un comercial y una oficina, y esos costes fijos imponen un mínimo alto. Cuando el proceso se digitaliza —alta online, test automatizado, rebalanceo sistemático—, el mínimo puede bajar uno o dos órdenes de magnitud sin que el servicio deje de ser rentable. Ahí es donde han entrado los gestores automatizados y donde los grandes grupos han lanzado sus propias marcas digitales.
El caso Kutxabank: el mismo grupo operando en dos alturas
Kutxabank es el cuarto grupo del ranking de Inverco por patrimonio en gestión discrecional, con 13.929 millones de euros a marzo de 2026, solo por detrás de CaixaBank, Santander y BBVA, y muy por delante de entidades de tamaño comparable o mayor.
Entidad |
Patrimonio en gestión discrecional (marzo 2026) |
|---|---|
CaixaBank |
58.236 M€ |
Santander |
30.998 M€ |
BBVA |
27.421 M€ |
Kutxabank |
13.929 M€ |
Sabadell |
5.626 M€ |
Ibercaja |
5.401 M€ |
Indexa Capital |
4.555 M€ |
Bankinter |
3.955 M€ |
Lo interesante para entender el fenómeno no es el puesto, sino que el mismo grupo atiende hoy dos alturas distintas del mercado. Sus carteras delegadas tradicionales, las que se contratan por el canal de siempre, piden un importe mínimo de 10.000 euros y aplican una comisión fija sobre el patrimonio más una comisión variable sobre la revalorización del año. Es el modelo clásico de gestión delegada bancaria.
En septiembre de 2024, Kutxabank Investment lanzó Finnk, una plataforma de gestión discrecional 100% digital.
Finnk - Plataforma digital |
Datos clave |
|---|---|
💰Inversión mínima |
1.000 € |
💲Aportaciones periódicas |
Desde 50 € al mes o trimestrales |
📲 Contratación |
100 % online, con alta digital |
📊 Perfilado |
Test online y plan de inversión definido por objetivo |
💼 Cartera |
Carteras de fondos revisadas de forma sistemática |
💱Estructura de comisiones |
0,45% anual de gestión, sin comisiones de custodia, suscripción, reembolso ni mantenimiento, con un coste total estimado de entre el 0,66% y el 1,18% anual según la cartera. |
Es exactamente el movimiento que explica la estadística: no es que la gestión delegada haya dejado de existir para el cliente de patrimonio alto, es que ha aparecido un segundo piso por debajo. El mismo equipo gestor, el mismo grupo en las estadísticas de Inverco, y un décimo del ticket de entrada.
¿Qué encuentras en Finnk?
La rebaja del ticket de entrada no viene acompañada de una rebaja del servicio, y ese es el dato que importa. Finnk no es una versión recortada de la gestión delegada del banco: es la misma casa gestora operando por otro canal.
-
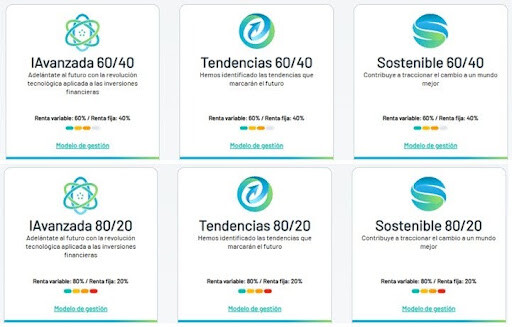
Tres modelos de gestión, no uno:
-
IAvanzada, construida con modelos cuantitativos y técnicas de aprendizaje automático sobre un universo de más de cuarenta tipos de activo.
-
Tendencias, de gestión activa temática, con exposición a robótica, transición energética o envejecimiento poblacional.
- Sostenible, con filtros de exclusión ética y criterios ASG integrados en el análisis. Cada uno en dos niveles de exposición, 60/40 y 80/20, según el horizonte.
-
IAvanzada, construida con modelos cuantitativos y técnicas de aprendizaje automático sobre un universo de más de cuarenta tipos de activo.
-
Carteras de nueve a diez fondos. Es una diversificación por encima de la media del segmento, donde abunda la cartera de cuatro o cinco posiciones.
-
Revisión sistemática y frecuente. Mensual en IAvanzada y trimestral en Tendencias y Sostenible, con capacidad de acelerar el ajuste si el mercado lo exige.
-
Comisión explícita y sin cláusula de éxito. Una única comisión de gestión, la misma en todas las carteras y con devengo diario. Sin custodia, sin suscripción, sin reembolso y sin comisión sobre la revalorización, que es justo la que aplica el canal tradicional del propio grupo. El desglose por cartera, en nuestro análisis de la plataforma.
- La estructura de seguridad del grupo. Servicio prestado por Kutxabank Investment, supervisión de la CNMV, activos segregados del balance y cobertura del FOGAIN hasta 100.000 euros por titular.
Qué se gana y qué se pierde al delegar
Antes de dar por buena la tendencia conviene mirar las dos caras, porque delegar no es gratis ni es para todo el mundo.
-
✅ Ganas disciplina, que es lo que de verdad pagas. El rebalanceo sistemático y la imposibilidad de tocar la cartera por impulso valen más, a largo plazo, que unas décimas de diferencia en la selección de fondos.
-
✅ Ganas neutralidad fiscal en los ajustes. Si la cartera está construida con fondos, los movimientos internos se hacen por traspaso y no tributan hasta que reembolses.
- ❌ Pierdes parte del control y añades una capa de costes. A las comisiones de los fondos se suma la comisión de gestión del servicio, lo que puede reducir tu rentabilidad neta. Si buscas una cartera indexada sencilla que mantendrías sin cambios durante veinte años, ese coste adicional podría no compensarte, pero también puede que acabes ganando menos.
¿Cuál es la situación actual de la gestión discrecional?
La gestión discrecional ha pasado de ser un servicio de despacho a mover uno de cada cuatro euros que se distribuyen en fondos en España, empujada tanto por la regulación como por un ahorrador que quiere estar invertido sin tener que decidir cada movimiento.
El mito no cae del todo: el dinero sigue concentrado en tickets altos. Lo que ha cambiado es que ya no hace falta un ticket alto para entrar. Y esa diferencia, para quien lleva años posponiendo la decisión de empezar a invertir porque creía que esto no iba con él, es toda la diferencia.
Peguntas frecuentes:
Un roboadvisor es una forma de prestar gestión discrecional: la figura jurídica es la misma y el contrato también. La diferencia está en el canal y en el proceso, digital y sistematizado en un caso, con equipo comercial y mayor personalización en el otro. En las estadísticas de Inverco ambos suman en la misma casilla.
No, y es la confusión más frecuente. En el asesoramiento la entidad te recomienda y decides tú; en la gestión discrecional decide ella dentro del mandato. Son dos casillas separadas en la estadística: el asesoramiento pesa un 47,6 % y la gestión discrecional un 25,8 %.
Los fondos de tu cartera son patrimonio separado y no forman parte del balance de la entidad. La cobertura adicional depende del tipo de entidad: el Fondo de Garantía de Inversiones cubre a los clientes de sociedades y agencias de valores, mientras que en las entidades de crédito la cobertura equivalente la presta el compartimento de valores del Fondo de Garantía de Depósitos. En ambos casos, hasta 100.000 euros por titular y solo ante insolvencia o fallo de la entidad, nunca ante pérdidas de mercado.
Sí. El mandato es revocable y el reembolso sigue los plazos habituales de los fondos que componen la cartera. Otra cosa es que salirse en mitad de una caída sea buena idea.