Qué es un ETF acumulativo y en qué se diferencia de uno de distribución
Qué es un ETF acumulativo y en qué se diferencia de uno de distribución
Un ETF acumulativo reinvierte los dividendos dentro del fondo y no tributas hasta vender; el de distribución los paga en efectivo con retención del 19%. Ejemplo: iShares Core MSCI World Acc (TER 0,20%) frente a iShares MSCI World Dist (TER 0,50%, reparto trimestral).
Cuando empiezas a invertir en fondos indexados o ETFs, una de las primeras dudas que aparece es esta: ¿elijo un ETF de acumulación o de distribución? A simple vista parecen casi iguales, pero la forma en que gestionan los dividendos cambia tu fiscalidad, tu flujo de caja y hasta cómo crece tu cartera a largo plazo.
En este artículo veremos de forma clara qué es un ETF acumulativo, qué es uno de distribución, cómo tributa cada uno en España, en qué casos puede interesar más uno u otro y qué debes tener en cuenta antes de decidir.
Qué es un ETF acumulativo y cómo funciona
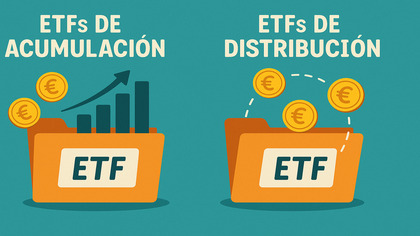
Un ETF de acumulación y uno de distribución hacen casi lo mismo, pero gestionan los dividendos de forma distinta:
En un ETF de distribución: las empresas en las que invierte pagan dividendos y el ETF te los va repartiendo en efectivo, normalmente cada trimestre o cada año.
En un ETF de acumulación: esas mismas empresas también pagan dividendos, pero el ETF no te los entrega, sino que los reinvierte automáticamente dentro del propio fondo.
Distribución = cobras dividendos en efectivo; acumulación = se reinvierten solos. El índice puede ser el mismo, pero la política de dividendos cambia tu flujo de caja, la fiscalidad y cómo crece tu cartera con los años.
Cómo se reinvierten los dividendos dentro del fondo
La reinversión no te añade participaciones nuevas a la cartera, lo que sube es el valor liquidativo de cada una. Es la duda más repetida entre quienes compran su primer ETF acumulativo y no ven ningún movimiento en el bróker.
Si un ETF tiene un patrimonio de 500.000 € repartido en 20.000 participaciones, su valor liquidativo es de 25 € por participación. Cuando las empresas de la cartera pagan 1.200 € en dividendos, ese dinero entra en el fondo.
En la versión de acumulación el gestor usa esos 1.200 € para comprar más valores del índice. El patrimonio pasa a 501.200 € y el valor liquidativo, a 25,06 €. El número de participaciones no cambia, y por eso el efecto se ve en el precio, no en tu saldo.
En la versión de distribución esos mismos 1.200 € salen del patrimonio y se ingresan en tu cuenta. Tu posición vale lo mismo el primer día, pero una parte la tienes ahora en efectivo, y el valor liquidativo se ajusta a la baja por el importe repartido.
Ejemplo de ETF acumulativo: iShares Core MSCI World (Acc)
Un ejemplo de ETF de acumulación sería el iShares Core MSCI World UCITS ETF USD (Acc)(IE00B4L5Y983). Replica el índice MSCI World, formado por compañías de gran y mediana capitalización de los mercados desarrollados, y es uno de los productos “core” más usados para construir una cartera global.
Características del ETF
Detalle
🏷️ Nombre del fondo
iShares Core MSCI World UCITS ETF USD (Acc)
💰 Política de dividendos
Acumulación (no reparte)
💸 TER
0,20%
📊 Volatilidad 1 año
10,66%
📈 Rentabilidad 3 años
60,50%
Su TER del 0,20% anual equivale a 20 € al año por cada 10.000 €, y los dividendos que pagan las empresas se reinvierten automáticamente dentro del propio ETF. Eso lo hace atractivo para quien está en fase de acumulación a largo plazo y no quiere complicarse con reinversiones manuales.
iShares Core MSCI World UCITS ETF (EUNL) cotiza a 146,30 GBP , 7,22% en los últimos 6 meses.
Ejemplo de ETF de distribución: iShares MSCI World (Dist)
El iShares MSCI World UCITS ETF (Dist)(IE00B0M62Q58) sigue el mismo MSCI World, con una cartera igual de diversificada y una trayectoria que arranca en octubre de 2005.
Características del ETF
Detalle
🏷️ Nombre del fondo
iShares MSCI World UCITS ETF USD (Dist)
💰 Política de dividendos
Distribución trimestral
💸 TER
0,50%
📊 Volatilidad 1 año
10,67%
💵 Rentabilidad 3 años
59,07%
La diferencia está en que reparte los dividendos en efectivo cada trimestre, con una rentabilidad por dividendo del 0,85% en los últimos doce meses. A cambio, su TER del 0,50% cuesta 30 € más al año por cada 10.000 € que la clase de acumulación del mismo índice.
iShares MSCI World UCITS ETF (Dist) (IQQW) cotiza a 7.880,50 EUR , 7,97% en los últimos 6 meses.
Suele encajar mejor en perfiles que buscan flujo de caja recurrente, por ejemplo para complementar ingresos, en lugar de maximizar la capitalización automática.
Diferencias entre un ETF acumulativo y uno de distribución
Estas son las diferencias que de verdad cambian el resultado para un inversor residente en España, con el mismo índice detrás:
Factor
ETF acumulativo (Acc)
ETF de distribución (Dist)
Dividendos
Se reinvierten dentro del fondo
Se ingresan en tu cuenta
Fiscalidad
Solo tributas al vender
Cada reparto tributa en el año en que lo cobras
Interés compuesto
Automático y sin comisiones
Requiere reinvertir a mano
Coste típico (mismo índice)
TER 0,20% en el MSCI World
TER 0,50% en el MSCI World
Encaja con
Fase de acumulación a largo plazo
Necesidad de rentas periódicas
La comparación por TER no es una regla general del mercado: hay clases de distribución más baratas que su gemela de acumulación. Conviene comprobarlo producto a producto, porque en el MSCI World de iShares la diferencia es de 30 puntos básicos anuales.
Cómo saber si un ETF es de acumulación o de distribución
Lo más sencillo es fijarse en el sufijo del nombre. Con frecuencia aparece "(Acc)", que significa que el ETF es de acumulación, o "(Dist)", que significa que es de distribución. Algunas gestoras usan otras claves: Xtrackers emplea "1C" para acumulación y "1D" para distribución.
Fuente: Degiro
En la captura del buscador de DEGIRO se ve el patrón: el listado muestra varias líneas del mismo fondo y el sufijo del nombre es lo único que distingue la clase que acumula de la que reparte. Si tu broker no lo muestra, la política de dividendos aparece en la ficha del producto.
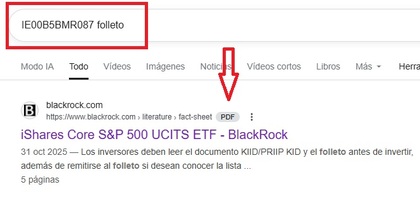
Cuando el nombre no lleva sufijo, como en el iShares Core S&P 500 UCITS ETF (IE00B5BMR087), hay que acudir al folleto informativo (KIID) del fondo.
Desde el Reglamento PRIIPs ese documento se entrega como Documento de Datos Fundamentales para el Inversor (DFI o KID), lo registra y supervisa la CNMV, y recoge la política de distribución en un apartado propio.
Para localizarlo, coge el nombre del ETF y busca el documento en la web de la gestora o, más rápido, introduce el "ISIN + folleto" en el buscador y abre el PDF. El resultado es el siguiente:
Fuente: buscador de Google
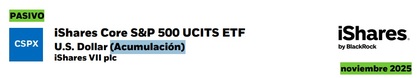
Folleto informativo
En el apartado de política de distribución del documento se lee que los ingresos se reinvierten: el ETF en cuestión es de acumulación.
ETFs de acumulación y de distribución: ejemplos por índice y temática
Para aterrizar todo lo anterior, esta selección recoge ETFs de acumulación y de distribución que cubren distintos índices y temáticas. No es una recomendación de compra, sino una muestra de cómo cambia la política de dividendos entre productos de gestoras diferentes.
TER y tickers verificados en las fichas oficiales de Global X, WisdomTree, Amundi y Xtrackers en septiembre de 2026; los tickers corresponden a la cotización en Xetra. Son productos temáticos con volatilidad muy superior a la de un índice global, así que tienen más sentido como piezas satélite que como núcleo de la cartera.
ETF acumulativo o de distribución: ¿cuál te conviene?
A la hora de elegir qué tipo de ETF se ajusta más a tus necesidades, conviene valorar los cuatro factores siguientes.
Objetivo de la inversión
Si tu objetivo es ir creando "una bola de nieve", es decir, aumentar el capital para aprovechar cada vez más la magia del interés compuesto, lo habitual es que encaje mejor un ETF de acumulación.
Si lo que buscas es obtener rentas periódicas de tus inversiones para cubrir gastos corrientes, te conviene más un ETF de distribución, porque el reparto llega solo y no tienes que vender participaciones.
Costes de transacción
Reinvertir los dividendos de un ETF de distribución implica pasar por caja: cada compra puede llevar costes de transacción y, en muchos brokers, un mínimo por orden.
En un ETF de acumulación esa reinversión la hace el gestor dentro del fondo, así que no pagas comisión de compra por reinvertir el dividendo. Es una ventaja pequeña en importes grandes y muy relevante en aportaciones mensuales de pocos cientos de euros.
Fiscalidad en España: cómo tributa cada uno
Si eliges un ETF de distribución, cada dividendo que recibas tributa como rendimiento del capital mobiliario, se integra en la base del ahorro y soporta una retención del 19% en el momento del cobro.
Según la escala del ahorro del IRPF que publica la Agencia Tributaria (art. 66.2 de la Ley del IRPF), los tipos vigentes son:
19% para los primeros 6.000 €
21% para la parte entre 6.000,01 € y 50.000 €
23% para la parte entre 50.000,01 € y 200.000 €
27% para la parte entre 200.000,01 € y 300.000 €
30% para lo que supere 300.000 €
El importe que pagas en impuestos cada año deja de estar invertido. Ahí aparece la ventaja del ETF acumulativo: al no cobrar el dividendo, difieres el pago de impuestos hasta que vendas y mientras tanto ese dinero sigue trabajando dentro del fondo.
Ese diferimiento tiene un límite importante en España. Los ETFs quedan fuera del régimen de diferimiento por traspaso del artículo 94 de la Ley del IRPF, según el criterio de la Agencia Tributaria: cambiar de ETF obliga a tributar por la plusvalía, a diferencia de lo que ocurre entre fondos de inversión no cotizados.
Una estrategia intermedia es la de los "dividendos hechos en casa". Como el ETF es un instrumento muy líquido, puedes usar una clase de acumulación y vender una parte de la posición cuando necesites liquidez, tributando solo por la plusvalía de lo vendido.
De esta forma seremos nosotros los que decidamos la cantidad que queramos ir sacando periódicamente y no dependamos de la cantidad de los dividendos repartidos.
Disponibilidad del ETF
No siempre existe la versión de acumulación o de distribución del ETF que quieres comprar, y algunas clases no están registradas para su comercialización en España. Por eso conviene decidir primero la política de dividendos y filtrar después por índice, TER y liquidez.
Riesgos de un ETF acumulativo y de uno de distribución
Elegir la clase que acumula no reduce el riesgo del subyacente. El principal sigue siendo el riesgo de mercado: si el índice cae, el valor de tus participaciones cae con él, y en un ETF acumulativo esa caída se ve directamente en el precio, sin ningún reparto que la amortigüe.
A partir de ahí, la exposición cambia según el producto: riesgo divisa cuando la clase no está cubierta y cotiza en dólares, riesgo de liquidez en temáticas nicho y riesgo de concentración en índices sectoriales. En la clase de distribución hay además un riesgo específico: los dividendos no están garantizados y el importe repartido puede variar cada trimestre.
Conviene separar ese riesgo de mercado del riesgo de la entidad con la que operas. Los ETFs UCITS se comercializan bajo MiFID II y la supervisión de la CNMV.
Los clientes de sociedades y agencias de valores españolas están cubiertos además por el FOGAIN hasta un máximo de 100.000 € por inversor si la entidad entra en insolvencia. Esa cobertura no compensa las pérdidas de mercado.
En resumen, un ETF acumulativo y uno de distribución pueden replicar el mismo índice y comportarse igual antes de impuestos: lo que cambia es dónde acaba el dividendo. La clase de acumulación lo reinvierte sin coste y retrasa la factura fiscal hasta la venta; la de distribución te lo ingresa cada trimestre y tributa ese mismo año con una retención del 19%.
Si estás construyendo cartera y no necesitas la renta, la clase que acumula te ahorra impuestos anuales y comisiones de reinversión. Si ya vives de tus inversiones o quieres un ingreso predecible, la de distribución te lo da sin vender participaciones. La decisión depende de cuándo necesites el dinero, no de la rentabilidad del producto.
Preguntas frecuentes sobre el ETF acumulativo
No. Antes de llegar al fondo, los dividendos de las acciones sufren la retención del país donde cotiza cada empresa, y eso ocurre igual en la clase de acumulación y en la de distribución. Lo que evitas es la retención española del 19% sobre el reparto, porque no cobras nada en tu cuenta.
En la declaración de la renta, no: mientras no vendas ni cobres dividendos no hay renta que declarar. Sí puede existir una obligación informativa aparte, el modelo 720, cuando los valores están depositados en el extranjero y superan los 50.000 € (art. 42 ter del RD 1065/2007).
Depende del fondo, y lo indica su documentación oficial. Muchos ETFs de réplica física reinvierten los ingresos a medida que los cobran, sin una fecha fija de acumulación, mientras que otros lo consolidan una o dos veces al año. En ningún caso verás el movimiento en tu broker.
Hola. En justetf, cre que bajo el gráfico de las comparaciones, aparece la opción de marcar con o sin dividendos, en una casilla. Un saludo
#10
18/10/24 10:19
Interesante. ¿Alguien sabe si con los etfs de distribución de dividendos se reparten también los dividendos cuando el fondo baja su cotización? Las empresas de dividendos sí suelen seguir dandolos (salvo aquellas que, por pérdidas, no puedan). Lo comento porque no es igual mantener un fondo que replique a un índice cuando hay periodos de bajadas de bolsa sin dividendos que con dividendos. Gracias y un saludo.
#9
22/11/23 23:11
En los ETF de dividendos de distribución la rentabilidad que podemos ver por ejemplo en justetf ¿Descuenta lss dividendos? Es decir a esa rentabilidad se le ha sumado el dividendo o este es aparte.
Nuevo
#8
13/03/23 10:58
Tengo una duda para la que no consigo encontrar una respuesta clara: Cuando invierto en un fondo de inversión de acumulación, ¿cómo se incorporaran ("acumulan") las rentas obtenidas por los activos del fondo? ¿Aumentando el valor liquidativo de cada participación? ¿Por qué, entonces, suele haber tan poca diferencia en el valor liquidativo de las distintas calses de un fondo y no se ve apenas ventaja entre el de la clase acumulación y la clase distribución? Gracias.
Nuevo
#7
21/08/22 14:21
Hola, Mi estrategia de inversión es empezar a invertir ahora y poder jubilarme dentro de unos 30 años (tengo 37 ahora mismo). Ayer empecé a invertir en mis primeros 3 etf. Fueron el etf moderado y el de crecimiento de Blackrock y el de iShares de Smallcaps mundial. A futuros mi idea es seguir con los indexados a los principales indices mundiales. Esto lo hago para asegurarme la jubilación. La duda es, si estoy cogiendo etf's acumulativos para no andar pagando impuestos por los dividendos que voy cobrando, el problema me va a venir cuando quiera jubilarme, ya que no voy a poder vivir de lo que me den de dividendos ya que se seguirán acumulando, y tendré que venderlo todo (y con ello pagar todos los impuestos de golpe) para luego comprar etf's de distribución. Entonces, para seguir mi estrategia, lo ideal sería coger etf's distributivos e ir pagando impuestos por los dividendos cada año que me saldra mas barato que pagar impuestos por todo de golpe, ¿correcto? Gracias
en respuesta a
Pepewa
-
#6
16/05/22 10:50
Buena pregunta. Yo he tenido en Degiro durante casi dos años dos ETF acumulativos (uno del SP500 y otro del N100) y jamás vi que aumentara de ninguna manera la cantidad de participaciones que tenía.
#5
29/10/20 16:39
Antes de nada, muchas gracias por el artículo. Yo estoy invertido en el iShares Core S&P 500 UCITS ETF USD (EUR) | IE00B5BMR087, de Acumulación, y me gustaría conocer cómo se produce ese efecto acumulativo, es decir, ¿con qué frecuencia los rendimientos de los dividendos se incorporan al valor y saber si lo que hace es aumentar el nº de acciones o es el valor de la cotización el que aumenta? Gracias de antemano.
#4
03/05/20 20:53
Muchas gracias me ha sido de gran ayuda este articulo!
Nuevo
#3
06/03/20 18:49
Hola! Gran artículo!! Sabes sobre algunos ETF acumulativos para Bonos?