

Los fondos event driven invierten en empresas atravesando eventos corporativos —fusiones y OPAs, reestructuraciones, escisiones, concursos— para capturar retornos que dependen del desenlace del evento, no de la dirección del mercado. La categoría vivió un año fuerte: el índice HFRI Event-Driven rentó en torno al 11% en 2025, apoyado en la reactivación de las operaciones corporativas (fuente: TIFF, con datos de HFRI). Su gran atractivo para una cartera es la descorrelación; su gran letra pequeña, que bajo la misma etiqueta conviven fondos de riesgo muy distinto. En esta guía vemos qué subestrategias existen, cuánto rinden de verdad, ejemplos de fondos y cómo acceder a ellos desde España.
Event driven es una de las grandes familias de la gestión alternativa, junto a global macro, long/short o market neutral (ver más información sobre las diferencias entre gestión tradicional y alternativa). La emplean sobre todo hedge funds, pero también fondos UCITS tradicionales al alcance del inversor español. La clave está en aprovechar acontecimientos puntuales que provocan ineficiencias en los precios de las compañías: el mercado valora mal la probabilidad y el calendario del evento, y el gestor especializado en analizarlos captura esa diferencia.

Qué subestrategias agrupa la etiqueta "event driven"
Bajo el paraguas event driven, la clasificación oficial de HFR —el proveedor de índices de referencia de hedge funds— distingue cinco subestrategias con perfiles de riesgo muy diferentes:
- Merger arbitrage: comprar la empresa objeto de una operación anunciada y cobrar el spread al cierre. La subestrategia más conservadora: históricamente solo ha registrado dos años negativos en 35 y uno de los menores drawdowns máximos de los 42 índices HFRI (fuente: AllianceBernstein).
- Distressed / Restructuring: deuda de compañías en dificultades o concurso, comprada con grandes descuentos apostando por la recuperación o el canje.
- Special situations: escisiones, ventas de activos, recapitalizaciones y otros eventos transformadores, normalmente con sesgo largo a renta variable.
- Activist: tomar participaciones para forzar cambios en la gestión o la estrategia. La más volátil y direccional.
- Credit arbitrage: posiciones de valor relativo en la estructura de capital, con poca exposición neta a crédito.
Un matiz que sorprende: en la práctica el índice agregado se parece mucho al arbitraje de fusiones — la correlación entre el índice HFRI Event-Driven y el de merger arbitrage rondó el 0,9 entre 2020 y 2025 (fuente: AllianceBernstein). Si te interesa a fondo esa subestrategia estrella, tenemos un artículo dedicado: Merger arbitrage: la estrategia de fusiones que usan los hedge funds.
Cuánto rinde la estrategia event driven
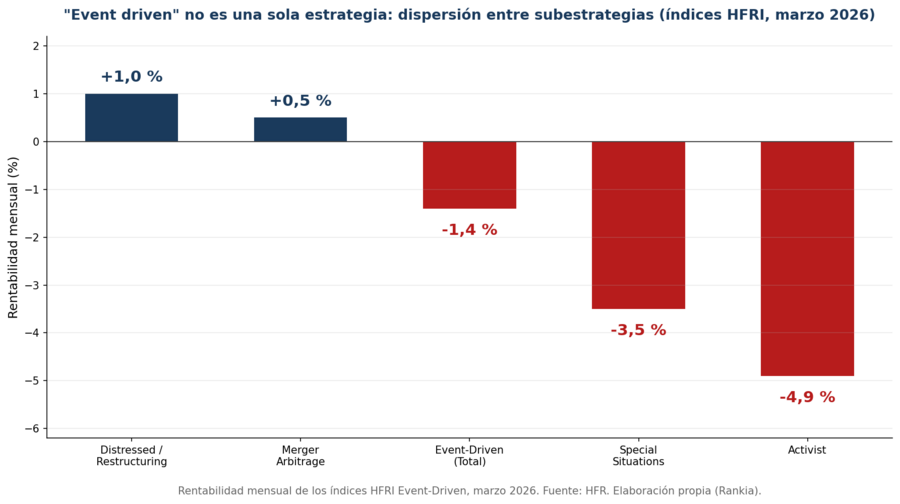
La foto reciente de la categoría (índices HFRI): tras un 2025 en torno al +11%, el arranque del año siguiente mostró la otra cara — el índice agregado cedió un 0,3% en el primer trimestre, con una dispersión enorme entre subestrategias: en un solo mes, distressed avanzó un 1,0% y merger arbitrage un 0,5%, mientras activist caía un 4,9% y special situations un 3,5% (fuente: HFR, marzo 2026). La lección: "event driven" no dice casi nada del riesgo del fondo concreto; hay que mirar qué subestrategia domina su cartera.
El motor de fondo de todas ellas es el mismo: el flujo de operaciones corporativas. Cuando el M&A se reactiva, el universo de oportunidades se amplía; cuando se congela —tipos altos, incertidumbre regulatoria—, la estrategia se queda sin materia prima. Y el riesgo idiosincrático nunca desaparece: alrededor de una de cada diez grandes operaciones anunciadas se acaba abandonando, según el estudio académico "Investor sentiment and M&A withdrawal" (International Review of Financial Analysis, 2024), y esos fracasos son los que generan las pérdidas súbitas de la categoría.
Algunos ejemplos de Fondos Event Driven
Candriam Risk Arbitrage
Su estrategia de inversión consiste en una gestión de arbitraje para aprovechar diferenciales de precio entre mercados, sectores, monedas e instrumentos como consecuencia de la realización o no de un determinado acontecimiento. Estos acontecimientos pueden ser financieros, legislativos, temáticos, etc.
Su cartera está formada principalmente por empresas implicadas en operaciones públicas de compra (OPAs) y de canje, sin descartar otras situaciones como escisiones y cambios de accionariado. Perfil de volatilidad históricamente muy bajo dentro de la categoría.
BlackRock Global Event Driven
Este fondo invierte tanto en renta variable como en renta fija para lograr una descorrelación del mercado mediante la exposición a eventos que denomina catalizadores. Estos eventos incluyen fusiones y adquisiciones anunciadas, ofertas, escisiones, reestructuraciones y cambios de gestión, con posiciones tanto largas como cortas.
En la siguiente imagen vemos un ejemplo de las principales posiciones de un fondo de este tipo. Es habitual en esta clase de fondos la inversión tanto en posiciones cortas como largas.

Otros fondos Event Driven
Helium Opportunités (Syquant Capital)
- Perfil: arbitraje de eventos de baja volatilidad.
Allianz Merger Arbitrage Strategy
- Perfil: arbitraje puro de fusiones anunciadas.
JPM Global Merger Arbitrage
- Perfil: merger arbitrage global con mayor tolerancia a volatilidad.
Cómo invertir en fondos event driven desde España
La vía práctica para el inversor español son los fondos UCITS de gestión alternativa comercializados en España, que puedes localizar filtrando por categorías de retorno absoluto o event driven en el comparador de fondos de Rankia, y encajar en tu asignación simulando la cartera en MyPortfolio. Tienen además una ventaja específica de nuestro mercado: al ser fondos traspasables, puedes rotar entre ellos sin peaje fiscal, algo relevante en una categoría donde la oportunidad va y viene con el ciclo de M&A.
Los ETFs estadounidenses especializados en event driven o merger arbitrage, en cambio, no suelen estar disponibles para el minorista europeo al no ser UCITS y carecer del documento de datos fundamentales que exige la normativa PRIIPs.
¿Qué es una fusión de empresas?
Una fusión es un proceso de concentración de empresas previa disolución de la personalidad jurídica de todas o alguna de ellas. Así, se forma un patrimonio conjunto y se agrupan todos los socios en una sola empresa.
La fusión puede ser por absorción, caso en el cual una empresa adquiere el patrimonio de otra u otras, que son disueltas, pero no liquidadas. El otro tipo de fusión es por creación de nueva empresa. En este caso todas las empresas implicadas se disuelven para dar lugar a una nueva formada por el patrimonio de las entidades disueltas.
No hay que confundir la absorción con la adquisición. En este caso una empresa compra o se hace con la mayoría de las acciones de otra empresa, con el fin de controlar su gestión. No se mezclan los patrimonios, que permanecen independientes.
¿Suspensión de pagos, quiebra o concurso de acreedores?
Conviene aclarar estos términos, porque en el lenguaje coloquial se mezclan. "Suspensión de pagos" y "quiebra" son las figuras de la legislación española anterior: la suspensión de pagos describía una situación transitoria de falta de liquidez para atender los pagos a corto plazo, mientras que la quiebra designaba la insolvencia definitiva, cuando el valor de la empresa es inferior a sus deudas.
En el marco legal vigente, ambas situaciones se canalizan a través del concurso de acreedores, el procedimiento único que se abre para que los acreedores cobren de la forma más ordenada posible, siguiendo las reglas de prelación de créditos. Para el gestor event driven, el matiz importa: no es lo mismo una compañía con un problema temporal de liquidez —candidata a reestructuración y a que su deuda se recupere— que una insolvente de forma definitiva, donde la batalla es por el orden de cobro.
Un evento de manual visto desde España: la OPA de BBVA sobre Sabadell
Si quieres entender qué analiza a diario un fondo event driven, el mejor ejemplo reciente en el mercado español es la OPA de BBVA sobre Banco Sabadell: 17 meses de proceso, condiciones del Consejo de Ministros, mejora de oferta y un desenlace —la aceptación quedó en el 25,47% frente al mínimo de en torno al 50%— que dejó la operación sin efecto (fuente: resultado comunicado por la CNMV, octubre 2025).
Probabilidades de cierre, riesgo político, spreads que se mueven con cada hito regulatorio: exactamente la materia prima de estos fondos. Lo desmenuzamos paso a paso en la guía de merger arbitrage.
Probabilidades de cierre, riesgo político, spreads que se mueven con cada hito regulatorio: exactamente la materia prima de estos fondos. Lo desmenuzamos paso a paso en la guía de merger arbitrage.
Qué opina la comunidad Rankia de invertir en eventos corporativos
La comunidad siguió ese evento en directo en el hilo histórico ¿Qué está pasando en el Banco de Sabadell?, con más de 850 páginas de debate sobre la prima, la probabilidad de cierre y las condiciones del Gobierno — la misma disciplina de análisis que aplica un gestor event driven. Desde los blogs de Rankia, @theveritas lo formuló con la mentalidad de esta estrategia:
"Analicemos lo ocurrido con el objetivo único de obtener un lucro de la operación o de la no operación […] somos precioaceptantes y lo que vamos a hacer es ver que significará esto."
— @theveritas [blog "Definitivamente quizá", Rankia, junio 2025]
👉 Ver análisis completo: La OPA de BBVA a Sabadell se complica
Ese es el patrón que separa al inversor de eventos del resto del foro: no discute si la operación gusta o conviene al país, discute a qué precio y con qué probabilidad compensa. Para dudas sobre fondos concretos de la categoría, el foro de fondos de inversión es el punto de encuentro.
¿Para quién tienen sentido los fondos event driven?
La categoría de fondos event driven está formada por productos muy heterogéneos: bajo la misma etiqueta conviven arbitrajes de fusiones de volatilidad mínima y fondos activistas con vaivenes de renta variable. Nuestra recomendación práctica: tienen sentido como satélite descorrelacionador (no como núcleo de cartera) para un inversor que ya tiene construida su base de renta variable y fija, que entiende que el retorno depende del ciclo de operaciones corporativas, y que antes de suscribir mira tres cosas — qué subestrategia domina la cartera, la volatilidad histórica del fondo concreto y sus comisiones totales. Y si el fondo no explica con claridad en qué eventos invierte, esa opacidad ya es información.
Preguntas frecuentes sobre fondos event driven
¿Qué es un fondo event driven?
Es un fondo que invierte en empresas atravesando eventos corporativos (fusiones, OPAs, reestructuraciones, concursos) para obtener retornos que dependen del desenlace del evento y no de la dirección del mercado.
Es un fondo que invierte en empresas atravesando eventos corporativos (fusiones, OPAs, reestructuraciones, concursos) para obtener retornos que dependen del desenlace del evento y no de la dirección del mercado.
¿Son fondos de bajo riesgo?
Depende de la subestrategia: el arbitraje de fusiones ha sido históricamente muy estable (dos años negativos en 35, según los índices HFRI), pero las subestrategias activistas o de situaciones especiales pueden caer como la renta variable.
Depende de la subestrategia: el arbitraje de fusiones ha sido históricamente muy estable (dos años negativos en 35, según los índices HFRI), pero las subestrategias activistas o de situaciones especiales pueden caer como la renta variable.
¿Cuánto renta la categoría?
Es cíclica: el índice HFRI Event-Driven rentó en torno al 11% en 2025 con el M&A reactivado, tras años más pobres cuando las operaciones corporativas se congelaron.
Es cíclica: el índice HFRI Event-Driven rentó en torno al 11% en 2025 con el M&A reactivado, tras años más pobres cuando las operaciones corporativas se congelaron.
¿Puedo comprar estos fondos desde España?
Sí: hay fondos UCITS event driven registrados para su comercialización en España, localizables en el comparador de fondos de Rankia. La disponibilidad concreta depende de tu comercializadora o banco, así que verifica que trabaja con la gestora antes de decidir.
Sí: hay fondos UCITS event driven registrados para su comercialización en España, localizables en el comparador de fondos de Rankia. La disponibilidad concreta depende de tu comercializadora o banco, así que verifica que trabaja con la gestora antes de decidir.
¿En qué se diferencian del merger arbitrage?
El merger arbitrage es una de las subestrategias dentro del paraguas event driven, centrada solo en operaciones anunciadas. Un fondo event driven amplio también puede invertir en deuda distressed, escisiones o campañas activistas.
El merger arbitrage es una de las subestrategias dentro del paraguas event driven, centrada solo en operaciones anunciadas. Un fondo event driven amplio también puede invertir en deuda distressed, escisiones o campañas activistas.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. Los fondos de gestión alternativa pueden registrar pérdidas y su comportamiento pasado no garantiza resultados futuros. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.


