Pequeño análisis de por qué yo espero una expansión de múltiplos natural de alrededor del 1% anual en las próximas décadas debido al creciente apalancamiento financiero. Por qué un PER 15 de 1990 es igual que un PER 20 hoy y será igual a un PER 25 en 2050.
Edito 10/04/2023: he rehecho el cálculo estadístico en el que se intenta calcular el tiempo que el precio del S&P500 se adelanta a los beneficios empresariales porque me parecía muy sospechoso, y efectivamente he encontrado incorrecciones en el cálculo, y se ve que el precio del S&P500 se adelanta a los beneficios en alrededor de 3 meses en promedio. Disculpas a quien haya leído la versión previa del documento.
Aviso legal: Este artículo no es ninguna recomendación de inversión en ningún producto financiero, ni asesoramiento financiero de ningún tipo. Solo es legal ofrecer asesoramiento financiero a través de una entidad autorizada por la CNMV y únicamente como cliente, no debe tomar este blog como asesoramiento financiero. Solo expongo mi metodología de inversión particular que aplico, tal cual la expongo, con mi propio capital.
Nota: Este es un análisis muy personal y quizás con los mismos datos que expongo llegues a conclusiones diferentes o quizás opines que estoy totalmente equivocado, haz tu propio análisis personal antes de tomar ninguna decisión, simplemente lo comparto. No debes tomarlo como consejo de inversión porque es absolutamente ilegal.
Resumen
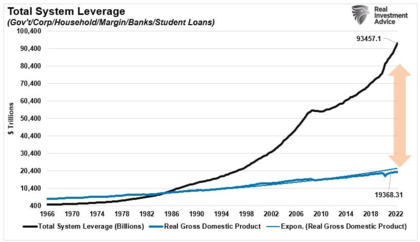
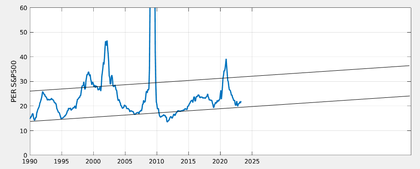
Desde 1990 el apalancamiento financiero crece a un ritmo del 5.6% anual mientras que los beneficios empresariales del S&P500 lo hacen a un 3.8% anual, descontando inflación. El apalancamiento financiero potencia el crecimiento dela economía y los beneficios empresariales, pero los beneficios crecen a menor ritmo ya que el proceso es actualmente ineficiente. Esa ineficiencia desvía parte de ese apalancamiento fácil hacia los mercados financieros en búsqueda de mayores retornos de mayor riesgo, haciendo subir las valoraciones poco a poco y de forma constante, una expansión de múltiplos de base lenta pero constante.
Este efecto no tiene nada que ver con la inflación. No hay que tener miedo a valoraciones algo más altas en el futuro, la burbuja no está en el mercado sino en el apalancamiento financiero y que al igual que la inflación no tiene vuelta atrás.
Como efecto secundario, las valoraciones se potenciarían más en las grandes compañías ya que es donde puede entrar el gran capital, aumentando así la brecha de valoración entre grandes y pequeñas compañías, potenciando a su vez a los índices como el S&P500 que sobreponderan a las grandes empresas.
Y el apalancamiento no es algo que vaya a detenerse, lo lógico es que cada vez se sofistique más; políticas de tipos cero, quantitative easing, eliminación del coeficiente de caja, etc.
Estaba trabajando con datos históricos del S&P500 para tratar de cuantificar el tiempo que el índice se adelanta a los beneficios empresariales. O ver si simplemente eso es falso.
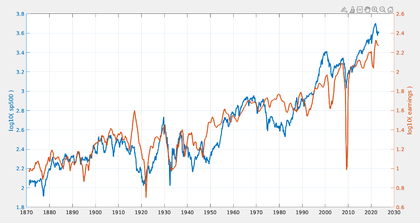
Podemos graficar el S&P500 y los beneficios empresariales del S&P500, de forma logarítmica y ajustado a inflación.
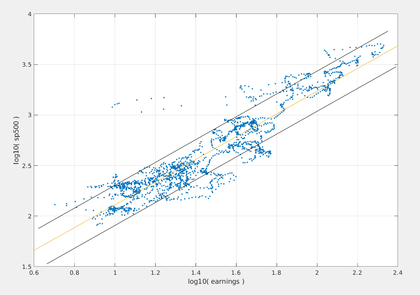
Podemos ver que hay una correlación muy alta, lo que es lógico. Podemos verlo mucho más claro si graficamos una variable respecto a otra.
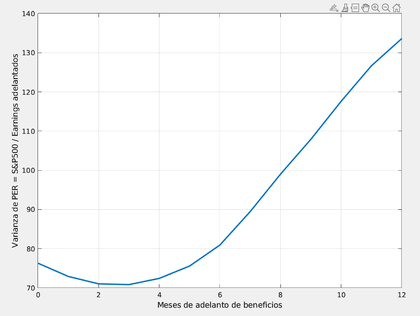
Para poder averiguar si el precio del S&P500 se adelanta a los beneficios, podemos pensar lo siguiente. Si el mercado en un momento determinado observa que los beneficios empresariales van a descender, ajustará el precio a la baja de forma que la valoración por PER se ajustará respecto a esos beneficios futuros. Lo mismo al contrario, si el mercado en un momento observa que los beneficios empresariales van a crecer, ajustará el precio al alza ajustando ese PER a los beneficios futuros. Esto significa que las valoraciones por PER respecto a los beneficios presentes estarían más “desajustadas” y serán más dispersas que las valoraciones por PER respecto a los beneficios futuros. Es decir, si dibujásemos un histograma del PER de beneficios futuros sería más compacto que un histograma del PER de beneficios presentes. Tanto la varianza, el coeficiente de asimetría, y la kurtosis serían menores en PER de beneficios futuros. En la siguiente gráfica se ve la varianza, y efectivamente eso es eso lo que se observa. Y se puede observar lo mismo con el coeficiente de asimetría y kurtosis.
Es decir, el S&P500 se adelanta alrededor de 3 meses a los beneficios en promedio.
Nosotros como inversores no tenemos acceso a esa información, por incapacidad material de analizar el mercado completo. Pero el mercado sí, a través del consenso de todos los participantes que analizan partes diferentes del mercado.
Pero el mercado no se valora a PER constante, ese ajuste de valoración respecto a los beneficios solo es la marea de fondo, pero luego cada participante tiene su motivación diferente en cada momento, y las valoraciones oscilarán alrededor de esa base de fondo.
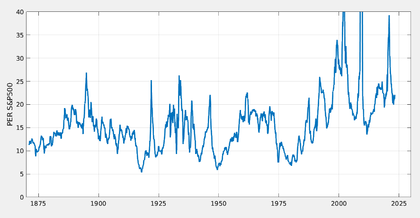
Podemos dibujar el PER en ese mismo periodo, y podemos observar un cambio bastante importante en las décadas de 1970 y 1980.
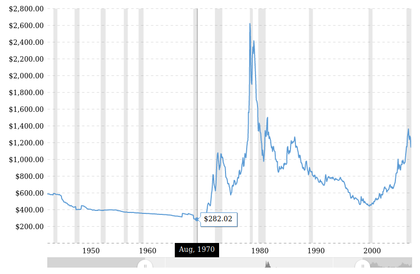
¿Qué pasó entonces? El fin del patrón oro (1971) y el comienzo de la era del apalancamiento.
Entre 1970 y 1980 el precio del oro explosionó eclipsando al S&P500 que entró en una espiral bajista deprimiendo también las valoraciones, y entre 1980 y 1990 el S&P500 se recuperó deprimiendo a su vez el precio del oro.
¿Pero qué paso a partir de 1990 con el PER una vez desaparecido el patrón oro y con el apalancamiento en crecimiento exponencial? Lo podemos ver en la siguiente gráfica. La recta en negro marca un crecimiento del 1% anual.
Crecimiento de beneficios antes de 1990: 1.5%
Crecimiento de beneficios desde 1990: 3.8%
Crecimiento del apalancamiento desde 1990: 5.6%
El apalancamiento financiero potencia el crecimiento de la economía y los beneficios empresariales, pero los beneficios crecen a menor ritmo ya que el proceso es actualmente ineficiente. Esa ineficiencia desvía parte de ese apalancamiento fácil hacia los mercados financieros en búsqueda de mayores retornos de mayor riesgo, haciendo subir las valoraciones poco a poco y de forma constante, una expansión de múltiplos de base lenta pero constante, cambiando poco a poco la referencia de PER “barato”.