


Indemo es una plataforma de inversión que permite a particulares comprar, desde solo 10 euros, participaciones en activos inmobiliarios vinculados a deuda hipotecaria adquirida con descuento. La propuesta resulta atractiva porque combina un ticket de entrada bajo, una garantía inmobiliaria real y unas rentabilidades objetivo de dos dígitos.
En este análisis repasamos cómo funciona el producto, qué respaldo regulatorio tiene realmente, qué rentabilidad cabe esperar y qué riesgos conviene valorar antes de invertir.
Qué es Indemo
Indemo es la marca comercial de Indemo SIA, una firma de inversión letona con sede en Riga, fundada en 2022 y con actividad pública desde 2023. Su modelo de negocio consiste en comprar carteras de préstamos hipotecarios impagados, los llamados NPL o «non-performing loans», a bancos españoles y fondos de inversión, normalmente con descuentos significativos sobre su valor nominal (la propia plataforma cita un descuento medio del 57,3 %), y trasladar esa oportunidad a inversores particulares mediante valores negociables llamados «Notes».
Instrumento |
Notes (valores respaldados por deuda hipotecaria) |
🏠 Activo subyacente
|
Préstamos hipotecarios morosos con garantía inmobiliaria en España |
💰 Importe mínimo
|
10 € |
💲Comisiones para el inversor
|
Sin comisiones (salvo gastos bancarios de terceros) |
📈 Rentabilidad objetivo
|
15,1 % anual en escenario moderado; histórico de activos liquidados superior al 15 %
|
⌛ Plazo
|
Variable según resolución del activo; puede extenderse varios años |
🪙 Liquidez
|
El lanzamiento del mercado secundario está previsto para noviembre de 2026 y ya cuenta con las autorizaciones del regulador. |
🏛️ Regulador
|
Banco Central de Letonia (Latvijas Banka), bajo MiFID II, con pasaporte comunitario a España (CNMV como supervisor de acogida) |
🛡️ Protección al inversor
|
Fondo de compensación de hasta 20.000 €; cubre solo insolvencia o fraude de Indemo, no el riesgo de la inversión |
📍Entidad
|
Indemo SIA (Riga, Letonia) |
🔃 Reevaluación de mercado
|
Actualización dinámica del precio de mercado del colateral, en función de las operaciones de compraventa reales —vinculadas a los datos de compraventa que aportan las notarías— y del avance de la fase legal de cada expediente. |
Cada Note está vinculada a un préstamo o a un inmueble concreto, tiene un ISIN propio y un valor nominal de un céntimo de euro. Se trata, por tanto, de un producto de inversión alternativa y de riesgo elevado, bastante alejado de los depósitos o los bonos con los que a veces se compara en el discurso comercial de la propia plataforma.
Cómo funciona la inversión en préstamos morosos con garantía inmobiliaria
Indemo estructura cada operación en cuatro fases.
-
Selección y due diligence. Analiza las carteras de deuda que le ofrecen bancos y fondos; según la propia compañía, más del 90 % de las oportunidades recibidas quedan descartadas.
-
Titulización y oferta. Los préstamos seleccionados se titulizan a través de Nasdaq CSD y se convierten en Notes conformes con MiFID II y el Reglamento de Folletos.
-
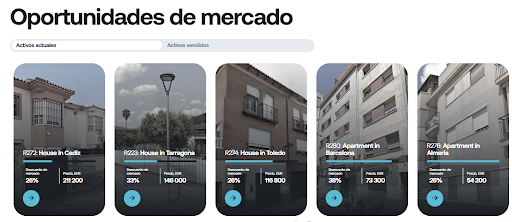
Inversión y cartera. Los inversores eligen activos por descuento, ubicación o tipo de inmueble, o delegan la selección en la herramienta de autoinversión.
- Resolución y retorno. Un gestor especializado (el «servicer») resuelve la deuda por vía judicial, por acuerdo extrajudicial con el deudor o vendiendo la posición en el mercado secundario institucional.
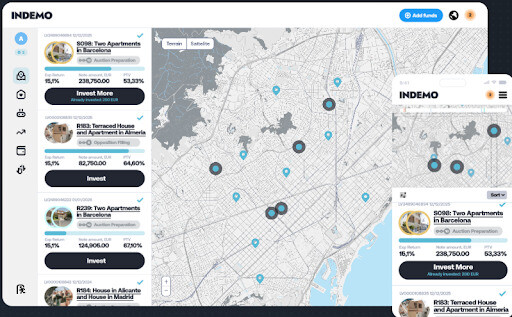
La garantía inmobiliaria de la que habla Indemo es una hipoteca sobre una vivienda residencial en España, no un simple aval. Si el proceso llega a su fase final, la recuperación se produce mediante ejecución hipotecaria y subasta judicial, un procedimiento que la propia plataforma reconoce que «puede prolongarse varios años». El dinero recuperado se destina primero a devolver el capital del inversor y, si sobra, el excedente se reparte entre el inversor y el servicer según un porcentaje pactado.
Rentabilidad, ¿12 %-15 % o más?
La comunicación de Indemo mezcla varias cifras que conviene diferenciar.
-
10 % anual. Tipo de interés medio ponderado de los préstamos hipotecarios en cartera.
-
15,1 % anual. Rentabilidad objetivo en un escenario moderado, en el que el 90 % de la deuda se resuelve en los primeros 18 meses.
-
Más del 15 % anual. Rentabilidad media de los activos ya liquidados, con analistas independientes situando la media de las primeras operaciones cerradas entre el 21 % y el 26 %, en un rango muy amplio (15,1 % a picos puntuales superiores al 100 % en casos concretos).
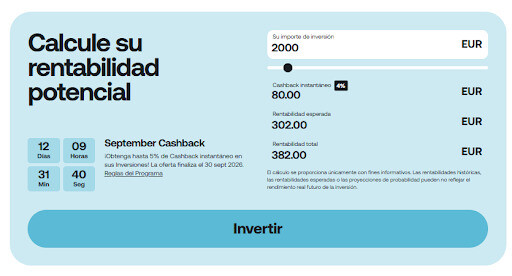
A mediados de 2026 ya se han completado 26 operaciones con la deuda totalmente repagada. El equipo gestor, trabaja con préstamos morosos (NPL) desde 2020, por lo que las rentabilidades potenciales se apoyan en una experiencia amplia.
Además, el plazo de la inversión no está fijado de antemano, sino que depende de cuánto tarde en resolverse cada préstamo. Ese proceso avanza siempre por dos vías en paralelo, la negociación de un acuerdo extrajudicial con el deudor, a cargo del equipo negociador, y la vía judicial, a cargo del equipo legal, que busca llegar a la fase de subasta lo antes posible, lo que puede alargar el plazo desde poco más de un año hasta varios años.
Licencia y regulación
Indemo se presenta como una plataforma «con licencia MiFID», y es cierto que Indemo SIA es una empresa de servicios de inversión autorizada y supervisada por el Banco Central de Letonia (Latvijas Banka) al amparo de la normativa MiFID II desde noviembre de 2022. Gracias al pasaporte comunitario, la firma puede prestar sus servicios en 29 Estados miembros de la Unión Europea, España entre ellos, con la CNMV actuando como supervisor de acogida en territorio español.
🚨 Matiz importante
Estar autorizada bajo pasaporte comunitario es distinto de estar registrada por la CNMV como entidad española, algo que no ocurre. Indemo no es una firma de inversión autorizada directamente por el regulador español, sino una entidad letona que opera en España bajo el pasaporte MiFID.
La sociedad cuenta además con un sistema de compensación a inversores, obligatorio en la Unión Europea, que cubre hasta 20.000 € en caso de fraude, quiebra o fallo operativo de Indemo. Ese fondo no compensa las pérdidas derivadas del propio riesgo de la inversión, como la morosidad del deudor o una recuperación inferior a lo esperado, algo que la propia plataforma aclara en su documentación legal.
Comisiones e importe mínimo
Invertir en Indemo no tiene coste para el usuario. La plataforma no cobra por abrir cuenta, ingresar, invertir ni retirar fondos, más allá de posibles comisiones bancarias en transferencias internacionales.
La inversión mínima es de 10 euros por Note, la misma cifra que rige para las retiradas. Según la plataforma, las retiradas se procesan en uno o dos días hábiles, a los que hay que sumar el tiempo del propio SEPA. Indemo actúa como agente fiscal y retiene automáticamente el impuesto correspondiente antes de abonar las ganancias, con porcentajes que varían según la residencia fiscal del inversor.
La inversión mínima es de 10 euros por Note, la misma cifra que rige para las retiradas. Según la plataforma, las retiradas se procesan en uno o dos días hábiles, a los que hay que sumar el tiempo del propio SEPA. Indemo actúa como agente fiscal y retiene automáticamente el impuesto correspondiente antes de abonar las ganancias, con porcentajes que varían según la residencia fiscal del inversor.
El enfoque de Indemo con los deudores
Ante la controversia que puede generar invertir en deuda impagada de personas físicas, Indemo defiende un enfoque que califica de socialmente responsable. Según explica la compañía, sus socios en España priorizan el acuerdo extrajudicial con el deudor antes de acudir a la vía legal, y aplican como política interna la condonación de la parte de la deuda que supera el valor de la vivienda que la garantiza, de modo que el deudor no siga siendo perseguido por la diferencia una vez vendido el inmueble. Indemo respalda esta política con varios casos concretos de condonación de deuda documentados en su propio blog.
⚠️ Se trata, en cualquier caso, de compromisos y ejemplos comunicados por la propia plataforma, sin verificación por un tercero independiente, por lo que conviene tomarlos como la política declarada de la empresa y no como un hecho auditado.
Ventajas y desventajas de Indemo
Pros
- ✅ Ticket mínimo bajo (10 €).
- ✅ Sin comisiones directas para el inversor.
- ✅ Garantía real (hipoteca) sobre vivienda en España.
- ✅ Rentabilidad objetivo elevada frente a renta fija tradicional.
- ✅ Trazabilidad de cada activo (ISIN, tasación independiente).
- ✅ Licencia MiFID II con pasaporte a toda la UE, incluida España, supervisada por la CNMV como ESI extranjera (Nº Registro 5191).
Contras
- ❌ Sin mercado secundario activo, aunque su lanzamiento —previsto para noviembre de 2026— ya cuenta con las autorizaciones necesarias del regulador.
- ❌ Plazo de recuperación incierto y potencialmente largo.
- ❌ Dependencia de un único servicer.
¿Para qué tipo de inversor tiene sentido Indemo?
Indemo ofrece acceso a un nicho de inversión alternativa, la deuda hipotecaria morosa con descuento, que hasta hace pocos años solo estaba al alcance de inversores institucionales, con un ticket de entrada muy bajo y sin comisiones directas para el inversor.
A cambio de tener en cuenta de que se trata de una inversión alternativa con características diferentes a los productos tradicionales: menor liquidez, plazos de recuperación variables y un historial operativo todavía en desarrollo. Por ello, puede tener sentido como complemento dentro de una cartera diversificada, pero requiere analizar bien el funcionamiento del producto, los riesgos asociados y el horizonte temporal de la inversión.
A cambio de tener en cuenta de que se trata de una inversión alternativa con características diferentes a los productos tradicionales: menor liquidez, plazos de recuperación variables y un historial operativo todavía en desarrollo. Por ello, puede tener sentido como complemento dentro de una cartera diversificada, pero requiere analizar bien el funcionamiento del producto, los riesgos asociados y el horizonte temporal de la inversión.
Este artículo tiene fines informativos y no constituye asesoramiento financiero ni una recomendación de inversión. Antes de invertir, revisa el folleto base y los documentos de datos fundamentales (KID) de cada Note en la web de Indemo.
Preguntas frecuentes sobre Indemo
Indemo cuenta con licencia MiFID II del regulador letón y con un fondo de compensación de hasta 20.000 € frente a la insolvencia o el fraude de la propia plataforma, pero eso no significa que la inversión esté garantizada. El capital está expuesto al riesgo de que el deudor no pague, de que la vivienda se venda por menos de lo previsto o de que el proceso se alargue, y la propia Indemo advierte de que puede no devolverse el capital invertido.
La rentabilidad objetivo publicada es del 15,1 % anual en un escenario moderado, y las primeras operaciones cerradas han arrojado de media cifras superiores, aunque sobre una muestra todavía pequeña. La rentabilidad final de cada inversor depende del resultado concreto de los préstamos en los que invierta.
No hay un mercado secundario activo para vender las Notes, por lo que el dinero queda inmovilizado hasta que se resuelve el préstamo subyacente, un proceso que puede tardar desde poco más de un año hasta varios años.
Indemo actúa como agente fiscal y retiene automáticamente el impuesto correspondiente antes de abonar las ganancias, con un porcentaje que depende de la residencia fiscal del inversor. Conviene confirmar el tratamiento fiscal aplicable con un asesor antes de invertir.


