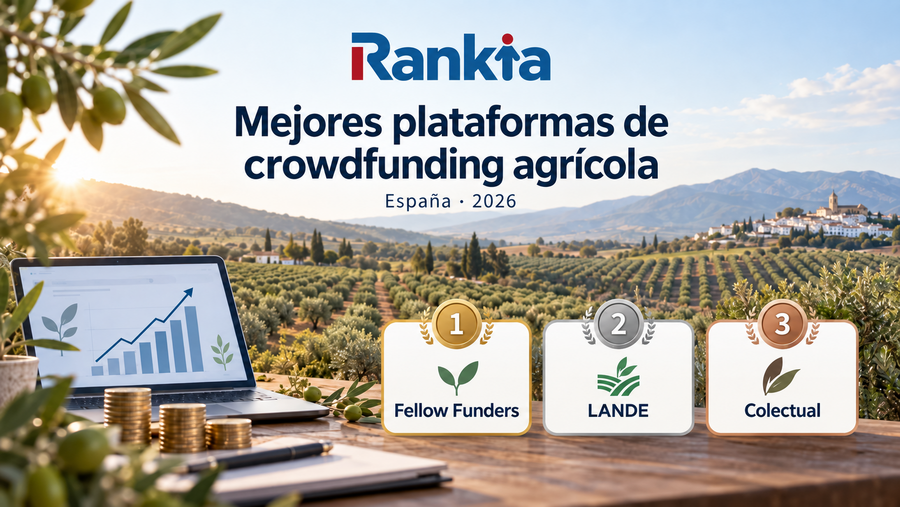
Las mejores plataformas de crowdfunding agrícola en España en septiembre de 2026 son Fellow Funders, LANDE y Colectual, las tres autorizadas bajo el Reglamento (UE) 2020/1503. Las comparamos por autorización, modelo de inversión, trayectoria agro, ticket mínimo y mecanismos de liquidez.
Mejores plataformas de crowdfunding agrícola en España en 2026: Fellow Funders, LANDE y Colectual.
Ranking de las mejores plataformas de crowdfunding agrícola
Antes de entrar al detalle de cada plataforma, esta comparativa resume las principales diferencias entre Fellow Funders, LANDE y Colectual en regulación, modelo de inversión, especialización agrícola, inversión mínima, rentabilidad objetivo y liquidez.
Fellow Funders PSFP, S.A. es la plataforma española de referencia para invertir en proyectos agrícolas mediante financiación participativa. Autorizada por la CNMV como PSFP con el número 2 desde noviembre de 2022, ha canalizado más de 50 millones de euros en más de 100 proyectos desde 2016, entre sus verticales agroalimentaria e inmobiliaria.
El inversor entra en el capital de cada plantación, no presta dinero: cada proyecto se estructura como una sociedad independiente, con ticket desde 500 euros según ronda y sin comisión para el inversor.
Su vertical agro está activa desde 2018, con 7 millones de euros en 8 rondas, centrada en cultivos leñosos ecológicos (olivar, almendro y pistacho). Su ronda más reciente, Alboris Sextus, incorpora ventanas de recompra entre 2031 y 2035, un mecanismo de liquidez poco habitual en este tipo de inversión. ➡️ Review completa Fellow Funders.
LANDE es una plataforma letona especializada en préstamos agrícolas, con licencia paneuropea ECSP desde febrero de 2024. A diferencia de Fellow Funders, no ofrece capital: presta directamente a agricultores con garantías reales como tierra, maquinaria o cosecha.
Ha superado los 47 millones de euros financiados, con ticket mínimo de solo 50 euros y plazos de 9 a 36 meses a un interés de entre el 10% y el 16%. Cobra intereses periódicos en vez de esperar a la revalorización de un proyecto, lo que da más liquidez a cambio de menor potencial a largo plazo.
⚠️ Riesgos: impago pese a las garantías, concentración en el este de Europa, y supervisión desde fuera de España.
🥉 Colectual
Colectual es una PSFP valenciana fundada en 2015, autorizada por la CNMV y, desde 2023, también bajo el Reglamento (UE) 2020/1503. En 2024 se fusionó con Socilen bajo la marca Colectual Socilen.
No es agro-exclusiva: financia pymes en general, pero incluye cooperativas y empresas agrícolas entre sus préstamos, con ticket desde 100 euros y rentabilidad más moderada, entre el 4% y el 7%.
⚠️ Riesgos: menor disponibilidad de proyectos agrícolas frente a las otras dos, y rentabilidad objetivo más baja.
¿Qué es el crowdfunding agrícola y cómo funciona?
El crowdfunding agrícola es una modalidad de financiación participativa en la que muchos inversores particulares aportan capital a proyectos del sector primario a través de una plataforma regulada. A diferencia del crowdlending, en el que el inversor presta dinero y cobra intereses, el modelo de capital (como el de Fellow Funders) hace que el inversor entre a formar parte de la sociedad que gestiona la plantación o el proyecto, asumiendo el riesgo y el potencial de revalorización de un socio, no de un prestamista.
La razón de ser de este modelo está en el desajuste entre los plazos de un cultivo leñoso y los del crédito bancario tradicional: un olivar tarda entre 5 y 7 años en dar rendimiento comercial, un pistachero entre 7 y 10. Ningún banco estructura un crédito a esos plazos con la flexibilidad que necesita un agricultor, y ahí es donde el crowdfunding regulado cubre el hueco.
¿Cómo elegir una plataforma de crowdfunding agrícola?
Autorización y supervisor: comprueba que la plataforma figura como PSFP en el registro de la CNMV o cuenta con pasaporte europeo bajo el Reglamento (UE) 2020/1503.
Trayectoria en agro: años operando, número de rondas cerradas y capital movilizado en el sector.
Tipo de activo y estructura: si entras en el capital de la sociedad o si prestas dinero con garantía.
Mecanismos de liquidez: si existen ventanas de recompra o solo puedes vender en un mercado secundario, cuando lo hay.
Ticket mínimo y comisiones para el inversor.
Seguimiento posterior: con qué frecuencia y detalle informa la plataforma del progreso del proyecto.
Riesgos del crowdfunding agrícola
Toda inversión en crowdfunding agrícola conlleva riesgo real, con independencia de la plataforma elegida:
Iliquidez fuera de las ventanas de recompra: tu dinero puede quedar inmovilizado varios años.
Plazos largos, ligados al ciclo productivo del cultivo o al vencimiento del préstamo.
Riesgo agronómico y climático: una mala cosecha o un evento climático adverso afecta directamente al rendimiento del proyecto.
Posible pérdida total o parcial del capital invertido.
Fiscalidad del crowdfunding agrícola en España
Cuando inviertes en el capital de una sociedad de nueva creación (como ocurre con cada plantación de Fellow Funders), puede aplicarte la deducción del 50% en el IRPF prevista en el artículo 68.1 de la Ley 35/2006 para inversores en empresas de nueva o reciente creación, con una base máxima de 100.000 euros al año. No es el régimen específico de empresa emergente de la Ley de Startups ni requiere certificado ENISA: aplica porque cada plantación se constituye como una sociedad nueva, no por tratarse de una startup tecnológica.
Si inviertes mediante crowdlending agrícola, como en LANDE o Colectual, los intereses cobrados tributan como rendimientos del capital mobiliario en la base del ahorro, no como ganancia patrimonial. LANDE respalda sus préstamos agrícolas garantizados con tierra, maquinaria o cosecha.
Preguntas frecuentes
La seguridad depende de que la plataforma esté autorizada como PSFP por la CNMV o cuente con pasaporte europeo bajo el Reglamento (UE) 2020/1503. La regulación exige transparencia y procedimientos de admisión, pero no elimina el riesgo de pérdida de capital, que es inherente a cualquier inversión en proyectos agrícolas.
Depende de la plataforma: desde 50 euros en LANDE, 100 euros en Colectual y desde 500 euros en Fellow Funders, según la ronda concreta.
Varía según el modelo: el crowdlending agrícola suele moverse entre el 4 y el 16 por ciento según la plataforma y el riesgo del préstamo; el crowdfunding de capital, como el de Fellow Funders, no fija una rentabilidad objetivo única, sino que depende de cada operación y su documentación. En ningún caso es una cifra garantizada.
En el crowdfunding de capital te conviertes en socio de la sociedad que gestiona el proyecto agrícola, asumiendo su riesgo y su potencial de revalorización. En el crowdlending prestas dinero a un agricultor o empresa agrícola a cambio de intereses, normalmente respaldado por una garantía real.
Solo si la plataforma ofrece un mecanismo de liquidez explícito, como las ventanas de recompra de Fellow Funders o el cobro periódico de intereses de LANDE. Fuera de esos mecanismos, el capital queda inmovilizado hasta el vencimiento del proyecto o del préstamo.
No. La inversión en capital de una sociedad de nueva creación puede acogerse a la deducción del 50 por ciento en el IRPF sobre una base máxima de 100.000 euros. Los intereses del crowdlending tributan como rendimientos del capital mobiliario en la base del ahorro.
El inversor puede perder parte o la totalidad del capital aportado. En el crowdlending, las garantías reales, como tierra, maquinaria o cosecha, permiten a la plataforma intentar recuperar parte del importe, pero ejecutar una garantía lleva tiempo y no siempre cubre el importe total.