Invertir en el sector agrícola con crowdlending y equity crowdfunding
Invertir en el sector agrícola con crowdlending y equity crowdfunding
El crowdlending y el equity crowdfunding agrícola permiten invertir en el campo desde plataformas digitales, con proyectos como Alboris Mancha. Te contamos cómo funcionan, sus riesgos y beneficios.
El sector agrícola ofrece cada vez más alternativas de inversión, más allá del ahorro tradicional. Dos de los modelos más extendidos son el crowdlending agrícola, que permite prestar dinero directamente a agricultores y empresas agrícolas a través de plataformas digitales, con rentabilidades anuales que suelen situarse entre el 8% y el 12% y normalmente respaldadas por garantías reales, y el equity crowdfunding agrícola, en el que el inversor entra como socio de un proyecto concreto a cambio de una participación en su capital.
En este artículo veremos cómo funcionan ambos modelos, qué las diferencia, los riesgos que conviene conocer y con qué plataformas acceder.
El proceso varía según el modelo, pero en ambos casos es más sencillo de lo que parece.
Crowdlending agrícola
Un agricultor solicita financiación a la plataforma para comprar maquinaria, semillas, pagar arrendamientos o cubrir gastos de campaña.
La plataforma evalúa la solvencia del prestatario, tasa el valor de las garantías (generalmente tierras o maquinaria) y publica el préstamo.
Los inversores deciden cuánto dinero aportan a ese préstamo concreto, desde importes mínimos que suelen rondar los 50–100 €.
El agricultor recibe el capital, ejecuta su actividad y devuelve el préstamo con intereses según el calendario pactado.
La plataforma distribuye los pagos de interés y principal entre los inversores.
Equity crowdfunding agrícola
Una empresa o proyecto agrícola abre una ronda de inversión en la plataforma para financiar su puesta en marcha o expansión.
La plataforma analiza el proyecto, participa en la valoración de la empresa y publica las condiciones de la ronda, incluyendo la participación ofrecida y el importe objetivo.
Los inversores deciden cuánto capital aportan a cambio de una participación en el capital social del proyecto, desde importes mínimos que suelen rondar los 100 €.
El proyecto recibe el capital y lo destina a su actividad, ya sea la compra de tierras, la ampliación de cultivo o la adquisición de maquinaria.
El retorno del inversor llega vía reparto de beneficios, si el proyecto los genera, o mediante la venta de su participación, ya sea en el mercado secundario o en una eventual salida corporativa.
Tipos de garantías y protecciones habituales
El elemento que distingue una inversión de calidad de una especulativa varía según el modelo: en el crowdlending es la garantía sobre un activo, en el equity crowdfunding son las protecciones jurídicas y la calidad del propio proyecto.
👉 En el crowdlending agrícola, las más comunes son
Hipoteca sobre tierras agrícolas: el inversor tiene derecho preferente sobre la finca en caso de impago.
Prenda sobre maquinaria agrícola: tractores, cosechadoras u otro equipo de alto valor.
Garantía personal del agricultor o del propietario de la explotación.
👉 En el equity crowdfunding agrícola no existe una garantía real sobre un activo concreto, ya que el inversor asume el riesgo empresarial del proyecto a cambio de su participación en el capital. Las protecciones más habituales son
Pacto de socios, que regula los derechos del inversor minoritario, incluyendo el derecho a acompañar la venta si el fundador vende su participación y el acceso a información periódica del proyecto.
Due diligence previa de la plataforma, con análisis del equipo gestor, el modelo de negocio y la viabilidad del proyecto antes de abrir la ronda.
Construye una cartera diversificada de inversión alternativa
Las rentabilidades en crowdlending agrícola suelen situarse entre el 8% y el 12% anual bruto, significativamente por encima de los depósitos bancarios o los fondos monetarios actuales. Los plazos más habituales van de 6 a 24 meses, aunque existen tanto préstamos de campaña de corta duración como financiaciones de maquinaria a más largo plazo.
La rentabilidad neta real dependerá de varios factores:
✅ la tasa de impago de tu cartera,
✅ los ingresos por cashback o bonificaciones de la plataforma,
✅ y los impuestos aplicables en tu país de residencia.
En equity crowdfunding agrícola el planteamiento cambia. No hay un interés pactado de antemano, la rentabilidad depende de cómo evolucione el proyecto y solo se materializa cuando hay reparto de beneficios o una salida, como la venta de la empresa o la recompra de participaciones. El horizonte temporal también es mucho más largo, normalmente entre 3 y 7 años frente a los meses del crowdlending, y la liquidez suele ser más limitada, ya que no siempre existe un mercado secundario activo donde vender la participación antes de ese plazo.
La rentabilidad final dependerá, sobre todo, de
✅ si el proyecto genera beneficios y los reparte, o si gana valor hasta una salida rentable,
✅ la capacidad de la empresa para ejecutar su plan de negocio en un sector expuesto a factores climáticos y de mercado,
✅ y la fiscalidad aplicable a las plusvalías o dividendos en tu país de residencia.
Crowdlending agrícola vs equity crowdfunding agrícola
Aspecto
Crowdlending agrícola
Equity crowdfunding agrícola
Qué recibe el inversor
Un préstamo, con derecho a cobrar intereses y la devolución del principal
Una participación en el capital del proyecto
Rentabilidad
Fija y pactada de antemano, entre el 8% y el 12% anual bruto
Variable, depende del reparto de beneficios o de la revalorización en la salida
Plazo
Corto a medio, de 6 a 24 meses
Largo, normalmente de 3 a 7 años
Garantía
Hipoteca sobre tierras, prenda sobre maquinaria o aval personal
Sin garantía real, protección vía pacto de socios y due diligence previa
Liquidez
Vencimiento fijo, con mercado secundario en algunas plataformas
Limitada, depende de que exista mercado secundario o una salida corporativa
Riesgo principal
Impago del prestatario
Que el proyecto no genere retorno o pierda valor
Ejemplo de plataforma
LANDE
Fellow Funders
Ventajas e inconvenientes del crowdlending y crowdfunding agrícola
✅ Rentabilidad fija y predecible, entre el 8% y el 12% anual bruto.
✅Plazos cortos, de 6 a 24 meses, que permiten recuperar el capital con rapidez.
✅Respaldo de garantías reales, como tierra o maquinaria, en caso de impago.
Contras
❌ Rentabilidad limitada al interés pactado, sin margen adicional si el proyecto va mejor de lo esperado.
❌ Riesgo de impago del agricultor o de la empresa agrícola.
❌ Exposición a factores climáticos y de mercado que pueden afectar a la actividad agrícola.
Lo mismo pasa con el equity crowdfunding:
Pros
✅ Potencial de rentabilidad más alto, sin techo fijado de antemano, si el proyecto tiene éxito.
✅ Participación directa en el crecimiento y la revalorización del negocio.
✅ Mayor implicación como socio, con acceso a información más detallada del proyecto.
Contras
❌ Riesgo de perder toda la inversión si el proyecto no sale adelante.
❌ Plazos largos, normalmente de 3 a 7 años, sin fecha de salida garantizada.
❌ Liquidez limitada, con dificultad para recuperar el dinero antes de tiempo.
Principales plataformas de inversión en el sector agrícola
Existen distintas vías para acceder al sector agrícola como inversor particular, desde la compra de participaciones en proyectos concretos hasta la financiación directa de agricultores mediante préstamos. Estas son las principales plataformas para hacerlo:
Fellow Funders, equity crowdfunding agrícola
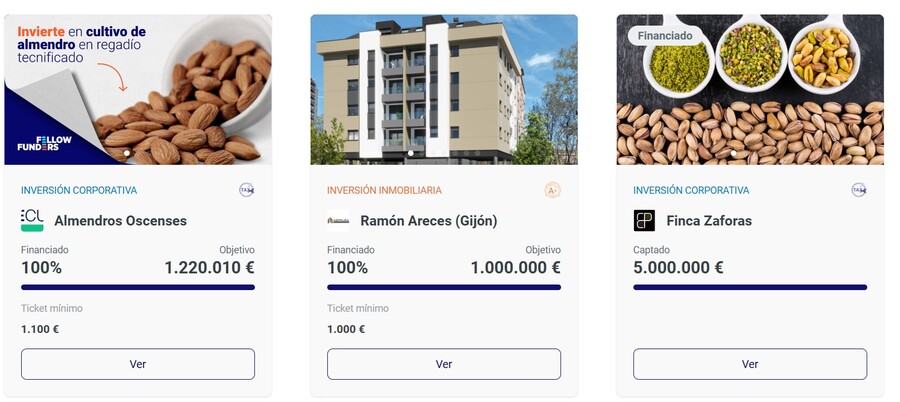
Fellow Funders es una plataforma española de equity crowdfunding, que da acceso a inversores particulares a proyectos empresariales e inmobiliarios mediante la compra de participaciones. Dentro del sector agrícola ha impulsado rondas de inversión como Alboris Mancha y Alboris Quintus, proyectos de agricultura sostenible con incentivo fiscal para el inversor.
En esta categoría de inversión alternativa se han observado proyectos con rangos de rentabilidad potencial de hasta el 12 %, aunque estas cifras corresponden a estimaciones o datos históricos de la categoría y no representan una garantía de rentabilidad futura ni aseguran la recuperación del capital invertido.
Es una opción a considerar para quien busca exposición al sector agrícola con un horizonte de inversión más largo y potencial de revalorización del capital, y opera bajo el marco europeo ECSPR de financiación participativa.
LANDE es una plataforma europea de crowdlending centrada exclusivamente en la financiación agrícola, que conecta a inversores particulares con agricultores y empresas agroalimentarias que buscan financiación en Europa Central y del Este.
Desde su lanzamiento, LANDE ha financiado más de 58 millones de euros en préstamos agrícolas y ha apoyado a más de 2.000 agricultores. Con solo alrededor del 5% de las solicitudes aprobadas, la plataforma mantiene unos criterios de evaluación estrictos y un enfoque selectivo del riesgo.
LANDE está regulada como Proveedor Europeo de Servicios de Financiación Participativa (ECSPR) bajo la supervisión del Banco de Letonia y opera en toda la Unión Europea. En 2021, fue reconocida con el premio Fintech Abu Dhabi Baltic States.
¿Merece la pena el crowdlending y el equity crowdfunding agrícola?
Ni el crowdlending ni el equity crowdfunding agrícola son una inversión milagrosa, pero ambos son alternativas reales y tangibles, ya sea buscando rentabilidades superiores a las del ahorro tradicional con garantías físicas de por medio, o participación en el crecimiento de proyectos agrícolas con vocación de largo plazo.
Como cualquier activo, ambos modelos requieren selección cuidadosa de plataforma y diversificación, aunque con horizontes distintos, medio plazo en el caso del crowdlending, largo plazo en el equity crowdfunding.
Si te interesa explorar cualquiera de las dos vías, el primer paso es informarte bien, elegir una plataforma regulada y empezar con un importe que te permita aprender sin asumir riesgos excesivos. El sector agrícola lleva siglos financiando el mundo, ahora también puedes participar en él, ya sea como prestamista o como socio.