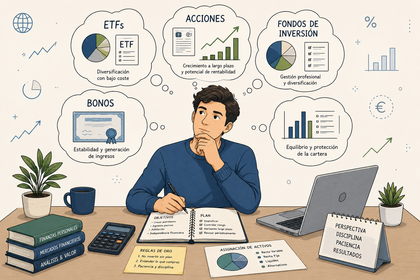
Invertir no es tan difícil como a veces parece. Lo difícil no es comprar un fondo, elegir una acción o entender si la Reserva Federal va a bajar tipos en junio, septiembre o en el año 2047, que a veces parece el calendario que maneja el mercado. Lo realmente difícil es no sabotearse a uno mismo.
Porque la mayoría de los errores del inversor no vienen de no saber qué es el PER, la duración de un bono o la diferencia entre renta fija y renta variable. Vienen de algo mucho más básico: invertir sin método, sin paciencia y sin entender qué se está haciendo. Y ahí es donde empieza el drama.
Ese drama tan habitual en el que alguien compra cuando todo el mundo habla maravillas de un activo, se asusta cuando cae un 12%, vende justo antes de que rebote y luego concluye solemnemente:
“Esto de la bolsa es un casino”.
No. El casino, muchas veces, no está en la bolsa. Está en la forma de invertir.
Para no perder dinero —o, mejor dicho, para reducir mucho las posibilidades de perderlo por errores evitables— todo inversor necesita tres cosas fundamentales.
¿Quieres estudiar tu situación con nosotros? Estaremos encantados, sin compromiso
El primer gran error del inversor es confundir una idea con una estrategia. “Me han dicho que este fondo va muy bien”.
“Todo el mundo está entrando en inteligencia artificial”.
“Este año la India lo va a hacer mejor”.
“Mi cuñado ha comprado Nvidia y se ha comprado una barbacoa nueva”.
Todo eso puede ser interesante. Incluso puede ser cierto. Pero no es un plan.
Un plan de inversión responde a preguntas mucho más aburridas, y precisamente por eso son tan importantes:
¿Cuánto tiempo puedo mantener esta inversión?
¿Qué parte de mi patrimonio estoy dispuesto a asumir con riesgo?
¿Qué haré si cae un 10%, un 20% o un 30%?
¿Necesito este dinero para algo concreto?
¿Cuál es mi objetivo: conservar, crecer, generar rentas, complementar la jubilación?
Invertir sin responder a esto es como subirse a un avión sin saber destino, duración del vuelo ni si el piloto tiene carnet. Puede salir bien, sí. Pero tampoco conviene construir una filosofía patrimonial sobre la suerte.
El mercado siempre va a tener ruido. Siempre habrá elecciones, guerras, inflación, tipos de interés, recesiones anunciadas, bancos centrales confusos y expertos explicando con enorme seguridad lo que no supieron prever tres semanas antes.
El plan sirve para no tomar decisiones importantes en medio de ese ruido.
Porque cuando el mercado cae, el inversor sin plan se pregunta:
“¿Qué hago ahora?”
El inversor con plan se pregunta algo muy distinto:
“¿Esto cambia mi estrategia o solo cambia mi estado de ánimo?”
Y esa diferencia vale dinero. Mucho dinero.
2. Entender lo que se compra, aunque sea de forma sencilla
No hace falta ser analista financiero para invertir bien. Pero sí hace falta saber, al menos, qué papel cumple cada inversión dentro de la cartera.
Un inversor no necesita conocer todos los ratios de un fondo. Pero debería saber si está comprando renta variable, renta fija, tecnología, emergentes, crédito, duración, materias primas o una mezcla con nombre bonito y folleto elegante.
Porque muchos disgustos vienen de ahí: de pensar que se tiene una cosa y descubrir, cuando vienen mal dadas, que se tenía otra.
Hay quien compra renta fija pensando que “renta fija” significa “no puede caer”. Luego suben los tipos, el fondo baja, y aparece la sorpresa.
Hay quien compra un fondo global pensando que está diversificado, pero descubre que la mitad de la cartera depende de siete empresas tecnológicas americanas.
Hay quien compra un producto “prudente” que en realidad tiene más capas que una lasaña financiera.
Y luego está el clásico: invertir en algo solo porque ha subido mucho.
Ese argumento tiene la profundidad analítica de comprar un paraguas porque ayer no llovió.
Entender una inversión no significa saberlo todo. Significa poder explicar en una frase por qué está en tu cartera. Por ejemplo:
“Este fondo me da exposición a renta variable global para crecer a largo plazo”.
“Esta parte de renta fija busca estabilidad y generación de rentas”.
“Este activo descorrelacionado intenta proteger la cartera si la bolsa sufre”.
“Este fondo temático puede aportar crecimiento, pero asumo que será más volátil”.
Si no puedes explicar por qué lo tienes, probablemente no lo estás invirtiendo. Lo estás coleccionando. Y una cartera no debería parecer una estantería de souvenirs financieros.
Descubre cómo podemos ayudarte a tomar mejores decisiones financieras.
La paciencia es una de las virtudes más importantes en inversión.
Pero cuidado: paciencia no significa quedarse mirando cómo algo se deteriora durante años mientras uno repite, como un mantra, “esto es a largo plazo”.
El largo plazo no convierte una mala inversión en buena. Solo le da más tiempo para demostrar que era mala.
La paciencia inteligente consiste en dar tiempo a una estrategia bien construida. No en justificar cualquier error.
Hay que diferenciar entre volatilidad y deterioro:
La volatilidad es normal. Los mercados suben y bajan. Incluso las buenas inversiones pasan por momentos incómodos. De hecho, si una inversión promete rentabilidad sin incomodidad, conviene revisar la letra pequeña, el folleto y quizá hasta la cartera del que la vende.
El deterioro es otra cosa. Es cuando la tesis de inversión deja de tener sentido, cuando el riesgo asumido ya no compensa, cuando el producto no cumple la función que debía cumplir o cuando la cartera se ha desviado demasiado del objetivo inicial.
El buen inversor no vende porque algo cae. Vende o reduce cuando entiende que ya no encaja.
Y tampoco compra porque algo sube. Compra cuando entiende qué aporta, qué riesgo asume y durante cuánto tiempo puede soportarlo.
La paciencia es necesaria porque los mercados no premian al más nervioso. Premian, normalmente, al que tiene una estrategia razonable y la suficiente disciplina para no destrozarla en el peor momento.
Porque esa es otra gran verdad incómoda: muchas carteras no fracasan por culpa del mercado, sino por culpa de las decisiones que se toman justo cuando el mercado se pone feo.
El inversor entra con entusiasmo, sale con miedo y vuelve a entrar con retraso. Es decir, compra caro, vende barato y luego se queja de que “la bolsa es muy complicada”.
No. Lo complicado fue convertir una inversión de largo plazo en una reacción emocional de martes por la mañana.
Conclusión: invertir bien es más comportamiento que predicción
Todos queremos saber qué va a pasar.
Si la bolsa subirá. Si bajarán los tipos. Si China despertará. Si la inteligencia artificial seguirá tirando del mercado. Si el petróleo se disparará. Si el próximo susto geopolítico será definitivo o solo otro titular pasajero.
Pero la realidad es que nadie puede controlar todo eso.
Lo que sí puede controlar un inversor es mucho más importante:
Tener un plan.
Entender lo que compra.
Mantener disciplina, paciencia y criterio.
Invertir no consiste en acertar siempre. Eso no existe.
Consiste en evitar grandes errores, construir una cartera coherente y no dejar que cada titular de prensa te convierta en una persona distinta.
Porque el mercado ya es suficientemente complicado como para que, además, el mayor riesgo de la cartera sea el propio inversor.
Y esto, aunque suene duro, conviene recordarlo: Antes de preguntarnos qué hará el mercado, deberíamos preguntarnos si estamos preparados para comportarnos bien cuando el mercado haga exactamente lo contrario de lo que esperábamos.
Ahí empieza la verdadera educación financiera.
Y también la diferencia entre invertir y simplemente jugar con dinero vestido de traje.
En CONSULAE EAF ayudamos a particulares y empresas a tomar mejores decisiones financieras con asesoramiento personalizado, claridad y visión estratégica.