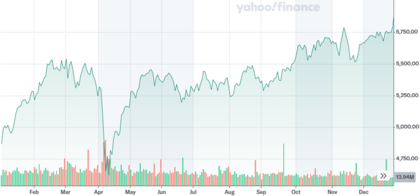
El pasado 2025 nos deja un ejercicio con balance positivo para la principal bolsa europea, a pesar de las previsiones negativas que se hacían a principios de año principalmente por los temidos aranceles impuestos desde Washington.
Con la segunda llegada de Donald Trump al poder, es sabido que la incertidumbre se ha incrementado a nivel global en todos los ámbitos; por lo que no debería de sorprendernos el hecho de estar ante un 2026 que promete más incertidumbre, y en el que todas las previsiones seguramente se queden muy lejos de lo que realmente suceda de aquí a finales de año.
Principales desafíos para el Viejo Continente
Al momento de escribir estas líneas, nos encontrábamos a las puertas de una posible guerra comercial con Estados Unidos si se materializaban las amenazas de su mandatario, de imponer aranceles comerciales de hasta un 25% a los países de la UE que días atrás habían enviado tropas de reconocimiento a la isla ártica. Por lo que no es casualidad que las autoridades europeas tuviesen prisas por ratificar lo antes posible, el acuerdo firmado el pasado sábado 17 de enero en Paraguay con Mercosur… ¿No te parece?
El posible conflicto con EE.UU. originado por las ansias de su presidente de hacerse con Groenlandia bajo la excusa de seguridad nacional, tiene un origen difuso y se desconocen los motivos reales por los que la Casa Blanca pretende colonizar la isla… ¿Será mero capricho de Donald Trump? ¿Estará enfadado con Noruega por no haber recibido su tan anhelado “Premio Nobel de la Paz”? No sería descabellado pensar esto último, si tenemos en cuenta las palabras del inquilino de la Casa Blanca, al mencionar que “teniendo en cuenta que su país decidió no concederme el Premio Nobel de la Paz después de haber detenido ocho guerras, ya no me siento obligado a centrarme en la paz”.
Como ves, con Donald Trump al poder, cualquier escenario es posible…
Vender América
Ante este escenario de incertidumbre que están viviendo los mercados financieros, como consecuencia de las políticas que adopta cada semana la Administración Trump (confrontación con la UE, ataque al presidente de la Fed, etc.), estos días se percibe entre los inversores el regreso de la conocida estrategia “Vender América” (Sell America Trade), que consiste en nada más ni nada menos que en la venta masiva/simultánea de activos estadounidenses:
Se venden dólares.
Se vende deuda pública estadounidense (Treasuries).
Se reduce la exposición a bolsa y otros activos estadounidenses.
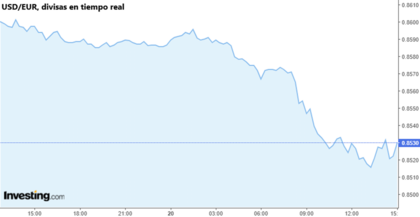
Esto explicaría la caída sufrida por el billete verde frente al resto de monedas, entre los días 19 y 20 de enero.
Esta reacción podría interpretarse como una pérdida de confianza en la economía americana, donde crece la percepción de que EE. UU. ya no es el activo sin riesgo absoluto; lo que impulsa a buscar refugio fuera del sistema estadounidense.
Siempre nos quedará Europa…
Estrategia de inversión en zona de turbulencias
Si ante las turbulencias del mercado tu reacción consiste en salir corriendo o apostar a ciegas por aquello que parece barato, debes saber entonces que ninguna de las dos decisiones suele ser la más acertada.
En escenarios como el actual, marcados por un elevado componente político, tensiones geoestratégicas y cambios constantes en el discurso económico, conviene recordar una idea clave: la volatilidad no solo genera riesgos; también crea oportunidades.
Especialmente en el mercado europeo.
Cuando el foco mediático está puesto en Estados Unidos y los inversores tienden a reducir exposición de forma generalizada, Europa suele verse penalizada de manera indiscriminada. Empresas sólidas, con modelos de negocio contrastados, balances saneados y ventajas competitivas claras terminan cotizando a precios que poco tienen que ver con su valor real.
Es en este contexto donde cobra sentido una estrategia basada en la selección activa de compañías europeas, más que en apuestas macroeconómicas, sectoriales o geográficas.
Una aproximación prudente en zonas de alta incertidumbre, pasa por combinar dos perfiles de empresas:
Por un lado, compañías claramente infravaloradas que el mercado castiga más por el entorno que por problemas reales de su negocio. Empresas que generan caja, con posiciones de liderazgo en nichos concretos y que, tarde o temprano, tienden a ver corregida esa desviación entre precio y valor.
Por otro, empresas de calidad, con crecimiento estructural, márgenes elevados y una capacidad probada para adaptarse a entornos complejos, aunque no siempre presenten múltiplos bajos. En muchos casos, su verdadero potencial no reside en estar “baratas”, sino en su capacidad de crear valor de forma consistente a lo largo del tiempo.
Este enfoque mixto permite reducir la dependencia de una sola narrativa de mercado. No se trata de adivinar qué país o sector se comportará mejor, sino de identificar negocios concretos que puedan salir reforzados cuando el ruido se disipe y los fundamentales vuelvan a ser el principal motor de las cotizaciones.
Además, invertir en empresas europeas bajo este prisma implica asumir que el corto plazo será volátil, pero que el verdadero valor se captura a medio y largo plazo. En un continente con empresas líderes mundiales en sectores como industria, salud, lujo, las energías renovables, la tecnología especializada, e incluso la nueva revelación del año… ¡la industria de defensa europea!, las oportunidades existen, aunque no siempre sean evidentes a primera vista.
Una vez definida la estrategia, el siguiente paso consistirá en buscar un vehículo de inversión especializado en el mercado europeo, que aplique esa combinación de estrategias Value Investing y Quality Growth.
En ese caso, el siguiente fondo de inversión puede ser una alternativa, al aplicar fielmente esa combinación estratégica denominada “Blend Investing” (o inversión combinada).
Blended Research European Equity
El Blended Research European Equity Fund es un fondo de renta variable europea de gran capitalización, cuyo objetivo es identificar oportunidades de inversión a largo plazo a través de una selección activa y fundamental de compañías, que combina el análisis fundamental propio con el cuantitativo.
El fondo invierte en acciones de empresas cotizadas en Europa, abarcando distintos países y sectores, y pone el foco en la calidad del negocio subyacente más que en criterios macroeconómicos o geográficos. La filosofía del fondo se articula en torno a un enfoque mixto (“blended”), que combina dos estilos tradicionales de inversión:
Por un lado, la búsqueda de empresas infravaloradas, cuyo precio de mercado no refleja adecuadamente su valor intrínseco, ya sea por situaciones coyunturales, exceso de pesimismo o falta de interés por parte del mercado.
Por otro, la inversión en compañías de calidad con potencial de crecimiento, caracterizadas por modelos de negocio sólidos, ventajas competitivas sostenibles y capacidad para generar valor a medio y largo plazo, incluso aunque no coticen con descuentos evidentes.
Gestionado por MFS Investment Management Company (Lux) S.à r.l., el fondo cuenta con cinco estrellas Morningstar, y una amplia trayectoria desde agosto de 2011; fecha en que se constituyó este vehículo de inversión.
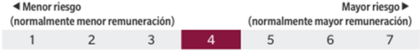
Durante los últimos 3 años, la beta del fondo ha sido de 0,98 y su desviación estándar con respecto al MSCI Europe (div. netos) ha sido del 9,60%. El nivel de riesgo en la escala del 1 al 7, es de 4.
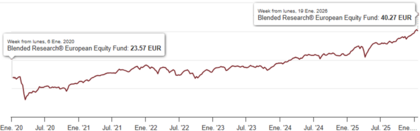
La evolución del rendimiento durante los últimos años, es la que se puede observar en la siguiente gráfica:
Concretamente, las rentabilidades anuales alcanzadas al 20 de enero de 2026 fueron las que se exponen en el siguiente cuadro:
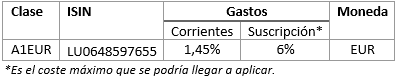
A continuación, te facilito los datos identificativos del fondo, como también sus costes y demás datos relevantes:
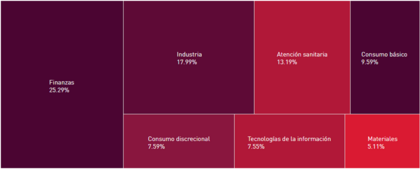
Con una cartera de aproximadamente 50 empresas emisoras, al 31 de diciembre de 2025 su distribución por sectores era la siguiente:
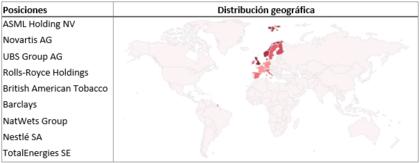
La distribución geográfica de la cartera y sus diez principales posiciones, eran las que se puede ver a continuación:
Eso sí, antes de tomar cualquier decisión de inversión, no olvides consultar con tu asesor financiero de confianza, a fin de valorar tu perfil de riesgo y demás aspectos particulares.
No obstante, el año que arranca no promete ser especialmente cómodo para el inversor conservador: la volatilidad, la incertidumbre y los movimientos bruscos seguirán formando parte del paisaje financiero. No parece el momento de relajarse, sino más bien de revisar la cartera, afinar la estrategia, ajustarse el cinturón y mantenerse invertido; porque los grandes movimientos al alza no suelen avisar y, cuando llegan, quien no está ya en el mercado suele llegar tarde.