por Droblo · 7 comentarios
Droblo La empresa de tarjetas de crédito y soluciones de pago American Express cerró el primer trimestre de 2024 con un beneficio neto atribuido de 2.584 millones de dólares (2.273 millones de euros), lo que equivale a un a... Droblo American Express se anotó un beneficio neto atribuido de 3.076 millones de dólares (2.699 millones de euros) en el segundo trimestre de 2026, lo que equivale a un avance del 8% respecto del resultado obtenido en el m... España
Acceder
Cotización de American Express (AXP) hoy en tiempo real
- Precio
- 324,99 USD
- Variación
- 0,43%
- Volumen
- 3.167.170
- Cap. mercado
- 220 mil millones
- Rango día
- 322,47 USD — 326,27 USD
- Rango 52 sem
- 290,97 USD — 387,49 USD
- Apertura
- 323,36 USD
- Cierre ant.
- 323,61 USD
Datos a fecha 23/10/26 05:26
Valoración
PER 24,01×
Veces que el beneficio anual por acción está contenido en el precio de AXP.
Gráfico de cotización de American Express (AXP)
- Precio actual
- 324,99
- Variación día
- 0,43%
- Últimos 6 meses
- +6,62 (2,08%)
A 23 de octubre de 2026, las acciones de American Express (AXP) cotizan a $324,99, con una variación del 0,43% respecto al cierre anterior ($323,61). Su capitalización de mercado es de $219.468.996.900. En la sesión ha marcado un mínimo de $322,47 y un máximo de $326,27.
Análisis fundamental y estadísticas clave de American Express
Ficha de American Express (AXP)
| Ticker | AXP |
|---|---|
| ISIN | US0258161092 |
| Sector | Servicios financieros |
| Industria | Financial - Credit Services |
| Mercado | NYSE |
| Capitalización | 219.468.996.900 US$ |
| Beta | 1,09 |
| Último dividendo | 3,6700 US$ |
| Sitio web | https://www.americanexpress.com |
| CEO | Stephen Joseph Squeri |
| Fecha de IPO | 01/06/1972 |
| País | US |
| Dirección | 200 Vesey Street, New York City, NY, 10285 |
| Volumen | 3.167.170 |
American Express combina un modelo de negocio de alta calidad con una valoración exigente en múltiplos relativos, aunque las estimaciones a futuro sugieren una valoración más razonable.
Valoración: cara
El lente de múltiplos relativos es el más adecuado para American Express, dado que opera en un sector con comparables claros y rentables. La valoración resulta 'cara' según este lente, con un P/E de 19,0 frente a una industria de 15,4 y un sector de 17,6, lo que implica una prima del +23 % y del +8,3 %. Sin embargo, el lente 'forward' ofrece una perspectiva 'justa', con un PEG de 2,0 y un crecimiento de EPS del +9,8 %, lo que sugiere que la prima puede estar justificada por las expectativas de crecimiento.…
- Salud financiera solida
- Apalancamiento baja
- Retorno sobre capital alto
- Crecimiento moderado
Negocio
American Express opera una red global de tarjetas de cargo y crédito, ofreciendo servicios de pago, financiación, viajes y soluciones para comercios. Sus ingresos se generan principalmente en Estados Unidos, con presencia internacional en EMEA, Japón y Asia-Pacífico, y América Latina. La compañía atiende a consumidores, pequeñas y medianas empresas, y grandes corporaciones, distribuyendo sus productos a través de canales digitales, alianzas y fuerza de ventas directa.
Análisis
American Express presenta un perfil financiero sólido, con un retorno sobre el capital invertido del 13 % y un retorno sobre el patrimonio del 34 %, reflejando una generación de valor consistente. La salud financiera es robusta, como indica el Piotroski F-score de 9/9, aunque el Altman Z-score de 1,5 es bajo, un artefacto típico de las empresas financieras que no debe interpretarse como señal de quiebra. El crecimiento de ingresos y beneficios es moderado, con un aumento de ingresos del +8,4 % y de EPS del +9,8 %, apoyado por un margen operativo del 27 % y un margen neto del 14 %.
Fortalezas
- Alta rentabilidad sobre el capital, con un ROE del 34 % y un ROIC del 13 %, indicando una gestión eficiente de los recursos. ROE 34 % y ROIC 13 %
- Sólida salud financiera, evidenciada por un Piotroski F-score perfecto de 9/9. Piotroski F-score 9/9
- Crecimiento moderado y sostenido, con ingresos y EPS en expansión del +8,4 % y +9,8 % respectivamente. Crecimiento de ingresos +8,4 % y EPS +9,8 %
Riesgos
- Valoración exigente en términos relativos, con una prima del +23 % sobre la industria y del +8,3 % sobre el sector. Prima vs industria +23 % y sector +8,3 %
- El apalancamiento contable es elevado, con una deuda sobre patrimonio de 1,7, aunque la deuda neta sobre EBITDA es baja (0,56×), reflejando la naturaleza financiera del negocio. Deuda/patrimonio 1,7 y deuda neta/EBITDA 0,56×
- El Altman Z-score de 1,5 es bajo, pero es un indicador poco fiable para empresas financieras, por lo que no debe considerarse una señal de riesgo real. Altman Z-score 1,5
Catalizadores
- Próxima presentación de resultados 23 de oct
Cuánto supone invertir en American Express
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de American Express .
- Acciones completas
- 3
- Valor de las acciones
- $974,97
- Efectivo no invertido
- $25,03
Dividendo bruto anual estimado
$8,61

Promocionado
Compra AXP con DEGIRO

Promocionado
Compra AXP con Trade Republic

Promocionado
Compra AXP con Broker Naranja de ING
Estimación al precio actual de American Express , sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre American Express
83 comentarios en total · 4 hilos
por xaps10 · 28 comentarios
Brokerou PER = Valor de Mercado de la empresa (número de acciones x precio de la acción) / Beneficios de la Empresa(B. Neto) Subida e la acción esperada en 2019? Espera que voy a mirar. Jrichman jajaja Me liado con otro concepto de PER. ¡Gracias por las recomendaciones!Últimas noticias y análisis de expertos sobre American Express
Inversión por Dividendos
Por Noelia González S.
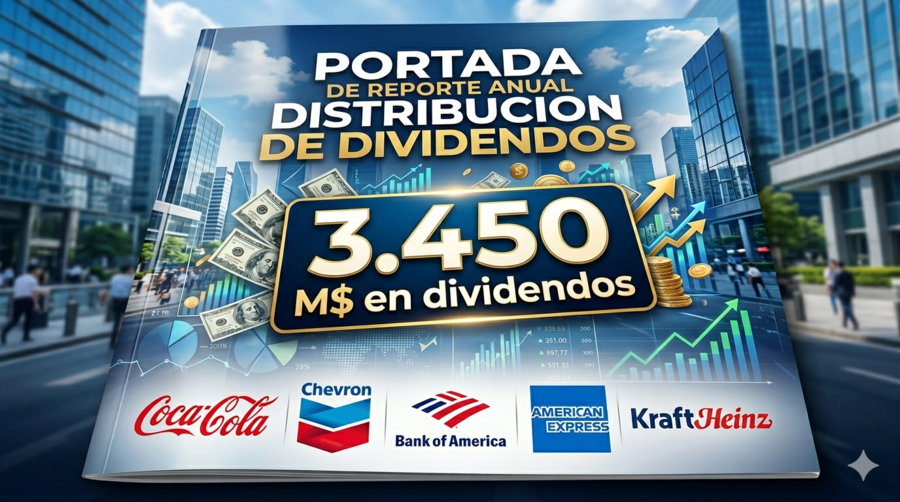
¿Cuáles son las 5 acciones con las que Buffett cobra 3.450 millones en dividendos?
17 jun. 2026 • 12 min lectura

La cartera de Warren Buffett en 2021
07 nov. 2021 • 4 min lectura

Análisis fundamental Value en sintonía con Warren Buffett
21 jun. 2017 • 3 min lectura


Análisis financiero de American Express
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de American Express
- PER
- 24,01
- Ratio de Solvencia
- 0,05
- Deuda/EBITDA
- 0,65
- EV/FCF
- 16,69
- EV/EBITDA
- 17,16
- MARGEN EBIT
- 17,14%
- FCF Margin
- 19,89%
- Rentabilidad por dividendo
- 0,88%
- ROIC
- 8,29%
- P/B
- 7,68
Ratios de valoración: PER, EV/EBITDA y métricas de American Express
- PER
- 24,01
- EV/EBITDA
- 17,16
- EV/FCF
- 16,69
- Rentabilidad por dividendo
- 0,88%
- P/B
- 7,68
Márgenes de rentabilidad y Cash Flow de American Express
- Margen de Beneficio Bruto
- 83,23%
- MARGEN EBIT
- 17,14%
- Margen EBITDA
- 19,35%
- Margen de Beneficio Neto
- 13,46%
- FCF Margin
- 19,89%
- ROIC
- 8,29%
- Margen operativo
- 17,14%
BPA, Dividendos y Valor Contable: Métricas por acción de American Express
- Ingresos por Acción
- 115,78
- Flujo de Efectivo Operativo por Acción
- 26,52
- Flujo de Efectivo Libre por Acción
- 23,03
- Valor Contable por Acción
- 48,16
- Caja por acción
- 69,83
- Rentabilidad por dividendo
- 0,88%
- Payout
- 20,96%
Solvencia y deuda: Análisis del balance de American Express
- Deuda/Patrimonio
- 1,73
- Deuda/EBITDA
- 0,65
- Ratio de Solvencia
- 0,05
- Apalancamiento Financiero
- 8,96
- Cobertura de Intereses
- 1,68
- Deuda/Activos
- 0,19
- Deuda/Capital
- 0,63
Ratios de liquidez y Test Ácido: Capacidad de pago de American Express
- Ratio Corriente
- 0,28
- Ratio Rápido
- 0,28
Otras acciones del sector Servicios financieros
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en American Express en 2026: Preguntas frecuentes
¿Qué es American Express y a qué se dedica?
American Express es una empresa cotizada en bolsa desde 1972. Pertenece al sector Servicios financieros y cotiza en New York Stock Exchange. Su consejero delegado es Stephen Joseph Squeri.
¿Cuál es el precio de las acciones de American Express (AXP) hoy?
Las acciones de American Express (AXP) cotizan hoy a $324,99, con una variación del 0,43% respecto al cierre anterior ($323,61).
¿En qué bolsa cotiza American Express y cuál es su ticker?
Las acciones de American Express cotizan en New York Stock Exchange bajo el símbolo "AXP", en USD.
¿Paga American Express dividendos y cuál fue el último?
Sí, American Express reparte dividendos a sus accionistas. El último dividendo fue de $3,6700 por acción. La rentabilidad por dividendo actual es del 0,88%.
¿Cuándo paga el próximo dividendo American Express ?
American Express reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de American Express ?
La capitalización de mercado de American Express es $218.537.069.100.
¿Cómo comprar acciones de American Express ?
Para comprar acciones de American Express necesitas una cuenta en un bróker regulado con acceso a New York Stock Exchange. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de American Express ?
En el foro de American Express en Rankia encontrarás 83 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.