Dinámica de liquidación en metales preciosos: factores microestructurales de corto plazo frente a la tesis de inversión a largo plazo
El reciente desplome diario del 3 % en el oro —acompañado de caídas del 5 % en la plata y superiores al 6 % en las mineras— ha generado incertidumbre entre los inversores. Sin embargo, al analizar la microestructura del mercado, los datos revelan que este movimiento no responde a un deterioro de los fundamentos del metal, sino a una liquidación forzada por apalancamiento. En este artículo examinamos las causas reales detrás de la caída y razonamos por qué mantener la posición a largo plazo sigue siendo la estrategia coherente.
La reciente contracción del 3 % en la cotización al contado del oro (llevándolo a mínimos de 14 meses) y del 5 % en la plata, acompañada de caídas superiores al 6 % en la renta variable minera, ofrece un caso de estudio relevante sobre cómo las fricciones de liquidez a corto plazo pueden distorsionar temporalmente la valoración de un activo.
Basándonos en el marco analítico expuesto por el canal Finanziax en su informe Oro: las 5 señales que se vigilan tras una caída de 3 % en un día, el presente artículo desglosa las causas reales detrás de esta brusca caída y evalúa racionalmente la pertinencia de mantener posiciones en oro con un horizonte de largo plazo.
1. Anatomía de una caída brusca: catalizadores frente a mecanismos de amplificación
Para comprender por qué el metal retrocedió con tanta violencia, es imprescindible distinguir entre el detonante macroeconómico y el mecanismo financiero que amplificó el movimiento:
El catalizador macroeconómico (política monetaria): El endurecimiento en las expectativas sobre la Reserva Federal (Fed) —tras registrarse una inflación mensual del 0,4 % en octubre— llevó al mercado a descontar con un 95 % de probabilidad un alza de tasas de 25 puntos básicos en diciembre. Esto impulsó al índice del dólar (DXY) a máximos de 19 meses.
La anomalía de elasticidad: En la sesión del desplome, el dólar apenas avanzó un tercio de punto porcentual y el rendimiento del bono del Tesoro a 10 años incluso descendió. Una variación cambiaria tan moderada no explica, por sí sola, caídas del 3 % al 6 % en todo el sector.
Liquidación por apalancamiento y contagio cruzado: La verdadera causa de la brusquedad fue un fenómeno de microestructura de mercado. Gran parte de la exposición a metales preciosos se canaliza mediante futuros apalancados. Al perforarse niveles técnicos de soporte clave, se activaron en cadena llamadas de margen (margin calls) que forzaron ventas automáticas, retroalimentadas por fondos algorítmicos seguidores de tendencias (CTAs). El hecho de que cayeran simultáneamente activos no correlacionados en sus fundamentos —como el cobre (-5 %), el crudo Brent (-5 %) y el Bitcoin— confirma que se trató de una restricción generalizada de liquidez: los operadores vendieron activos altamente líquidos para cubrir pérdidas en otras carteras, no por un deterioro intrínseco del oro.
2. Razonamiento estratégico: ¿Tiene sentido mantener el oro a largo plazo tras este desplome?
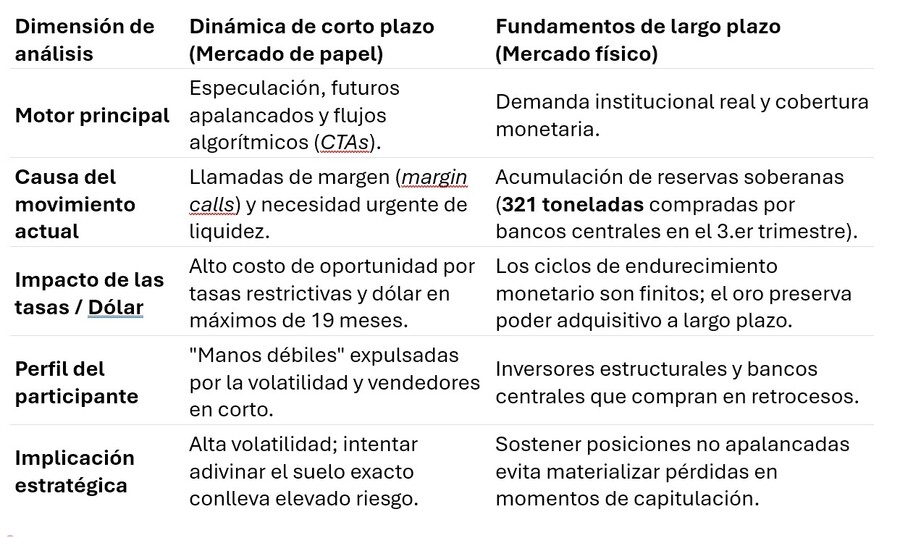
Ante una corrección acumulada cercana a un tercio desde los máximos históricos de enero, la decisión de mantener o liquidar una posición debe basarse en la distinción entre el precio marginal del mercado de papel y los fundamentos estructurales del mercado físico:
tabla comparativa: factores de corto plazo vs. fundamentos de largo plazo
Separación entre liquidación forzada y deterioro fundamental: En finanzas, confundir una venta por necesidad de liquidez con un cambio en la tesis de inversión suele conducir a errores de sincronización (market timing). Una vez que las liquidaciones forzadas se agotan, la estructura de propiedad del activo queda más saneada.
Respaldo de la demanda institucional inelástica: Mientras los derivados sufren ventas masivas, la demanda física permanece intacta. Además de las compras soberanas de oro, en el caso de la plata el Instituto de la Plata proyecta un sexto año consecutivo de déficit estructural de oferta impulsado por la transición energética.
Costo de oportunidad frente a cobertura sistémica: Aunque en el corto plazo un activo sin rendimiento explícito pierde atractivo frente a la renta fija, en horizontes plurianuales el oro cumple una función esencial de descorrelación y protección patrimonial frente a desequilibrios fiscales.
3. Criterios objetivos para evaluar la estabilización
Mantenerse firme en una tesis de largo plazo no implica ignorar el riesgo técnico ni intentar adivinar el mínimo exacto en plena caída. Siguiendo la metodología de Finanziax, la transición de un régimen de liquidación a uno de acumulación requiere observar cinco señales verificables:
Techo técnico en el dólar: Rechazo del índice DXY en la directriz superior de su triángulo multianual, situada en torno a los 106 puntos.
Absorción de oferta (vela de giro): Una sesión en la que el precio caiga inicialmente pero cierre en máximos diarios, evidenciando entrada de capital institucional.
Divergencia en mineras: Estabilización de las acciones mineras antes que el metal subyacente.
Recuperación de soportes en la plata: Retorno rápido por encima de su antigua zona de ruptura (US$ 50) para invalidar la señal bajista.
Inflexión en la Reserva Federal: Cualquier matiz en la comunicación de la Fed que sugiera preocupación por un endurecimiento excesivo de las condiciones financieras.
Conclusión
La evidencia empírica de esta sesión demuestra que la brusca caída del oro responde a un evento técnico de desapalancamiento exacerbado por la fortaleza puntual del dólar, y no a una invalidación de sus fundamentos. Para un inversor con un horizonte de largo plazo, liquidar posiciones durante una fase de capitulación por falta de liquidez suele materializar pérdidas en el punto de mayor pesimismo. Desde una perspectiva racional de gestión de carteras, la estrategia coherente consiste en sostener la exposición estructural —siempre que esté alineada con la tolerancia al riesgo y libre de apalancamiento— mientras se monitorizan las señales técnicas de estabilización antes de considerar nuevas aportaciones.
Fuente y referencia principal: Análisis de mercado publicado por Finanziax en YouTube.
Nota editorial: Este artículo tiene carácter estrictamente analítico y educativo; no constituye asesoramiento financiero personalizado ni recomendación de compra o venta.