
#1
Presentación de cartera horizonte 15-20 años (32 años, ahorro 1.000€/mes)
Hola a todos, Mi nombre es Enrique, soy nuevo en esta comunidad.
Llevo unos años construyendo mi cartera de inversión y me gustaría compartirla con la comunidad para recibir opiniones, críticas constructivas y posibles ideas de mejora.
Tengo un horizonte de inversión largo, de al menos 15-20 años, y actualmente me encuentro en una fase clara de acumulación de patrimonio. Mi objetivo principal no es generar rentas hoy, sino maximizar el crecimiento del patrimonio de forma razonablemente eficiente y sostenible en el tiempo.
Filosofía general:
Después de probar distintas opciones y leer mucho sobre inversión, he llegado a una filosofía relativamente sencilla:
- La mayor parte de mi patrimonio está en indexación global.
- Quiero evitar complicar excesivamente la cartera.
- Intento mantener los costes bajos.
- Busco que las decisiones futuras se basen en aportaciones periódicas más que en intentar adivinar el mercado.
- Me interesa aprender sobre inversión en dividendos, pero sin convertirla en el núcleo de la cartera.
En otras palabras, considero que el motor principal de mi patrimonio debe ser la indexación global, y utilizo algunos satélites para complementar la estrategia.
Distribución actual
1- Núcleo indexado (objetivo 80-85%)
Actualmente está compuesto principalmente por:
- MSCI World
- ACWI
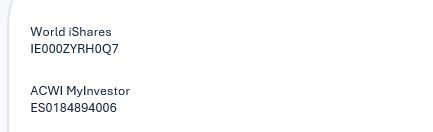
La idea es que este bloque siga siendo el verdadero corazón de la cartera y reciba la mayoría de las aportaciones futuras.
2- Pata de dividendos y calidad (objetivo 10-15%)
He empezado a desarrollar una pequeña cartera de acciones y vehículos orientados a dividendos formada por:
- Naturgy
- Viscofan
- Repsol
- ETF Global Select Dividend
- Fluidra
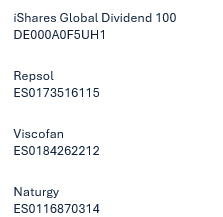
La intención no es vivir de los dividendos ni sustituir la indexación, sino:
- Diversificar estilos de inversión.
- Aprender a analizar empresas.
- Mantener una pequeña fuente futura de rentas.
- Tener exposición a compañías de calidad fuera del universo tecnológico estadounidense.
3- Satélites (objetivo ~5%)
Actualmente incluyen:
- Horos Value
- Small Caps globales
- Un pequeño ETF de mercados emergentes
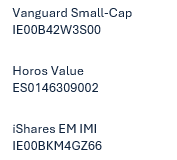
Son posiciones limitadas cuyo objetivo es complementar la cartera sin alterar la estrategia principal.
Lo que intento evitar
Con el tiempo me he dado cuenta de que mi principal riesgo no es asumir demasiado riesgo financiero, sino complicar en exceso la cartera.
Por eso intento evitar:
- Tener demasiados fondos que hagan prácticamente lo mismo.
- Comprar acciones simplemente porque parecen atractivas.
- Construir una "segunda cartera" completamente independiente del núcleo indexado.
- Tomar decisiones basadas en movimientos de mercado de corto plazo.
Objetivo a largo plazo
Mi escenario ideal dentro de unos años sería algo parecido a esto:
80-85%
Indexación global (World + ACWI)
10-15%
Dividendos y empresas de calidad
5%
Satélites (Value, Small Caps, etc.)
Aportaciones mensuales:
MSCI World: 500€
MSCI ACWI: 350€
Small cap: 50€
Planes de pension: 100€ (no aparecen en la explicación anterior)
Como veis, no tengo aportaciones mensuales a dividendos ni satélites, ya que lo ajusto según el peso de cartera 1 o 2 veces al año.
Dudas que me gustaría debatir con la comunidad
- ¿Veis sentido a mantener una pata de dividendos del 10-15% dentro de una cartera principalmente indexada?
- ¿Eliminaríais alguno de los satélites actuales para simplificar aún más?
- ¿Qué riesgos veis que quizá yo no estoy viendo?
Toda crítica será bienvenida. Mi objetivo no es encontrar la cartera perfecta, sino construir una cartera sencilla, mantenible durante décadas y alineada con mis objetivos de largo plazo.
¡Gracias por adelantado por cualquier comentario!