Sabes si los fondos españoles que invierten en España también pierden las retenciones por dividendos? Y otros fondos que inviertan en su país de origen. He oído que hay etf americanos que no sufren está retención, pero solo los puede comprar un americano. No hay manera de bucear en las cuentas de un fondo para ver lo que suponen estos impuestos? Por las cuentas que publican, no suele haber mucho más que las comisiones, los demás gastos son pequeños, en total ronda el 2, no el 3.6. He pensado que a lo mejor buscando en las cuentas de las gestoras nos encontramos alguna sorpresa.
En principio los fondos españoles no pierden por retención de dividendos, los cuales deben integrarse completamente en patrimonio del fondo (Fondos de NO reparto).- Pero esto es lo de menos, lo esencial es todo lo que he dicho anteriormente, que se resume en la idea de que cuando utilizamos una cartera profesional, aumentamos el GRAVAMEN de la inversión y además le estamos dando un "cheque en blanco" al gestor.- Saludos.
El problema fundamental de la Bolsa es la corrupción y manipulación.
#18
Re: Experiencia personal en Indexa Capital
Anónimo 440864
Pues entonces sería muy eficiente fiscalmente hacer un fondo o ETF indexado al Ibex35 y domiciliado en España. ¿Vosotros os compraríais un fondo así? Pongamos que tuviera unas comisiones muy bajas, del 0,10% o menos. ¿Os interesaría?
#19
Re: Experiencia personal en Indexa Capital
Esto lo miré en su día para hacer experimentos con poco dinero y no encontré nada. Molaría invertir, aunque fuese muy poco con un sesgo de "patria" y con alguna ventaja fiscal.
#20
Re: Experiencia personal en Indexa Capital
Sí, en España y sobre todo en países prometedores como Polonia o corea, en fondos locales si disfrutan de esa ventaja fiscal. He oído a paramés, carreres y horos decir que recuperan las retenciones pero la comercial de cobas me dijo que no, no sé qué pensar.
#21
Re: Experiencia personal en Indexa Capital
Pues ya hemos pasado el 1º semestre del 2025 y tras las turbulencias que vivimos todos, con el tema de aranceles de Trump (y que todavía sigue coleando) en los meses de marzo y abril, con una volatilidad muy alta y caídas importantes, a día de hoy, prácticamente a mitad de julio, la cosa está más o menos como a principios de enero, es decir, se recuperaron las caídas en un período de tiempo relativamente corto.
Así está la cosa a día de hoy, en la cartera 10:
Estadísticas a fecha 14 julio 2025
Veremos que nos deparan los 6 meses restantes de año, me da que con Trump todavía nos quedan por vivir unos cuántos vaivenes 😄
#22
Indexa aumenta el peso de las acciones en las carteras 1 a 10
Por fin se han decidido a dar el paso a lo que muchos clientes demandaban desde hace tiempo, ofrecer una cartera invertida al 100% en acciones 😀
Con esta actualización, adaptan el peso en acciones y bonos de las carteras 1 al 10.
Para el perfil 0/10, lógicamente no hay cambios, porque está totalmente invertido en un fondo monetario (invertido en bonos de muy corto plazo).
Han actualizado su anterior análisis del 2023 (la anterior caída, cuando aumentaron "un poco" la exposición a renta variable en los perfiles más agresivos pero la redujeron en los más conservadores).
Así, tras las caídas producidas entre febrero y abril de 2025 (aranceles de Trump) y ver el comportamiento de los clientes con dichas caídas, argumentan que los clientes retiran menos que la media de inversores en España en momentos de caídas de mercado (datos de Inverco). Y dicen que esto ha sido así, probablemente por 2 razones:
1ª La base de clientes tiene una cultura financiera superior a la media. Según ellos, los inversores en fondos indexados tienden a tener más cultura financiera, por lo que saben que no hay que retirar tras las caídas que antes o después siempre llegarán.
2ª Más del 80 % de los clientes realizan aportaciones periódicas, que es la mejor vacuna contra el nerviosismo que producen las caídas.
Por ello, piensan que los clientes están preparados para asumir los vaivenes del mercado mejor que la media de inversores españoles, y por tanto asumir más riesgo, y con ello, tener la posibilidad de obtener mejores rentabilidades en el largo plazo (obviamente todo ello unido a tener también una mayor volatilidad 😅).
Los cambios se realizarán automáticamente, empezaron el 8 de septiembre de 2025. A fecha de hoy, 20 de septiembre de 2025, ya han cambiado las carteras 1-9.
Desde este miércoles 17 de septiembre de 2025 están realizando el cambio de la cartera 10, que es la mayoría de los clientes, según fuentes oficiales dichas por ellos mismos.
Y como una imagen vale más que mil palabras, así quedan las carteras de entre 10 y 100 mil €, que son las que mayor volumen total tienen:
Peso en Acciones Carteras de entre 10 y 100 mil €
La recomendación que hacen es mantener el perfil que ya tuvieras, pero quien lo desee puede bajarlo en cualquier momento.
Personalmente me han gustado estos cambios, ya que yo también era otro cliente más, partidario de poder tener acceso a una cartera 100% invertida en acciones. Creo incluso que la decisión llega con algo de retraso, pero bienvenida sea.
Imagino que como en todo, habrá opiniones para todos los gustos y algunos clientes puedan estar descontentos con estos cambios, al no estar de acuerdo que ahora le cambien su asignación de acciones por lo que hayan hecho o dejado de hacer otros cliente o simplemente por sentirse más seguros con algo más de renta fija en sus carteras.
Lo bueno es que tras realizar su cuestionario para ver qué perfil es el más aconsejable para cada uno, según tu edad, patrimonio, poder adquisitivo, aversión al riesgo, etc. Permiten bajarlo y volverlo a subir hasta dicho perfil, pero nunca subirlo por encima del resultado de perfil asignado tras el cuestionario.
De todas maneras, me gustaría hacer una última reflexión. Por el momento, desde su nacimiento no ha habido ninguna gran crisis.
Es decir, hemos tenido como "grandes crisis" los períodos del COVID donde sí hubo grandes caídas (las mayores hasta el momento, en un breve período de tiempo) y también con el comienzo de la guerra entre Rusia y Ucrania más la inflación/tipos y en mucha menor medida la última "crisis" con el tema de los aranceles de Trump.
¿Qué quiero decir? Que estas crisis apenas han durado nada de tiempo, muy pocos meses y además se han recuperado en un tiempo récord, apenas pocos meses después se ha vuelto a llegar a máximos en bolsa.
Quiero ver cómo reaccionamos los clientes y yo el primero, ante una gran crisis de verdad, que dure y se alargue en el tiempo durante 2-3-5 años 🤔
Porque la teoría la tenemos todos muy clara y aprendida. No retirar en momentos de bajada, seguir haciendo aportaciones periódicas, esperar que después con el tiempo la bolsa vuelva a subir porque siempre lo hace en el largo plazo, etc.
Pero vivir y "comerse bajadas" por espacio de varios meses/años, intuyo que hay que tener estómago, las ideas muy claras, encontrarse en una situación personal y de vida "estable" y "tranquila" y aún con todo eso, mantenerse firmes, sin titubear ni dudar 👀
Y aún así, si te pones a analizar y pensar, llegado ese momento, tampoco será lo mismo la situación para alguien que esté comenzando o se encuentre en fase de acumulación, que alguien que se encuentre en sus últimos años de estar invertido, o que justo le coincida y surja un golpe en la vida y necesite recuperar parte de ese dinero invertido, etc. Casuísticas varias que pueden y ocurrirán en muchos casos.
Ahí dejo mi reflexión. Imagino que llegado y pasado ese momento, volverían a analizar los datos y seguramente a hacer una reestructuración del peso de las acciones, porque entonces me temo que sí que habría retiradas.
Vamos a ver cómo termina el año, si se produce o no un rally bursátil o bien una corrección durante este último trimestre en el que estamos ya cerca de entrar ⏳
#23
Re: Experiencia personal en Indexa Capital
Comparto este resumen y el vídeo del Especial 10º aniversario, donde los cofundadores (François Derbaix, Ramón Blanco y Unai Ansejo) responden a preguntas reales de clientes sobre inversión y planificación financiera:
Indexa Capital ha reducido a la mitad la inversión mínima inicial en sus carteras de fondos indexados de 2.000 a 1.000 euros para nuevos clientes y de 1.000 a 500 euros para clientes actuales.
La firma justifica esta decisión en "hacer la inversión indexada y diversificada más accesible", apoyándose en el crecimiento de su base de clientes, la optimización de costes y la creación de un nuevo tramo de comisiones para cuentas de menor importe.
Para cuentas de fondos de menos de 2.000 euros, se creará un nuevo tramo de comisión de gestión del 0,54% anual, IVA incluido, aplicable a partir de este martes. Las cuentas de menos de 2.000 euros abiertas anteriormente mantendrán la comisión anterior, del 0,40% anual.
Si las nuevas cuentas superan los 2.000 euros, pasarán automáticamente al siguiente tramo de comisiones, con una comisión de gestión del 0,40% anual.
Con esta decisión, la compañía estima que la apertura de cuentas de fondos podría aumentar en torno a un 50%, puesto que cerca de la mitad de las mismas se abren con la inversión mínima.
La compañía recuerda que esta reducción se suma a las bajadas anteriores del mínimo de inversión en carteras de fondos: de 3.000 euros en 2020 a 2.000 euros en 2023, y a 1.000 euros para ya clientes en 2024. En los planes de pensiones y EPSV, el mínimo de inversión se mantiene en 50 euros por cuenta.
La compañía sumó 27.000 nuevos clientes en el primer semestre de 2026 y cuenta actualmente con 160.000 clientes
#25
Análisis y resultados primer trimestre del 2026
Recientemente publicaron en su blog un análisis del primer semestre de 2026.
Os indico las principales ideas:
El artículo comienza recordando el susto que tuvimos todos en marzo: con el lío de Irán y el estrecho de Ormuz, más el miedo a que repuntara la inflación. Las bolsas bajaron bastante (el MSCI World cayó más de un 4%) y el famoso índice del miedo (VIX) se disparó. Incluso hubo clientes preguntando si convenía reducir la exposición a renta variable USA para curarse en salud.
En abril el mercado se recuperó casi todo lo perdido y los titulares apocalípticos desaparecieron tan rápido como llegaron. Ellos insisten en la idea de siempre: intentar anticiparse al mercado (la famosa "asignación táctica") suele salir caro a largo plazo.
Lo que más ha gustado: el comportamiento de los clientes.
Analizan si la gente retira o mete dinero según cómo va el mercado, y la correlación es mínima (un r² de solo 7,3%), o sea, que los clientes siguen aportando pase lo que pase, sin dejarse llevar por el pánico. Eso sí, avisan de que ha subido un poco (de 0,42% a 0,58% mensual) el porcentaje de gente que baja su perfil de riesgo en estos primeros meses del año, y recuerdan que eso suele penalizar la rentabilidad a la larga.
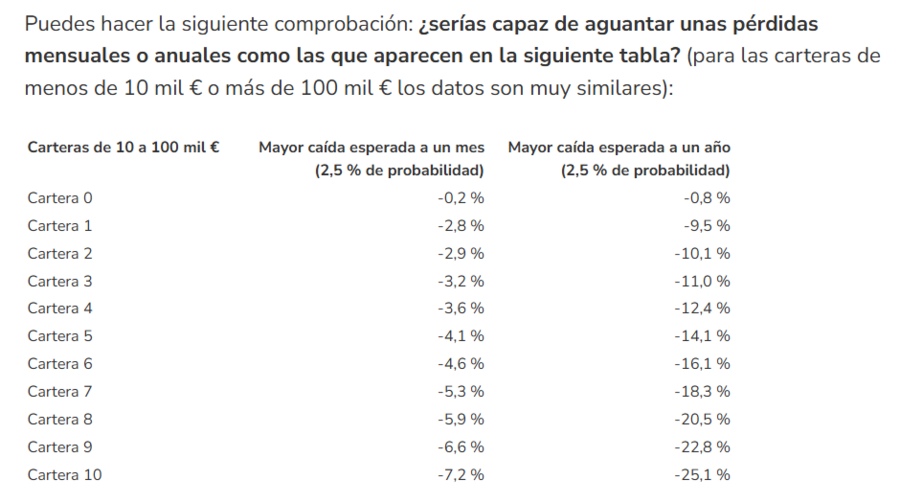
¿Serías capaz de aguantar pérdidas como las de la tabla?
También indican una reflexión lógica: que el mercado se recuperase rápido en abril no estaba garantizado ni mucho menos, hay caídas históricas que han tardado años en remontar. La lección es aceptar que las caídas son parte del juego y que es prácticamente imposible acertar ni cuándo empiezan ni cuándo se acaban.
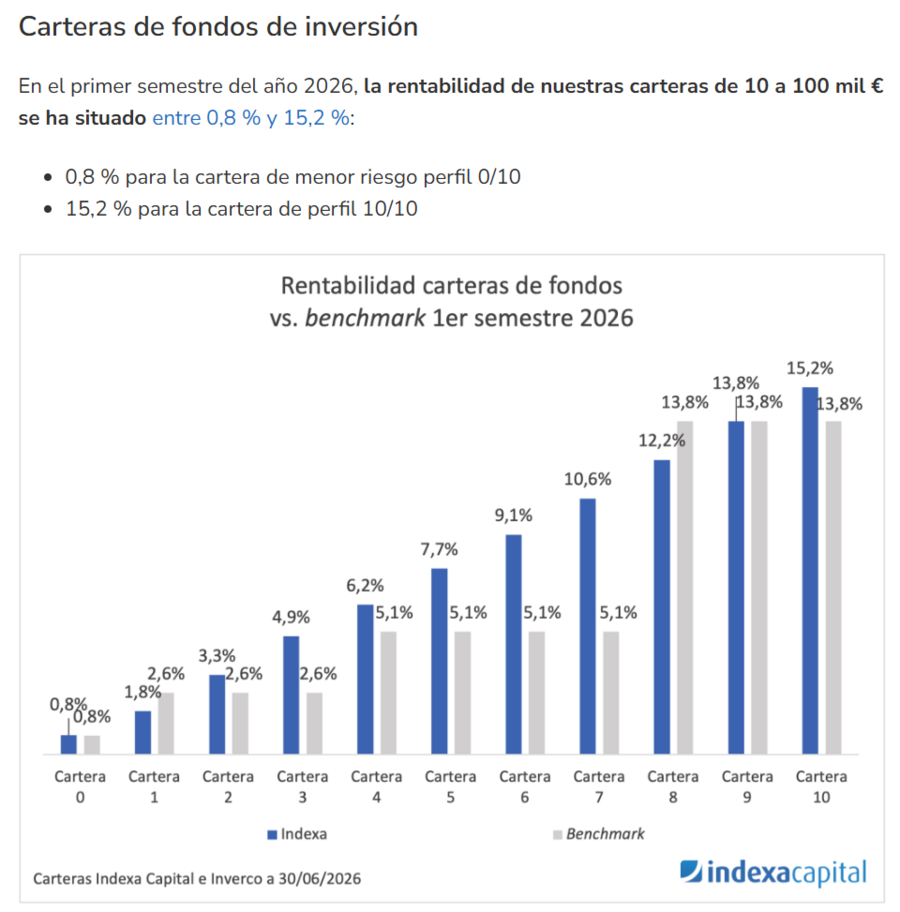
Vamos al lío, a lo verdaderamente importante, los números:
Rentabilidad carteras 1º semestre 2026
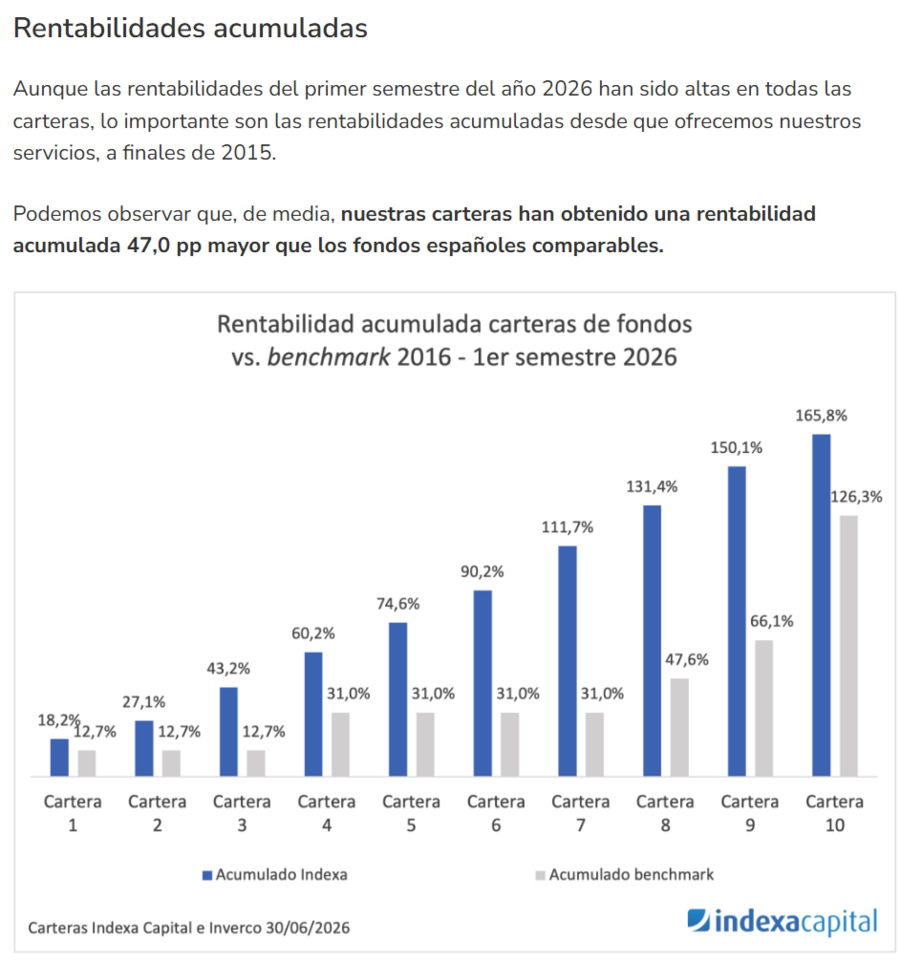
Y aquí el dato fuerte: desde que arrancaron en 2015, la cartera media (cartera 8) acumula un +131,4% (8,3% anual):
Rentabilidad acumulada desde el principio
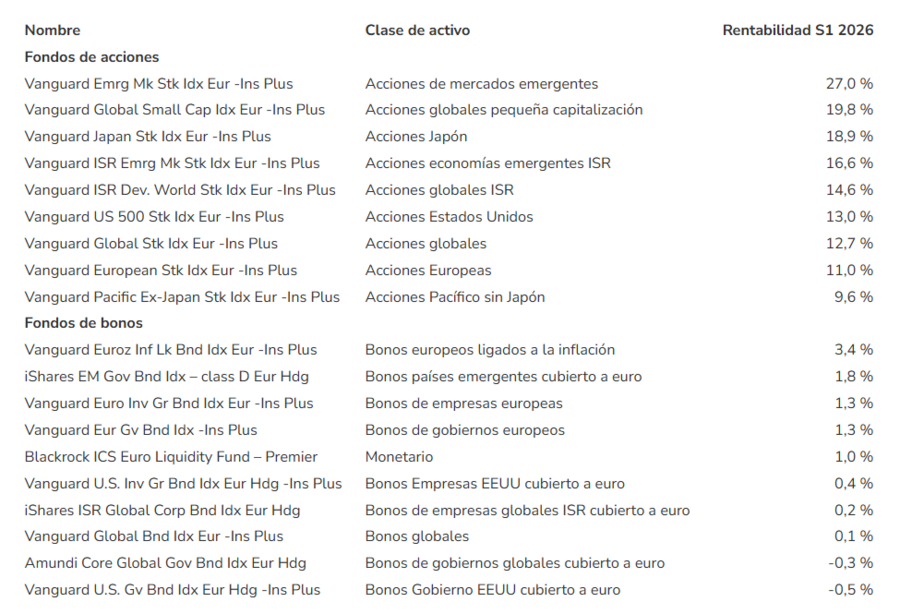
También comentan que tanto acciones como bonos han ido bien este semestre: las acciones emergentes lideran con un 27%, y en bonos lo mejor ha sido la renta fija europea ligada a inflación con un 3,4%.
Rentabilidad de todos y cada uno de los fondos
Todo esto está muy bien y se agradecen estos análisis periódicos. Aun así, como ya he comentado otras veces, en los últimos años no hemos vivido una crisis prolongada de 1-2 años de mercado bajista. Ese será el verdadero termómetro para medir el comportamiento de los clientes y nuestra respuesta, ya que todas las caídas recientes se han recuperado muy rápido.