Desgravar plan de pensiones antes del 31 de diciembre: cuánto ahorras
Desgravar plan de pensiones antes del 31 de diciembre: cuánto ahorras
EDITOR's CHOICE
Aportar 1.500 € al plan de pensiones antes del 31 de diciembre ahorra entre 285 € y 705 € en el IRPF según tu tramo. Límites de aportación, plazos, ejemplos por tramo y cómo tributa el rescate.
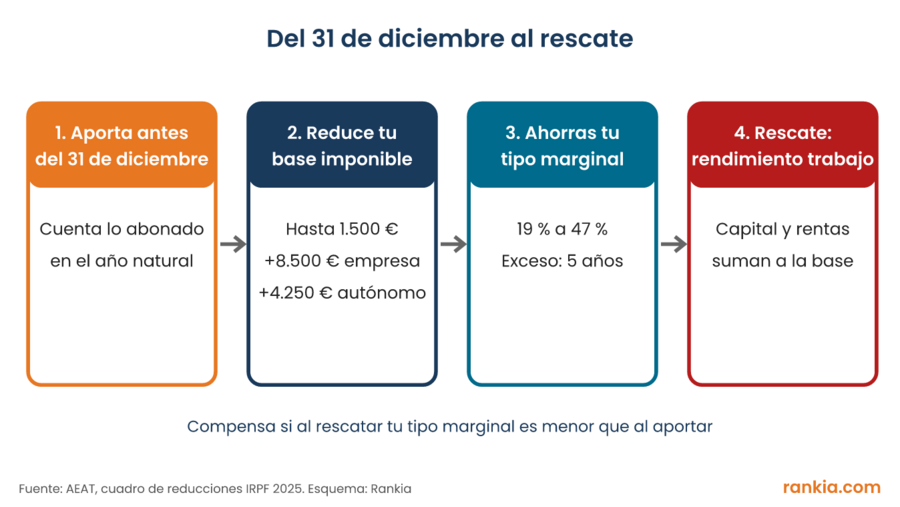
Desgravar el plan de pensiones supone restar lo aportado de la base imponible general del IRPF: hasta 1.500 € al año en un plan individual (o el 30 % de tus rendimientos netos del trabajo y de actividades económicas, si es menor). El ahorro equivale a tu tipo marginal, así que 1.500 € aportados rebajan la renta entre 285 € y 705 € según el tramo. Para que cuente en la declaración de este ejercicio, la aportación tiene que estar hecha antes del 31 de diciembre. A cambio, lo que rescates en el futuro tributará como rendimiento del trabajo (Agencia Tributaria, cuadro de reducciones del IRPF).
Los planes de pensiones son un producto financiero popular, pero también bastante desconocido por el público general. Muchos lo contratan para poder desgravar en la renta, pero desconoce la realidad de la fiscalidad de los planes de pensiones.
Fiscalidad de los planes de pensiones
Entender cómo tributan los planes de pensiones es importante para no dejarse llevar por los cantos de sirena y saber si es un producto adecuado para ti.
Cuánto desgrava aportar al plan de pensiones antes del 31 de diciembre
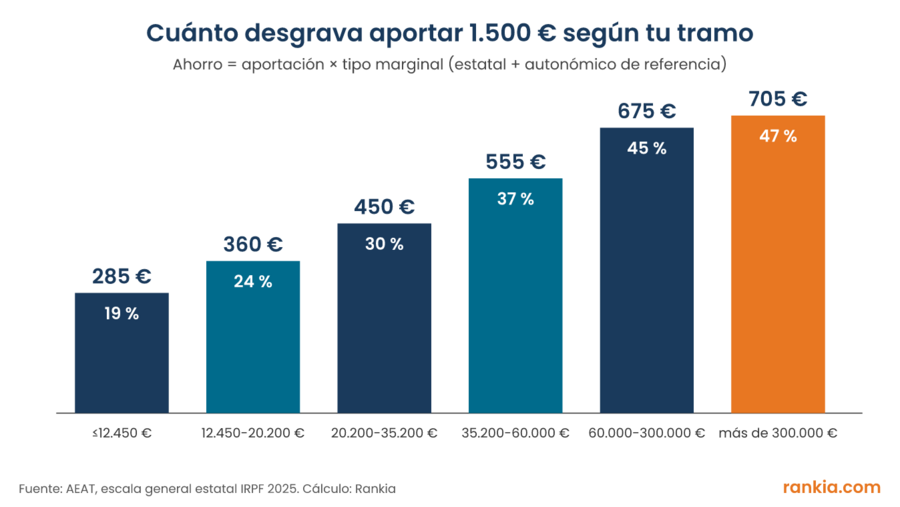
La cuenta es sencilla: ahorro fiscal = aportación × tipo marginal. Cada euro que aportas sale de la parte más alta de tu base liquidable general, que es la que tributa al tipo más elevado. La escala estatal va del 9,5 % al 24,5 % (AEAT, escala general estatal) y cada comunidad autónoma añade su propia escala. La tabla usa como referencia una escala autonómica igual a la estatal, lo que da un marginal total del 19 % al 47 %; tu comunidad puede aplicar tipos algo distintos.
Base liquidable general
Tipo estatal
Marginal total de referencia
Ahorro con 1.000 €
Ahorro con 1.500 €
Hasta 12.450 €
9,5 %
19 %
190 €
285 €
12.450 € – 20.200 €
12 %
24 %
240 €
360 €
20.200 € – 35.200 €
15 %
30 %
300 €
450 €
35.200 € – 60.000 €
18,5 %
37 %
370 €
555 €
60.000 € – 300.000 €
22,5 %
45 %
450 €
675 €
Más de 300.000 €
24,5 %
47 %
470 €
705 €
Ahorro fiscal por aportar 1.500 € según el tipo marginal (estatal + autonómico de referencia). Fuente: AEAT.
Tres ejemplos de ahorro por tramo de IRPF
Base liquidable de 18.000 € (marginal de referencia del 24 %): aportar 1.500 € antes del 31 de diciembre rebaja la cuota en unos 360 €.
Base liquidable de 45.000 € (37 %): los mismos 1.500 € ahorran unos 555 €.
Base liquidable de 61.000 €: los primeros 1.000 € aportados salen del tramo del 45 % (450 €) y los 500 € restantes, del 37 % (185 €). En total, unos 635 €. Cuando la aportación cruza un tramo, cada parte se ahorra a su tipo.
Ojo: hablamos de base liquidable, no de salario bruto. Tras restar las cotizaciones a la Seguridad Social y la reducción por rendimientos del trabajo, un sueldo bruto bajo puede quedar sin cuota de IRPF y, en ese caso, aportar no ahorra nada ese año. Lo más fiable es simular la declaración con y sin aportación en Renta Web.
Nunca más del 30 % de los rendimientos netos del trabajo y de actividades económicas
Plan de empleo (empresa)
+8.500 € (hasta 10.000 € en total)
Contribuciones de la empresa o aportaciones del trabajador al mismo plan, con coeficientes de 2,5 a 1 según lo que aporte la empresa
Autónomos (plan de empleo simplificado, mutualidad o PPSE)
+4.250 € (hasta 5.750 € en total)
Los incrementos por empresa y por autónomo no pueden sumar más de 8.500 €
Plan del cónyuge
1.000 €
El cónyuge no obtiene rendimientos del trabajo ni de actividades económicas, o son inferiores a 8.000 € al año
Personas con discapacidad
24.250 € (10.000 € si aportan parientes)
Grado de discapacidad exigido por la normativa del IRPF
Plazos: qué cuenta como aportación antes del 31 de diciembre
Cuenta la fecha en que la aportación entra en el plan, no el día en que das la orden. La reducción se aplica en el ejercicio en que se realiza la aportación: lo que llegue en enero computa en la renta del año siguiente.
Las entidades fijan fechas de corte en los últimos días de diciembre para procesar las aportaciones a tiempo. Consulta la de tu gestora y no apures al último día hábil.
Un traspaso no es una aportación: mover el dinero de un plan a otro no genera una nueva reducción.
La desgravación no es un regalo: difiere el impuesto. Lo que hoy restas de la base lo sumarás al rescatar, junto con la rentabilidad, como rendimiento del trabajo. Compensa cuando tu tipo marginal al rescatar será menor que el que tienes al aportar. Suele compensar poco o nada si tu marginal actual es del 19 % o del 24 % y prevés una pensión pública alta, si puedes necesitar el dinero en los próximos años (solo se rescata en las contingencias previstas o con aportaciones de más de 10 años de antigüedad) o si el único plan a tu alcance tiene comisiones altas que se comen el ahorro fiscal.
¿Qué es un plan de pensiones?
Antes de entrar de lleno en la fiscalidad de los planes, conviene tener claras las principales características de este producto.
De forma muy resumida, un plan de pensiones es un producto de inversión a largo plazo, inicialmente pensado para la jubilación. Los planes de pensiones invierten el dinero de sus partícipes en una cartera de activos que viene marcada por su estrategia de inversión y el riesgo que asume.
En este sentido, debes tener claro que los planes de pensiones no están garantizados. Puedes perder dinero con esa inversión.
Características principales:
Falta de liquidez:
Las aportaciones de los planes de pensiones no se pueden recuperar hasta que no se llegue a la jubilación, a los 65 años o anticipada; o una vez transcurridos 10 años tras solicitar el plan. Las excepciones están descritas por la Ley: fallecimiento, enfermedad grave o paro de larga duración.
Aportaciones limitadas:
Existe un límite de aportación de 1.500 euros anuales en planes de pensiones individuales, que puede ampliarse en hasta 8.500 euros más con planes de pensiones de empleo (los planes de pensiones de las empresas para sus empleados). Los autónomos pueden ampliarlo en hasta 4.250 euros con los planes de pensiones de empleo simplificados.
Ventajas fiscales al invertir, de las que hablaremos a continuación.
Varias opciones para rescatar el plan, que también veremos más adelante.
Posibilidad de elegir quién cobra el plan en caso de fallecimiento del titular, algo que no permiten otros productos de inversión.
¿Cómo tributan las aportaciones a un plan de pensiones?
La mayor ventaja del plan es su fiscalidad en el momento de la inversión.
Los planes de pensiones tienen un beneficio fiscal innegable: que las aportaciones realizadas a un plan de pensionesdisminuyen la base imponible del IRPF y por tanto, reducen la cantidad de impuestosque tiene un contribuyente que pagar o permiten incrementar el importe de devolución de Hacienda, según sea el caso.
Para que lo entiendas mejor, el dinero que inviertas en un plan se reducirá de la base imponible. Si inviertes 1.500 euros y tu base imponible es de 20.000 euros, se quedará en 18.500 euros y así es como ahorrarás impuestos en la renta.
¿Existe algún límite a la reducción?
La reducción por las aportaciones tiene un límite, que es el que marcan las aportaciones máximas al plan o 30% de los rendimientos netos del trabajo y actividades económicas.
Estas aportaciones máximas son las que ya hemos visto:
Hasta 1.500 euros en planes de pensiones individuales.
Hasta 8.500 euros adicionales en planes de pensiones de empleo (hasta 10.000 euros en total).
Hasta 4.250 euros adicionales en planes de pensiones de empleo simplificados (sólo para autónomos).
Al hacer la renta podrás desgravar la menor de esas cantidades o el 30% de tus rendimientos de trabajo y actividades económicas.
¿Cuántos impuestos puedes ahorrar con el plan de pensiones?
La inversión en el plan de pensiones se resta a la base imponible general, que tributa según los tramos generales del IRPF, que son los siguientes:
Tramos generales IRPF planes de pensiones:
Desde 0€ hasta 12.450€: 19%.
Desde 12.450€ hasta 20.200€: 24%.
Desde 20.200€ hasta 35.200€: 30%.
Desde 35.200€ hasta 60.000€: 37%.
Desde 60.000 hasta 300.000€: 45%.
Más de 300.000€: 47%
Como estos tipos son progresivos, cuanto más ganes, más ahorrarás con el plan de pensiones. La razón es que el dinero que se resta, siempre saldrá del tramo más alto. Ese será el porcentaje de ahorro sobre la cantidad invertida en el plan.
La siguiente tabla de Preahorro.com lo ilustra perfectamente:
Aportación
Salario de 12.000 €
Salario de 16.000 €
Salario de 25.000 €
Salario de 40.000 €
Salario de 65.000 €
1.000 €
190 €
240 €
300 €
370 €
450 €
1.500 €
285 €
360 €
450 €
555 €
675 €
2.000 €
380 €
480 €
600 €
740 €
900 €
Esta tabla aplica el tipo marginal al salario bruto de forma simplificada. Lo que cuenta es la base liquidable (después de cotizaciones y de la reducción por rendimientos del trabajo), por lo que con salarios bajos el ahorro real puede ser menor o nulo. La tabla por tramos de base liquidable del principio del artículo es más precisa.
¿Cómo tributa el rescate del plan de pensiones?
La fiscalidad de los planes de pensiones se divide entre el momento de las aportaciones y el rescate. De los dos, el segundo es el más importante. De hecho, uno de los errores más repetidos es rescatar mal el plan de pensiones y pagar más del 40% de los ahorros a Hacienda en impuestos.
Antes de entrar en cómo tributa el rescate de plan de pensiones, debes tener claro que solo podrás recuperar el dinero invertido en un plan de pensiones en los siguientes supuestos:
Solo puedes recuperar el dinero invertido en los siguientes casos:
Jubilación
Estar invertido en el plan durante más de 10 años. En realidad, solo se podrán rescatar las aportaciones con más de 10 años de antigüedad, no todo el capital que haya en el plan después de una década.
Incapacidad laboral total y permanente para la profesión habitual, o absoluta y permanente para todo trabajo, o la gran invalidez.
Dependencia severa o gran dependencia.
Fallecimiento.
Enfermedad Grave.
Desempleo.
Si no se cumple ninguna de estas contingencias, que es como se llaman, no podrás tocar el dinero por más que lo necesites.
¿Cómo rescatar el plan de pensiones?
Una de las particularidades de los planes de pensiones es que cuenta con varias modalidades de rescate. Es posible recuperar el dinero de varias formas y cada una tiene implicaciones fiscales distintas. En otras palabras, que no todas tributan igual.
Estas son las opciones:
En forma de capital: se cobran todos los fondos de una sola vez.
En forma de renta: se recibe periódicamente una cantidad determinada de los fondos. La periodicidad puede ser mensual, trimestral, semestral o anual.
En forma mixta: una parte de los fondos se rescatan en forma de capital y otra en forma de renta.
¿Cuántos impuestos pagas por rescatar el plan de pensiones?
Esta es la clave del cómo funcionan los planes de pensiones en términos fiscales. En realidad, al invertir en un plan y desgravar por él, lo que haces es diferir el pago de esa inversión en el tiempo. Es decir, retrasas el tener que tributar por la inversión hasta el momento del rescate.
La desgravación del plan de pensiones difiere el impuesto hasta el rescate. Fuente: AEAT.
Cuando recuperes el dinero del plan, tanto el capital que has invertido como el rendimiento tributarán en la base general del IRPF. La razón es que, si sirvieron para reducir esa base general, también deben sumarse después a ella. Esto es así independientemente de la fórmula que elijas para recuperar el dinero.
La Agencia Tributaria lo recoge expresamente: las prestaciones de los planes de pensiones son rendimientos del trabajo (AEAT, folleto Renta para mayores de 65 años). Por eso la entidad practica una retención al pagarlas, igual que una empresa con la nómina.
En esta base general es donde también tributa la pensión de jubilación. De hecho, el plan de pensiones cuenta como un segundo pagador a efectos de IRPF. Eso quiere decir que, si cobras más de 1.500 euros al año de tu plan y superas los 15.876 euros de rendimientos del trabajo en total, tendrás que hacer la renta (AEAT, obligación de declarar).
Conviene recordar que los tramos de IRPF son progresivos, por lo que pagarás más cuanto más capital rescates:
Desde 0€ hasta 12.450€: 19%.
Desde 12.450€ hasta 20.200€: 24%.
Desde 20.200€ hasta 35.200€: 30%.
Desde 35.200€ hasta 60.000€: 37%.
Desde 60.000 hasta 300.000€: 45%.
Más de 300.000€: 47%.
Si tu base imponible una vez sumada la pensión y el plan es de más de 60.000 euros, pagarás un 45% por todo lo que supere esa cantidad.
La reducción del 40% por recuperar el plan en forma de capital
La excepción a la norma general la marca el rescate del plan en forma de capital. Esa forma de recuperar el dinero está sujeta a una tributación especial.
En concreto, si la prestación se recibe en un solo cobro (capital), es posible aplicar una reducción fiscal del 40% para las aportaciones anteriores al 1 de enero de 2007.
Esta reducción se aplica sobre las aportaciones realizadas hasta el 31 de diciembre de 2006, a las que se aplica una exención del 40%. De esta forma, solo habrá que tributar por el 60% del capital rescatado siempre que se recupere en el ejercicio en que se jubiló el inversor o en los dos siguientes.
El resto de las prestaciones realizadas a partir del 1 de Enero de 2007 no tienen beneficio fiscal cuando se rescata, con independencia de la forma de rescate.
El País Vasco es la única región que mantiene la reducción del 40% independientemente del momento en el que se realizaron las aportaciones.
Es muy importante que no te dejes llevar por esta reducción. Antes de pedir a tu banco que te entregue el dinero en forma de capital, haz números, porque puedes terminar pagando cerca del 40% en el IRPF.
Cómo pagar menos impuestos por rescatar el plan de pensiones
Ahora que ya sabes cómo tributan los planes de pensiones y cuál es su fiscalidad básica, vamos a ver dos consejos para pagar menos impuestos al recuperar tu dinero.
Evita recuperar el plan el año en el que te jubiles
No estás obligado a recuperar el plan nada más jubilarte. Es más, hacerlo normalmente es una mala idea porque tu base imponible será mayor. El motivo es que tu salario casi siempre es más alto que la pensión pública.
El año en el que dejes de trabajar, cobrarás más que el siguiente. Dado que el plan de pensiones se suma a la base general y tributa por las escalas del IRPF, normalmente te compensará esperar un año para acceder a tu dinero.
Cuidado con el rescate en forma de capital
Como norma general, recuperar el dinero en forma de renta es más beneficio que en forma de capital cuando se trata de pagar menos impuestos.
Al recuperar el dinero en forma de capital, es fácil que termines tributando por las escalas más altas del impuestos. Por ejemplo, su rescatas 100.000 euros de golpe, debes tener claro que a partir de 60.000 euros, ese capital tributará al 45%.
Incluso con la reducción del 40%, estarías sumando 40.000 euros a tu base imponible. Por eso mismo, antes de recuperar el plan en forma de capital, haz cuentas.
Perspectiva de la comunidad Rankia
En el foro de Fondos de Inversión de Rankia, la duda de cuánto desgrava una aportación se repite cuando se acerca el cierre del año. En el hilo sobre cómo calcularlo, un usuario preguntaba cuánto le ahorrarían 1.000 € y la comunidad coincidió en que no hay una cifra fija: depende de los rendimientos del trabajo y del tramo, y lo más fiable es simularlo en el programa de la renta. Otros participantes recordaban el reverso: el dinero queda inmovilizado hasta la jubilación u otra contingencia, y por eso solo recomendaban el plan con ingresos altos.
«lo que aportes al plan de pensiones, para hacienda es como si lo ganases de menos.»
— @Apart, foro de Fondos de Inversión de Rankia (diciembre 2012)
Preguntas frecuentes sobre desgravar el plan de pensiones
¿Cuánto me desgrava aportar 1.500 € al plan de pensiones?
Entre 285 € y 705 €, según tu tipo marginal (del 19 % al 47 % con la referencia estatal más autonómica). Con una base liquidable de entre 20.200 € y 35.200 €, el ahorro ronda los 450 €.
¿Hasta qué día puedo aportar para desgravar en la renta de este año?
La aportación tiene que estar realizada dentro del año natural, es decir, antes del 31 de diciembre. Como las entidades fijan fechas de corte en los últimos días de diciembre, conviene ordenarla con margen.
¿Puedo desgravar por aportar al plan de pensiones de mi cónyuge?
Sí, hasta 1.000 € al año, siempre que tu cónyuge no tenga rendimientos del trabajo ni de actividades económicas o sean inferiores a 8.000 € anuales.
¿Qué pasa si aporto más de lo que puedo reducir?
Si el exceso se debe al límite del 30 % de los rendimientos o a que tu base no es suficiente, puedes reducirlo en los cinco ejercicios siguientes solicitándolo en la declaración.
¿Cómo tributa el dinero cuando rescato el plan?
Como rendimiento del trabajo en la base general del IRPF, tanto las aportaciones como la rentabilidad, en el año en que lo cobras. Solo las aportaciones anteriores a 2007 pueden aplicar la reducción del 40 % si se rescatan en forma de capital dentro del plazo.
¿Un traspaso entre planes desgrava?
No. Mover el dinero de un plan a otro no es una aportación nueva y no genera reducción, aunque tampoco tributa. Puedes comparar alternativas en el comparador de planes de pensiones de Rankia.
La información de este artículo tiene carácter divulgativo y no constituye asesoramiento fiscal ni recomendación de inversión. Los planes de pensiones no están garantizados y pueden generar pérdidas. La tributación depende de tu situación personal y de tu comunidad autónoma: consulta con un asesor fiscal antes de decidir.
Buenas tardes a todos, me gustaría consultar el caso de una herencia de un plan de pensiones que a fecha defunción causante A en 2023, arroja 20.000 y en 2024 25.000, cuando ya se acepta la herencia por los beneficiarios B y C, El banco sólo quiere simplificar, a la espera de la elección, capital o renta. Pero C quiere renunciar a favor de su hija, ya que esta no tiene rentas y así cuando cobre los 12.500 como capital no le grave su irpf significativamente. Esta idea es viable? Cómo se instrumenta para que no vulnere la ley tributaria? Muchas gracias por sus razonamientos.
Estoy jubilado recientemente y tengo dos planes de pensiones, uno particular y otro de empresa, no tengo ni idea de cómo gestionarlos para que Hacienda se quede con lo justo, actualmente no tengo necesidad de disponer de esas cantidades. En el particular cuento con 60000€ tengo aportaciones anteriores al año 2006. El de empresa unos 3000€. Quiero que alguien me diga cuál de las tres fórmulas que parece que hay para sacarlos sería la más beneficiosa o que otras cosas puedo hacer. Gracias
Hola, muchas gracias por tus intervenciones muy interesantes todas ellas. Quería someter a tu mejor opinión la situación siguiente. Soy jubilado, mayor de 70 años y relativamente preocupado por la pandemia. Es hora de pensar en la sucesión, mal que nos pese. En mi caso tengo varios planes de pensiones de los que no he dispuesto. Los beneficiarios son mi esposa (estadísticamente viuda potencial) al 50% y mis únicos dos hijos al 50%. Eso y una casa son todo el patrimonio generado tras 45 años de trabajo por cuenta ajena. Entiendo que en el momento de suceder (en ese ejercicio fiscal) se les acumularían en su IRPF, por un lado sus ingresos mas la parte proporcional de los planes. ¿Es así?.
hola, en junio 2016 me dieron una incapacidad permanente absoluta con 52 años , tengo un plan de empresa del que se dejo de aportar en junio 2014 por despido 2º reforma laboral , saque 50.000€ en diciembre 2017 del que solo declarare 30.000€ por la rebaja , tengo un 33% de discapacidad estoy en la C.Autónoma de Andalucia me han retenido 5.510 €.en el abono de los 50000€ en la renta solo me devuelven 1200€ ,es correcto? no tengo nada mas que sea importante , de intereses 1,06€ y 120€ a greenpeace.
Si una persona rescata un plan de pensiones este rescate se le imputa como rendimientos del trabajo, pero si no tiene mas rendimientos del trabajo, esta obligado a presentar la declaracion de la renta si el rescate es de menos de 21.000 euros.
Hay obligacion de presentar la declaracion cuando rescato un plan de pensiones o si no llego al mínimo de un solo pagador (al ser el rescate rendimientos del trabajo) no la tengo que hacer???
Buenas tardes, normalmente si, por paro de larga duración puedes rescatar el plan de pensiones antes de hora. De todos modos, tendrás que consultarlo con la entidad donde tengas depositado el plan.
Buenas tardes,
Tengo 59 años, soy parado de larga duración (desde 2013) por un ERE de la empresa.
Soy beneficiario de un "subsidio por desempleo" (430,27€), para mayores de 55 años.
¿Puédo rescatar mi Plan de Pensiones??
Hola Salva, si la reducción del 40% sigue prevista para las aportaciones realizadas hasta diciembre 2006. Solo para la parte de las aportaciones hasta esta fecha. Puedes hacer una simulación en el propio programa PADRE o en la web de la Agencia Tributaria (aunque los últimos años han quitado el simulador).
Saludos,
Gracias Amparo, empiezo a ver un poco de luz, al menos en cada alternativa. No obstante para cada una y abusando de tu amabilidad, me gustaría conocer algún aspecto que otro. Respecto al rescate como capital, la reducción del 40% se aplica a todo el plan, o solo a una parte de las aportaciones?, por otro lado sabes si estará vigente esta reducción a partir de Junio de 2017, que es cuando yo llevaré 2 años en el paro y podré disponer del fondo?
Respecto al rescate como Renta periódica, si yo no tengo otros ingresos de trabajo personal, imagino, que el tipo de retención sería el correspondiente al nivel de la renta rescatada (unos 15.000 al año más o menos). Por último y abusando un poco más de tu amabilidad, me puedes aconsejar, donde podría encontrar un simulador fiable, para hacer la simulación. Muchas Gracias y perdona tanta petición, pero es quiero ver con anticipación el camino más adecuado, ya que la supervivencia futura, es muy incierta.
Buenos días, como has realizado aportaciones al plan de pensiones antes del 31 de Diciembre de 2006 y quieres cobrarlo a través de una renta de forma periódica tributarás cada año en la Declaración de la Renta por el total de mensualidades como rendimientos del trabajo.
Lo ventajoso es que con la reforma fiscal, los tipos impositivos a los que tributan las rentas generales se reducen del 19 - 45% a partir de 2016.
Como el rescate se hace en rentas periódicas no existe el 40% de reducción; esto lo puedes aplicar si lo rescatas en forma de capital, todo de un solo cobro. Quizás te interese más, tendrías que hacer una simulación o acudir a un asesor fiscal.
Hola me llamo Salvador, y fuí despedido de forma objetiva en Junio de 2.015, actualmente estoy cobrando el paro, y junto con la indemnización que me dieron estoy tirando para adelante. Pero cuando se me termine el paro (Junio 2017), y dejen de cotizarme, tendré que hacerlo yo. Mi idea podría ser utilizar el Fondo de Pensiones, para completar mi cotización.Es un fondo de empresa de unos 85.000 (dotada la mayor parte antes del 31.12.2006). Puede alguien darme luz sobre la fiscalidad, si sería muy gravosa. Si voy disponiendo en función de lo que necesite (como renta), o si me conviene de una vez para poder beneficiarme de la reducción del 40%, Ojo estaríamos hablando de empezar a disponer a partir de Junio de 2.017. Además a partir de esa fecha, salvo que encuentre trabajo (cosa que dudo), solo tendría la ayuda para mayores de 55 años si me la conceden.Voy a cumplir 57, o sea que me quedan 4 largos años hasta los 61, y 2 más para los 63, por tanto voy a necesitar buena parte del fondo para completar mi cotización. Gracias por anticipado a quién me responda a tan dificultosa situación.
Buenas tardes Juan, para poder aplicar la reducción del 40% tendrías que haber rescatado el 100% del plan en un solo cobro, es decir, en forma de capital. De todos modos, te recomiendo que acudas a un asesor fiscal a ver si puedes aplicar alguna reducción a estos ingresos.
Tenía 2 planes de pensiones y en 2014 saqué uno que cobrè en su totalidad durante el año 2014 en forma de renta mensual. El otro, lo he sacado de forma mixta, 70% en forma de capital a principios de este año y el 30% restante lo cobraré en forma de renta a partir de 2017 durante 18 meses, ya que después de ese tiempo cobraré la jubilación. He leído por ahí, que el capital que cobre a principios de este año (70%), no tiene derecho a la reducción del 40%.
¿Es eso cierto?
Dependiendo del caso varía. Pero suponiendo que no tengas exención en nada, no se tributa por los intereses generados, si no por la cuantía total dado que al hacer aportaciones a planes de pensiones te podías deducir de esas cantidades.
Buenos días,
si es la empresa la que realiza el ingreso, contabiliza como un pago salarial más. Pero la gracia por así decirlo de los planes de pensiones, es que tributan fiscalmente en el momento del rescate. De todas formas mira las casillas de la 452 a la 465, para poder beneficiarte de las reducciones.
Imagino que te refieres a que los 600 € se aportan al plan de pensiones, y no se rescatan. Yo creo que no hay obligación de declarar en este caso.
Y me parece raro (a no ser que se haya marcado el plan de pensiones como cobrado) que en caso de reflejarlo salga a pagar 800€. Aunque si no tiene otras deducciones y si le retienen muy poco por lo que cobre, es posible.
Un saludo.
Buenos días,
entiendo que independientemente de la manera en la que rescates el dinero, el 40% estará exento de tributar si cumple los requisitos arriba mencionados, y el otro 60% tributa sí o sí. Una vez hecho esto, con el dinero puedes hacer lo que quieras.
Un saludo.