Creemos que cuando algo es más grande funciona mejor: Un ejército más grande gana más batallas. Una empresa más grande es más eficiente...
Y un gran fondo de inversión debería obtener mejores resultados que yo, recostado en mi tumbona con un mojito en una mano y el móvil en la otra. Yo, en mi oficina.
Eso parecería lo normal.
Ahora cuéntaselo al ejército ruso en Ucrania, o al americano en Afganistan.
La mayoría de los fondos se comportan como diplodocus.
Y se supone que los pequeños tenemos todas las de perder, ¿no?. Competimos contra gestores profesionales dedicados 24/7 a su fondo, economistas brillantes, algoritmos desarrollados por los mejores matemáticos del mundo, superordenadores, bancos de inversión, bancos centrales que manipulan el precio del dinero...
Cuando algún amigo descubre que invierto en bolsa (y no me va mal), y me pregunta si él también puede hacerlo, al rato siempre acaba diciendo:
¿Y porqué es mejor hacerlo así y no meter el dinero en un fondo?
Yo también pensaba así hace décadas porque me parecía menos complicado mentalmente.
¿Cómo vas a pensar que un fondo puede hacerlo peor que tú?
Pero es que, a partir de cierto punto, el tamaño ya no es una ventaja, sino un problema. Por eso más de la mitad de los fondos son incapaces de conseguir rentabilidades no solo que superen a los índices, sino que no son capaces de vencer a la inflación... en parte porque carecen de una ventaja que tenemos los pequeños:
La libertad.
¿El sueño de cualquier inversor?
Imagina que te llamara Warren Buffett para dirigir su fondo de inversión de más de 1 billón (con b de burrada) de USD, ¿habrías aceptado?
Hace veinte años yo ni habría preguntado por el sueldo. Me iban a pagar por algo que me divierte.
Ya, de viejo, ves que la vida del gestor de fondos no es la vida loca que te enseñaron en el lobo de wall street. Cuidado que esta película trata sobre un timador, no de un inversor.
Un profesional tiene que justificar cada una de sus decisiones, explicar a los clientes por qué un trimestre fué malo, cumplir la normativa, controlar el riesgo...y luego, ya si eso, buscar empresas interesantes en sus ratos libres.
Seguro que hay gestores magníficos, y que todos ellos pueden analizar una empresa mejor que yo.
El problema está claro: Es el traje.
Ese traje invisible que les obliga a hacer las cosas de una determinada forma, incluso sabiendo que no es la mejor.
El gestor cobra por no espantar clientes.
No gestionan su dinero y, además, para muchos clientes es mejor tener acciones de Telefonica que de Western Digital. Si inviertes en Telefonica no hay que dar explicaciones (aunque pierdas dinero), pero si inviertes en Western Digital y cae, aunque sea la misma cantidad, te arrepentirás.
Yo sólo tengo que convencer a dos personas: A mi mismo (que soy muy facilón) y a mi santa (que es la que da sensatez al conjunto). Y esto ya es dificil, así que ni puedo imaginar el coñazo que tiene que ser explicar a miles de inversores cada decisión.
La libertad cotiza
Cada vez que un inversor compra participaciones de un fondo está confiando su dinero y pagando el sueldo al gestor. Esa persona responde ante los clientes, el consejo de administración, el comité de inversiones, el regulador, el departamento de riesgos, el director comercial, ...
¿Puede un fondo mantener un 40%, o un 60%, del fondo en liquidez mientras espera mejores oportunidades?
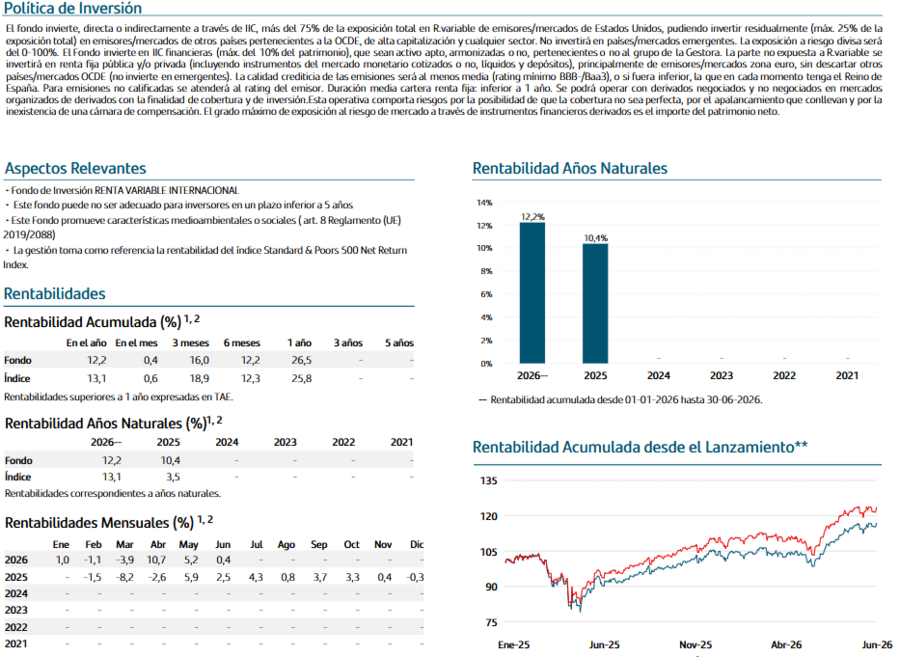
Vamos a ver un ejemplo. Un fondo que invierte en renta variable (el 75% en mercados americanos) y que bate al S&P 500, invertido en un 50% en tecnológicas.
¡bien hecho Adrian!
El fondo ha mantenido siempre una liquidez aproximada de un 4%.
Probablemente este pobre gestor nunca se atreva a dejar más de un 4% en liquidez, suban o bajen sus 81 posiciones actuales.
Y no porque no quiera.
Es que, si lo hiciera, podría pasar que otros fondos tuvieran mejores rentabilidades durante la espera. Y ya sabemos que lo que importa no es perder o ganar, sino ganar más que el vecino.
Im per do na ble.
Los clientes retirarían su dinero y hasta es posible que acabe despedido.
¿Os acordais de esa memorable escena de "The big short" donde Burry decide cancelar las retiradas del fondo tras ponerse corto contra el mercado inmobiliario y confirmar la manipulación del mercado?
Si aún no has visto la película ya estás tardando.
Volviendo al gestor que se pone en liquidez pensando que vendrá una debacle generalizada (y no le gustan las posiciones cortas). Si la situación se prolonga demasiado, alguien acabará preguntándose si no sería buena idea buscar un gestor "que compre lo que sea, aunque sea caro".
Teniendo el 50% en tecnológicas Adrian tiene un riesgo importante de que, si ese sector falla, fallen todas a la vez.
Esto no nos pasa a nosotros los pequeños. Podemos esperar. No hacer nada.
Por cierto, estarse quieto suele ser una de las decisiones de inversión más difíciles... y también una de las más rentables. Da igual si es estando en liquidez o invertido. Muy dificil.
Otro ejemplo.
Imaginate que otro gestor de otro fondo analiza una empresa (pongamos Sandisk o Palantir, o la que esté de moda este año) y llega a la misma conclusión que yo: la empresa está cara, la deuda aumenta. Los números no salen. El PER es de 300, o de 500, la competencia crece.
Decide no comprar (o liquidar la posición).
Mientras tanto, durante los siguientes tres meses, esa empresa sube un 1000%.
En ese momento otros gestores, y algunos clientes, tratarán al gestor prudente de idiota.
Los medios comparan los fondos. Los clientes preguntan por qué otros ganan más que ellos. Crece la presión para hacer lo contrario de lo que nosotros haríamos con nuestro dinero.
Pero el gestor que compra esa empresa justifica facilmente su decisión (aunque salga mal) ante los clientes y los comités.
"Todo el sector estaba dentro", "hemos diversificado y nuestras pérdidas son menores", "todos los analistas ponderaban al alza",...
Tú eres libre para esperar a comprar (o vender) cuando toca.
El miedo a quedarse solo
Por eso muchos fondos terminan pareciéndose a los índices, aunque sus gestores sepan analizar empresas, y hasta tengan opinión propia.
Separarse de la manada supone la muerte profesional.
Si el gestor toma una decisión radicalmente diferente, y se equivoca, no se le perdona.
Si se equivoca en el mismo sentido que la mayoría ascenderá en su carrera.
Vuelvo al caso de Michael Burry y sus cortos, porque al cabo de los años puede que aparezcas como heroe en una película si haces lo contrario de los demás, pero, cuando estás en medio de esa situación, no es facil apuntar en la pizarra unas pérdidas del 25% de cientos de millones.
A los gestores no se les perdonan resultados peores que los que tuvieron los demás.
Y esos son sus incentivos.
¿Por qué muchos fondos se conforman con seguir al índice de referencia, o incluso, muchas veces, con perder menos que la competencia?
Por las comisiones.
Las comisiones
El gestor, en general, no vive de sus resultados, sino de las comisiones que cobra a cada cliente y del número de clientes en el fondo. Por eso es tan importante que los clientes permanezcan.
Un ejemplo sangrante es el fondo con más clientes de España.
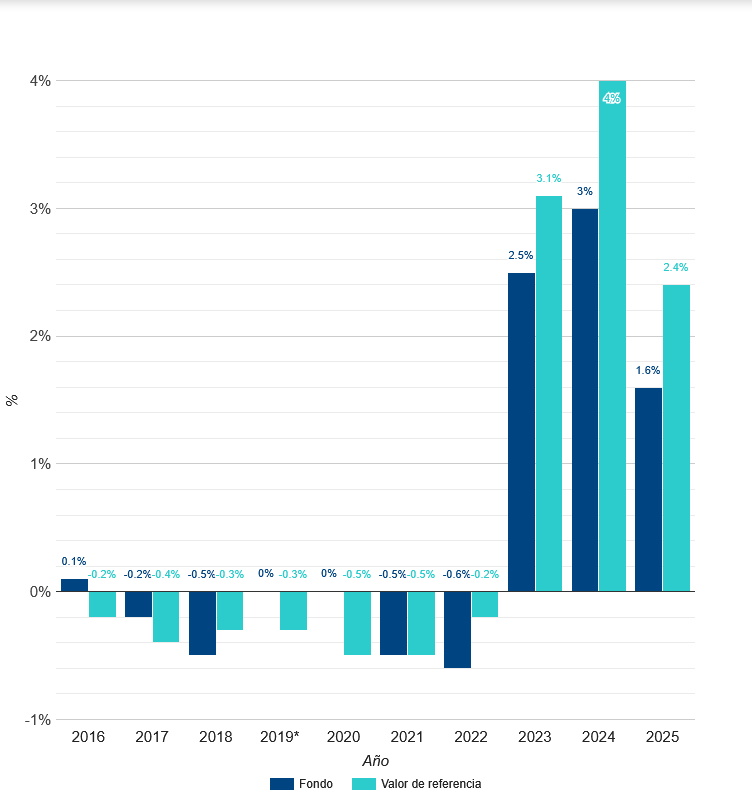
Resultados del "CaixaBank Monetario Rendimiento FI" comparados con su valor de referencia (¡enhorabuena!)
Casi 300.000 inversores y miles de millones de euros "gestionados".
Este fondo tiene unas rentabilidades muy bajas, y vende que es a cambio de una gran seguridad (básicamente venden que se tiene un riesgo muy bajo de perder dinero).
Y deben venderse muy bien a la vista del número de clientes.
Pero, sin embargo, en 2017, 2018, 2021 y 2022 perdió dinero, sin contar la inflación. Si contamos con la inflación, el fondo está perdiendo dinero año tras año.
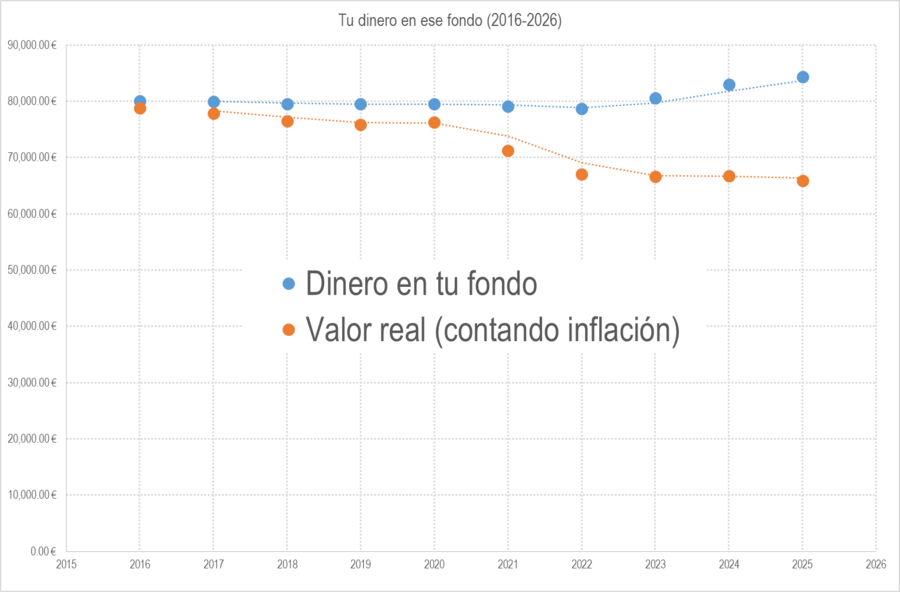
Si hubieras metido 80.000€ en 2015, tu valor adquisitivo sería el equivalente a algo más de 65.000€ en 2026
Pues sí, pues sí, has perdido un equivalente a casi el 20% de tus ahorros en 10 años, por culpa de la inflación. Y tú pensando que ese fondo era una inversión segura.
En España es muy facil abrir una cuenta en el Banco de España y comprar letras a 6 meses que te dan ahora mismo una rentabilidad cercana al 2.4%. Pero es que en Alemania llegan al 3% y en EE.UU. los "6-months treasury bills" están al 4%.
¡Es que en estos momentos hay cuentas remuneradas que te dan el 3%!
¿Cómo carajos puede un fondo de estas características dar un 0.6% en los últimos 6 meses o un 1.2% en el último año?
Obviamente porque cobran comisiones brutales a sus participes.
A ti una comisión de un 2% te puede parecer poca cosa, pero acumulada durante 20 o 30 años es muchísimo dinero.
Pero entonces la pregunta es, más bien:
¿Porqué puñetas hay 300.000 inversones que prefieren perder dinero consistentemente en ese fondo en lugar de dejarlo en una cuenta remunerada?
Por la confianza:
Es un gran banco, lo dice la tele.
Siempre he tenido mis ahorros ahí.
El director de la sucursal es como de la familia.
De acuerdo, entonces admitamos que lo que estás haciendo no es mantener tu dinero a salvo, sino pagando el sueldo "a un miembro de tu familia".
Miembro de la familia que no dudará en pedirte que compres preferentes imposibles de pagar cuando llegue el momento, mientras que sus superiores le paguen una comisión adecuada por la colocación. O que compres participaciones en cualquier fondo putrefacto que le haga llegar a objetivos antes de Navidad.
Cuando alguien cobra las mismas comisiones, tanto si acierta como si se equivoca, deja de tener incentivos para hacerlo bien. Le basta con no ser despedido.
Obviamente ése no es el único fondo de su especie, es sólo el que tiene mayor número de partícipes en España. Y siento no poder dar el nombre del gestor (supongo que gestores) de este truño. Pero... chicos, ¿de verdad necesitais cobrar esas comisiones a los jubilados del país por ese trabajo?. ¿No se os cae la cara de vergüenza?.
Y al banco en cuestión, una recomendación: Dejad de tratar como idiotas a vuestros clientes, porque poco a poco se van a ir desasnando y dejarán de ser "vuestros clientes".
Y no me sirve lo de que es lo que demandan los clientes. Vosotros sabeis mucho de vender los productos que os interesan.
Nosotros también tenemos parte de culpa como individuos. Preferimos delegar decisiones antes que asumir la responsabilidad de equivocarnos. Si el fondo sale mal, fue porque "el banco me lo recomendó". Si compro yo unas acciones y salen mal, el único idiota soy yo.
La libertad tiene un precio: Si algo sale mal la culpa es sólo tuya.
Y aquí vuelvo al objetivo de este, mi blog, la educación financiera del país es paupérrima (Nota para los jóvenes youtubers: no, no se dice "demasiado pobre"), e intento que, al menos mis lectores aprendan algo de lo poco que he aprendido yo en estos años y que no cometan mis mismos errores.
Mientras haya miles de personas dispuestas a pagar esas comisiones por productos incapaces de proteger siquiera su poder adquisitivo, seguirán existiendo fondos así. Porque el negocio funciona. Y funciona porque nosotros pagamos la fiesta.
El culpable no era sólo el lobo de Wall Street, eran los pobres incautos.
Conclusiones
Siento el lenguaje subido de tono, y siento si la crítica mordaz sienta mal a algunos políticos o gestores. En mi defensa, debo decir que lo que me sale realmente del alma es muchísimo más agresivo, y que me contengo para mantener un aspecto sereno en el blog.
La cuestión es que sí, muchos fondos no consiguen rentabilidades de las que puedan sentirse orgullosos como gestores. Pero es que da lo mismo, porque sus incentivos no provienen de conseguir grandes rentabilidades, sino de captar clientes que paguen religiosamente sus comisiones.
Por eso es tan importante, en mi opinión, buscar a gestores que tengan sus propios ahorros en su fondo o que liguen sus sueldos a los resultados obtenidos ("skin in the game"). Lo contrario me parece inmoral.
Tú sólo ganas dinero con tus ahorros si consigues rentabilidades que superen la inflación.
Y aunque ese objetivo es factible, la mayoría de los inversores terminan perdiendo dinero. Justo por eso he decidido que esta sea la primera parte de este artículo, y dejaré en la siguiente parte mis reflexiones sobre porqué la mayoría de los pequeños tampoco consiguen rentabilidades que superen a la inflación.
Yo no digo que lleguemos a los 20% anuales de Buffett, pero oye, al menos la inflación...
Hoy, después de escribir este artículo, mi ánimo no me permite ser suave en mis apreciaciones, ni en mis comentarios, ni en mi música. Así que os dejo aquí una joyita de black metal de "Dark Funeral" y un mensaje subliminal:
We can not stay and wait, the passage has been cleared The gates are open, there is no turning back Those left behind, shall die as slaves, as servants of Their humble ways and Satan will be laughing from his throne
No, no quiero ni puedo recomendar a nadie como invertir su dinero. Sin embargo trato de que mis ahorros crezcan, y dejar aquí escritos mis aprendizajes y errores me sirve para aclarar mis ideas. Y con suerte, servirán a alguien más. Siento si he ofendido a algún gestor en concreto, pero, sinceramente, hay algo perverso en algunas gestiones.