Rovi aumentó un 113% su beneficio neto en el primer semestre de 2026, hasta alcanzar los 84,4 millones de euros.
Una lectura rápida podría llevarnos a una conclusión sencilla: el negocio ha mejorado extraordinariamente.
Sin embargo, cuando analizamos con más detalle sus resultados descubrimos un dato importante. El EBITDA publicado por la compañía incluye 62,4 millones de euros procedentes de un ingreso contable no recurrente relacionado con la adquisición de una planta farmacéutica en Phoenix.
Esto no significa que las cuentas sean incorrectas ni que el resultado no sea real.
Significa que para entender cuánto gana realmente un negocio no basta con mirar la última línea de la cuenta de resultados.
Hay que entender de dónde procede ese beneficio, qué parte pertenece a la actividad habitual, cuánto se convierte realmente en caja y qué puede volver a repetirse el año siguiente.
Aunque Rovi sea una gran compañía cotizada, esta distinción es especialmente útil para propietarios de pymes, pequeños negocios y despachos profesionales.
Porque ellos también pueden terminar un ejercicio con un beneficio extraordinario y tomar decisiones permanentes basándose en una cifra que quizá no vuelva a repetirse.
Los 121 millones de EBITDA de Rovi necesitan contexto
En el primer semestre de 2026, Rovi alcanzó un EBITDA de 121,2 millones de euros, un 85% más que en el mismo periodo del año anterior.
El EBITDA es una medida que permite observar el resultado del negocio antes de intereses, impuestos, amortizaciones y depreciaciones.
No equivale al beneficio neto ni tampoco al dinero disponible en el banco, pero puede resultar útil para analizar la evolución operativa de una compañía.
En el caso de Rovi hay, sin embargo, un elemento extraordinario que debemos separar.
El 1 de abril de 2026, la compañía completó la adquisición a Bristol Myers Squibb de una planta de fabricación de medicamentos situada en Phoenix, Estados Unidos.
La operación generó una diferencia negativa de consolidación o badwill de 62,4 millones de euros.
Explicado de forma sencilla, al contabilizar la adquisición, el valor neto atribuido a los activos adquiridos resultó superior al precio pagado. Esa diferencia produjo un ingreso contable no recurrente incluido en el EBITDA presentado por la compañía.
No procede, por tanto, de vender más medicamentos o fabricar más productos para sus clientes.
Si eliminamos ese efecto, el EBITDA habría sido de 58,8 millones de euros, un 10% inferior al del mismo periodo del año anterior.
Pero el análisis tampoco debería terminar ahí.
Rovi incrementó considerablemente su inversión en investigación y desarrollo. Sus gastos de I+D alcanzaron los 33,3 millones de euros, un 98% más.
Según el criterio comparativo presentado por la propia compañía, si se excluyen tanto el badwill como los gastos de I+D de ambos periodos, el EBITDA habría alcanzado los 92,2 millones de euros, un 12% más frente a los 82,4 millones comparables del primer semestre de 2025.
Tenemos así tres cifras:
- 121,2 millones: EBITDA publicado.
- 58,8 millones: EBITDA excluyendo el badwill.
- 92,2 millones: EBITDA ajustado sin badwill ni gastos de I+D según el criterio comparativo utilizado por Rovi.
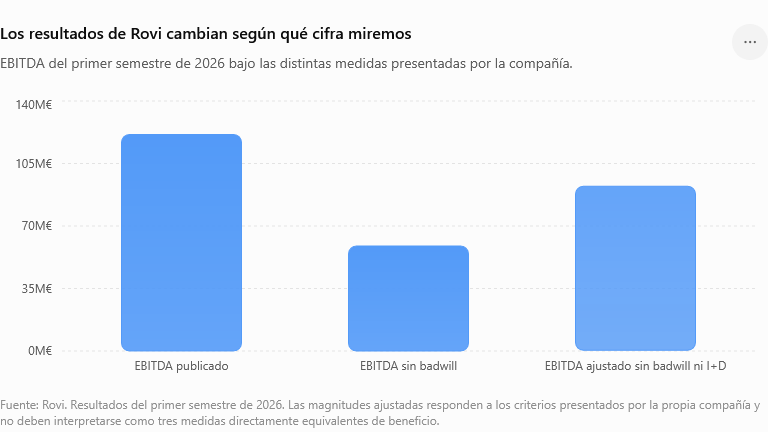
La conclusión no es que una cifra sea correcta y las demás incorrectas.
La conclusión es que cada una responde a una pregunta diferente.
Y esto mismo deberíamos hacer con las cuentas de cualquier negocio.
¿Cuánto gana realmente tu negocio?
Imaginemos una empresa que normalmente obtiene 100.000 euros de beneficio anual.
Un año vende un inmueble y obtiene una plusvalía extraordinaria de 80.000 euros.
El resultado del ejercicio asciende a 180.000 euros.
El propietario podría concluir que su negocio prácticamente ha duplicado su beneficio.
Pero hay dos realidades diferentes.
Por un lado, tenemos un negocio cuya actividad habitual continúa generando aproximadamente 100.000 euros.
Por otro, tenemos un ingreso extraordinario de 80.000 euros que ha mejorado el resultado de ese ejercicio.
La diferencia parece evidente cuando la explicamos así.
El problema aparece cuando hay que tomar decisiones.
Si el propietario interpreta los 180.000 euros como su nueva capacidad normal de generación de beneficio, podría contratar personal, aumentar salarios, asumir un alquiler mayor, incrementar sus retiradas de dinero o endeudarse para realizar nuevas inversiones.
Todas esas decisiones crean compromisos futuros.
Pero el ingreso extraordinario puede no volver.
El año siguiente, el negocio podría regresar a sus 100.000 euros habituales mientras mantiene una estructura de gastos diseñada como si siguiera ganando 180.000.
Resultado recurrente: una cifra que conviene conocer
Por eso, además del beneficio contable, cualquier propietario debería intentar conocer su resultado recurrente.
No hablamos necesariamente de crear una nueva contabilidad.
Hablamos de entender qué parte del resultado procede del funcionamiento habitual del negocio y qué elementos han sido excepcionales.
Entre esos elementos podemos encontrar:
- Plusvalías por la venta de inmuebles u otros activos.
- Subvenciones extraordinarias.
- Indemnizaciones.
- Reversiones o determinados ajustes contables.
- Ingresos excepcionales que difícilmente volverán a producirse.
También puede ocurrir lo contrario.
Un ejercicio puede parecer peor porque hemos soportado un gasto extraordinario que tampoco se repetirá.
Separar estos elementos nos permite responder una pregunta mucho más útil:
¿Qué capacidad de generación de resultados tiene normalmente este negocio?
Esa es una cifra mucho más adecuada para tomar decisiones que tendrán consecuencias durante varios años.
Beneficio tampoco significa dinero disponible
Hay una segunda distinción que el caso Rovi permite recordar.
La compañía pasó de cerrar 2025 con 21,9 millones de euros de deuda financiera neta a terminar el primer semestre de 2026 con 22,5 millones de euros de caja financiera neta.
Además, generó 94,3 millones de euros de flujo de efectivo de explotación y 64,7 millones de euros de flujo de caja libre.
Estas cifras nos llevan a otro error frecuente en pequeños negocios:
confundir beneficio con dinero disponible.
Imaginemos una empresa que vende 500.000 euros y obtiene 70.000 euros de beneficio.
Eso no significa necesariamente que tenga 70.000 euros nuevos en su cuenta bancaria.
Puede tener 100.000 euros pendientes de cobrar de clientes.
Puede haber comprado existencias que todavía no ha vendido.
Puede tener que pagar IVA, Impuesto sobre Sociedades o nóminas durante las próximas semanas.
Puede necesitar renovar una máquina.
O puede tener cuotas de préstamos pendientes.
Por eso la pregunta correcta no es únicamente cuánto beneficio hemos obtenido.
También debemos preguntarnos:
¿Cuánto dinero ha generado realmente el negocio y cuánto de ese dinero está disponible?
Cuatro cifras antes de tomar una decisión importante
Antes de utilizar el beneficio para contratar, invertir, repartir dividendos, aumentar la remuneración del propietario o asumir nueva deuda, conviene distinguir al menos cuatro conceptos:
1. Beneficio contable.
Es el resultado que muestran las cuentas después de registrar los ingresos, gastos y demás elementos correspondientes al ejercicio.
Es el resultado que muestran las cuentas después de registrar los ingresos, gastos y demás elementos correspondientes al ejercicio.
2. Resultado recurrente.
Nos ayuda a separar aquello que procede de la actividad habitual de los ingresos o gastos extraordinarios que pueden no repetirse.
Nos ayuda a separar aquello que procede de la actividad habitual de los ingresos o gastos extraordinarios que pueden no repetirse.
3. Caja generada.
Nos permite observar cuánto dinero está produciendo realmente el funcionamiento del negocio.
Nos permite observar cuánto dinero está produciendo realmente el funcionamiento del negocio.
4. Necesidades futuras de dinero.
Incluyen impuestos, deuda, inversiones, necesidades de circulante y una reserva de liquidez suficiente.
Incluyen impuestos, deuda, inversiones, necesidades de circulante y una reserva de liquidez suficiente.
Solo después de analizar estas cuatro piezas podemos aproximarnos a una pregunta mucho más útil:
¿Cuánto dinero puedo utilizar realmente sin poner en riesgo el negocio?
Un ejemplo: 200.000 euros de beneficio que no significan lo que parece
Supongamos que un negocio pasa de ganar 120.000 euros a presentar un beneficio de 200.000.
Son 80.000 euros más.
Pero cuando analizamos el resultado encontramos lo siguiente:
- 30.000 euros proceden de la venta extraordinaria de un activo.
- 20.000 euros corresponden a una subvención que no se repetirá.
- El próximo ejercicio será necesario invertir 25.000 euros en maquinaria.
- Además, habrá que reservar dinero para impuestos y otras necesidades del negocio.
Los 200.000 euros siguen siendo el beneficio contable.
Pero sería un error concluir automáticamente que el negocio puede asumir 80.000 euros adicionales de gastos recurrentes cada año.
Ahí está la diferencia entre leer unas cuentas y utilizar las cuentas para dirigir.
No conviertas un ingreso extraordinario en un gasto permanente
Un buen ejercicio puede generar oportunidades.
Un ingreso extraordinario puede utilizarse para reducir deuda, aumentar la reserva de liquidez, realizar una inversión puntual, financiar crecimiento o distribuir parte del dinero al propietario si la situación financiera lo permite.
El problema no está en utilizarlo.
El problema aparece cuando financiamos con él decisiones que seguirán generando gastos cuando ese ingreso ya no exista.
Contratar a una persona genera un coste recurrente.
Aumentar salarios también.
Un alquiler mayor se paga todos los meses.
Un préstamo puede acompañarnos durante años.
Por eso conviene recordar una regla sencilla:
No deberíamos financiar decisiones permanentes basándonos únicamente en beneficios temporales.
Tus cuentas deberían ayudarte a decidir
La contabilidad es necesaria para cumplir con las obligaciones fiscales y mercantiles.
Pero limitarla a esa función supone desaprovechar gran parte de su utilidad.
Las cuentas deberían permitir a un propietario saber qué parte de su resultado procede de su actividad habitual, qué elementos extraordinarios han afectado al ejercicio, cuánto efectivo genera realmente el negocio y qué necesidades financieras tendrá durante los próximos meses.
Porque cuando disponemos de esa información podemos tomar mejores decisiones sobre contratación, inversión, financiación, dividendos o remuneración.
Rovi aumentó un 113% su beneficio neto.
El dato es correcto.
Pero para comprender realmente sus resultados hemos tenido que mirar qué había debajo: un badwill de 62,4 millones, diferentes medidas ajustadas de EBITDA, un fuerte aumento de la inversión en I+D y una evolución positiva de la posición de caja.
En un pequeño negocio deberíamos hacer exactamente lo mismo.
No necesitamos tener las cuentas de una compañía cotizada.
Necesitamos saber interpretar las nuestras.
Porque al terminar un buen ejercicio hay una pregunta más importante que:
“¿Cuánto hemos ganado?”
La pregunta es:
“¿Cuánto de lo que hemos ganado procede realmente de una actividad capaz de volver a generarlo?”